
周辺機器インターコネクトエクスプレス市場概要:
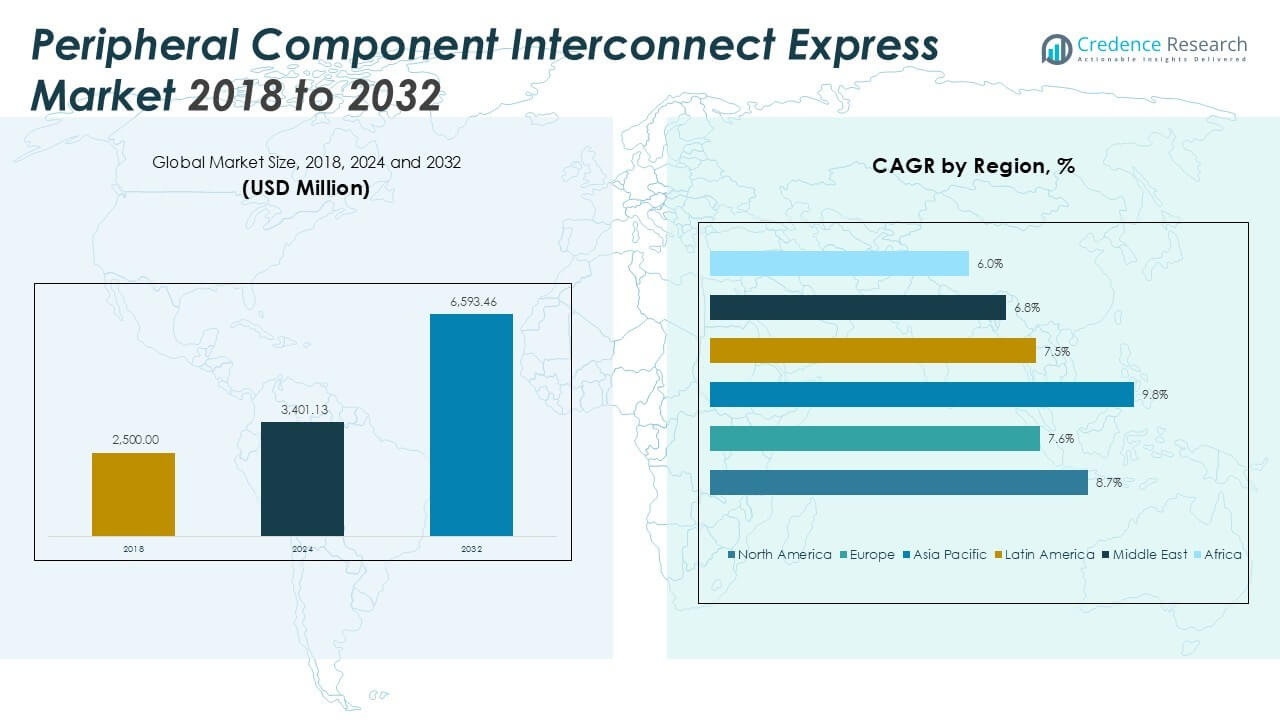
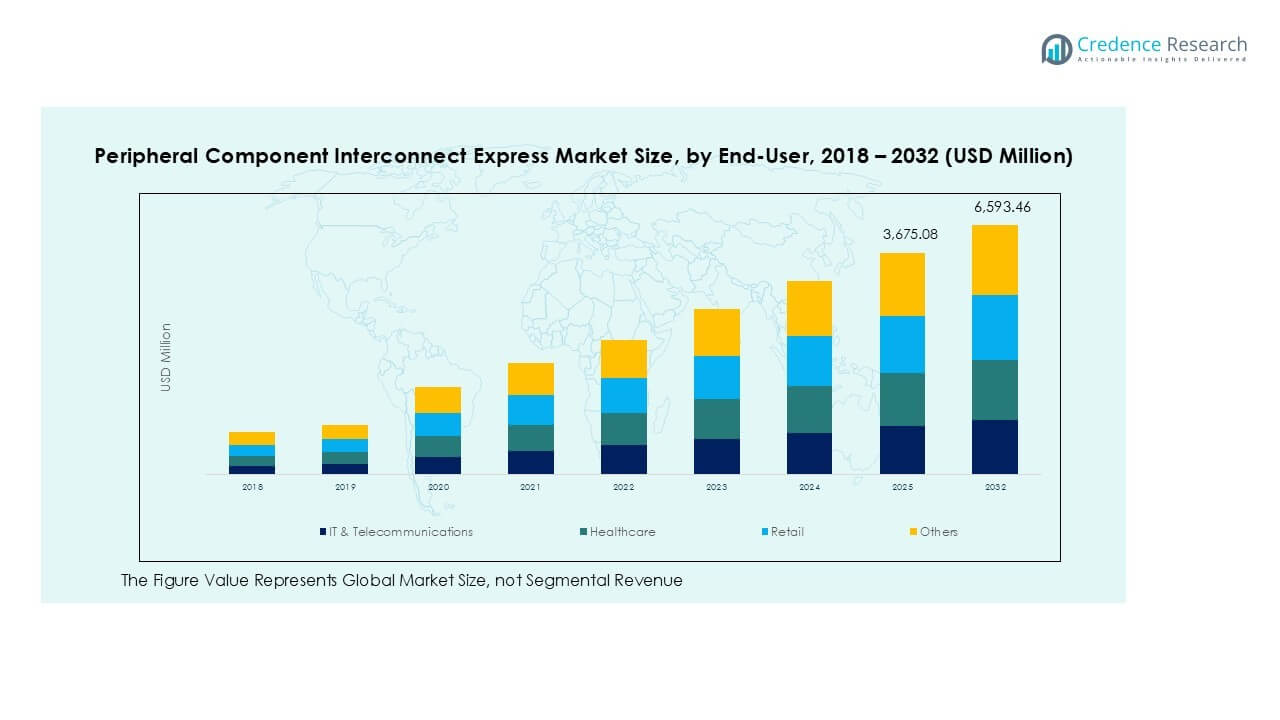
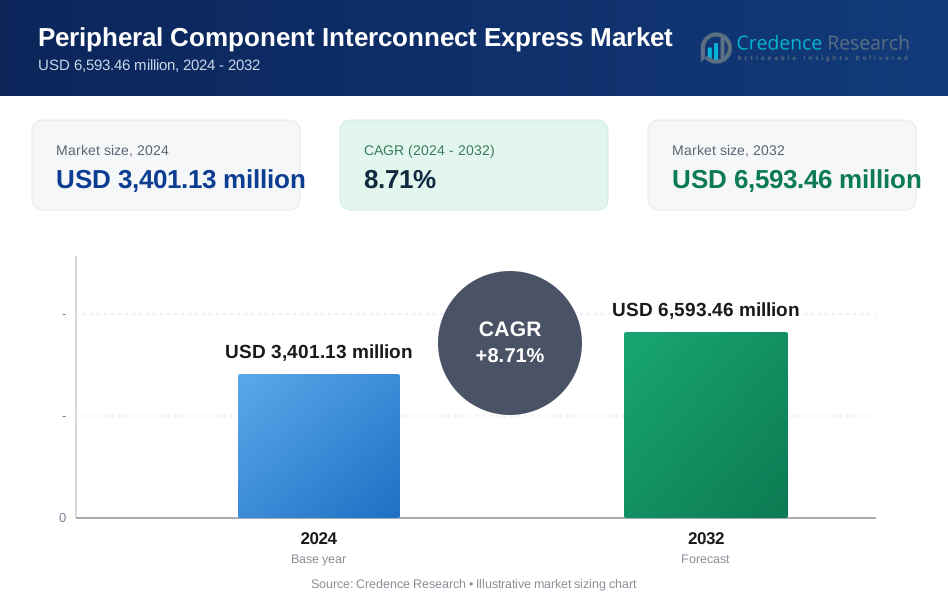
周辺機器インターコネクトエクスプレス市場の規模は、2018年に25億米ドルと評価され、2024年には34億0113万米ドルに増加し、予測期間中に年平均成長率8.71%で2032年には65億9346万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 周辺機器インターコネクトエクスプレス市場規模 2024 | 34億0113万米ドル |
| 周辺機器インターコネクトエクスプレス市場、CAGR | 8.71% |
| 周辺機器インターコネクトエクスプレス市場規模 2032 | 65億9346万米ドル |
周辺機器インターコネクトエクスプレス市場は、インテル社、アドバンスト・マイクロ・デバイセズ社(AMD)、NVIDIA社、ブロードコム社、マーベル・テクノロジー・グループ社などの主要プレーヤーによって牽引されています。これらの企業は、高性能コンピューティング、データセンター、自動車システム向けにカスタマイズされたPCIe対応のCPU、GPU、スイッチ、ストレージコントローラーを通じて革新を推進しています。インテルとAMDは広範なプラットフォーム統合を通じて強力な地位を保持しており、NVIDIAはアクセラレータの展開でリードしています。ブロードコムとマーベルは、PCIeベースのネットワーキングとストレージ接続で支配的です。地域的には、北米が2024年に39.3%の市場シェアを持ち、ハイパースケールデータセンターへの投資と早期のPCIe Gen 5採用に支えられて市場をリードしています。アジア太平洋地域は急速な工業化、OEMの存在、高速インターフェースに対する強い需要によりそれに続いています。これらの競争力のあるダイナミクスと地域の強みが、グローバルなPCIeエコシステムの成長軌道を形成しています。
周辺機器インターコネクトエクスプレス市場の洞察
- 周辺機器インターコネクトエクスプレス市場は、2018年に25億米ドルと評価され、2024年には34億0113万米ドルに達し、2032年には65億9346万米ドルに達すると予測され、年平均成長率8.71%で成長しています。
- データセンターやAIワークロードにおける高速データ伝送の需要の高まりが、サーバー、ストレージ、アクセラレータプラットフォーム全体でのPCIeの採用を促進しています。
- インテル、AMD、NVIDIAなどの主要プレーヤーによってサポートされるPCIe Gen 4およびGen 5への移行が、クラウド、エッジ、自動車アプリケーションにおけるパフォーマンスを向上させています。
- 高いアップグレードコストと熱管理の課題が、コストに敏感でスペースに制約のある環境での採用を抑制しています。
- 北米は2024年に39.3%の市場シェアを持ち、アジア太平洋地域が32.6%で続いています。ハードウェアが支配的なコンポーネントセグメントであり、データセンターが最大のアプリケーションシェアを占めています。
ペリフェラルコンポーネントインターコネクトエクスプレス市場のセグメンテーション分析:
コンポーネント別
ハードウェアセグメントは、ペリフェラルコンポーネントインターコネクトエクスプレス市場で最も高い収益シェアを占めています。サーバー、ストレージシステム、組み込みプラットフォーム全体での高速接続要件が、PCIeベースのハードウェアコンポーネントの強い需要を促進しています。高度なGPU、SSD、およびネットワークインターフェースカードは、データスループットの向上と遅延の削減のためにPCIeレーンに依存しています。データセンターやエッジデバイスでのAIワークロードの導入の増加は、ハードウェア統合をさらに促進します。Gen 4やGen 5などのPCIe世代への継続的なアップグレードは、より高い帯域幅と効率をサポートします。システムレベルの最適化とサポート要件により、ソフトウェアおよびサービスセグメントは着実に成長しています。
- 例えば、Intelの第5世代Xeonスケーラブルプロセッサは、ネットワーキングとアクセラレータ用に1レーンあたり32 GT/sで動作する最大80のPCIe 5.0レーンをサポートしています。
用途別
データセンターは、PCI Expressエコシステムにおいて最大の市場シェアを占める主要な用途セグメントです。ハイパースケールインフラストラクチャとクラウドコンピューティングの拡大により、スケーラブルで低遅延のインターコネクトが必要とされています。PCIeは、効率的なリンク速度とマルチデバイス接続を通じて高性能コンピューティング環境をサポートします。自動車は、ECU通信とADAS統合の増加により急成長しているセグメントです。コンシューマーエレクトロニクスおよび産業用途は、コンパクトで高速なデバイス通信のためにPCIeを採用しています。航空宇宙および防衛は、ミッションクリティカルなシステムのために堅牢なPCIeソリューションを要求しており、その他のセグメントには組み込みおよびIoTシステムアプリケーションが含まれます。
- 例えば、NVIDIAのA100 Tensor Core GPUは、AIおよびHPCシステム向けに最大2 TB/sの内部HBM2eメモリ帯域幅を提供します。
エンドユーザー別
IT&通信は、サーバーとストレージの広範な採用により、エンドユーザーの中で支配的な地位を占めています。PCIeは、クラウドネットワーク、通信スイッチングシステム、および高性能サーバー全体でのデータフローを高速化します。BFSIセクターも、リアルタイムデータ処理と安全なトランザクション処理をサポートするために採用が増加しています。医療機関は、高度な診断と医療画像処理のためにPCIeベースのシステムを展開しています。小売セクターは、高データ負荷を迅速に処理するPCIe対応の分析プラットフォームとPOSシステムから利益を得ています。その他のカテゴリには、教育、製造、および政府セクターが含まれ、データの信頼性と速度が重要です。
ペリフェラルコンポーネントインターコネクトエクスプレス市場の主要成長要因
データセンターにおける高速データ伝送の需要の急増
クラウドコンピューティング、AIワークロード、ビッグデータ分析の急速な拡大は、高速データ伝送の需要を促進し、PCI Express (PCIe) を重要なインターコネクト技術として位置づけています。現代のデータセンターは、サーバー、ストレージアレイ、GPU間の効率的で低レイテンシーの通信を必要としています。PCIe Gen 4およびGen 5アーキテクチャは最大32 GT/sの帯域幅をサポートし、ハイパースケール環境の増大するスループットニーズに対応しています。企業はますます、ボトルネックを減らしサーバー性能を向上させるために、PCIe対応のSSD、アクセラレータ、ネットワークインターフェースカードを展開しています。NVMeストレージへの移行は、さらにPCIeレーンへの依存を強化します。ハイパースケーラーやコロケーションプロバイダーが世界的に施設を拡大するにつれ、PCIeコンポーネントの統合は性能とスケーラビリティを維持するために不可欠となります。この高度なPCIeインターフェースの継続的な採用は、データ中心のインフラストラクチャアプリケーション全体での長期的な収益成長を促進すると期待されています。
- 例えば、エンタープライズNVMe SSDは、PCIe上で定義された低レイテンシー、高並列性のストレージアクセスを完全に活用するためにPCIeレーンを使用します。
自動車および組み込みシステムにおけるPCIeの統合
自動車業界は、電気および接続された車両の進化する電子アーキテクチャをサポートするために、迅速にPCIeを採用しています。先進運転支援システム(ADAS)、インフォテインメントユニット、中央ドメインコントローラーは、複数のコンポーネントとの高速通信を要求します。PCIeはモジュラーデザインをサポートし、センサーフュージョン、AIベースの意思決定システム、テレマティクスプラットフォーム全体で柔軟なアップグレードを可能にします。自動車イーサネットと高性能プロセッサが標準となる中、PCIeはECUと周辺機器間のシームレスなデータ移動を保証します。医療、産業、軍用グレードのコンピューティングデバイスを含む組み込みシステムセグメントも、コンパクトで堅牢、高速なインターコネクティビティのためにPCIeをますます利用しています。ソフトウェア定義車両やスマートモビリティエコシステムが成熟するにつれ、PCIeベースのソリューションはリアルタイムの意思決定とフェイルセーフ操作をサポートするために不可欠となります。これらの開発は、次世代の自動車および組み込みプラットフォームにおける成長の促進要因としてPCIeを確固たるものにしています。
- 例えば、PCIe技術は、中央集約型車両プラットフォームにおける自動運転センサーとADASコンピュート分配のための高速接続を可能にします。
PCIe標準の進化と製品革新の継続
Gen 3からGen 6へのPCIe標準の継続的な進化は、性能を向上させインフラを将来にわたって保護することで需要を促進します。各世代はデータレート能力を倍増させ、Gen 6は64 GT/sを提供すると予想され、後方互換性を維持します。この標準の進展は、AI、ML、HPCシステムにおける集中的なワークロードをサポートします。主要な半導体企業は、最新のPCIeバージョンを組み込んだチップセットやプロセッサを発売し、エコシステムのアップグレードを促進しています。例えば、IntelとAMDはGen 5をサポートするCPUを展開し、NVIDIAのようなGPUメーカーはコンピュート性能を加速するためにPCIeを統合しています。PCIeスイッチファブリックとリタイマーも、大規模システム全体での接続性を拡張するために注目を集めています。高度なプロセッサにおけるチップレットアーキテクチャの台頭は、さらにPCIeのモジュラーなスケーラビリティを活用しています。この継続的な革新サイクルは、進化するコンピューティングパラダイム全体でPCIeが関連性を維持することを保証し、市場での地位を強化しています。
PCI Express市場の主要トレンドと機会
産業全体におけるAIおよびHPCワークロードの普及
AI、ディープラーニング、および高性能コンピューティング(HPC)ワークロードは、ヘルスケア、金融サービス、研究、防衛分野で増加しています。これらのアプリケーションは、大規模なデータ処理、低遅延、および並列計算アーキテクチャの能力を要求し、PCIeはこれをサポートするのに適しています。PCIe接続のGPU、FPGA、およびASICアクセラレータは、AI推論とトレーニングを効率的にスケールするのに役立ちます。スーパーコンピューティングクラスターでは、PCIeファブリックは計算ノードとメモリノード間の帯域幅分配を最適化します。高コア密度とメモリ帯域幅構成を持つAIサーバーにおけるPCIeの採用は急増しています。企業がリアルタイム分析とエッジ推論を追求する中で、PCIe対応ソリューションはパフォーマンスのしきい値を満たすための重要な要素となっています。このトレンドは、企業および科学計算環境全体でPCIeスイッチ、レーン、およびGen 4/Gen 5準拠のマザーボードに対する強い需要を生み出しています。
- 例えば、AMD EPYCプロセッサは最大160のPCIe Gen5レーンを提供し、企業AIクラスター内でのGPU、ストレージ、ネットワーキング間の迅速な転送を可能にします。
エッジコンピューティングおよびIoTシステムにおけるPCIeの採用
エッジコンピューティングは、業界がデータをソースに近い場所で処理し、遅延と帯域幅の使用を削減することを目指す中で勢いを増しています。PCIeは、これらのコンパクトな展開において、センサー、エッジプロセッサ、およびストレージユニット間の高速接続を可能にする重要な役割を果たしています。スマートファクトリーや自律物流から遠隔医療機器や監視システムまで、PCIeは分散型インフラストラクチャ全体でのスケーラブルなデータ交換をサポートします。産業用PCや組み込みシステムは、限られたスペース内で複数の機能モジュールを統合するためにPCIeを活用しています。PCIe対応SoCおよびアクセラレータによって駆動されるモジュラーエッジゲートウェイへのトレンドは、サプライヤーに新たな機会を開きます。5G接続が拡大し、エッジユースケースが多様化する中で、PCIeのローカルコンピュートとリアルタイム意思決定の促進における役割は成長を続け、エッジ-IoTの融合における重要な技術となっています。
周辺コンポーネントインターコネクトエクスプレス市場の主要な課題
熱管理と消費電力の懸念
高速PCIeコンポーネントの採用における主要な課題の一つは、効果的な熱管理と電力管理です。Gen 4やGen 5などの高いPCIe世代は、データレートの増加と信号の整合性要件により、かなりの熱を生成します。密集したサーバー環境やコンパクトな組み込みシステムでは、これが熱スロットリング、信頼性の問題、時間とともに性能の低下を引き起こします。PCIeを介して接続された電力を多く消費するGPU、アクセラレータ、およびSSDは、システムの電力予算にさらに負担をかけます。適切な冷却ソリューションと電力供給システムの設計は、全体的なハードウェアの複雑さとコストを増加させます。これらの制約は、スペースが限られた環境でのPCIeの採用を制限し、持続的な高速性能を確保するために、省エネルギー設計、信号調整、および熱放散メカニズムの革新を要求します。
レガシーインフラストラクチャのアップグレードにおけるコスト障壁
新しいPCIe規格への移行には、ボード、プロセッサ、チップセット、インターコネクト全体での大規模なインフラアップグレードが必要です。Gen 3またはそれ以前を使用している企業は、後方互換性の制限やシステム再構成のために、Gen 4またはGen 5の採用に高いコストがかかります。互換性のあるマザーボード、リタイマー、信号整合性ツールの必要性が調達および統合の費用を増加させます。小規模な組織やコストに敏感なセクターは、これらの投資障壁のために採用を遅らせる可能性があります。ベンダーもエンドユーザーへの教育やシームレスな移行経路の提供という課題に直面しています。規模の経済が改善し、PCIeコンポーネントのコストが低下するまで、これらの予算制約はハイパースケールデータセンターやハイエンドコンピューティング以外のセグメントでの採用を遅らせる可能性があります。
周辺機器インターコネクトエクスプレス市場の地域分析
北アメリカ
北アメリカは、周辺機器インターコネクトエクスプレス市場で最大の市場シェアを占め、2018年には9億9375万米ドル、2024年には13億3696万米ドルに達しました。2032年には25億8861万米ドルに成長すると予測されており、CAGRは8.7%です。2024年には世界市場の約39.3%を占めています。ハイパースケールデータセンターの強力な存在、主要な半導体メーカー、堅牢なITインフラが需要を牽引しています。AIサーバーや高性能コンピューティングプラットフォームへの投資がPCIeの採用をさらに支えています。米国は、PCIe Gen 4およびGen 5の早期展開により地域の成長をリードしています。
アジア太平洋
アジア太平洋は最も成長が早い地域で、CAGRは9.8%です。市場規模は2018年の7億8750万米ドルから2024年には11億824万米ドルに増加し、2032年には23億2288万米ドルに達すると予想されています。2024年には32.6%の市場シェアを持っています。急速な工業化、エッジコンピューティングの導入増加、中国、日本、インドでの大規模なデータセンター建設が成長を促進しています。OEMの存在と強力な半導体生産基盤がPCIe統合を加速しています。消費者向け電子機器や自動車セクターの成長が、高速インターコネクトの地域需要をさらに高めています。
ヨーロッパ
ヨーロッパの市場規模は2018年に4億6800万米ドル、2024年には6億191万米ドルに達し、2032年には10億7442万米ドルに成長すると予測されており、CAGRは7.6%です。2024年には世界市場シェアの約17.7%を占めています。ドイツ、フランス、英国が自動車電子機器、産業オートメーション、防衛コンピューティングの進展により採用をリードしています。PCIe統合は、コネクテッドビークルやAI駆動アプリケーションの進化するアーキテクチャをサポートしています。グリーンデータセンターやエネルギー効率の高い技術への注目の高まりも、ヨーロッパ企業全体でのPCIe対応インフラの展開を後押ししています。
ラテンアメリカ
ラテンアメリカの市場は2018年に1億3150万米ドルで、2024年には1億7682万米ドルから2032年には3億1299万米ドルに上昇すると予想され、CAGRは7.5%です。2024年には世界市場の5.2%を占めています。ブラジルとメキシコがITサービスの拡大とクラウドインフラの増加で地域の採用を推進しています。スマートシティプロジェクトや公共部門のデジタル化でPCIeベースのコンポーネントが注目を集めています。まだ発展途上ですが、高速通信ツールやストレージ性能向上の需要がPCIeエコシステムの安定した成長を支えています。
中東
中東のペリフェラルコンポーネントインターコネクトエクスプレス市場は、2018年に7,225万米ドルと評価され、2024年には9,011万米ドルに達し、2032年までに1億5,169万米ドルに成長すると予測されており、年平均成長率は6.8%です。この地域は2024年に市場シェアの3.2%を占めています。UAEやサウジアラビアのような国々は、データ駆動型の国家戦略に投資し、スマートインフラとデジタルガバナンスを促進しています。PCIeコンポーネントの採用は、通信、フィンテック、政府のコンピューティング環境で増加しています。しかし、製造のペースが遅く、技術の現地化が限られているため、成長がやや抑制されています。
アフリカ
アフリカは2024年に2.6%という最低の市場シェアを記録し、2018年には4,700万米ドル、2024年には8,708万米ドル、2032年までに1億4,288万米ドルに達すると予想され、年平均成長率は6.0%です。南アフリカ、ナイジェリア、エジプトは、ICTの拡大、教育のデジタル化、企業のクラウド移行によって主導されています。インフラの制約とコストの障壁が、広範な地域でのPCIeの展開を遅らせています。しかし、政府主導のデジタルイニシアチブとデータセンターへの外国投資が、新興デジタル市場をターゲットとするPCIeコンポーネントサプライヤーに成長の機会を提供しています。
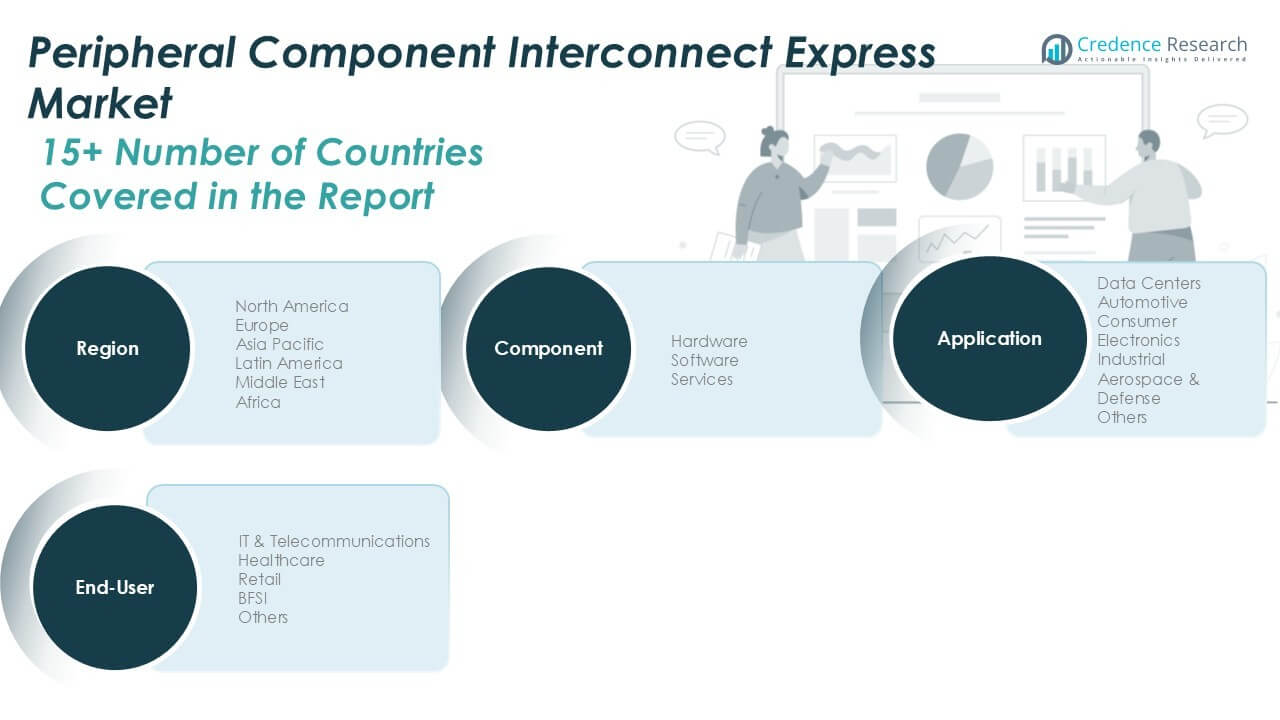
ペリフェラルコンポーネントインターコネクトエクスプレス市場のセグメンテーション:
コンポーネント別:
- ハードウェア
- ソフトウェア
- サービス
用途別:
- データセンター
- 自動車
- 家電
- 産業
- 航空宇宙 & 防衛
- その他
エンドユーザー別:
- IT & 通信
- ヘルスケア
- 小売
- BFSI
- その他
地理別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
Peripheral Component Interconnect Express市場の競争環境
Peripheral Component Interconnect Express市場の競争環境は、主要な半導体およびチップセットメーカーの強力な存在感によって特徴付けられています。インテル社は、そのプロセッサおよびサーバープラットフォームにおける一貫したPCIe統合でこの分野を支配しています。Advanced Micro Devices (AMD) とNVIDIAは、高性能コンピューティングおよびAIワークロードをサポートするために、PCIe対応のGPUおよびアクセラレータのポートフォリオを拡大し続けています。Broadcom、Marvell、およびMicrochip Technologyは、PCIeスイッチ、コントローラ、およびストレージ接続ソリューションに注力し、エンタープライズインフラストラクチャの提供を強化しています。Texas Instruments、ルネサス、およびアナログデバイセズなどの企業は、組み込みおよび産業システム向けに専門的なPCIeインターフェースコンポーネントを提供しています。PCIe Gen 4およびGen 5標準の採用が進む中、ベンダーは高度な信号整合性と電力管理設計への投資を進めています。競争の差別化は、製品性能、相互運用性、レイテンシ、およびエネルギー効率によって推進されます。ハイパースケールクラウドプロバイダーおよびOEMとの戦略的な協力も市場の地位を形成します。継続的な革新、標準のアップグレード、およびエコシステムの互換性は、この進化する市場でのリーダーシップを維持するための中心的な要素です。
主要プレイヤー分析
- インテル コーポレーション
- アドバンスト・マイクロ・デバイセズ, Inc. (AMD)
- NVIDIA コーポレーション
- ブロードコム Inc.
- テキサス・インスツルメンツ インコーポレイテッド
- マイクロチップ・テクノロジー Inc.
- マーベル・テクノロジー・グループ Ltd.
- ザイリンクス, Inc.
- クアルコム インコーポレイテッド
- サムスン電子 Co., Ltd.
- ルネサス エレクトロニクス コーポレーション
- アナログ・デバイセズ, Inc.
- NXP セミコンダクターズ N.V.
- STマイクロエレクトロニクス N.V.
- インフィニオン・テクノロジーズ AG
- シリコン・モーション・テクノロジー コーポレーション
- アルテラ コーポレーション
最近の開発
- 2025年5月、Astera Labsは、AIおよびクラウドインフラストラクチャのパフォーマンスを向上させるために設計されたギアボックス、リタイマー、ファブリックスイッチ、光ソリューションを含むPCIe 6接続ポートフォリオの量産を開始しました。同社は、AMD、マイクロン、サムスン、キーサイトなどの業界パートナーと協力して、PCIe 6の採用を加速し、ハイパースケールデータセンター全体でシームレスな相互運用性を確保しています。
- 2024年11月、AMDは、AI、データセンター、航空宇宙アプリケーションにおけるデータフローを最適化するために設計された、CXL 3.1およびPCIe Gen6をサポートする初のFPGAプラットフォームであるVersal Premium Series Gen 2を発表しました。このデバイスは、統合された暗号化エンジンと高速インターコネクトにより、メモリのスケーラビリティ、帯域幅、およびセキュリティを強化します。
レポートのカバレッジ
この調査レポートは、コンポーネント、アプリケーション、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- データセンターおよびエンタープライズプラットフォームでPCIe Gen 5およびGen 6の採用が加速します。
- AI、HPC、機械学習のワークロードが低遅延PCIeインターコネクトの需要を増加させます。
- モジュラーおよびチップレットベースのプロセッサは、スケーラブルなPCIeアーキテクチャにますます依存します。
- 自動車システムはADAS、インフォテインメント、集中型コンピューティングモジュールにPCIeを統合します。
- エッジコンピューティングの成長は、産業およびIoTアプリケーションでのコンパクトなPCIeコンポーネントの使用を促進します。
- 半導体企業は、熱および電力制限に対処するためにエネルギー効率の高いPCIe設計に注力します。
- NVMeストレージとPCIeベースのSSDの拡張は、クラウドシステムのパフォーマンスを向上させます。
- マルチGPUおよびサーバー構成でPCIeスイッチおよびリタイマーの需要が高まります。
- 新興経済国は、デジタルインフラへの投資の増加とともに、徐々にPCIeを採用します。
- OEMとハイパースケールプレイヤー間の戦略的協力が、製品開発と展開を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の周辺機器コンポーネントインターコネクトエクスプレス市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年までの間、周辺機器接続エクスプレス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた周辺機器コンポーネントインターコネクトエクスプレス市場のセグメントはどれですか?
Peripheral Component Interconnect Express市場の成長を促進している主な要因は何ですか?
周辺機器相互接続エクスプレス市場の主要企業はどこですか?
2024年に、周辺コンポーネントインターコネクトエクスプレス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ペリフェラルコンポーネントインターコネクトエクスプレス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のペリフェラルコンポーネントインターコネクトエクスプレス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,401.13 million → 2032: USD 6,593.46 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ペリフェラルコンポーネントインターコネクトエクスプレス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるペリフェラルコンポーネントインターコネクトエクスプレス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場の成長要因
- 3.3 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場の抑制要因および課題
- 3.4 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ペリフェラルコンポーネントインターコネクトエクスプレス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ペリフェラルコンポーネントインターコネクトエクスプレス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ペリフェラルコンポーネントインターコネクトエクスプレス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ペリフェラルコンポーネントインターコネクトエクスプレス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はペリフェラルコンポーネントインターコネクトエクスプレス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ペリフェラルコンポーネントインターコネクトエクスプレス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ペリフェラルコンポーネントインターコネクトエクスプレス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ペリフェラルコンポーネントインターコネクトエクスプレス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ペリフェラルコンポーネントインターコネクトエクスプレス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のペリフェラルコンポーネントインターコネクトエクスプレス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のペリフェラルコンポーネントインターコネクトエクスプレス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のペリフェラルコンポーネントインターコネクトエクスプレス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のペリフェラルコンポーネントインターコネクトエクスプレス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのペリフェラルコンポーネントインターコネクトエクスプレス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のペリフェラルコンポーネントインターコネクトエクスプレス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのペリフェラルコンポーネントインターコネクトエクスプレス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ペリフェラルコンポーネントインターコネクトエクスプレス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
