
市場概要
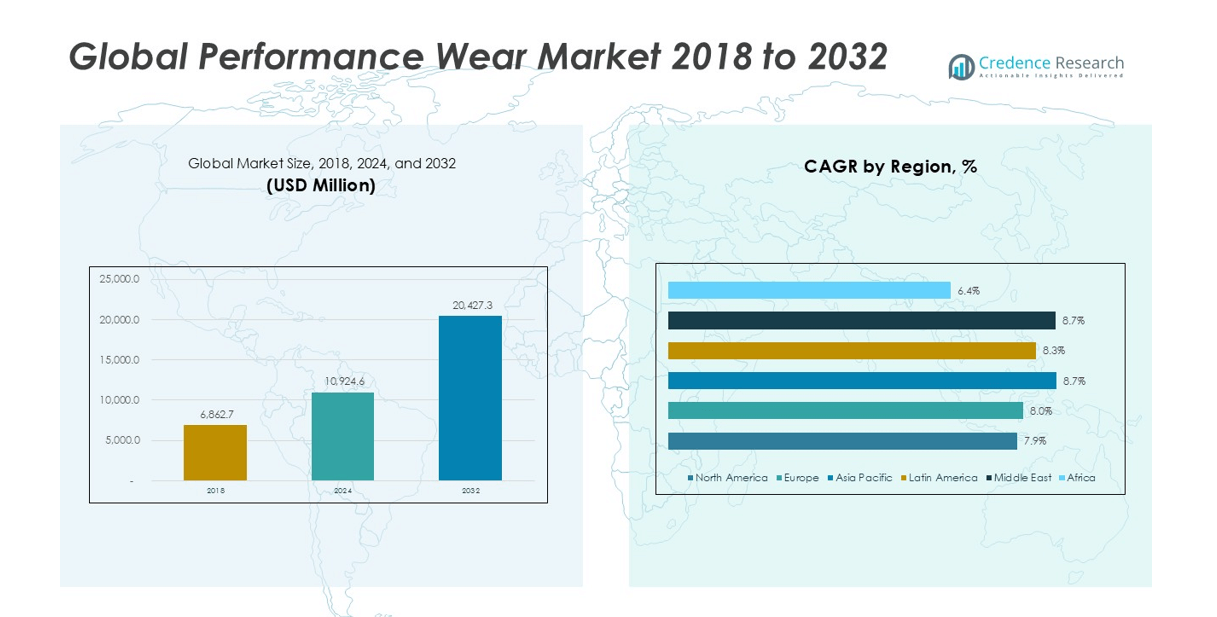
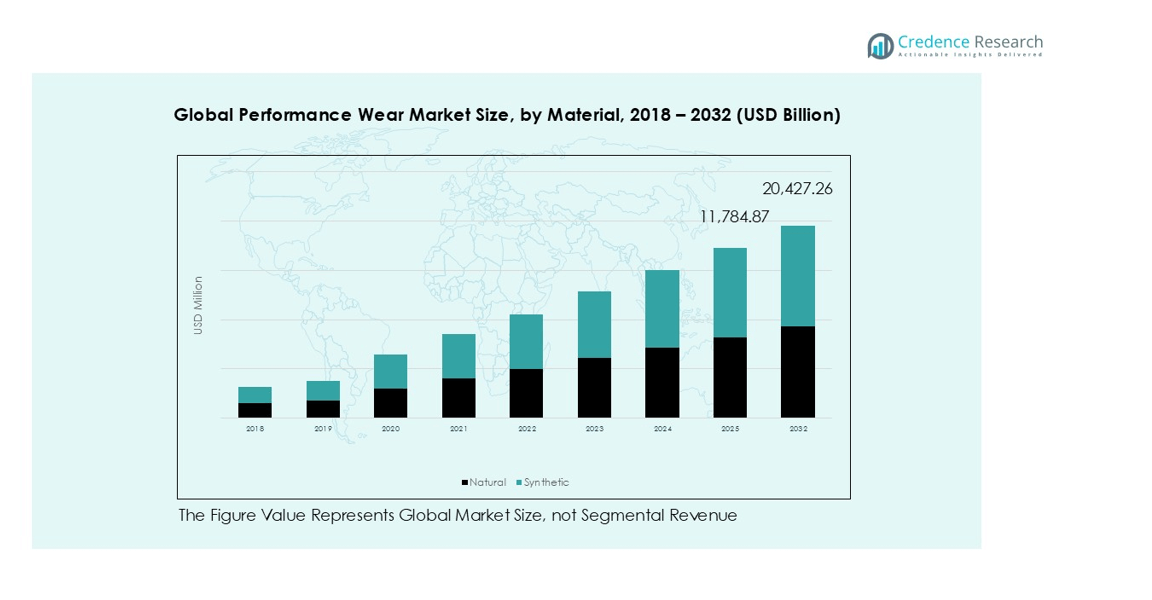
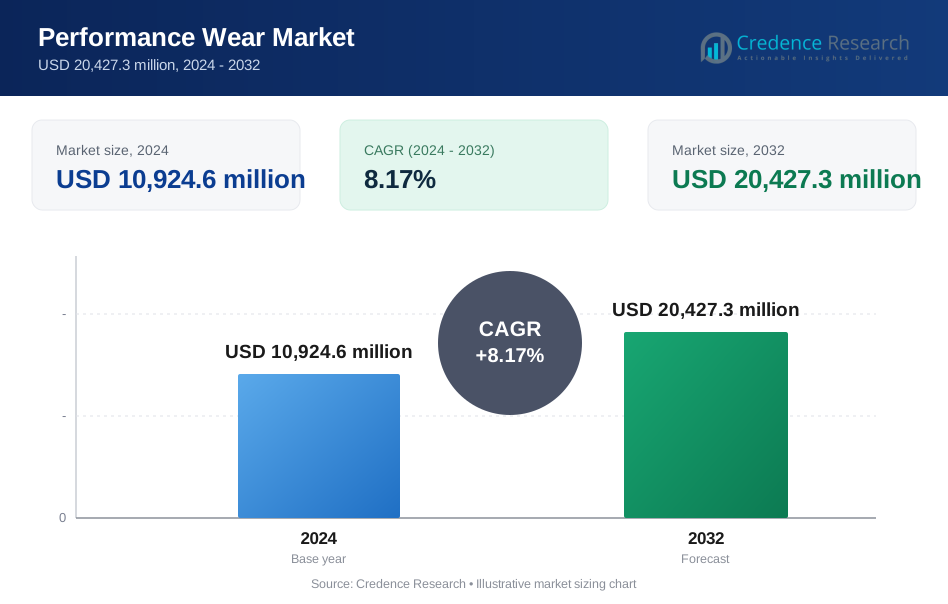
グローバルパフォーマンスウェア市場の規模は、2018年に68億6,270万米ドルと評価され、2024年には109億2,460万米ドルに達し、2032年までに204億2,730万米ドルに達すると予測されており、予測期間中のCAGRは8.17%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| パフォーマンスウェア市場規模 2024 | 109億2,460万米ドル |
| パフォーマンスウェア市場、CAGR | 8.17% |
| パフォーマンスウェア市場規模 2032 | 204億2,730万米ドル |
グローバルパフォーマンスウェア市場は、確立されたメーカーとニッチな専門家の混合が特徴です。主要なプレーヤーには、Milliken & Company、Vald’or Apparel、Konno Inc.、KTC Limited、Guilford (LEAR Corporation)、Task Performance Development、WSI Sportswear、VF Image Wear、Heini Sports Inc.、GYMFUSE LIMITEDが含まれます。これらの企業は、ファブリックの革新、製品の耐久性、用途別デザインを通じて競争しています。地域的には、北米が33.6%の市場シェアでリードしており、強力なアスレジャーの採用と高い支出能力が牽引しています。ヨーロッパはスポーツ文化と持続可能性への注力により26.5%で続いています。アジア太平洋地域は急速な都市化とフィットネス参加を反映して24.0%のシェアを持っています。プレーヤーは地域戦略を消費者の好みに合わせて市場での地位を強化しています。
市場インサイト
- グローバルパフォーマンスウェア市場は、2018年に68億6,270万米ドルから2024年に109億2,460万米ドルに成長し、2032年までに204億2,730万米ドルに達すると予測され、予測期間中のCAGRは8.17%です。
- フィットネス意識の高まりとアスレジャーの採用が、日常着やスポーツ用途での需要を促進しています。消費者は快適さ、伸縮性、湿気コントロールのある生地を好みます。合成素材は耐久性とパフォーマンスの利点から、約55〜60%のセグメントシェアを占めています。
- ブランドは生地の革新、持続可能性、シームレスな構造に焦点を当てています。リサイクル繊維と包括的なサイズが注目を集めています。直接消費者向けチャネルとオンラインプラットフォームは、より迅速な製品発売と高い顧客エンゲージメントをサポートしています。
- 競争はグローバルおよび地域のプレーヤーで分散しています。企業は素材技術、価格設定、ブランドポジショニングで競争しています。パートナーシップと頻繁な製品刷新が可視性と忠誠心を維持するのに役立っています。
- 北米が33.6%の地域シェアでリードし、ヨーロッパが26.5%、アジア太平洋が24.0%で続いています。スポーツとレクリエーションは約60〜65%のシェアで最大の用途セグメントです。
市場セグメンテーション分析:
素材タイプ別
合成素材は主要なサブセグメントを形成し、推定55〜60%の市場シェアを保持しています。ポリエステルとナイロンは耐久性、伸縮回復性、速乾性の性能によりリードしています。ブランドは激しい活動中の湿気管理と形状保持のために合成繊維を好みます。大規模な生産も競争力のある価格設定と広い入手可能性をサポートしています。シームレスな構造と圧縮デザインは合成ブレンドに大きく依存しています。天然素材、主に綿とウールは、快適さを重視した用途に使用されます。これらの繊維は柔らかさと通気性を求めるユーザーを引き付けます。このサブセグメントの成長はカジュアルウェアや低インパクトの活動に関連しています。
- 例えば、ナイキはパフォーマンスアパレルにおいて、デニールあたり6.0グラム以上のフィラメント強度を持つリサイクルポリエステル糸を使用しています。
用途別
スポーツとレクリエーションは主要な用途を表し、約60〜65%の市場シェアを占めています。フィットネス、ランニング、アウトドアスポーツへの高い参加がリピート購入を促進しています。アスレジャートレンドはワークアウトを超えて日常の着用に拡大しています。トップス、ボトムス、ベースレイヤーにわたる製品の多様性がボリューム需要を支えています。救助、軍事、防衛用途は小規模ながら安定したセグメントを形成しています。これらの用途は耐摩耗性、温度管理、耐久性を要求します。政府の調達が安定したボリュームをサポートしています。他の用途には産業用や冒険用ウェアが含まれ、ニッチスポーツや地域の気候ニーズを通じて成長しています。
- 例えば、アディダスはAEROREADYファブリックを使用してパフォーマンスアパレルを製造しており、これは汗を肌から引き離して様々な身体活動中、特に高強度のワークアウトや長距離ランニング中にアスリートを涼しく乾燥させる湿気管理技術です。
主要な成長ドライバー
アスレジャーライフスタイルと日常の快適さの需要
消費者はジムやフィールドを超えてパフォーマンスアパレルを着用します。グローバルパフォーマンスウェア市場はこの日常使用のシフトから利益を得ています。ブランドは仕事、旅行、用事に適した軽量フィットをデザインしています。購入者は伸縮性、汗管理、イージーケアの生地を好みます。小売業者はトップス、レギンス、ブラ、ベースレイヤーにわたる品揃えを拡大しています。ソーシャルメディアもアクティブなルックスに関する「アウトフィット」文化を推進しています。フィットネスアプリとコミュニティスポーツがリピート購入サイクルを高めています。人々はカジュアルな衣類よりも早く摩耗したアイテムを交換します。プレミアムラベルはより良いカットと耐久性を通じて価値を高めます。中間層のブランドは幅広いサイズと頻繁なドロップでシェアを獲得します。このミックスが年齢層全体でボリューム成長を維持します。このカテゴリーはファッションの基本から新しい買い物客も引き寄せます。
- 例えば、ルルレモンは耐久性のためにLuxtremeファブリックをデザインし、厳密にテストしており、多くの洗濯や広範な使用にもかかわらず、その形状、四方向ストレッチ、パフォーマンス特性を維持します。
生地とパフォーマンス機能の革新
技術的な繊維は製品価値とリピート購入を高めます。グローバルパフォーマンスウェア市場はより速い素材のアップグレードとともに成長しています。ブランドは湿気を逃がすニットや熱放出構造を使用しています。デザイナーは防臭仕上げやソフトタッチブレンドを追加しています。シームレスな構造が快適さを向上させ、摩擦を減らします。圧縮ゾーンが高強度のルーチン中に筋肉をサポートします。天候に対応したレイヤーがランナーやアウトドアユーザーを助けます。軽量の断熱材がかさばらずに寒冷地での使用をサポートします。UV保護と速乾性のシェルが暖かい気候の需要を拡大します。ブランドは高摩擦エリアでの耐久性も向上させています。より良い機能がコアユーザー向けの高価格帯をサポートします。革新は混雑した棚でブランドがマージンを守るのを助けます。
- 例えば、コロンビアのオムニシェード生地は、UPF 50の保護でUVAおよびUVBの光線をブロックします。
チャネル拡大とダイレクト・トゥ・コンシューマーリーチ
デジタルチャネルはアクセスを広げ、新しい商品を迅速に発売します。グローバルパフォーマンスウェア市場はDTCサイトやマーケットプレイスから利益を得ています。ブランドはデータを活用してサイズや色をより良く計画します。迅速なフィードバックはデザインを改善し、返品の無駄を減らします。インフルエンサーによる商品発表は短期間の需要急増と迅速な販売を生み出します。モバイルファーストのショッピングは衝動買いや再注文をサポートします。基本アイテムのサブスクリプションモデルは安定した収益を追加します。店舗もパフォーマンスゾーンや試着のしやすさにレイアウトをシフトしています。ロイヤルティプログラムは新規ユーザーをリピーターに変えます。国際配送は新興都市センターでの需要を開きます。ブランドは気候や体型のニーズに合わせてフィットをローカライズします。広範なリーチは店舗のトラフィックが減少しても成長をサポートします。
主要トレンドと機会
持続可能な素材と検証済みサプライチェーン
持続可能性はメッセージから購入のフィルターへと移行しています。グローバルパフォーマンスウェア市場では、主張ではなく証拠を求める需要が高まっています。ブランドはリサイクルポリエステルやバイオベースのブレンドを追加しています。また、快適性セグメントのために天然繊維を探求しています。トレーサビリティツールは、工場、染色工場、裁断現場を追跡するのに役立ちます。認証と監査は大手小売業者のリスクを軽減します。よりクリーンな染色方法は水と化学薬品の使用を減らします。修理、再販、回収プログラムは製品寿命を延ばします。このトレンドは明確な価値でプレミアム価格の余地を作ります。ブランドは強力なラベリングとテストで信頼を勝ち取ることができます。厳しい基準を満たすサプライヤーは長期契約を獲得します。この分野は差別化のための強力な機会を提供します。
- 例えば、アディダスはParley Ocean Plasticから作られたPrimeblue糸を使用しており、各ジャージには最大11本のリサイクルプラスチックボトルが含まれています。
女性のパフォーマンスとインクルーシブサイズの拡大
女性のトレーニングやアウトドア参加は増加し続けています。グローバルパフォーマンスウェア市場は、このシフトをターゲットラインで捉えています。ブランドは高衝撃運動のためのより良いサポートを設計しています。また、カバー力、通気性、ポケットの実用性を改善しています。インクルーシブサイズは迅速にアドレス可能なベースを拡大します。フィットツールとバーチャル試着はサイズの不安を軽減します。コミュニティイベントやコーチングプログラムはブランドロイヤルティを構築します。控えめなアクティブウェアも多くの地域で拡大しています。リモートワークのルーチンは快適性を重視したパフォーマンスアイテムの需要を高め続けています。このセグメントは季節を問わず高頻度の購入をサポートします。フィットとサポートを解決するブランドはリピート注文を獲得します。小売業者は自信を持って棚スペースを増やすことができます。
新しいユースケースのためのスマートで適応性のあるパフォーマンスウェア
コネクテッドフィットネスはよりスマートなアパレルへの関心を押し上げています。グローバルパフォーマンスウェア市場は技術的な特徴を通じて価値を追加できます。ブランドはセンサー対応の縫い目や洗えるモジュールをテストしています。温度調節繊維は暑いジムや屋外の暑さをサポートします。相変化仕上げは体の快適さの変動を管理するのに役立ちます。反射性と安全機能は夜間ランナーの需要を得ています。保護性能ウェアは救助や防衛用途で成長しています。ユニフォームのアップグレードも安定した契約量を促進します。カスタムの長さなどのパーソナライゼーションオプションは返品を減らします。このトレンドはデバイスや素材企業とのパートナーシップの機会を作ります。機能が実際の問題を解決する場合、ブランドはより高い価格を設定できます。新しいユースケースはスポーツを超えて職場環境にまで拡大しています。
主要な課題
価格圧力と激しいブランド競争
多くのブランドが同じアクティブウェア購入者を追いかけています。グローバルパフォーマンスウェア市場はピークシーズンに大幅な値引きに直面しています。大手企業は規模を活かしてコストを削減し、競合他社よりも低価格を実現しています。ファストファッションの模倣はスタイルの寿命を短くし、顧客の離脱を増加させます。小売業者は安定した集客を維持するためにプロモーションを要求します。マーケティング費用の増加も1単位あたりの利益を減少させます。小規模ブランドはイノベーションと在庫の深さを資金調達するのに苦労しています。購入者はアプリを使って数秒で価格を比較します。フィット感が異なる場合、無料返品はコストを増加させます。プレミアムブランドは明確な性能主張で価値を守る必要があります。中価格帯のブランドは品質と手頃さのバランスを取る必要があります。競争はチャネル全体でマージンを圧迫します。
サプライチェーンの変動性とコンプライアンスリスク
原材料の変動は計画と価格設定を混乱させます。グローバルパフォーマンスウェア市場は石油ベースの繊維と化学品に依存しています。エネルギーと輸送コストは予告なしに急騰することがあります。工場が能力制限に直面するとリードタイムが延びます。急いで生産された場合、品質問題も発生します。ブランドはより厳しい労働基準と調達基準を満たす必要があります。監査、文書化、トレーサビリティはコストと時間を増加させます。環境に配慮した主張は規制当局や監視団体からの精査を受けます。弱い主張は信頼をすぐに損なう可能性があります。偽造品もオンラインチャネルでブランドエクイティを希釈します。ブランドはより強力な施行と賢いパッケージングセキュリティを必要としています。これらのリスクは発売を遅らせ、運営負担を増加させます。
地域分析
北米
北米は2024年に約33.6%の市場シェアを保持し、強い消費者需要を反映しています。市場規模は2018年の23億4,154万ドルから2024年には36億6,472万ドルに達しました。この地域は2032年までに年平均成長率7.9%で成長すると予測されています。高いフィットネス参加率が安定したアパレル交換サイクルを支えています。アスレジャーの採用は仕事とレジャーの両方で強く続いています。プレミアムブランドは高い購買力のおかげで良好なパフォーマンスを示しています。Eコマースの浸透がアクセスと製品発見を改善しています。生地の性能におけるイノベーションが価値の成長を支えています。
ヨーロッパ
ヨーロッパは2024年に約26.5%の市場シェアを占め、世界で2位にランクされています。地域市場は2018年の18億3,439万ドルから2024年には28億9,064万ドルに拡大しました。予測期間中、年平均成長率8.0%で成長すると予測されています。強いスポーツ文化がランニングやアウトドア活動の需要を支えています。持続可能性への意識が購買決定を形作っています。消費者は認証された追跡可能な素材を好みます。都市生活がアスレジャーの採用を促進しています。ブランドロイヤルティは確立されたラベル全体で高く保たれています。東ヨーロッパは増分的なボリューム成長を追加しています。
アジア太平洋
アジア太平洋は2024年に約24.0%の市場シェアを獲得し、急速な拡大を示しています。市場規模は2018年の15億9,351万ドルから2024年には26億2,002万ドルに増加しました。この地域は世界で最も高い年平均成長率8.7%で成長すると予測されています。都市化の進展がフィットネス参加を促進しています。若い消費者は日常使用のためにパフォーマンスウェアを採用しています。地元ブランドは競争力のある価格設定でシェアを獲得しています。オンラインチャネルは主要経済圏全体で急速に拡大しています。スポーツインフラの投資が長期的な需要を支えています。所得の成長がプレミアムカテゴリーの採用を維持しています。
ラテンアメリカ
ラテンアメリカは2024年に推定10.3%の市場シェアを保持しています。市場は2018年の6億9,999万ドルから2024年には11億2,086万ドルに拡大しました。予測期間中、年平均成長率8.3%で成長すると予測されています。アウトドアスポーツの人気が需要を支えています。フィットネス意識が都市人口全体で改善しています。中価格帯のブランドが販売量を支配しています。地元の製造がコスト管理を助けています。Eコマースの採用が引き続き増加しています。国際ブランドはパートナーシップを通じて拡大しています。経済回復の傾向が緩やかな支出の成長を支えています。
中東
中東は2024年に約4.5%の市場シェアを占めました。市場規模は2018年の2億9784万米ドルから2024年には4億8958万米ドルに拡大しました。この地域は8.7%の強いCAGRで成長すると予測されています。ライフスタイルスポーツやジムからの需要が増加しています。暑い気候が通気性のある生地の必要性を促進しています。プレミアムな国際ブランドは強い魅力を持っています。小売の拡大が視認性とアクセスをサポートしています。政府の健康促進イニシアチブがアクティブなライフスタイルを奨励しています。観光もパフォーマンスアパレルの販売を支えています。
アフリカ
アフリカは2024年に約1.3%の市場シェアを占めており、小規模な市場のままです。市場は2018年の9539万米ドルから2024年には1億3874万米ドルに成長しました。成長は2032年までに6.4%のCAGRで予測されています。都市部でのフィットネスの採用が基礎的な需要を支えています。価格感度が製品ミックスを形成しています。大衆市場ブランドが販売を支配しています。スポーツプログラムが若者の参加を促進しています。流通は国によって不均一です。長期的な成長は収入と小売の発展に関連しています。
市場セグメンテーション:
素材タイプ別
- 天然
- 合成
用途別
- スポーツとレクリエーション
- 救助用途
- 軍事と防衛
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
グローバルパフォーマンスウェア市場の競争環境は、グローバルブランドと地域メーカーの混在により非常に細分化されています。主要なプレーヤーは素材の革新、フィットエンジニアリング、製品の耐久性で競争しています。企業は湿気管理、伸縮性、熱的快適性を向上させるために先進的な生地技術に投資しています。ブランドの強さとデザインの一貫性が成熟市場でのプレミアムなポジショニングを支えています。多くのプレーヤーは、利益率を守り顧客データを収集するために直接消費者向けチャネルを拡大しています。フィットネスコミュニティやスポーツ組織とのパートナーシップが視認性と忠誠心を向上させます。地域企業は価格設定と地域特化のデザインで競争しています。頻繁な製品発売と限定コレクションがリピート購入を促進します。持続可能性の資格も競争を形成します。企業はリサイクル素材と透明な調達を採用しています。全体的な競争は激しく、革新、ブランドの信頼、供給効率が長期的な優位性を推進しています。
主要プレイヤー分析
- Milliken & Company
- Vald’or Apparel
- Konno Inc.
- KTC Limited
- Guilford (LEAR Corporation)
- Task Performance Development
- WSI Sportswear
- VF Image Wear
- Heini Sports Inc.
- GYMFUSE LIMITED
最近の動向
- 2025年11月、アンダーアーマーとステフィン・カリーは、カリーブランドをアンダーアーマーから分離することを発表し、UAがコアパフォーマンスウェアビジネスに再集中できるようにしました。
- 2025年10月、PUMAは2030年までのHYROXワールドシリーズ・オブ・フィットネスレーシングとの長期パートナーシップの早期更新を発表し、独占的なタイトルパートナーとしての地位を確立し、公式パフォーマンスウェアとシューズを供給します。
- 2025年7月、Goldwinの新しいサブレーベルGoldwin 0が最初のパフォーマンスウェアコレクションを発表しました:湿気を逃がすTシャツ、撥水リップストップショーツ、圧縮ハーフタイツ、通気孔付きの軽量バックパック。デザインはボディマッピング(通気と日光露出の最適化のための熱マッピングを使用)され、持続可能な素材(リサイクルプラスチック、タンパク質繊維生地など)を使用しています。
- 2025年3月、アンダーアーマーはNFLの公式フットウェアおよびグローブパートナーとなり、アメリカンフットボールのパフォーマンスアパレルへの関与を強化しました。
レポートのカバレッジ
この調査レポートは、素材タイプ、用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- フィットネスとウェルネスが日常生活の一部となるにつれ、需要が増加します。
- アスレジャーの使用は、スポーツウェアとカジュアルウェアの境界を曖昧にし続けます。
- 合成繊維は耐久性とパフォーマンスの利点により、支配的地位を維持します。
- 持続可能な素材は、大衆ラインとプレミアムラインの両方で広く受け入れられるようになります。
- 女性用パフォーマンスウェアは、より良いフィット感とサポートデザインでより速く成長します。
- アジア太平洋地域は最も強い地域成長の勢いを示します。
- ダイレクト・トゥ・コンシューマーチャネルは、ブランドのリーチとマージンコントロールを拡大します。
- スマートで適応的なアパレル機能は、徐々に商業的に採用されるでしょう。
- 競争が激化し、より速い製品サイクルとイノベーションを促進します。
- 供給効率と信頼性の高いブランドは、長期的な優位性を確保します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パフォーマンスウェア市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、パフォーマンスウェア市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパフォーマンスウェア市場のセグメントはどれですか?
パフォーマンスウェア市場の成長を促進している主な要因は何ですか?
パフォーマンスウェア市場の主要企業はどこですか?
2024年にパフォーマンスウェア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パフォーマンスウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパフォーマンスウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10,924.6 million → 2032: USD 20,427.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パフォーマンスウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パフォーマンスウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパフォーマンスウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パフォーマンスウェア市場市場の成長要因
- 3.3 パフォーマンスウェア市場市場の抑制要因および課題
- 3.4 パフォーマンスウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パフォーマンスウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パフォーマンスウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パフォーマンスウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パフォーマンスウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パフォーマンスウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパフォーマンスウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パフォーマンスウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パフォーマンスウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パフォーマンスウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パフォーマンスウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パフォーマンスウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパフォーマンスウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパフォーマンスウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパフォーマンスウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパフォーマンスウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパフォーマンスウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパフォーマンスウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパフォーマンスウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パフォーマンスウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
