
市場概要:
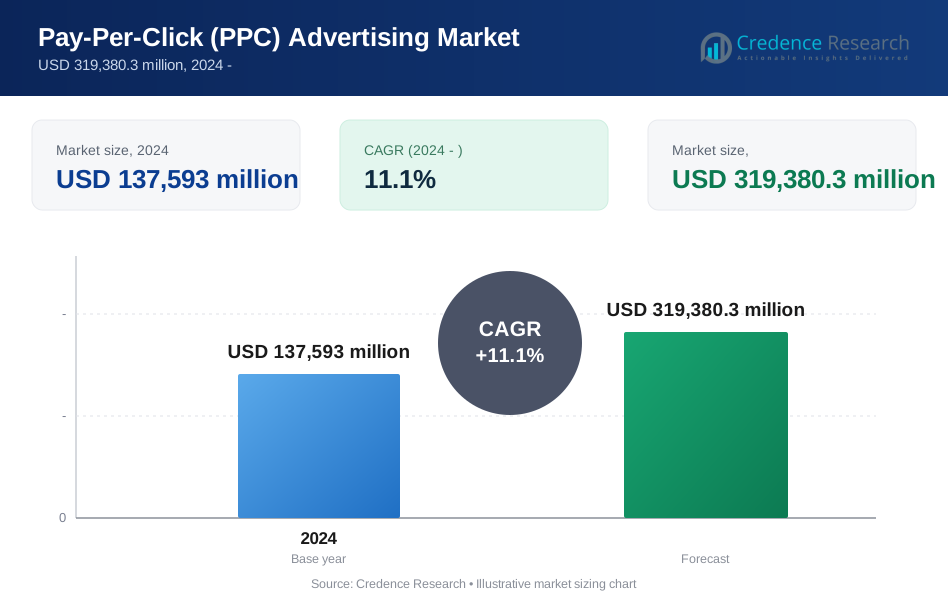
クリック課金型(PPC)広告市場は、2024年の1,375億9,300万米ドルから2032年には3,193億8,030万米ドルに成長すると予測されています。この市場は2024年から2032年にかけて11.1%の年平均成長率を記録すると期待されています。この成長は、デジタル広告支出の増加と業界全体での成果ベースのマーケティング需要の高まりを反映しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| クリック課金型(PPC)広告市場規模 2024 | 1,375億9,300万米ドル |
| クリック課金型(PPC)広告市場、CAGR | 11.1% |
| クリック課金型(PPC)広告市場規模 2032 | 3,193億8,030万米ドル |
測定可能なマーケティング成果への強い需要が、セクター全体でのPPC広告の採用を促進しています。ブランドは正確なオーディエンスターゲティングとリアルタイムのキャンペーン管理を求めています。検索エンジンやソーシャルプラットフォームは広告フォーマットと分析ツールを拡充しています。モバイル利用の増加はクリックベースの広告の視認性とコンバージョン率を高めています。Eコマース企業はトラフィックと売上を迅速に増加させるためにPPCに依存しています。自動化とAIは入札管理とキーワード最適化を改善しています。中小企業は柔軟な予算と迅速なリターンのためにPPCを好みます。
北米は先進的なデジタルインフラと高い広告主成熟度により市場をリードしています。米国は小売、技術、サービス全体での強い採用により支配的です。ヨーロッパは広範な中小企業の参加と強力なオンラインコマースに支えられて続きます。アジア太平洋地域は急速に台頭しており、インターネットユーザーの増加とモバイルファースト市場により推進されています。中国とインドはプラットフォームの革新とスタートアップの成長により強い勢いを示しています。ラテンアメリカと中東はデジタル採用の拡大に伴い勢いを増しています。

市場インサイト:
- 市場は2024年に1,375億9,300万米ドルに達し、2032年には3,193億8,030万米ドルに達すると予測され、CAGRは11.1%で成長しています。
- 北米は成熟した広告技術、高いデジタル支出、強力な企業採用により約40%のシェアでリードしています。
- ヨーロッパは強力な中小企業の参加、Eコマースの成長、規制主導のデジタルシフトに支えられ、約25%のシェアを保持しています。
- アジア太平洋地域はモバイルファーストユーザー、Eコマースの規模、中小企業のデジタル化により約30%のシェアを占め、最も急成長している地域です。
- セグメント別では、検索エンジン広告が高い意図のトラフィックにより約55%のシェアを持ち、モバイルデバイスはスマートフォン主導のエンゲージメントにより約60%のシェアを貢献しています。
市場の推進要因:
測定可能で成果ベースのデジタル広告成果への需要の高まり
ブランドは広告費とビジネス成果の明確な関連を求めています。PPCはクリックとコンバージョンの直接的な追跡を可能にします。マーケターは予算管理と測定可能なリターンを重視します。クリック課金型広告(PPC)市場は、この説明責任の重視から恩恵を受けています。パフォーマンスデータに基づいた迅速なキャンペーン調整をサポートします。企業はキーワードの精度を通じて無駄な支出を削減します。管理チームは透明な指標を持つチャネルを好みます。この需要は業界全体での長期的な採用を支えています。
- 例えば、Googleは、コンバージョントラッキングを利用した自動入札戦略を使用する広告主が手動入札と比較して20〜40%のパフォーマンス向上を達成していると報告しています。さらに、コンバージョンデータを必要とするPerformance Maxキャンペーンを実施することで、同様のコストで平均18%多くのコンバージョンを達成しています。
eコマースの成長とデジタルファーストの顧客獲得戦略
オンライン小売業者はトラフィックの成長のために有料検索に依存しています。PPCは購入意図の瞬間に製品の可視性をサポートします。デジタルネイティブブランドは迅速なオーディエンスリーチに依存しています。クリック課金型広告(PPC)市場はオンライン販売サイクルと一致しています。ブランドが混雑したデジタル棚で競争するのを助けます。季節的なプロモーションは有料リスティングを通じて勢いを増します。最適化により顧客獲得コストが管理可能な状態に保たれます。eコマースの拡大は需要を安定させます。
- 例えば、Amazonの2022年の内部データによると、Amazon Adsを利用する中小企業は売上が30%増加しています。さらに、Amazon Adsは、調査対象の買い物客の35%がその広告サービスを通じて新しいブランドを発見していると報告しています。
検索エンジンとソーシャルメディア広告エコシステムの拡大
主要プラットフォームは有料広告機能を拡大しています。検索エンジンはキーワードと意図のマッチングシステムを洗練させています。ソーシャルメディアプラットフォームはクリックベースのフォーマットを統合しています。クリック課金型広告(PPC)市場はプラットフォームの革新を通じて規模を拡大しています。多様なキャンペーン目標をチャネル全体でサポートします。ビデオとディスプレイ広告は使用ケースを広げます。クロスプラットフォームのリーチはキャンペーンの効率を向上させます。プラットフォームの成長は広告主の参加を促進します。
スケーラブルなマーケティングツールを求める中小企業による採用
中小企業は柔軟でスケーラブルなマーケティングオプションを好みます。PPCは長期的なコミットメントなしに予算管理を可能にします。キャンペーンはビジネス成長の段階に応じて拡大します。クリック課金型広告(PPC)市場はコストに敏感な広告主を引き付けます。地域およびニッチなターゲティングニーズをサポートします。中小企業は大手ブランドに対して可視性を得ます。シンプルなセットアップは参入障壁を低くします。このセグメントは市場の幅を強化します。
市場動向:
キャンペーン管理における自動化とスマート入札の使用拡大
広告主は自動入札戦略を採用しています。プラットフォームは入札の最適化に機械学習を展開しています。スマートツールは手動作業の負担を軽減します。クリック課金型広告(PPC)市場は自動化の使用の増加を反映しています。キャンペーンの効率と一貫性を向上させます。広告主は戦略的な意思決定により集中します。自動化はリアルタイムの入札調整をサポートします。この傾向はキャンペーン実行モデルを再構築します。
- 例えば、Google Adsは、スマート入札が手動入札と比較して平均15%のコンバージョン増加をもたらすと報告しています。
キーワードのみのアプローチからオーディエンスベースのターゲティングへのシフト
広告主はキーワードターゲティングの方法を超えて拡大しています。オーディエンスデータは広告の関連性を高めます。行動インサイトはクリックの質を向上させます。クリック課金型(PPC)広告市場はデータ駆動のターゲティングに適応しています。リマーケティングや類似オーディエンスをサポートします。キャンペーンは購買段階全体でユーザーに届きます。ターゲティングの精度がエンゲージメント率を向上させます。この変化は計画の枠組みを変えます。
- 例えば、あるケーススタディでは、eコマース企業のNomorerackが、ウェブサイトからのカスタムオーディエンスとマルチプロダクト広告を組み合わせることで、クリック率が最大42%増加したことがわかりました。
PPCとオムニチャネルデジタルマーケティング戦略の統合
ブランドはPPCをSEOやソーシャルメディアと連携させます。クロスチャネル戦略はメッセージの一貫性を向上させます。PPCはより広いファネル目標をサポートします。クリック課金型(PPC)広告市場は統合されたマーケティングプランに適合します。それは所有するデジタル資産へのトラフィックを促進します。調整はアトリビューションの正確性を向上させます。マーケティングチームは統一されたパフォーマンスビューを求めます。統合は戦略的価値を強化します。
クリエイティブ最適化と広告フォーマット革新の重要性の高まり
広告主はさまざまな広告クリエイティブを頻繁にテストします。プラットフォームはリッチでインタラクティブなフォーマットをサポートします。視覚的な魅力がクリック行動に影響を与えます。クリック課金型(PPC)広告市場はクリエイティブに焦点を当てて進化しています。それは強力なメッセージの明確さを報います。動的広告はユーザー体験をパーソナライズします。クリエイティブテストは継続的になります。フォーマットの革新はエンゲージメントを高めます。
市場の課題分析:
主要キーワードにおける競争の激化とコスト圧力の上昇
広告主の密度が高いとキーワード競争が激化します。人気のある用語はプレミアム入札価格を要求します。予算効率を維持するのが難しくなります。クリック課金型(PPC)広告市場はマージン圧力に直面しています。それは限られた予算の小規模広告主に挑戦を与えます。コストの変動性が計画の努力を複雑にします。ブランドはより強力な最適化スキルを必要とします。競争の激しさは依然として主要な課題です。
データプライバシー規制とユーザートラッキング能力の低下
プライバシー法はユーザーデータへのアクセスを制限します。サードパーティクッキーの制限はターゲティングの精度に影響を与えます。測定は時間とともに正確性を失います。クリック課金型(PPC)広告市場はコンプライアンスの要求に適応しています。それは新しいアトリビューションモデルを必要とします。広告主はオーディエンスの可視性が低下します。キャンペーンのパーソナライズが複雑になります。規制の変化は運用負担を増加させます。
市場の機会:
インターネット普及率の上昇による新興デジタル市場の拡大
発展途上地域は新しいオンラインユーザーを急速に追加しています。企業はデジタル広告の採用を増やしています。PPCは迅速な市場参入オプションを提供します。クリック課金型(PPC)広告市場はこれらの地域でスケールできます。それは現地の言語と地理的ターゲティングをサポートします。モバイルの使用がクリックベースのエンゲージメントを促進します。早期採用はプラットフォームの忠誠を築きます。新興市場は強力な成長の可能性を提供します。
AI駆動の分析と予測キャンペーンインサイトの進展
AIは予測とパフォーマンス分析を強化します。予測ツールは予算配分を改善します。キャンペーンの決定はよりデータ主導になります。クリック課金型(PPC)広告市場は分析の進展から恩恵を受けます。これは積極的な戦略計画をサポートします。広告主はより深いオーディエンスの洞察を得ます。最適化サイクルは大幅に短縮されます。技術の進歩は新たな価値を解放します。
市場セグメンテーション分析:
価格モデル別
入札型PPCは柔軟な予算管理とオークションの透明性により支配的です。広告主はキーワードの価値と競争に基づいて入札を調整します。このモデルは業界全体でパフォーマンス重視のキャンペーンに適しています。定額型PPCは予測可能なコストでニッチなニーズに応えます。広告主は固定配置と安定したトラフィック目標のためにこのオプションを好みます。クリック課金型(PPC)広告市場は多様なリスクプロファイルに合わせて両モデルをサポートします。広告主がコストの確実性とパフォーマンスの焦点をバランスさせることを可能にします。
- 例えば、Googleのオークションシステムは数分以内に入札の更新を可能にし、リアルタイムのコスト最適化を実現します。
プラットフォーム別
検索エンジン広告は高い意図駆動のトラフィックによりリードしています。ブランドはアクティブな購入検索中のユーザーを捉えます。ソーシャルメディア広告は興味と行動ターゲティングを通じてリーチを拡大します。ディスプレイ広告はパブリッシャーネットワーク全体でブランドの可視性をサポートします。ショッピングやリマーケティングを含むその他はコンバージョン回復を強化します。クリック課金型(PPC)広告市場はプラットフォームの多様性から恩恵を受けます。広告主がフォーマットをキャンペーン目標に合わせることを可能にします。
デバイス別
デスクトップとラップトップは詳細な調査と高価値のコンバージョンをサポートします。企業はB2Bや複雑な購入のためにこのセグメントに依存しています。モバイルはアプリ使用とローカル検索により強い成長を示しています。タブレットは特定のユーザーグループに中程度のエンゲージメントレベルで対応します。クリック課金型(PPC)広告市場はデバイスタイプに応じてキャンペーンを適応させます。デバイスベースの最適化戦略を通じて関連性を向上させます。
セグメンテーション:
- 価格モデル別
- 入札型PPC
- 定額型PPC
- プラットフォーム別
- 検索エンジン広告
- ソーシャルメディア広告
- ディスプレイ広告
- その他(ショッピング、リマーケティング)
- デバイス別
- デスクトップとラップトップ
- モバイル
- タブレット
- 地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
- 北米
地域分析:
北米とヨーロッパ:高いPPC浸透率を持つ成熟したデジタルエコシステム
北アメリカは、ペイ・パー・クリック(PPC)広告市場で最大のシェアを持ち、地域のデジタル広告支出が世界のオンライン広告価値の約40%を占めています。これは、高いインターネット普及率と先進的な広告技術の採用によって支えられています。小売、技術、サービス業界における大企業と中小企業の強力な参加から利益を得ています。アメリカ合衆国は、堅調なeコマース活動と洗練されたパフォーマンスマーケティング戦略に支えられ、PPC支出でリードしています。ヨーロッパは、英国、ドイツ、フランスなどの市場によって推進され、世界のデジタル広告支出の約25%を占めています。地域の成長は、強力な規制監督、プログラマティック広告の採用の増加、従来のメディアからデジタルチャネルへの移行の安定に反映されています。プラットフォームの多様性が高く、検索、ソーシャル、ディスプレイ形式の強力な利用を示しています。
アジア太平洋地域:強力なモバイルとeコマースの勢いを持つ急成長するPPCハブ
アジア太平洋地域は、世界のデジタル広告支出の推定25〜30%を占めており、ペイ・パー・クリック(PPC)広告市場はこの基盤から強力な勢いを得ています。中国、インド、日本、韓国は、大規模なオンライン人口とモバイルファーストの使用パターンを通じて成長を支えています。地域の広告主は、eコマーストラフィックを獲得するために検索広告とショッピング広告に多額の投資を行っています。ローカルプラットフォームとスーパーアプリエコシステムが在庫とターゲティングオプションを広げています。スマートフォンの普及率が高く、アプリ中心の消費者の旅路があるため、モバイルPPCが支配的です。中小企業の急速なデジタル化、オンラインビジネスに対する政府の支援、越境eコマースの流れの増加から利益を得ています。地域の競争は、広告フォーマットの革新を強化するために、グローバルおよびローカルプラットフォーム間で激化しています。
ラテンアメリカおよび中東・アフリカ:デジタル支出が拡大する新興地域
ラテンアメリカは、ブラジルとメキシコを中心に、世界のデジタル広告支出の約5〜7%を占める小規模ながら成長しているシェアを貢献しています。これらの市場の広告主は、マーケットプレイス主導の小売とフィンテックの採用を支援するためにPPC予算を増やしています。中東とアフリカのペイ・パー・クリック(PPC)広告市場は、世界の支出の低〜中程度の一桁のシェアを占めていますが、強力な上昇を示しています。インターネット普及率の上昇、デジタルネイティブの若い人口、スマートシティの取り組みがオンライン広告の利用を支えています。地域ブランドと政府は、アウトリーチ、観光、サービスの促進のために検索およびソーシャルPPCを採用しています。支払いインフラの改善と、グローバルプラットフォームの現地言語とフォーマットへの拡張からの支援を受けています。
主要プレイヤー分析:
- Google LLC (Alphabet Inc.)
- Microsoft Corporation (Bing)
- Meta Platforms, Inc.
- Baidu, Inc.
競争分析:
ペイ・パー・クリック(PPC)広告市場は、技術の深さが強いグローバルデジタルプラットフォーム周辺で高い集中度を示しています。GoogleとMicrosoftは、高度なオークションシステムと分析ツールを通じて検索ベースのPPCをリードしています。MetaとAmazonは、ソーシャルとコマース主導の広告フォーマットを通じて競争を強化しています。これは、データ規模とユーザーの意図アクセスに基づく強力なプラットフォーム差別化を反映しています。主要プレイヤーは、自動化、AIツール、広告主の使いやすさに投資しています。インフラストラクチャとデータ要件のため、参入障壁は依然として高いです。競争は、パフォーマンスの正確性、リーチの質、キャンペーンの最適化の深さに集中しています。プラットフォームの革新は、長期的なリーダーシップポジションを維持します。
最近の展開:
- 2025年10月、GoogleはGoogle Adsの「AIモード」のテストと展開を確認しました。これは、広告が深い会話型の検索結果内に表示される新しい配置です。2025年のアップデートの一環として、Googleは「AI Max」も導入しました。これは、推論能力と自動資産生成を組み合わせるためのキャンペーンアップグレードです。このアップデートにより、広告主は従来のキーワードターゲティングでは対応が難しい複雑な多段階の質問をするユーザーにリーチすることが可能になります。さらに、2025年9月には、GoogleがPerformance Maxキャンペーンの強化されたレポート機能を展開し、広告主に資産レベルのパフォーマンスと検索パートナーの内訳を可視化する機能を提供しました。
- 2025年9月、Microsoft Advertisingは「補足フィード」をグローバルに展開しました。これは、小売広告主の在庫管理を合理化するために設計された検証済みの機能です。このアップデートにより、販売者は価格、説明、カスタムラベルなどの特定の製品属性を再度主要データフィードをアップロードすることなく修正できます。このツールは、フラッシュセールや在庫の変動などの市場変化に迅速に対応するために、Microsoft Audience Network全体で広告コンテンツを即座に更新するオーバーライドレイヤーとして機能します。
- 2025年11月、Meta Platformsは「Partnership Ads 2.0」(旧Branded Content Ads)と新しいCreator Marketplace APIをリリースしました。これらの検証済みのアップデートにより、ブランドはクリエイターと協力する際に広告ヘッダーでブランド名の表示を切り替える能力など、より詳細なコントロールを得ることができます。さらに、MetaはAdvantage+スイートに「Andromeda AI」を統合しました。これは、FacebookとInstagram Reels全体のパフォーマンスを向上させるために、見出しやアスペクト比などのクリエイティブ要素をリアルタイムで最適化する新しい自動テストツールです。
レポートのカバレッジ:
この調査レポートは、価格モデル、プラットフォームタイプ、デバイス使用に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- デジタルコマースの浸透が深まるにつれて、PPCの採用が増加します。
- 自動化が入札と予算管理の実践を再構築します。
- AIツールがターゲティングの精度とコンバージョン率を向上させます。
- モバイルファーストのキャンペーンがより強力な予算配分を得ます。
- クロスプラットフォームのキャンペーン統合が標準的な実践になります。
- プライバシーを重視したターゲティング手法が重要性を増します。
- 簡素化された広告ツールを通じて中小企業の参加が拡大します。
- クリエイティブテストがより高いエンゲージメント成果を促進します。
- 新興市場が広告主の注目を集めます。
- プラットフォーム競争が機能革新を通じて激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のクリック課金(PPC)広告市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ペイ・パー・クリック(PPC)広告市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたペイパークリック(PPC)広告市場のセグメントはどれですか?
ペイ・パー・クリック(PPC)広告市場の成長を促進している主な要因は何ですか?
ペイ・パー・クリック(PPC)広告市場の主要企業はどこですか?
2024年にペイ・パー・クリック(PPC)広告市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クリック課金型広告市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクリック課金型広告市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 137,593 million → forecast year: USD 319,380.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クリック課金型広告市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クリック課金型広告市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクリック課金型広告市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クリック課金型広告市場市場の成長要因
- 3.3 クリック課金型広告市場市場の抑制要因および課題
- 3.4 クリック課金型広告市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クリック課金型広告市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クリック課金型広告市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クリック課金型広告市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クリック課金型広告市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クリック課金型広告市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクリック課金型広告市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クリック課金型広告市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クリック課金型広告市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クリック課金型広告市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クリック課金型広告市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クリック課金型広告市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクリック課金型広告市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクリック課金型広告市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクリック課金型広告市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクリック課金型広告市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクリック課金型広告市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクリック課金型広告市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクリック課金型広告市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クリック課金型広告市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
