
市場概要
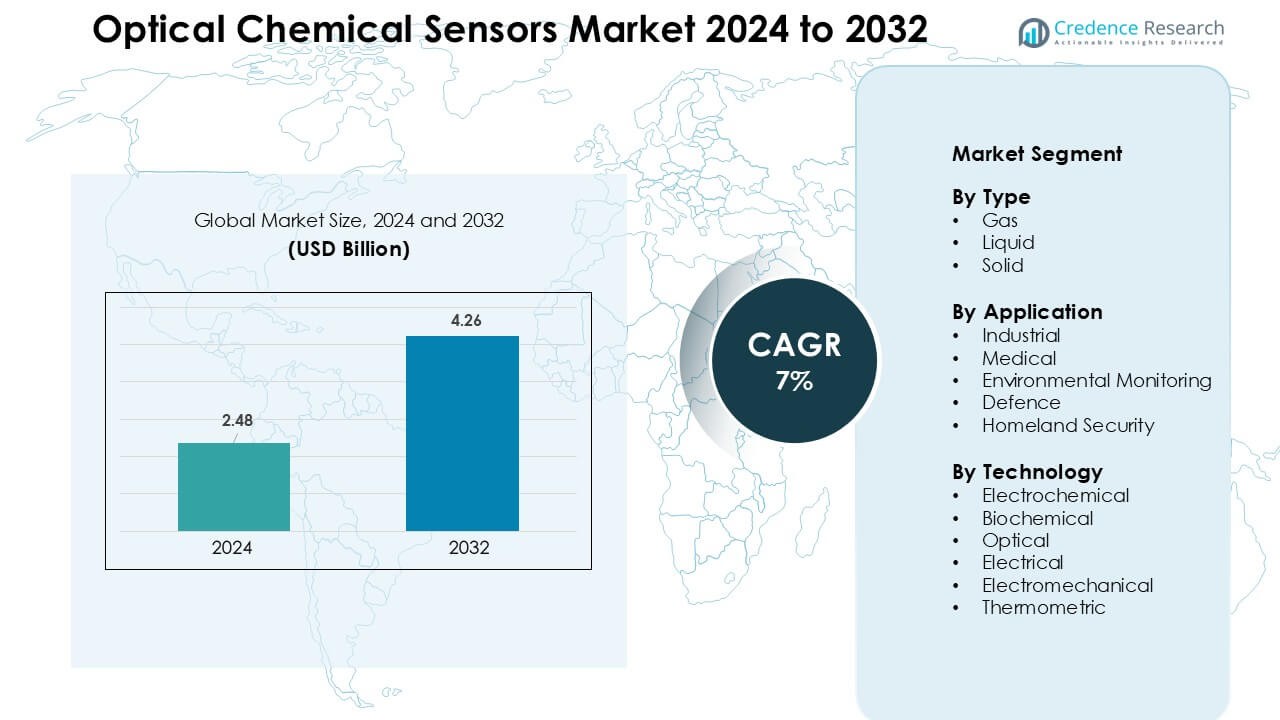
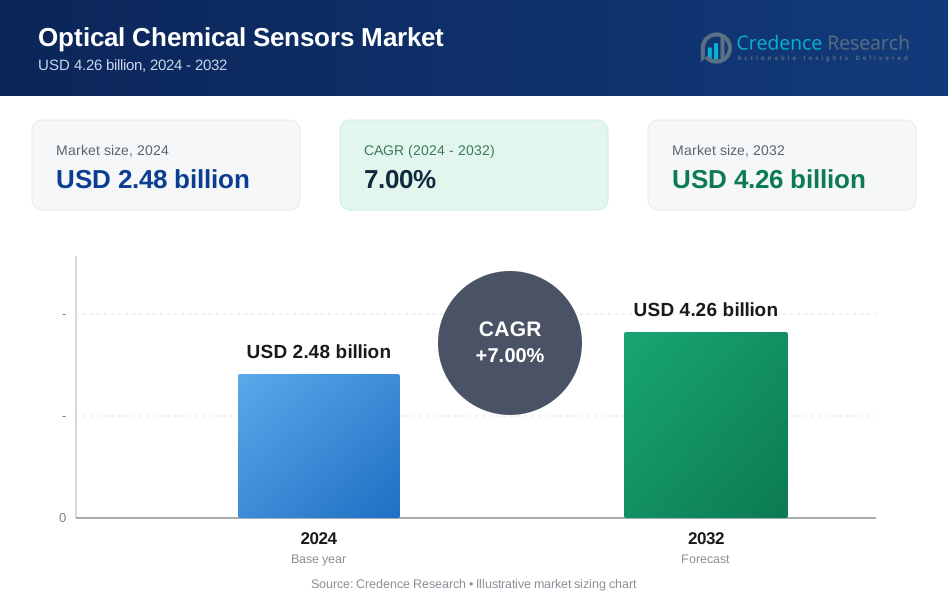
光学化学センサー市場は2024年に24.8億米ドルと評価され、2032年までに42.6億米ドルに達すると予想されており、予測期間中に年平均成長率7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 光学化学センサー市場規模 2024 | 24.8億米ドル |
| 光学化学センサー市場、CAGR | 7% |
| 光学化学センサー市場規模 2032 | 42.6億米ドル |
光学化学センサー市場には、Honeywell International、ABB、Teledyne Technologies、Robert Bosch、Alpha MOS、Siemens、Halma、Emerson Electric、General Electric、Abbott Laboratoriesなどの主要企業が含まれています。これらの企業は、ファイバープラットフォームの進化、生化学検出能力の向上、AI対応の分析の統合によるリアルタイム監視を通じて地位を強化しています。製品の革新、規制遵守、強力なOEMパートナーシップにより、産業、医療、環境アプリケーション全体での拡大を支援しています。2024年には北米が36%のシェアで主要地域としての地位を維持し、高い技術採用、強力な研究開発投資、主要産業における厳しい排出制御および安全規制に支えられています。
市場インサイト
- 光学化学センサー市場は2024年に24.8億米ドルに達し、2032年までに42.6億米ドルに達すると予測されており、年平均成長率7%で成長しています。
- 成長は、産業、医療、環境アプリケーション全体でのリアルタイムガスおよび液体監視の需要増加により牽引され、プロセス安全システムでの強力な採用によりガスセンサータイプが47%のシェアでリードしています。
- 小型化された光学プラットフォーム、AI対応の分析、ファイバーオプティクスの統合が主要なトレンドを形成し、産業が自動化およびリモート監視ソリューションに移行しています。
- 競争は、産業安全、医療、環境監視におけるパートナーシップに支えられた高度な光学精度、センサーの耐久性、統合診断に焦点を当てたグローバルプレーヤー間で依然として強力です。
- 北米が36%のシェアで支配し、次いでヨーロッパが29%、アジア太平洋が25%で続き、産業アプリケーションが排出制御、化学処理、オートメーションプログラムでの採用増加により42%のシェアでリードしています。
市場セグメンテーション分析:
タイプ別
ガスセンサーは、2024年に47%のシェアで支配的な地位を占め、リーク検出、プロセス監視、産業現場での排出制御での強力な採用によるものです。これらのセンサーは、迅速な応答、高感度、過酷な環境での安定した性能を提供し、石油・ガス、化学品、電力施設での需要を増加させています。液体センサーは廃水試験や臨床診断で注目を集め、固体センサーは食品品質検査や材料分析での使用が拡大し、産業がより厳しい汚染基準を採用しています。
- 例えば、INFICONは、冷凍、HVAC、および産業用化学プラントで使用される固定ガス漏れ検出器を提供するリーク検出器およびガス分析装置のグローバルサプライヤーであり、INFICONの機器は世界中で微量漏れの迅速な検出に使用され、施設全体で危険な事故を防ぐのに役立っています。
用途別
産業用途は、2024年に約42%のシェアを占め、より厳しい安全規則、自動化の成長、製造およびエネルギー部門でのプロセス監視ニーズの高まりによって牽引されました。光学センサーが非侵襲的診断、リアルタイムイメージング、臨床分析装置をサポートすることで、医療用途は着実に成長しました。特に都市部での空気と水の品質チェックの増加を通じて、環境モニタリングの採用が増加しました。防衛および国土安全保障市場は、化学剤検出と周辺監視のためにこれらのセンサーを使用し、早期警告システムへの投資が増加しています。
- 例えば、Honeywellは、石油化学プラントや精製所での連続漏れおよび燃焼ガス監視のために使用される28種類のガスを検出する300以上の製品を含む固定および携帯型ガス&フレーム検出器の幅広いポートフォリオを生産しています。
技術別
光学技術は、2024年に約44%のシェアを占める支配的なサブセグメントであり、高精度、電磁干渉への耐性、リモートおよびファイバーベースのセンシングとの互換性を提供します。ガス検出、生物医学イメージング、環境試験での強力なパフォーマンスが、重要施設での広範な設置をサポートしました。生化学的センシングはバイオマーカー検出の需要を通じて進化し、電気化学および電気プラットフォームはコストに敏感なアプリケーションに対応しました。熱ドリフト分析や機械的変化検出が必要なニッチな用途で、電気機械および熱測定技術が成長しました。
主な成長ドライバー
産業全体でのリアルタイム監視の需要増加
継続的かつ正確な化学検出の必要性が、産業、医療、環境部門での光学化学センサーの強力な採用を推進しています。メーカーは、ガス漏れを制御し、化学物質への曝露を防ぎ、石油・ガス、発電所、化学施設でのプロセスの安定性を維持するためにリアルタイム監視に依存しています。医療システムは、迅速な診断スクリーニング、非侵襲的イメージング、ポイントオブケアテストのためにこれらのセンサーを使用しています。環境機関は、従来のツールよりも高精度で空気と水中の汚染物質を追跡するためにファイバオプティックプラットフォームを展開しています。排出、職場の安全、汚染に関する厳しい規制が、産業界に高度な光学センサーの採用をさらに促進しています。その迅速な応答、電磁ノイズへの耐性、過酷な条件に適した特性が、自動化システムやリモート操作に理想的なものとしています。スマートファクトリーの拡大や都市の空気質プログラムの増加に伴い、信頼性の高い光学検出の必要性が世界市場の成長を強化し続けています。
- 例えば、吸収、蛍光、または屈折率変化検出を利用する光学化学センサーは、液体中の金属イオンやバイオ分子の迅速な検出のために実証され、複雑なサンプル準備なしでその場での分析を可能にしています。
医療診断および臨床応用での使用拡大
光学化学センサーは、高感度でバイオマーカー、ガス、生化学的変化を検出できるため、医療診断で強い支持を得ています。病院はこれらのセンサーを光学イメージング、呼気分析、グルコースモニタリング、がんスクリーニングツールに利用しています。非侵襲的な測定能力により、患者の不快感を軽減し、診断のターンアラウンドタイムを加速します。マイクロ流体デバイスやラボオンチップシステムは、緊急医療や在宅医療の現場での携帯型迅速検査をサポートするために光学センシングをさらに統合しています。個別化医療と早期疾患検出の採用が増加することで、精度が向上し、検出サイクルが速い光学プラットフォームの需要が高まっています。慢性疾患の増加は、継続的なモニタリングのために光学バイオセンサーのより広範な展開を促進します。医療が高度なデジタル診断とAI対応の意思決定支援に向かう中、光学センサーは正確でリアルタイムの生化学情報を提供する上で重要な役割を果たします。この拡大する臨床的関連性は、世界中での市場拡大を引き続き強化しています。
- 例えば、ナノフォトニックやプラズモニックセンシングを使用した新しいウェアラブル光学デバイスが開発されており、汗や他の体液を通じて非侵襲的にバイオマーカー(例:グルコース)を継続的にモニタリングすることが可能となり、病院外での継続的な患者モニタリングが期待されています。
環境モニタリングと政府の規制圧力
世界中の政府は環境監視への投資を増やしており、空気や水のモニタリングプログラムでの光学化学センサーの強い需要を生み出しています。これらのセンサーは、VOC、硝酸塩、アンモニア、重金属などの汚染物質を微量レベルで検出し、機関が厳しい環境コンプライアンスの制限を満たすのを助けます。工業プラントは、排出レベルを追跡し、環境への影響を軽減し、規制の罰則を回避するためにこれらのシステムを採用しています。光学センサーは、その安定性、長い運用寿命、最小限のメンテナンスで遠隔地でも機能する能力から好まれています。拡大するスマートシティプロジェクトは、環境ステーションに光学センシングネットワークを統合し、リアルタイムの汚染物質マッピングと公衆衛生リスクアラートを提供しています。気候関連リスクの増加は、温室効果ガスや有害排出物の継続的なモニタリングの必要性を高めています。より厳しいグローバルな持続可能性目標により、光学化学センシングは報告基準を満たし、主要地域での生態保護努力を支援するために不可欠となっています。
主要なトレンドと機会
AI、IoT、ファイバーオプティックプラットフォームの統合
市場は、AI対応の分析、IoTネットワーク、クラウドベースのプラットフォームとの光学センサーの統合から強い勢いを見せています。AIアルゴリズムは信号解釈を強化し、エラーを減少させ、産業および医療システムの高度な予測分析をサポートします。IoT接続は、無線データ転送、リモートキャリブレーション、製造ライン、クリニック、環境ステーションなどの分散環境での継続的なモニタリングを可能にします。ファイバーオプティックセンサーは、その軽量設計、柔軟性、電磁干渉に対する免疫性から人気を集めています。スマートファクトリー、石油掘削装置、危険なサイトでの使用拡大は、自動化された安全システムの機会を創出します。ベンダーは、設置を簡素化し、マルチセンサーネットワーク全体で拡張できるコンパクトで低電力の光学モジュールに投資しています。産業全体でのデジタルトランスフォーメーションの成長は、インテリジェントな光学センシングをシステムインテグレーターやハードウェアメーカーにとって大きな機会としています。
- 例えば、最近の研究を用いた特定の研究では、分散音響センシング(DAS)というファイバ光学センシング技術を機械学習モデルと組み合わせることで、未確認の環境からのデータにおけるイベント認識精度を約83.4%から95.4%に向上させることができることが示されています。
ラボオンチップ技術の小型化と進化
小型で携帯可能な光学化学センサーへの移行は、臨床診断、環境試験、消費者向け電子機器において大きな成長の可能性を開きます。ラボオンチップデバイスは、光学センシング要素をコンパクトな形式に統合し、迅速で低容量の分析を提供するため、ポイントオブケアや家庭でのテストに理想的です。マイクロファブリケーション、ナノフォトニクス、プラズモニック材料の進歩により、検出限界を改善しながら電力要件を削減します。ウェアラブル光学センサーは、バイオマーカー、ガス、及び生理学的指標の継続的な監視のために関心を集めています。小型化はまた、スマート家電、産業用ロボット、モバイル検出ユニットへの展開を可能にします。スタートアップや研究機関は、蛍光、ラマン、ファイバ光学技術を組み合わせたハイブリッド光学生化学デバイスをますます開発し、センシング機能を拡張しています。このトレンドは、診断、食品品質分析、フィールド展開可能な環境ツールにおける新たな商業機会をサポートします。
- 例えば、統合光学検出を使用したマイクロ流体「ラボオンチップ」プラットフォームは、従来のラボアッセイと比較して劇的に減少した150ピコリットルのサンプルボリュームで細菌の感受性を分析することが実証されており、食品安全や臨床診断のための迅速で資源効率の高い微生物テストを可能にしています。
主要な課題
高度な光学センサー技術の高コスト
その精度と信頼性にもかかわらず、高度な光学化学センサーは、複雑な材料、精密な製造、及びフォトニックコンポーネントとの統合により依然として高価です。特に中小規模のメーカーを含む多くの産業が、高級光学プラットフォームへのアップグレード時に予算の制約に直面しています。光源、検出器、校正ツール、データ処理ユニットなどのサポートハードウェアの必要性により、コストも上昇します。電気化学センサーと比較した価格競争力の制限が、農業や地方自治体サービスのようなコストに敏感な産業での採用を遅らせています。メンテナンスと交換費用も長期的な展開をさらに困難にします。ベンダーは、低コストの材料とスケーラブルな生産方法を革新し、価格差を縮小し、世界的な市場浸透を拡大する必要があります。
過酷で複雑な環境における技術的制限
光学化学センサーは、高温、極端な湿度、強い振動、または重度の汚染がある環境での性能課題に直面しています。光学コンポーネントは、腐食性化学物質や高い粒子レベルにさらされると劣化または校正を失う可能性があります。信号干渉、センサー表面の汚れ、及びアライメントの問題が精度と応答速度を低下させる可能性があります。オフショアリグ、鉱山サイト、産業炉などのフィールドアプリケーションでは、センサーの安定性を維持することが困難になります。環境ノイズと変動する光条件が光路に影響を与え、頻繁な再校正が必要です。これらの制限は、より頑丈で自己洗浄型、及び干渉耐性のある設計を開発するよう開発者に促しています。これらの課題が緩和されるまで、最も要求の厳しいアプリケーションでの採用は予想よりも遅く成長する可能性があります。
地域分析
北アメリカ
北アメリカは2024年に光化学センサー市場で約36%のシェアを占め、産業安全、医療診断、環境モニタリングでの強力な採用により主導しました。米国は先進的な製造、高い研究開発費、排出量と職場安全に関する厳しい規制監督により、中心的な拠点であり続けました。医療提供者は迅速な診断と非侵襲的検査のために光バイオセンサーの使用を拡大しました。この地域の石油・ガス部門は、漏れ防止とプロセス制御を強化するために光ガス検出システムに依存しました。スマートシティの空気質ネットワークへの投資の増加が地域市場の拡大をさらに支援しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、厳しい環境政策、強力な産業オートメーション、先進的な医療システムに支えられました。ドイツ、フランス、英国などの国々は、産業排出制御と化学プロセスの安全性を向上させるために光センサーを採用しました。この地域の強力な研究基盤が、光ファイバーセンシングと生物医学診断の革新を加速させました。気候モニタリングと空気質改善への関心の高まりが、環境ステーションでの展開を促進しました。製薬製造の拡大も、精密分析のための光生化学センサーの使用を高めました。低公害技術を促進するEUの支援的な規制が、主要産業全体での市場需要を引き続き強化しました。
アジア太平洋
アジア太平洋は2024年に約25%のシェアを占め、急速な産業拡大、汚染の懸念の高まり、医療投資の増加により最も成長が速い地域であり続けました。中国、日本、韓国、インドは、製造工場、化学処理、環境監視に光センシングシステムを採用しました。政府は都市化と厳しい汚染制御措置により、空気と水のモニタリングイニシアチブを加速させました。病院がイメージングとポイントオブケアテストの能力を拡大するにつれて、医療診断の需要が増加しました。半導体および電子機器製造の成長が、先進的な光センサー統合を支えました。地域のイノベーションハブは、国内および輸出需要の増加に対応するために、小型化および低コストの光センシング技術に投資しました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、ブラジル、メキシコ、アルゼンチンでの産業の近代化と環境モニタリングプログラムの増加により推進されました。石油化学および鉱業の運営は、漏れ検出、職場安全、排出追跡を強化するために光センサーを採用しました。政府は都市汚染の増加により、空気質テストネットワークに投資しました。医療施設は予算の制約にもかかわらず、光ベースの診断機器を徐々に拡大しました。産業がより厳しいコンプライアンスに向かうにつれて、水質モニタリング技術の需要が増加しました。市場の進展は緩やかですが、産業オートメーションと公衆衛生監視への投資の増加が、地域全体での安定した成長を支えると期待されています。
中東・アフリカ(MEA)
MEAは2024年に約4%のシェアを占め、石油・ガス、石油化学、およびセキュリティアプリケーションでの採用に支えられました。湾岸諸国は、パイプラインの安全性と精製所の運営を強化するために、光ガス検出および光ファイバーモニタリングシステムを実施しました。環境機関は、乾燥気候の課題により、水の塩分濃度と空気質の追跡を拡大しました。UAEとサウジアラビアでの医療の成長が、光診断ツールの使用を増加させました。アフリカ地域は汚染モニタリングソリューションへの関心が高まっていますが、コストの制約に直面しています。国土安全保障支出の増加と産業安全規制が、信頼性の高い光化学センシングシステムの需要を引き続き生み出しています。
市場セグメンテーション:
タイプ別
- 気体
- 液体
- 固体
用途別
- 産業用
- 医療用
- 環境モニタリング
- 防衛
- 国土安全保障
技術別
- 電気化学
- 生化学
- 光学
- 電気
- 電気機械
- 熱測定
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
光学化学センサー市場の競争環境には、Honeywell International、ABB、Teledyne Technologies、Robert Bosch、Alpha MOS、Siemens、Halma、Emerson Electric、General Electric、Abbott Laboratoriesなどのグローバルリーダーが強く参加しています。これらの企業は、高精度の光学プラットフォームを進化させ、製品ポートフォリオを拡大し、AI対応の分析を統合して、より迅速で信頼性の高い検出を競っています。多くのプレーヤーは、産業、医療、環境用途に対応するために、小型化および光ファイバーデザインに投資しています。化学工場、医療施設、環境モニタリング機関との戦略的パートナーシップは、市場の到達範囲を強化するのに役立ちます。企業はまた、センサーの耐久性を向上させ、メンテナンスの必要性を低減し、自動化システムとの互換性を高めることに注力しています。リアルタイムモニタリングの需要の増加が、企業にイノベーションを加速させ、主要地域での製造能力を拡大させる要因となっています。
主要プレイヤー分析
- ハネウェル・インターナショナル
- ABB
- テレダイン・テクノロジーズ
- ロバート・ボッシュ
- アルファMOS
- シーメンス
- ハルマ
- エマソン・エレクトリック
- ゼネラル・エレクトリック (GE)
- アボット・ラボラトリーズ
最近の展開
- 2025年11月(および2024-2025年の活動)、テレダイン・テクノロジーズ:テレダインは、環境および科学的センシング市場に供給する新しい光学/イメージングセンサー製品および宇宙対応CMOS/イメージングセンサーを展開しています(発表には2024年のSPIE/VISIONでのテレダインFLIR製品の紹介と、2025年11月13日のテレダインスペースイメージングによるアップスクリーンセンサーおよび評価キットに関する発表が含まれます)。これらの展開は、環境モニタリング、分光法、その他の光学センシングアプリケーションで使用されるテレダインのデジタル/光学イメージングセンサーのポートフォリオを拡大しています。
- 2025年5月、ハネウェル:ハネウェルは、微細な水素漏れをリアルタイムで検出するよう設計された新しい水素漏れ検出器(HLD)ソリューションを発表しました(2025年5月6日に発表されたセンシングソリューション)。ハネウェルは、ガス検出ポートフォリオの一部として光学/赤外線ガス検出製品(例:Searchlineオープンパス赤外線ガス検出器ファミリー)を引き続き市場に投入し、光学化学センシング市場(ガス漏れ検出、産業安全、水素経済)と重なるアプリケーションにおいて企業を位置づけています。
- 2024年、ABBは、スマートウォーターおよび環境モニタリングの提供を拡大するための戦略的な動きとして、革新的な光学センサー企業の買収を発表しました(2024年1月8日付のプレスリリース)。ABBは、化学および排出モニタリングアプリケーションに関連する光学センサー能力(光学アナライザーやハイパースペクトル/レーザー検出を含む)を強化しています。ABBはまた、UviTec光学水アナライザーやレーザーを用いたMobileGuard™ガス漏れ検出などの光学ソリューションを、後続のイベントブリーフィング(ENVEX 2025)で強調しています。
レポートのカバレッジ
この調査レポートは、タイプ、用途、技術、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートはまた、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 産業がよりスマートな安全システムを採用するにつれて、リアルタイム監視の需要が高まるでしょう。
- 医療診断は、より迅速で非侵襲的な検査のために光バイオセンサーの採用を拡大するでしょう。
- 環境機関は、先進的な空気と水の質の追跡のための展開を増やすでしょう。
- 小型化されたウェアラブル光センサーは、医療および消費者デバイスでより広く使用されるようになるでしょう。
- AI駆動の分析は、検出精度を向上させ、予測モニタリングをサポートするでしょう。
- 光ファイバープラットフォームは、過酷で遠隔の産業環境での採用が強化されるでしょう。
- スマートシティプログラムは、継続的な汚染マッピングのために光センサーを統合するでしょう。
- 防衛および国土安全保障は、化学的脅威の検出のためにコンパクトな光ユニットを採用するでしょう。
- 産業オートメーションは、高精度の光センサーモジュールの需要を促進するでしょう。
- 製造業者は、環境の制約を克服するために、頑丈で自己校正する設計に投資するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
光化学センサー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に光化学センサー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた光学化学センサー市場のセグメントはどれですか?
光化学センサー市場の成長を促進している主な要因は何ですか?
光化学センサー市場の主要企業はどこですか?
光化学センサー市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 光学化学センサー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の光学化学センサー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.48 billion → 2032: USD 4.26 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 光学化学センサー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 光学化学センサー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における光学化学センサー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 光学化学センサー市場市場の成長要因
- 3.3 光学化学センサー市場市場の抑制要因および課題
- 3.4 光学化学センサー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 光学化学センサー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 光学化学センサー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、光学化学センサー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 光学化学センサー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 光学化学センサー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は光学化学センサー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 光学化学センサー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 光学化学センサー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 光学化学センサー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 光学化学センサー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新光学化学センサー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の光学化学センサー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の光学化学センサー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の光学化学センサー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の光学化学センサー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの光学化学センサー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の光学化学センサー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの光学化学センサー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 光学化学センサー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
