
市場概要:
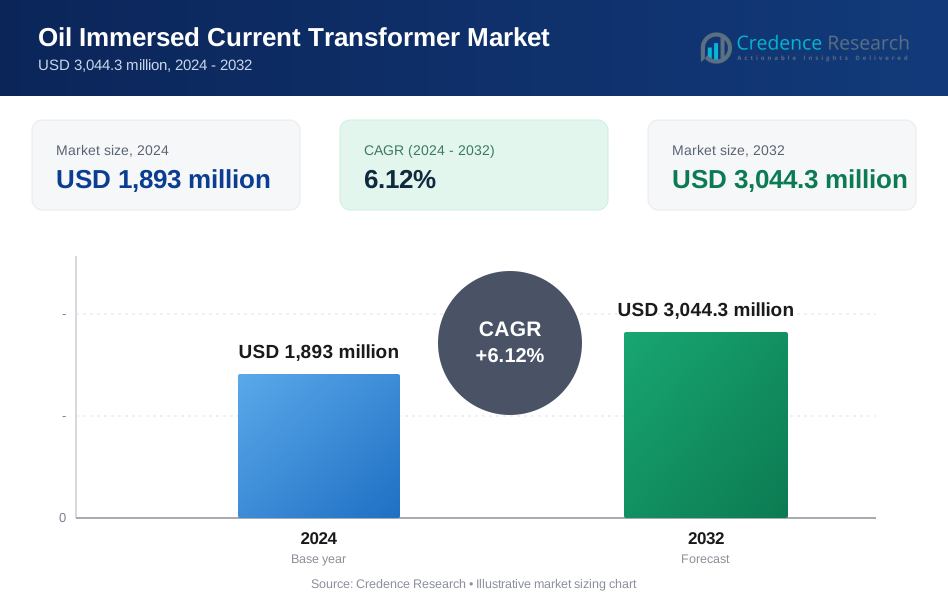
油浸電流変成器市場は2024年に18億9,300万米ドルと評価されました。市場は2032年までに30億4,430万米ドルに達すると予測されています。この成長は、予測期間中に6.12%の年平均成長率を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 油浸電流変成器市場規模 2024 | 18億9,300万米ドル |
| 油浸電流変成器市場、CAGR | 6.12% |
| 油浸電流変成器市場規模 2032 | 30億4,430万米ドル |
市場の成長は、電力需要の増加とグリッドの信頼性の必要性によって促進されています。ユーティリティは、計測精度を向上させるために老朽化した変電所をアップグレードしています。油浸設計は、高負荷条件下で安定した絶縁を提供します。電力ユーティリティは、重要な設置において実績のある技術を好みます。再生可能エネルギーの拡大は、変電所の設置を増加させます。工業プラントは、保護システムのために正確な電流監視を必要とします。都市化は電力消費レベルを引き上げます。グリッドの近代化プログラムは調達サイクルを加速させます。信頼性基準は、電圧クラス全体での採用を強化します。
アジア太平洋地域は、大規模なグリッド拡張プロジェクトによりリードしています。中国とインドは送電アップグレードに多額の投資を行っています。急速な都市成長が新しい変電所の開発を支えています。北米は老朽化したインフラの置き換えにより依然として強力です。ユーティリティは、グリッドの回復力と停電の削減に焦点を当てています。ヨーロッパは再生可能エネルギーの統合によって安定した需要を示しています。新興地域には中東とアフリカが含まれます。これらの地域は、産業成長を支えるために電力ネットワークを拡大しています。安定した政策支援が長期的な採用の見通しを改善します。

市場の洞察:
- 油入電流変成器市場は2024年に18億9300万米ドルと評価され、2032年までに30億4430万米ドルに達すると予測されており、予測期間中に年平均成長率6.12%を記録します。
- アジア太平洋地域は大規模なグリッド拡張プロジェクトにより約42%のシェアでリードしており、北米は交換需要により約26%、ヨーロッパは再生可能エネルギー関連のグリッドアップグレードにより約18%を占めています。
- アジア太平洋地域はまた、都市化、電力需要の増加、中国とインドでの持続的な送電投資に支えられ、最も成長が速い地域であり、約42%のシェアを保持しています。
- 用途別では、広範な変電所の展開により、配電が約55%のシェアを占め、製造業は産業用電力監視のニーズにより約30%を占めています。
- 電圧定格別では、≤ 33 kVシステムが配電ネットワークで約46%を占め、33 kVから≤ 66 kVはサブトランスミッションの使用により約34%を占めています。
市場の推進要因:
世界中での高電圧送電および変電インフラの拡張
電力需要の増加は、地域を超えた新しい送電プロジェクトを推進します。ユーティリティは負荷の増加をサポートするために高電圧変電所を拡張しています。油入電流変成器市場はこれらのアップグレードから恩恵を受けます。油絶縁は高電流環境での精度を保証します。グリッドオペレーターは安全性の理由から実績のある設計を好みます。長い運用寿命はメンテナンス頻度を減少させます。ユーティリティはピーク負荷下での安定した性能を評価します。インフラ資金プログラムは調達サイクルをサポートします。
- 例えば、ABBは世界中の超高電圧変電所をサポートするために、精度クラス0.2Sで最大800 kVまでの油入電流変成器を供給しています。
グリッドの信頼性と正確な電力測定システムへの注目の高まり
電力ユーティリティは保護システムのために正確な電流測定を優先します。故障検出は正確な変成器性能に依存します。油入電流変成器市場はこの優先事項から利益を得ます。油絶縁は一貫した絶縁強度をサポートします。ユーティリティは重要なノードにこれらのユニットを配備します。安定した出力はリレー調整の精度を向上させます。グリッドの信頼性基準は技術的要件を引き上げます。コンプライアンスの必要性は持続的な需要をサポートします。
- 例えば、Siemens Energyは、その油入電流変成器が定格条件下で±0.2%(クラス0.2/0.2S)以内の計量精度を達成し、専用の保護コアはユーティリティ送電ネットワークにおける高故障電流時に5%から10%(例:クラス5Pまたは10P)の合成誤差で信頼性を確保するよう設計されています。
産業用電力消費と重電機器使用の増加
産業施設には信頼性の高い電力監視ソリューションが必要です。重機は安定した電流測定に依存しています。油入電流変成器市場はこれらのアプリケーションをサポートします。油冷設計は高い熱ストレスに対応します。産業ユーザーは連続負荷下での耐久性を重視します。プロセス産業は正確な保護システムに依存しています。電力品質管理は生産性目標をサポートします。産業の拡大は変成器の需要を支えます。
成熟市場における老朽化した電気インフラからの交換需要
多くの変電所は設計寿命を超えて運用されています。ユーティリティは故障リスクを減らすために旧式の変成器を交換します。油入電流変成器市場はレトロフィット活動から恩恵を受けています。油充填ユニットは既存の変電所レイアウトに適合します。交換プロジェクトは停電リスクを軽減します。ユーティリティはアップグレード時に馴染みのある技術を好みます。資産更新プログラムは規制の支持を得ています。長い交換サイクルが安定した需要を確保します。
市場動向:
従来の変成器設計とのデジタル監視インターフェースの統合
ユーティリティは資産の健康追跡のためにデジタル監視を採用しています。センサーは状態に基づくメンテナンス戦略をサポートします。油入電流変成器市場はこの変化を反映しています。ハイブリッド設計は油絶縁とスマート機能を組み合わせます。オペレーターはリアルタイムの性能可視性を得ます。予測アラートは計画外のダウンタイムを減少させます。デジタル統合はライフサイクル計画を改善します。技術の採用は運用制御を向上させます。
- 例えば、日立エナジーはデジタル温度および部分放電センサーを統合し、継続的な監視を可能にし、メンテナンス間隔を10年以上延ばします。
スペース制約のある変電所をサポートするためのコンパクト設計の好み
都市の変電所はスペースの制約に直面しています。ユーティリティはコンパクトな変成器のフットプリントを求めています。油入電流変成器市場は最適化された設計を通じて適応しています。メーカーは性能を損なうことなくサイズを縮小します。コンパクトユニットは設置の課題を軽減します。スペース効率は都市グリッドの拡張をサポートします。設計の革新はレイアウトの柔軟性を向上させます。都市化がこの好みを促進します。
- 例えば、ARTECHEは持続可能な設計を特徴とし、炭素排出量を14%削減し、重量を大幅に軽減して設置を容易にするコンパクトな油入電流変成器(CAシリーズ)を提供し、高いIEC 61869精度(0.1%まで)を維持します。
ユーティリティ調達プロセスを簡素化するための標準化設計の使用増加
ユーティリティは標準仕様を通じて調達を合理化します。標準化はエンジニアリングの複雑さを軽減します。油入電流変成器市場はこのトレンドに沿っています。メーカーはモジュラー製品レンジを提供します。標準ユニットは納期を短縮します。簡素化された設計は設置リスクを低減します。ユーティリティはコストの予測可能性を得ます。調達の効率化はより広範な採用をサポートします。
長寿命とライフサイクルコスト最適化への強調の高まり
ユーティリティは総所有コストを慎重に評価します。長寿命は資本交換の必要性を減少させます。油入電流変成器市場はライフサイクルの焦点に沿っています。油絶縁は長期の運用安定性をサポートします。ユーティリティはメンテナンス介入の削減を重視します。予測可能な性能は資産計画を支援します。ライフサイクルの最適化が購入決定を導きます。信頼性は主要なトレンドとして残ります。
市場課題分析:
油ベースの絶縁システムに関連する環境および安全性の懸念
油漏れは公共事業に環境リスクをもたらします。規制の監視がコンプライアンス要件を増加させます。油浸型電流変成器市場はこれらの懸念に直面しています。公共事業は封じ込めシステムに投資する必要があります。防火基準が設置コストを引き上げます。環境承認がプロジェクトのタイムラインを遅らせます。公衆の監視がプロジェクト計画に影響を与えます。コンプライアンスの複雑さが採用の決定を困難にします。
特定の用途における代替絶縁技術からの競争
乾式およびガス絶縁ソリューションが注目を集めています。これらのオプションは屋内またはコンパクトな変電所に適しています。油浸型電流変成器市場は選択的な競争に直面しています。公共事業は技術間の安全プロファイルを比較します。代替システムは油の取り扱いリスクを軽減します。技術の選択は用途のニーズに依存します。競争圧力が価格戦略に影響を与えます。市場の位置付けには明確な価値の提示が必要です。
市場機会:
新興経済国における電力送電網の拡大
新興経済国はグリッド拡張に多額の投資を行っています。電化プログラムが新しい変電所を推進します。油浸型電流変成器市場はこの成長から利益を得ています。公共事業は新しいグリッドに対して実績のあるソリューションを好みます。油ベースの設計は屋外設置に適しています。インフラ資金が大規模な展開を支援します。電力アクセスの目標が需要を加速させます。長期プロジェクトが安定した機会を生み出します。
再生可能エネルギー統合とグリッドの近代化に関連するアップグレード
再生可能エネルギーはグリッド運用に複雑さを加えます。正確な電流測定がグリッドの安定性をサポートします。油浸型電流変成器市場は近代化のニーズに一致しています。公共事業は再生可能エネルギー施設の近くの変電所をアップグレードします。油絶縁ユニットは変動する負荷をうまく処理します。グリッドのバランス調整には信頼性の高い測定システムが必要です。近代化プログラムが機器のアップグレードをサポートします。エネルギー転換が将来の需要を強化します。
市場セグメンテーション分析:
製品セグメント
巻線型変成器は保護回路での高精度のために支配的です。トロイダル設計はコンパクトなレイアウトと均一な磁束をサポートします。バー型ユニットは変電所での高電流用途に適しています。他の設計はニッチでカスタマイズされた設置に対応します。油浸型電流変成器市場はこの製品の多様性から利益を得ています。公共事業はスペース、精度、負荷のニーズに基づいて設計を選択します。実績のある油絶縁が長寿命をサポートします。製品の選択はシステム設計の優先事項に一致します。
- 例えば、CG Powerは連続熱安定性が定格電流レベルを超える巻線型およびバー型油浸型電流変成器を製造しています。
電圧定格セグメント
定格が≤ 33 kVのユニットは配電網での使用が強いです。33 kVから≤ 66 kVの範囲はサブ送電システムをサポートします。66 kVを超える高電圧ユニットは大規模な電力移送に対応します。各電圧クラスは異なるグリッド要件を満たします。公共事業はネットワークのストレスレベルに合わせて定格を調整します。油絶縁が範囲全体での絶縁安定性を確保します。電圧セグメンテーションが調達計画を導きます。性能の信頼性が重要です。
- 例えば、ゼネラル・エレクトリックは、IECの絶縁および短時間耐電流基準を満たす400 kV以上のネットワーク用の油浸電流変圧器を提供しています。
アプリケーションセグメント
電力配電は広範なグリッドカバレッジにより需要を牽引します。製造施設は保護のために正確な電流測定を必要とします。他の用途には、ユーティリティおよびインフラプロジェクトが含まれます。正確な故障検出と負荷監視をサポートします。産業ユーザーは連続運転下での耐久性を重視します。配電ユーティリティは安定した測定出力に依存します。アプリケーションのニーズが仕様の選択を形作ります。セクターの多様性が需要のバランスを維持します。
セグメンテーション:
製品セグメント
- 巻線型
- トロイダル型
- バー型
- その他
電圧定格セグメント
- ≤ 33 kV
- 33 kV から ≤ 66 kV
- 66 kV
アプリケーションセグメント
- 電力配電
- 製造
- その他
地域セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋と北アメリカ
アジア太平洋は世界需要の約42%を占めています。中国とインドは送電および変電所への投資を通じて拡大を推進しています。都市の成長により主要都市での電力消費が増加しています。ユーティリティは屋外での信頼性のために油浸設計を好みます。製造業の拡大も安定した設備需要を支えています。これらのプロジェクトから油浸電流変圧器市場は規模を拡大しています。北アメリカはグリッド交換プログラムにより約26%のシェアを占めています。
ヨーロッパとラテンアメリカ
ヨーロッパは世界市場の約18%を占めています。ユーティリティは再生可能エネルギーの統合に関連するグリッドのアップグレードに注力しています。老朽化した変電所は信頼性の高い測定機器を必要としています。高電圧ノードには油ベースの設計が依然として好まれています。ラテンアメリカは地域全体で約8%のシェアを持っています。電力インフラの拡大が中程度の成長を支えています。産業の電化が主要経済圏での採用を改善しています。
中東・アフリカ
中東およびアフリカは総需要の約6%を占めています。電力ネットワークの拡張は、新しい変圧器の設置を支援します。湾岸諸国はエネルギー安全保障のために送電容量に投資しています。アフリカ諸国は電化とグリッドアクセスに焦点を当てています。油浸型デザインは過酷な屋外環境に適しています。油浸型電流変圧器市場は長期的なインフラ計画から恩恵を受けています。安定した政策支援が調達の可視性を向上させます。
主要プレイヤー分析:
- ABB
- ゼネラル・エレクトリック
- 日立エナジー
- シーメンスエナジー
- CGパワー・インダストリアル・ソリューションズ
- ARTECHE
- オートマチック・エレクトリック
競争分析:
油浸型電流変圧器市場は、世界の電気機器メーカー間で強い競争が特徴です。大手企業は製品の信頼性、精度、長寿命で競争しています。企業は先進的な絶縁設計と品質試験に投資しています。ポートフォリオの幅広さが複数の電圧クラスに対応するのに役立ちます。地域の製造拠点は迅速な納品サイクルをサポートします。長期的なユーティリティ関係を持つ企業に有利です。アフターセールスサポートが顧客維持を強化します。価格は大規模な入札で競争力を維持しています。技術の信頼性が購入決定に影響を与えます。
最近の展開:
- 2025年12月、ABBはシーメンス・ガメサからGamesa Electricのパワーエレクトロニクス事業を成功裏に買収し、再生可能エネルギー変換分野への大規模な拡大を果たしました。買収された事業は、2025年9月30日に終了した会計年度で約1億4500万ユーロの年間収益を生み出し、二重給電誘導発電機風力コンバータ、産業用バッテリーエネルギー貯蔵システム、ユーティリティ規模のソーラーインバータを含む包括的なパワー変換製品のポートフォリオを含んでいます。この取引により、インド、中国、アメリカ、オーストラリアを含む複数の国で約400人の従業員が加わり、マドリードとバレンシアにある2つの生産施設も含まれました。この買収により、ABBの風力コンバータのサービス可能な設置基盤が約46ギガワット増加し、2030年までに世界の電力の43%を供給すると予測される再生可能エネルギーの世界的な拡大を活用する位置にあります。さらに、ABBはインドでシーメンス・ガメサから風力タービンコンバータとキャビネットの注文をRs 173.55クロールで受注し、低電圧モーターの生産能力を拡大するためにRs 140クロールを投資し、インド市場で新しいIE5効率モーターを発売しています。
- GE Vernovaは2025年10月に、XignuxからProlec GEの残りの50%の株式を52億7500万ドルで買収することを発表しました。この変革的な取引は、規制当局の承認を待って2026年中頃までに完了する予定です。Prolec GEは、変圧器を含むグリッド機器の主要な供給者であり、2025年の収益は約30億ドル、調整後EBITDAマージンは約25%と予測されています。この買収は約50%の現金と50%の債務を組み合わせたバランスの取れたアプローチで資金調達され、GE Vernovaは2028年までに6000万ドルから1億2000万ドルのコストシナジーを見込んでいます。アメリカに5つを含む7つのグローバル製造拠点を持つProlec GEは、データセンターの拡張、再生可能エネルギーの統合、グリッドの近代化イニシアチブからの需要に特に対応し、急成長する北米の変圧器市場に独自の位置を占めています。この戦略的な動きは、エネルギーの風景とグリッドインフラのニーズにおける変革的なシフトによって加速された成長を経験しているGE Vernovaの電化セグメントを大幅に強化します。
- 日立エナジーは、世界的に変圧器事業を強化するために複数の戦略的イニシアチブを実施しています。2025年5月、同社は原子力発電の進化する要件に特化して設計された世界クラスの変圧器ポートフォリオであるTXellenceを発表しました。同社は、765-kV / 400-kV単相250 MVA天然エステル充填油変圧器を成功裏にテストすることで技術的なブレークスルーを達成しました。これはこの電圧と電力レベルで初めてのものであり、生分解性と安全設計による絶縁特性を提供し、超高電圧ACグリッド操作に対応します。2025年6月、日立エナジーはインドでのグリッドインフラ拡張のために765 kV 500 MVA単相変圧器30台を供給する大規模な契約を獲得し、製造はグジャラート州バドダラのマネジャ施設で行われます。同社は2025年10月にHD Hyundai Electricと韓国のクリーンエネルギー移行とエネルギーエクスプレスウェイ戦略を支援するHVDCプロジェクトでの協力に関する覚書を締結し、HD Hyundai Electricは新しい蔚山施設をHVDC変圧器の製造に活用します。さらに、日立エナジーは2025年9月にカナダのヴァレンヌ施設に追加でCAD 2億7000万ドルを投資し、世界最大のHVDC変圧器メーカーの一つであるこの施設を拡張し、最先端の組立ラインと2つの追加の柔軟なコアと巻線供給ラインを含む改善を行い、原子力発電の拡大、グリッド接続プロジェクト、データセンターの成長によって引き起こされる前例のない需要に対応するために生産能力を大幅に向上させます。
- シーメンスエナジーは、世界的な変圧器需要の急増に対応するために二大陸拡張戦略を実行しています。2025年9月、同社はドイツの歴史あるニュルンベルク変圧器工場を拡張するために2億2000万ユーロ(2億5620万ドル)の投資を発表し、バイエルン州首相のマルクス・ゼーダー博士が出席する基礎石式典が行われました。この拡張により、施設の敷地面積は約16,000平方メートル増加し、生産能力は約50%増加し、製造が続く中で350の現代的な雇用を創出します。バイエルン政府は、技術および研究開発資金で最大2,000万ユーロをプロジェクトに支援しており、新しい生産エリアは2028年までに稼働する予定です。このヨーロッパでの拡張を補完する形で、シーメンスエナジーは2024年2月に、ノースカロライナ州シャーロットに初の変圧器生産施設を設立するために1億5000万ドルを投資し、600の地元の雇用を創出することを発表しました。この施設からの最初のパワー変圧器のバッチは2026年初頭に到着する予定であり、2019年以降116%増加した北米市場の変圧器需要の重大な供給不足に対応します。
レポートのカバレッジ:
この調査レポートは、製品タイプ、電圧定格、用途、地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要な用途について説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 送電網と配電網全体で安定した需要を支えるため、グリッド拡張プロジェクトが続くでしょう。
- ユーティリティは、精度と運用の安全性を確保するために、実績のある油絶縁設計を優先します。
- 老朽化した変電所が近代化プログラムを受けるにつれて、交換需要が増加します。
- 再生可能エネルギーの統合により、正確な電流測定システムの必要性が高まります。
- 産業用電力消費は、製造業セクター全体でのアプリケーションの成長を支えます。
- デジタル監視機能は、資産管理の効率を向上させるために採用が進むでしょう。
- 標準化されたユーティリティ仕様が変圧器の設計と調達に影響を与えます。
- 新興経済国は、電化目標を支えるために新しい送電容量に投資します。
- 信頼性と安全基準は、規制された市場全体で厳格に維持されます。
- 長いサービス寿命が、繰り返しの採用と長期的なサプライヤー関係を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
油浸型電流変圧器市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、油浸型電流変圧器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った油浸型電流変圧器市場セグメントはどれですか?
オイル浸漬電流変圧器市場の成長を促進している主な要因は何ですか?
油浸型電流トランス市場の主要企業はどこですか?
2024年に油浸型電流変圧器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 油入電流変成器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の油入電流変成器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,893 million → 2032: USD 3,044.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 油入電流変成器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 油入電流変成器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における油入電流変成器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 油入電流変成器市場市場の成長要因
- 3.3 油入電流変成器市場市場の抑制要因および課題
- 3.4 油入電流変成器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 油入電流変成器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 油入電流変成器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、油入電流変成器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 油入電流変成器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 油入電流変成器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は油入電流変成器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 油入電流変成器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 油入電流変成器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 油入電流変成器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 油入電流変成器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新油入電流変成器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の油入電流変成器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の油入電流変成器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の油入電流変成器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の油入電流変成器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの油入電流変成器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の油入電流変成器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの油入電流変成器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 油入電流変成器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
