
市場概要
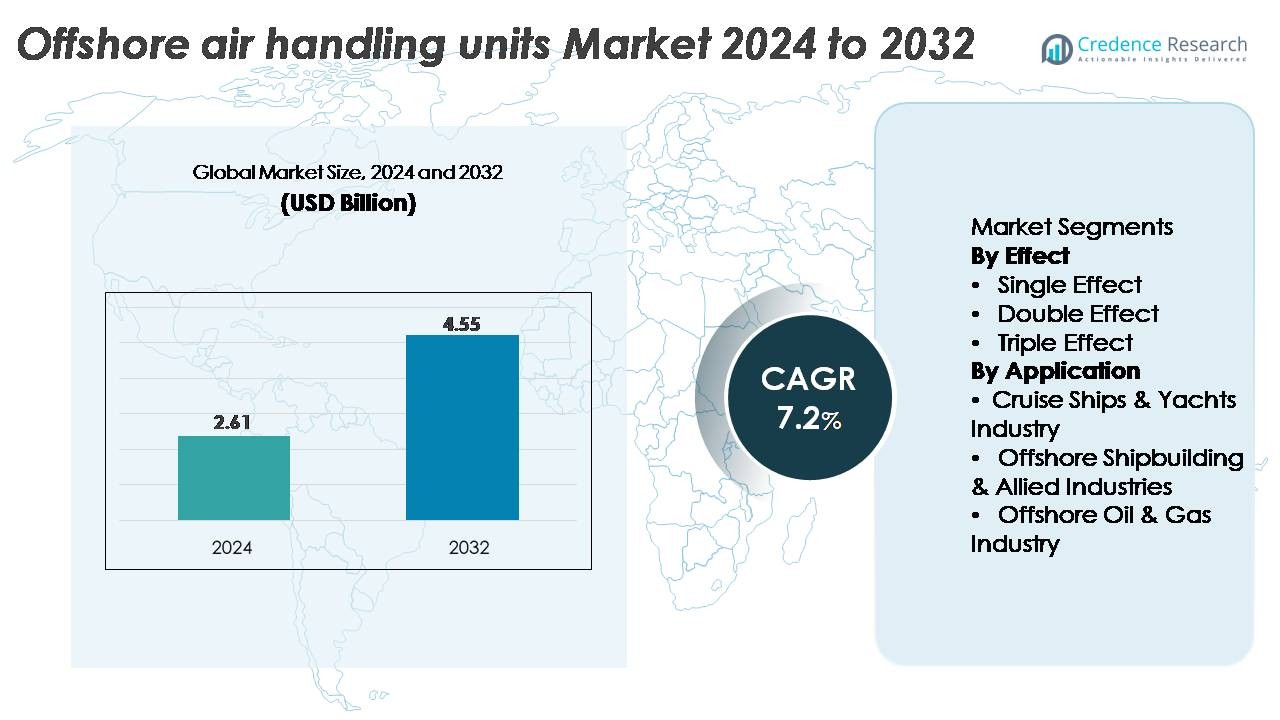
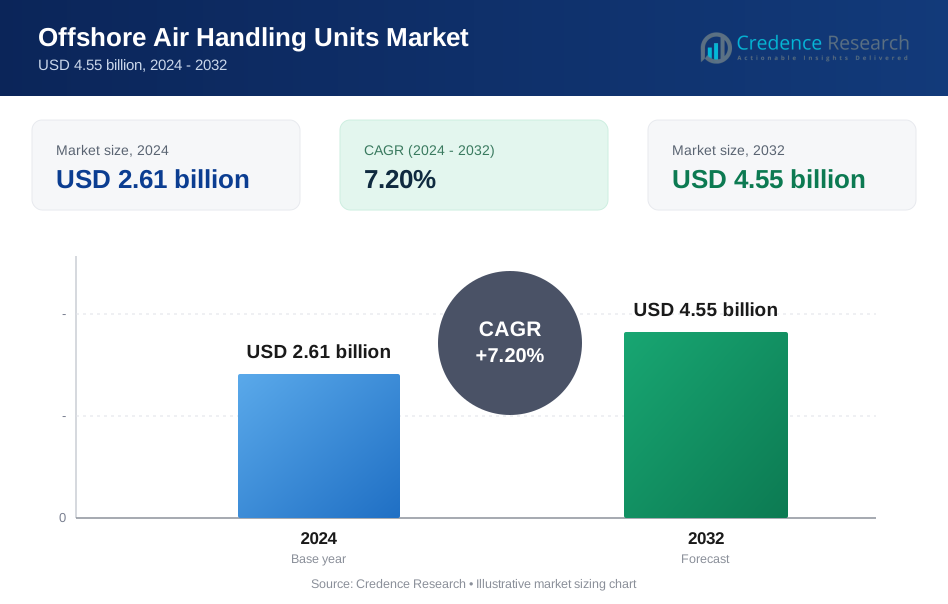
世界のオフショア空調ユニット(AHU)市場は2024年に26億1,000万米ドルと評価され、2032年までに45億5,000万米ドルに達すると予測されており、予測期間中に7.2%のCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オフショア空調ユニット(AHU)市場規模 2024 | 26億1,000万米ドル |
| オフショア空調ユニット(AHU)市場、CAGR | 7.2% |
| オフショア空調ユニット(AHU)市場規模 2032 | 45億5,000万米ドル |
オフショア空調ユニット市場は、キャリアコーポレーション、Thermax Inc.、日立アプライアンス株式会社、ヤザキエナジーシステムズ株式会社、トレイン株式会社、EAW Energieanlagenbau GmbH、Robur Corporation、ジョンソンコントロールズ、センチュリーコーポレーション、Broad Air Conditioning Co. Ltd.などの確立されたHVACおよび海洋環境工学のリーダー間の強力な競争によって形成されています。これらの企業は、耐腐食設計、ATEX/IECEx認証コンポーネント、およびオフショアリグ、FPSO、海洋船舶に特化した高度なエネルギー効率システムに注力しています。アジア太平洋地域は、造船能力の大規模化、強力なオフショア探査活動、急速なオフショア風力拡大により、世界市場を約29%のシェアでリードしており、オフショアAHUの需要と製造力の主要拠点として位置づけられています。
市場の洞察
- オフショア空気処理ユニット市場は2024年に26億1,000万米ドルに達し、2032年までに45億5,000万米ドルに達すると予測されており、予測期間中に7.2%のCAGRを記録しています。
- 市場の成長は、オフショアの石油とガスの拡大、リグや船舶でのHVACの近代化の増加、および腐食に強く爆発防止のAHUが必要な厳しい安全基準によって推進されています。
- 主なトレンドには、省エネルギーのECモーターシステムの採用、予測保守のためのセンサー統合AHU、およびFPSO、オフショア変電所、特殊船舶向けにカスタマイズされたモジュール式海洋グレード設計が含まれます。
- 競争は、キャリアコーポレーション、トレイン社、ジョンソンコントロールズ、日立アプライアンス株式会社、サーマックス社、ヤザキエネルギーシステムズ株式会社などの間で依然として激しく、コンプライアンス重視のエンジニアリングと長寿命のオフショア換気ソリューションに焦点を当てています。
- アジア太平洋地域が29%の地域シェアでリードし、次いで北米が32%、ヨーロッパが27%となっており、シングルエフェクトセグメントが操作の簡便さとライフサイクルコストの低さから製品の採用で優位を占めています。
市場セグメンテーション分析:
効果別
シングルエフェクトのオフショア空気処理ユニットは、エネルギー消費の少なさ、操作設計の簡便さ、オフショア船舶やプラットフォームのコンパクトな機械スペースへの適合性の強さから、最大の市場シェアを持つ支配的なセグメントです。過酷な海洋環境での信頼性とメンテナンス要件の低減により、リグや船舶での標準的なHVAC負荷に好まれています。ダブルエフェクトシステムは、強化された熱性能が必要な場合に注目され、トリプルエフェクトユニットは主に高容量のオフショア処理モジュールでの優れた熱回収効率を求めるニッチな用途に使用されます。
· 例えば、ジョンソンコントロールズのYORK®ソリューションAHUは、モジュールサイズに応じて約1,700から170,000立方メートル毎時の気流容量を提供し、海洋用途に設計されたダイレクトドライブECファンアレイを使用しています。これらのユニットはまた、腐食に強いハウジングとオフショア対応のコンポーネントを備えており、石油プラットフォームやFPSOに適しています。
用途別
オフショアの石油とガス産業は、腐食性のある環境に対応可能な強力なAHUへの継続的な需要、爆発区域のコンプライアンス、固定および浮動設置での24時間換気要件に支えられ、最高の市場シェアを持っています。掘削デッキ、居住モジュール、コンプレッサーエリアの高い空気品質基準が、先進的な海洋グレードシステムの採用を加速させています。クルーズ船や高級ヨットは、プレミアムなHVAC要件を通じて安定した成長を遂げており、オフショア造船や関連セクターは、新造プラットフォームや船舶の改修に統合されたカスタマイズ可能なAHUの需要を促進し、長期的な艦隊の近代化を支援しています。
- 例えば、FläktGroupは、危険なオフショアスペース向けにATEX認証のゾーン1またはゾーン2モーター、制御装置、および電気部品を装備可能な海洋用AHUを設計しています。これらのオフショアユニットは、爆発防止換気システムと安全な運用のための腐食に強い構造を必要とする掘削プラットフォームやFPSOをサポートします。
主要な成長要因:
オフショアインフラの拡大とHVACの近代化
オフショアの石油・ガス探査、FPSOの配備、オフショア風力発電の急速な成長は、海洋グレードの空気処理ユニットの需要を強化し続けています。運用者が厳しい空気品質、安全性、エネルギー効率の規制に準拠するために換気インフラを近代化する中で、腐食に強いハウジング、爆発防止コンポーネント、強化されたフィルタリングを備えたAHUが不可欠となります。オフショアの宿泊モジュール、コンプレッサープラットフォーム、海底支援船の拡大は、安定した温度、湿度、加圧を維持するためのHVACのアップグレードをさらに推進します。また、老朽化したオフショア資産が信頼性のある気流を提供し、エネルギー損失を削減するためにAHUのアップグレードを必要とするため、改修活動が加速しています。このインフラの拡大と高い運用基準が組み合わさり、市場成長の基盤的な推進力となっています。
· 例えば、Johnson Controlsは、腐食に強い316Lステンレススチールフレームと高効率ECファンモーターを備えた海洋用AHUを提供しており、大型ユニットでは15 kWに達する電力定格を持っています。これらのオフショアAHUは、石油プラットフォームやFPSOで一般的な塩スプレーや高湿度環境での長期的な性能を発揮するように設計されています。
職業安全と規制遵守への関心の高まり
オフショア施設は、有害ガス、高塩分、機械的振動のある環境で運用されており、先進的なAHUは作業者の安全と機器の保護に不可欠です。IMO、ABS、DNVの換気基準への準拠は、運用者に対して、厳密に制御された空気処理、HEPA/活性炭フィルタリング、ATEX認証コンポーネントを備えた高性能ユニットの導入を促しています。室内空気の質の向上は、呼吸器問題、汚染、機器の過熱の可能性を減少させ、安定した運用効率に寄与します。掘削リグ、浮体式プラットフォーム、オフショア支援船におけるより厳しい安全規制の施行は、連続的な気流と汚染制御を保証する高度に設計されたAHUへのシフトを促進しており、規制の整合性が主要な成長の触媒となっています。
技術の進歩とエネルギー効率の高いAHUへのシフト
ECモーター、可変風量システム、統合熱回収ホイール、予測モニタリングセンサーなどの新興HVAC技術は、オフショア環境でのAHU性能を再構築しています。エネルギー効率の高い構成は、ディーゼル駆動のリグや船舶の燃料消費を削減し、運用者の脱炭素化目標を直接支援します。スマート制御システムは、気流、湿度、フィルタリング性能のリアルタイム最適化を可能にし、メンテナンスサイクルを削減し、システムの信頼性を向上させます。耐腐食性の複合材料、海洋グレードのコーティング、モジュラーAHUアーキテクチャも、オフショア条件での耐久性と輸送の容易さを向上させます。オフショア運用者がライフサイクルコストの削減を優先する中、エネルギー効率が高くデジタル最適化されたAHUは、重要な採用の勢いを得ています。
- 例えば、NovencoのZerAx® ECファン技術は効率を最大92%まで達成し、騒音レベルを63 dB(A)まで低減します。このシステムは、石油プラットフォームやFPSOでの連続運転を目的としたオフショアHVACユニットに展開されています。
主要なトレンドと機会:
スマートでセンサー統合型、予測型AHUシステムの採用拡大
市場を形成する主要なトレンドは、IoTセンサー、状態監視システム、クラウドベースのパフォーマンスダッシュボードを備えたデジタルインテリジェントAHUへの移行です。これらのシステムは、風量、圧力損失、フィルターの健康状態、振動パターンに関するリアルタイムの洞察を提供し、オフショアリグでのダウンタイムを最小限に抑える予測保守を可能にします。スマートAHUは、オンショアのサービスハブから遠く離れた場所に設置された場合でも、リモート診断をサポートする利点があります。自動制御システムの統合により、変動するオフショアの気象条件下での風量分配とエネルギー使用がさらに最適化されます。運用の継続性とサービスコストの削減を重視するオペレーターにとって、センサーを基にしたAHUは技術的差別化と高級製品の提供に強力な機会を生み出します。
· 例えば、Heinen & Hopmanは、振動レベル、モーター温度、フィルター状態をリアルタイムで追跡する連続状態監視システムをオフショアAHUに統合し、データをVIMEX MonitoringプラットフォームにストリーミングしてリグやFPSOでのリモート診断を可能にしています。
オフショア風力と次世代船舶における機会の増加
オフショア風力発電所、設置船、サービス運用船(SOV)の世界的な拡大は、HVACサプライヤーに新たな機会を創出しています。石油・ガス施設とは異なり、再生可能なオフショア資産は、タービンナセル、電気変電所、乗組員船舶に対して厳格な湿度管理、振動耐性、コンパクトな設計を備えた高性能AHUを必要とします。オフショア風力の容量増加の急速な進展は、寒冷で高湿度の海洋環境で信頼性をもって動作するカスタム設計のAHUの需要を促進します。さらに、ハイブリッド推進と先進的な省エネルギー設計を備えた次世代サポート船は、同様に効率的なAHUを必要とし、軽量でモジュール化されたエネルギー最適化されたHVACソリューションへの扉を開きます。
· 例えば、Carrier Marine & Offshoreは、オフショアHVACシステムにSmartVu™コントロールプラットフォームを装備し、風量、圧力、コイル温度データをリアルタイムで記録し、BACnet/IPを介したリモート診断をサポートし、オフショアリグやFPSOでの予測保守を可能にしています。
腐食耐性とモジュール化されたAHU設計の需要拡大
市場は、極端な海洋気候に特化して設計された材料とデザインへのシフトを目撃しています。ステンレススチール316Lハウジング、海洋グレードのエポキシコーティング、複合部品を備えたAHUは、塩分を含んだオフショア条件下での耐用年数を向上させます。モジュール化されたAHU構成は、狭いプラットフォームスペースでの設置を容易にし、新規建設および改修プロジェクトの両方でますます好まれています。このトレンドは、カスタマイズ可能な構成、迅速な組み立てモジュール、FPSO、ジャックアップ、SOVに合わせたコンパクトユニットを提供するOEMにとっての機会を開きます。資産オペレーターがダウンタイムの削減とサービス性の向上に焦点を当てる中、モジュール化された腐食耐性のあるAHUは競争上の優位性を獲得します。
主要な課題:
過酷なオフショア環境が摩耗、保守、ライフサイクルコストを増加させる
オフショア環境での運用は、AHUを塩水スプレー、湿度の変動、腐食性ガス、継続的な振動にさらし、部品の劣化を著しく加速させます。これらの条件は、頻繁なメンテナンスサイクル、予期しない停止、高いライフサイクルコストを引き起こすことがよくあります。設置とサービスもアクセスが限られているため困難で、専門の技術者とヘリコプター輸送や船舶配備などの高コストの物流が必要です。オフショア環境ではフィルターが早く詰まるため、継続的な換気と汚染制御を確保することが難しくなります。耐久性とメンテナンスの課題を克服するには、先進的な材料、堅牢なエンジニアリング、一貫した保守が必要であり、運用コストが運用者にとって持続的な懸念となります。
高い資本コストとカスタムエンジニアリングの複雑さ
オフショアAHUは厳しい安全性、認証、性能基準を満たす必要があり、陸上ユニットと比較して初期コストが高くなります。防爆モーター、海洋グレードのケーシング、ATEX/IECEx準拠、高効率フィルタリングなどのカスタムエンジニアリングは、生産の複雑さと調達費用を増加させます。小規模な運用者は、統合センサーと自動制御を備えた先進システムを採用する際に予算の制約に直面することがよくあります。特殊な部品とテストが必要なため、製造リードタイムも長くなります。これらのコストとカスタマイズの課題は、特に価格に敏感なプロジェクト開発者やオフショア投資サイクルが変動する市場での迅速な採用を妨げます。
地域分析
北アメリカ
北アメリカは、メキシコ湾の広範なオフショア石油・ガスインフラとFPSO改造およびプラットフォームの近代化への継続的な投資により、オフショア空気処理ユニット市場の約32%を占めています。ABSとOSHAによって設定された厳しいHVAC性能基準は、腐食性の海洋環境向けに設計された耐久性のある防爆AHUの需要を強化します。老朽化したオフショア資産の改修活動の増加は、AHUの交換サイクルをさらに加速させます。東海岸沿いのオフショア風力プロジェクトの成長も、変電所やSOVで使用されるコンパクトでエネルギー効率の高いAHUの追加需要を支えます。
ヨーロッパ
ヨーロッパは市場の約27%を占め、北海、ノルウェー、英国での先進的なオフショアエンジニアリング能力に支えられています。空気質、安全性の遵守、炭素削減に関連する強力な規制は、エネルギー効率の高いECモーター駆動のAHUの採用を促進します。特にドイツ、デンマーク、オランダでのヨーロッパの加速するオフショア風力拡大は、タービンナセル、コンバーターステーション、サービス運用船向けのHVACソリューションの繰り返し需要を促進します。さらに、地域の堅固な造船および改修エコシステムは、オフショア支援船、北極級船、専門の海洋建設でのAHUの安定した設置に寄与しています。
アジア太平洋
アジア太平洋は推定29%のシェアを持ち、マレーシア、インドネシア、インド、中国でのオフショア探査の増加により、最も急成長している地域の一つとして浮上しています。韓国、中国、シンガポールの造船クラスターの拡大は、リグ、FPSO、オフショア建設船向けのモジュラーで腐食に強いAHUの需要を強化します。台湾、日本、韓国での深海プロジェクトと新しいオフショア風力開発への政府支援投資は、高容量ユニットの需要をさらに押し上げます。地域の競争力のある製造エコシステムも、コスト効率の高いAHU生産を支え、APACをグローバルなオフショアHVAC調達の好ましい調達拠点にしています。
中東・アフリカ
中東およびアフリカは世界市場の約8%を占めており、主にサウジアラビア、UAE、西アフリカでのオフショア石油・ガス活動によって推進されています。ペルシャ湾のオフショアプラットフォームは、極端な温度変動、高塩分濃度、継続的な高負荷換気に対応するよう設計されたAHUを必要とします。大規模なオフショア拡張プロジェクトと国家エネルギー投資が、海洋グレードのHVACシステムの持続的な調達を支え続けています。アフリカでは、ナイジェリアとアンゴラでのオフショア開発が、特にFPSOモジュール、宿泊ブロック、掘削支援船における中程度ながら安定したAHUの採用に寄与しています。
ラテンアメリカ
ラテンアメリカは市場の約4%を占めており、主にブラジルのプレサルト層での深海および超深海活動によって支えられています。FPSO艦隊の拡大と主要オペレーターによる継続的なオフショアフィールド開発が、高いろ過効率と耐腐食設計を備えた堅牢なAHUの需要を支えています。メキシコのオフショア探査活動は、プラットフォームや供給船全体での特殊換気ユニットの追加需要に寄与しています。地域の投資サイクルは変動しますが、継続的なオフショア資産開発と改修プログラムが、主要なオフショアフィールド全体で信頼性の高い海洋認証AHUの一貫した必要性を維持しています。
市場セグメンテーション:
効果別
- シングルエフェクト
- ダブルエフェクト
- トリプルエフェクト
用途別
- クルーズ船&ヨット産業
- オフショア造船&関連産業
- オフショア石油&ガス産業
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
オフショア空調ユニット市場の競争環境は、グローバルなHVACメーカー、海洋工学の専門家、オフショア認証換気システムに特化したOEMの混合によって特徴付けられています。主要企業は、耐腐食性材料、ATEX/IECEx準拠、熱回収統合、デジタル制御の気流技術を優先して差別化を強化しています。競合他社は、限られたオフショアスペース内でのより簡単な設置をサポートし、新造船および改修要件の両方に対応するモジュラーAHUアーキテクチャへの投資を増やしています。造船所、EPC請負業者、オフショアオペレーターとの戦略的パートナーシップは、プロジェクトの可視性を高め、長期的なサービス契約を強化します。さらに、メーカーは、オフショアクライアントのライフサイクルコストを削減するために、センサー対応の予測保守対応AHUをポートフォリオに拡大しています。オフショア石油・ガス、風力エネルギー、海上輸送セクターが成長するにつれて、カスタマイズされたエンジニアリング、エネルギー効率の高い性能、グローバルな海洋基準の遵守をめぐる競争が激化し、業界全体での継続的な革新を促進しています。
主要プレイヤー分析
- キャリアコーポレーション
- ジョンソンコントロールズ
- トレイン株式会社
- 日立アプライアンス株式会社(中程度の関連性)
- ハイネン&ホプマン
- ノベンコ マリン&オフショア
- フレクトグループ(フレクトウッズ)
最近の動向
- 2025年9月、トレイン株式会社はニューヨーク市の大規模オフィスビルでの主要な改修プロジェクトを通じて、熱管理と建物の電化へのコミットメントを強調し、改修条件下でのHVACシステムの運用能力を示しました。この能力はオフショア/改修コンテキストにも応用可能です。
- 2025年3月、トレインは高性能冷却および換気アプリケーションを対象とした拡張熱管理システムの一環として、モジュール式の自己完結型HVACユニットを進化させました。
- 2024年1月、キャリアコーポレーションは「メイド・イン・インディア」HVAC製品ポートフォリオを拡大し、空気処理ユニット(AHU)およびファンコイルユニット(FCU)を含め、製造基盤を強化し、グローバルプロジェクト向けのAHUの可用性を向上させました。
レポートのカバレッジ
この調査レポートは、効果、用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制状況、技術進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- オペレーターが深海プロジェクトを拡大し、老朽化したプラットフォームや船舶のHVACシステムをアップグレードするにつれて、オフショア空気処理ユニットの需要が増加します。
- ECモーターと熱回収機能を備えたエネルギー効率の高いAHUは、脱炭素化目標をサポートするために広く採用されるでしょう。
- IoTセンサーと予測保守機能を備えたデジタル化されたAHUは、新しいオフショア設置において標準となるでしょう。
- 腐食に強い材料と海洋グレードのコーティングは、過酷なオフショア環境での機器寿命を延ばすためにより多く使用されるでしょう。
- モジュラーでコンパクトなAHUデザインは、限られた海洋スペースでの設置を簡素化するために人気が高まるでしょう。
- オフショア風力の拡大により、変電所、タービンナセル、SOV艦隊向けの特殊なAHUの新たな需要が生まれるでしょう。
- ハイブリッド推進船と次世代支援船は、高効率でスペース最適化されたAHUの採用を促進します。
- ATEX、IECEx、および海洋基準を満たす認証準拠のAHUは、オペレーター全体で引き続き優先されるでしょう。
- オフショアオペレーターが古いHVACインフラを近代化するにつれて、改修プロジェクトが加速します。
- AHUメーカー、造船所、EPC請負業者間の協力が強化され、オフショア換気ソリューションを提供するためのカスタマイズが進むでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オフショア空気処理ユニットの現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、オフショア空気処理ユニット市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたオフショア空気処理ユニットのセグメントはどれですか?
オフショア空気処理ユニット市場の成長を促進している主な要因は何ですか?
オフショア空気処理ユニット市場の主要企業はどこですか?
2024年にオフショア空気処理ユニット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オフショア空調ユニット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオフショア空調ユニット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.61 billion → 2032: USD 4.55 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オフショア空調ユニット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オフショア空調ユニット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオフショア空調ユニット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オフショア空調ユニット市場市場の成長要因
- 3.3 オフショア空調ユニット市場市場の抑制要因および課題
- 3.4 オフショア空調ユニット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オフショア空調ユニット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オフショア空調ユニット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オフショア空調ユニット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オフショア空調ユニット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オフショア空調ユニット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオフショア空調ユニット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オフショア空調ユニット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オフショア空調ユニット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オフショア空調ユニット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オフショア空調ユニット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オフショア空調ユニット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオフショア空調ユニット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオフショア空調ユニット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオフショア空調ユニット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオフショア空調ユニット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオフショア空調ユニット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオフショア空調ユニット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオフショア空調ユニット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オフショア空調ユニット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
