
市場概要:
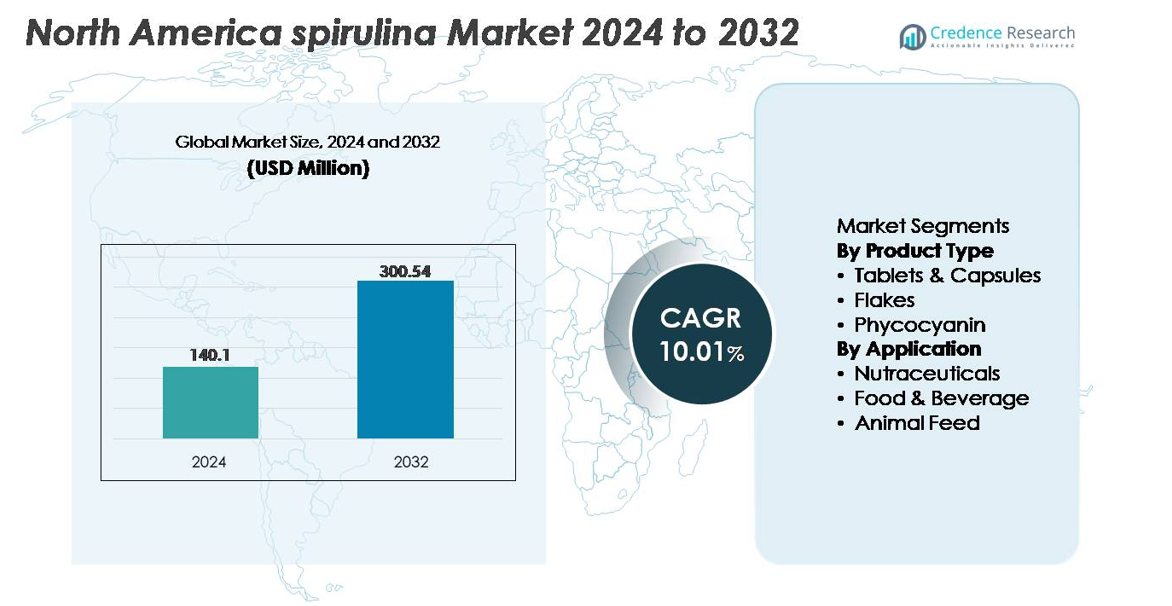
北米のスピルリナ市場は2024年に1億4010万米ドルと評価され、2032年までに3億54万米ドルに達すると予測されており、予測期間中に10.01%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年北米スピルリナ市場規模 | 1億4010万米ドル |
| 北米スピルリナ市場、CAGR | 10.01% |
| 2032年北米スピルリナ市場規模 | 3億54万米ドル |
北米のスピルリナ市場は、Cyanotech Corporation、DOHLER GmbH、Pond Technologies Inc.、Givaudan International SA、DDW、Algenol Biofuels Inc.、Prolgae Spirulina Supplies Pvt. Ltd.、DIC Corporation、Cabassi & Giuriati SpA、Dongtai City Spirulina Bio-engineering Co., Ltd.、Sensient Technologies Corporation、E.I.D. Parry Limited、Echlorialなどの確立された原料メーカーと専門の微細藻類生産者の混合を特徴としています。これらの企業は、色素抽出の進歩、認定オーガニック栽培、栄養補助食品、食品・飲料、天然着色料用途に対応する多様な製品ポートフォリオを通じて競争しています。アメリカは植物ベースのサプリメントに対する高い消費者需要と強力な機能性食品イノベーションエコシステムにより、北米市場の約75%を占め、商業的スピルリナ開発と下流製品統合の中心拠点として位置付けられています。
市場インサイト:
- 北米のスピルリナ市場は2024年に1億4010万米ドルと評価され、2032年までに3億54万米ドルに達すると予測されており、予測期間中に10.01%のCAGRを記録しています。
- 市場成長は主に植物ベースの栄養の採用拡大、食品・飲料における天然青色着色料の使用拡大、栄養補助食品における免疫サポート成分の需要増加によって推進されています。
- クリーンラベルのトレンド、持続可能性に焦点を当てた製品再構成、即飲機能性飲料へのスピルリナの統合が、製品イノベーションを加速する重要な機会を表しています。
- 市場は中程度に分散しており、生産能力、有機認証、色素抽出効率、流通ネットワーク、サプリメントおよび食品メーカーとのパートナーシップによって競争が影響を受けています。
- 地域的には、アメリカがほぼ75%のシェアでリードしており、藻類ベースの栄養補助食品の消費増加に支えられた栄養補助食品セグメントが最大の用途シェアを占めています。
市場セグメンテーション分析:
製品タイプ別
北米のスピルリナ市場は、製品タイプ別では、標準化された投与量、小売および電子商取引チャネルを通じた流通の容易さ、栄養補助食品としての強い受容性により、タブレットとカプセルが最大の市場シェアを持つことが主な要因です。植物性タンパク質、抗酸化物質、デトックスサポートを求める消費者は、日常的な摂取のためにこれらの形式を好みます。フレークはクリーンラベルユーザーにアピールする料理やスムージーの用途で重要性を増しており、フィコシアニンは合成色素からの規制のシフトに伴い、天然の着色剤として急速に拡大しています。
- 例えば、Cyanotechは500 mg形式のハワイアン・スピルリナ・パシフィカタブレットを生産し、年間2億以上のタブレットを製造しており、高ボリュームの栄養補助食品の流通をサポートしています。
用途別
用途別市場は、自然免疫ブースター、ビーガンタンパク質代替品、藻類ベースのウェルネスサプリメントの需要により、栄養補助食品セグメントが最も大きなシェアを占めています。スピルリナの高い栄養プロファイルは、カプセル、パウダー、機能性ブレンドへの広範な統合をサポートします。食品および飲料セグメントは、ブランドがスナックや飲料に天然色素や植物性添加物を組み込むことで成長しており、動物飼料の採用は持続可能な水産飼料やプレミアムペット栄養製品の生産者が色素、栄養吸収、全体的な健康パフォーマンスを改善する代替品を求めることで増加しています。
- 例えば、Cyanotechはタンパク質含有量が100グラムあたり約60〜70グラムに達するハワイアン・スピルリナを生産しており、運動パフォーマンスや免疫サポートのための高価値な栄養補助食品への組み込みを可能にしています。
主要成長要因:
植物ベースの栄養と機能性サプリメントの採用増加
北米における植物ベースおよびビーガンの食事パターンへの移行は、免疫および抗酸化効果を持つ自然な完全タンパク質代替品を求める消費者によってスピルリナの需要を強く支えています。スピルリナはすべての必須アミノ酸、ビタミン、ミネラルを含み、機能性サプリメント、パウダー、即席ミックス製品の濃縮スーパーフード成分として位置付けられています。植物ベースのタンパク質飲料、コラーゲン代替品、ウェルネスショットの強い市場の存在は、消費可能な藻類ベースの製品を強化します。予防医療への注目の高まりと電子商取引を通じた個別化された栄養補助食品の普及は、さらなる採用を促進します。さらに、非遺伝子組み換え、持続可能、最小限の加工成分を好む消費者の認識は、従来の動物ベースのタンパク質に対するスピルリナの価値提案を強化します。メーカーは、フィットネス、デトックス、免疫サポートカテゴリーをターゲットにしたフレーバー付き、チューイング可能、グミ、およびブレンドベースのスピルリナ形式を導入することで活用しています。栄養補助食品ブランドとデジタルヘルスプラットフォーム間のパートナーシップは、製品の可視性を高め、購入決定に影響を与えます。このトレンドは、スピルリナを現代の栄養とウェルネスエコシステムの主流コンポーネントとして確固たる位置に置いています。
- 例えば、Cyanotechのハワイアン・スピルリナは、100グラムあたり60から70グラムのタンパク質含有量を提供し、高密度の従来のタンパク質源に匹敵しながら、植物由来であることを特徴としています。
食品および飲料製造における天然着色料の使用拡大
食品および飲料メーカーが合成染料から離れる中、天然でクリーンラベルの着色料の需要が重要な推進力となっています。これは、規制の強化と化学添加物に対する消費者の注目が高まっているためです。スピルリナ由来のフィコシアニンは、菓子類、乳製品、ベーカリー、飲料、植物ベースのデザートに適した鮮やかな青色の色素を提供し、透明性に焦点を当てたブランド戦略に合致しています。ブランドは、特に子供向けカテゴリーやオーガニック認証商品において、成分の安全性を維持しながら製品の魅力を高めるために、藻類ベースの色素をますます活用しています。強化スナック、プロテインバー、天然着色飲料の増加は、対応可能な市場を拡大しています。安定化技術の革新により、フィコシアニンは高湿度や冷蔵製品を含む幅広い加工条件下で色の完全性を維持できるようになりました。ラベルのシンプルさやアレルゲンフリーの処方を優先する小売業者は、非合成プロファイルのためスピルリナ色素を好みます。北米の消費者が天然代替品にブランドロイヤルティを示す中、スピルリナ色素の統合は、プライベートラベルや主要食品コングロマリットの間で加速し、その産業採用を強化しています。
- 例えば、Givaudanの天然青色成分ポートフォリオは、pHが3.5の飲料の着色を可能にするフィコシアニンの安定性を示し、以前は藻類ベースの着色料に適さなかった酸性飲料カテゴリーでのより広範な応用を可能にしています。
持続可能性の利点と動物および水産養殖飼料における役割の拡大
スピルリナの持続可能な生産属性は、従来のタンパク質源と比較して、土地、水、資源をより少なく必要とするため、特にプレミアム水産養殖およびペットフードセグメントでの動物飼料への組み込みを促進しています。環境圧力の高まりとタンパク質コストの上昇は、生産者が効率的で気候に強い飼料入力を求める動機となっています。スピルリナは、エビ、サーモン、観賞魚、家禽の色素、免疫、成長性能を向上させ、付加価値のある飼料配合を可能にします。自然で抗生物質フリーの肉やシーフードに対する消費者の需要は、藻類ベースの飼料の受容を高めています。ペットの飼い主は、消化や皮膚の健康に利益をもたらすスーパーフードを含む食事をますます好み、スピルリナの専門的なペット栄養における役割を拡大しています。認証プログラムやカーボンフットプリント報告は、フィッシュミールや大豆の責任ある代替品としての使用をさらに促進しています。飼料の革新者がカプセル化および高タンパク質のスピルリナバリアントを開発するにつれて、商業的実行可能性が強化されています。この成分の循環型農業モデルとの整合性と持続可能性開示の増加は、北米の進化する家畜および水産養殖産業における戦略的関連性を強化しています。
主要なトレンドと機会:
クリーンラベル機能性食品とレディトゥドリンクウェルネス製品の拡大
スピルリナ市場を再形成する主要なトレンドは、機能性飲料、プロテインショット、強化スナックバー、植物性乳製品代替品での使用が拡大していることです。健康志向の消費者は、認識可能で最小限の成分と、免疫サポート、デトックス強化、抗疲労機能などの証拠に基づいた利益を持つ製品を求めています。スピルリナは、ヘルスフォーカスのカフェや共同ブランドのフィットネスイニシアチブを通じて注目を集めるレディトゥドリンク形式での視覚的差別化と栄養強化を可能にします。新たな機会には、発酵飲料、エナジートニック、腸の健康をサポートするプレバイオティックブレンドへのスピルリナの統合が含まれます。フードサービス、クイックサービスレストラン、クラフト飲料メーカーは、視覚的に魅力的で栄養価の高いスーパーフード製品の需要増加に対応するために藻類成分を採用しています。ソーシャルメディア主導のウェルネストレンドとインフルエンサー主導の製品発売は、ブランドのリーチを拡大し、主流の採用を加速します。自然抽出物を通じて風味プロファイルを多様化し、藻類の味を隠す能力は、ニッチな健康コミュニティを超えた広範な料理および飲料利用の機会をさらに開放します。
- 例えば、Givaudanの天然色素プラットフォームは、同社の技術文書によれば、コールドフィル飲料アプリケーションで最大180日間持続するフィコシアニンの安定性を示しており、自然に着色された飲料の長期保存可能性を可能にします。
微細藻類の栽培と抽出における技術的進歩
閉ループ栽培システム、制御されたLED照明、精密な栄養素投与、下流抽出における技術的進歩は、スピルリナの収量、純度、コスト効率を向上させています。これらの進歩は、汚染リスクを軽減し、水の投入を削減し、色素とタンパク質の濃度を最適化し、一貫した品質での産業規模の生産を可能にします。自動化とAI対応の監視システムは、成長サイクルを強化し、労働力とエネルギーの制約に直面する北米の生産者の運用コストを削減します。革新的な抽出技術は、フィコシアニンの安定性を高め、酸性飲料や高温処理での使用を広げます。さらに、再生可能エネルギーと廃水回収と統合されたハイブリッド藻類農業の研究は、経済的および環境的利益をもたらします。バイオテクノロジー企業と食品およびニュートラシューティカルメーカーとの技術パートナーシップは、高価値スピルリナ誘導体の商業化を加速します。カスタマイズされた株と特定の栄養プロファイルを生産する可能性は、専門的な治療法、高度なスポーツ栄養、個別化されたサプリメントの処方における機会を創出します。
- 例えば、Pond Technologiesは、AIを活用したバイオリアクターがCO₂の利用を最適化し、藻類バイオマス1メートルトンあたり最大2メートルトンのCO₂を捕捉できると報告しており、持続可能性と生産性の測定可能な利益を示しています。
主要な課題:
高い生産コストとエンドユーザー産業全体の価格感度
その利点にもかかわらず、スピルリナの生産は、制御された栽培条件、エネルギー要件、および高度な抽出プロセスのために依然としてコストがかかります。これらのコストは、従来のタンパク質源や合成着色料に対する価格競争力を制限しています。価格に敏感なカテゴリーの小規模および中規模ブランドは、高価な原料価格のために配合を再考することがよくあります。自動化や汚染防止システムへの資本投資は、新しい製造業者にとっての障壁を作り出します。季節的なエネルギー変動や施設のメンテナンスは、さらに利益率に影響を与えます。市場は、再生可能エネルギーの統合、技術のスケーラビリティの向上、サプライチェーンの最適化を含むコスト合理化戦略をナビゲートする必要があります。価格の下方移動がない場合、製造業者はより安価な添加物にシフトするか、スピルリナの含有量を減らす可能性があり、下流の成長に影響を与えます。消費者の支払い意欲は製品カテゴリーによって異なるため、コスト構造の効率が完全に実現するまで価格の課題は続きます。
風味、保存安定性、および配合制約が広範な受容を制限
味、臭い、および溶解性の制限は、主流の食品カテゴリーにおけるスピルリナの採用における継続的な課題を表しています。藻類の本来の土臭いまたは海洋のようなプロファイルは、特に感覚的な影響が重要な軽い風味の飲料や菓子の形式では、マスキングが必要です。熱、pHの極端、または長時間の光曝露にさらされたフィコシアニン色素の安定性の課題は、適用の多様性を制限します。これらの問題に対処するには、追加の安定剤またはカプセル化が必要なことが多く、配合の複雑さとコストが増加します。天然製品の保存期間の変動は、物流とブランドの一貫性にさらに挑戦します。抽出純度と色素の耐久性を向上させる研究が続く一方で、消費者の食感や後味に対する感受性は依然として影響力があります。製造業者は、配合科学、風味の統合、および微小カプセル化技術に投資して、大量市場の受け入れを達成する必要があります。これらの技術的な障壁を克服することは、スピルリナがニッチなカテゴリーを超えて大容量の毎日の消費者向け包装商品に拡大するために重要です。
地域分析:
アメリカ合衆国
アメリカ合衆国は、北米のスピルリナ市場の大部分を占め、地域収益の約75%を占めています。この支配は、健康とウェルネスに対する高い消費者意識、栄養補助食品および食事補助製品の大規模なユーザーベース、および小売と電子商取引を通じた確立された流通チャネルに起因します。サプリメントに対する強力な規制サポート、高い可処分所得、および植物ベースの栄養の広範な受け入れが、タブレット、カプセル、パウダー、および機能性食品成分としてのスピルリナの需要を促進しています。米国の製造業者とブランドは、特にスピルリナを豊富に含む栄養補助食品やクリーンラベルの食品および飲料製品の配合において革新をリードしており、最大の地域市場としての地位を強化しています。
カナダ
カナダは北米のスピルリナ市場の約15%を占めており、自然でオーガニックなサプリメント、スポーツ栄養、クリーンラベルの食事製品への消費者の関心の高まりから恩恵を受けています。健康意識の向上、免疫サポートや植物ベースの食品の需要の増加、予防的な健康管理への傾向がカナダ人の間で中程度ながらも着実なスピルリナの採用を支えています。規制基準と製品品質の期待は高く、サプライヤーは人間用のスピルリナパウダー、カプセル、フィコシアニンエキスを提供することを奨励しています。総市場規模は米国よりも小さいままですが、カナダの成長はプレミアムで持続可能なクリーンラベルの製品に対してオープンな消費者基盤によって強化されています。
メキシコ
メキシコは現在、北米のスピルリナ市場の小さいながらも成長している部分を占めており、おそらく5%程度です。成長は健康意識の高まり、中産階級の所得の拡大、ニュートラシューティカルや機能性食品の徐々な採用によって促進されています。小売およびオンラインチャネルを通じた栄養補助食品へのアクセスが増えるにつれ、メキシコの消費者はスピルリナのタンパク質、ビタミン、抗酸化作用の利点をより受け入れやすくなっています。さらに、メーカーはコストに敏感なセグメントに対応するため、手頃な価格のサプリメント形式(例:タブレット、パウダー)での機会を模索しています。スピルリナの浸透率は米国やカナダよりも低いですが、植物ベースの栄養に対する認識が高まるにつれ、メキシコは有望な成長の可能性を示しています。
北米のその他の地域(カリブ海、小さな領土、小さな市場)
「北米のその他の地域」にはカリブ海諸国や非主要市場が含まれ、全体の地域スピルリナ市場に対して小さなシェア(おそらく5%未満)を貢献しています。需要は購買力の低さ、補助食品インフラの未整備、スピルリナの利点に対する消費者の認識の限界によって制限されています。しかし、輸入や健康意識の高い消費者、海外在住者コミュニティ、プレミアムセグメントをターゲットにした専門小売業者を通じてニッチな成長が現れる可能性があります。グローバルなサプライチェーンと電子商取引が拡大するにつれ、これらの小さな市場は徐々に露出が増える可能性がありますが、全体のボリュームは米国、カナダ、メキシコの主要市場と比較して控えめなままです。
市場セグメンテーション:
製品タイプ別
- タブレット&カプセル
- フレーク
- フィコシアニン
用途別
- ニュートラシューティカル
- 食品&飲料
- 動物飼料
地理別
- アメリカ合衆国
- カナダ
- メキシコ
- 北アメリカのその他の地域
競争環境:
北アメリカのスピルリナ市場の競争環境は中程度に分散しており、確立された栄養補助食品企業、微細藻類栽培企業、フィコシアニン抽出の専門家、新興のクリーンラベル成分供給者で構成されています。競合他社は独自の栽培システム、純度等級、有機認証、食品および飲料加工業者向けの色素安定性向上を通じて差別化しています。米国の生産者は、水とエネルギーの依存を減らす先進的なクローズドループ栽培と持続可能な水産養殖モデルの恩恵を受けており、カナダのプレーヤーは健康とウェルネス用途のためのプレミアムな認証有機スピルリナに注力しています。食品メーカー、サプリメントブランド、プライベートラベルとの戦略的な協力により、カスタマイズされた処方の共同開発が推進されています。eコマース、サブスクリプション型栄養サービス、インフルエンサー主導のウェルネスイニシアチブを通じたマーケティングにより、ブランドの視認性が拡大しています。競争戦略は、生産能力の拡大、コスト効率の向上、味が中立またはフレーバー付きのスピルリナフォーマットの強化に焦点を当てています。持続可能性とトレーサビリティの期待が高まる中、炭素報告、クリーンな抽出プロセス、再生農業アプローチを統合する企業は、市場での地位を強化しています。
主要プレイヤー分析:
- Cyanotech Corporation
- DOHLER GmbH
- Pond Technologies Inc.
- Givaudan International SA
- DDW
- Algenol Biofuels Inc.
- Prolgae Spirulina Supplies Pvt. Ltd.
- DIC Corporation
- Cabassi & Giuriati SpA
- Dongtai City Spirulina Bio-engineering Co., Ltd.
最近の動向:
- 2025年6月、Cyanotech Corporationは、2025年度第4四半期および通年の収益放送で、バルクスピルリナの売上が前年同期比53%増加したと報告し、ハワイアン・スピルリナ・パシフィカ製品のバルクチャネルでの需要が強まっていることを強調しました。2025年度の年次報告書では、2024年に消費者向けフォーマットを拡大するためにスピルリナグミを導入した後、ハワイアン・スピルリナ・パシフィカが粉末、タブレット、グミの3つのフォーマットで提供されていることを確認しました。
- 2025年4月、Pond Technologies(オンタリオ州、カナダ)は、藻類の成長制御システムに人工知能を統合し、光、栄養素、CO₂吸収などのパラメータを最適化する計画を発表しました。
- 2024年2月、Döhler North Americaは、ジョージア州カータースビルの工場を大規模に拡張し、容量を倍増させ、化合物、抽出物、シロップのための高度な生産ラインを追加してアメリカ市場により良く対応することを発表しました。この拡張された施設は、スピルリナとガーデニアを主要な色源として使用するクリーンラベルの食品および飲料用途のためのサファイアブルーおよびオリビングリーンシステムを含む自然色ポートフォリオをサポートします。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望:
- 消費者が植物ベースおよびクリーンラベルの栄養をますます重視するにつれて、スピルリナの需要は増加します。
- 機能性飲料、強化スナック、自然色製品の配合における採用が強化されます。
- 藻類栽培の技術進歩により、生産コストが低下し、栄養の一貫性が向上します。
- フィコシアニンは、主流の食品ブランドで好まれる自然な青色着色料としての支持を得ます。
- 藻類生産者と栄養補助食品会社の間のパートナーシップが、カスタマイズされた配合開発を加速させます。
- 持続可能なタンパク質代替品が受け入れられるにつれて、プレミアムペットフードおよび水産飼料の用途が拡大します。
- 自然添加物および有機サプリメントに対する規制のサポートが市場浸透をさらに強化します。
- Eコマースおよびサブスクリプションのウェルネスプログラムが消費者のアクセスと継続的な需要を拡大します。
- 風味マスキングおよびカプセル化技術が、大量市場の食品におけるスピルリナの味を改善します。
- 持続可能性報告および炭素排出削減目標が、藻類ベースの成分をメーカーの戦略的優先事項として位置付けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
北米のスピルリナ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、北米のスピルリナ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に北アメリカのスピルリナセグメントの中で、どのセグメントが最も大きなシェアを持っていましたか?
北米のスピルリナ市場の成長を促進している主な要因は何ですか?
北米のスピルリナ市場での主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 北米スピルリナ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の北米スピルリナ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 140.1 million → 2032: USD 300.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 北米スピルリナ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 北米スピルリナ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における北米スピルリナ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 北米スピルリナ市場市場の成長要因
- 3.3 北米スピルリナ市場市場の抑制要因および課題
- 3.4 北米スピルリナ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 北米スピルリナ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 北米スピルリナ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、北米スピルリナ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 北米スピルリナ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 北米スピルリナ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は北米スピルリナ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 北米スピルリナ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 北米スピルリナ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 北米スピルリナ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 北米スピルリナ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新北米スピルリナ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の北米スピルリナ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の北米スピルリナ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の北米スピルリナ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の北米スピルリナ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの北米スピルリナ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の北米スピルリナ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの北米スピルリナ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 北米スピルリナ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
