
市場概要
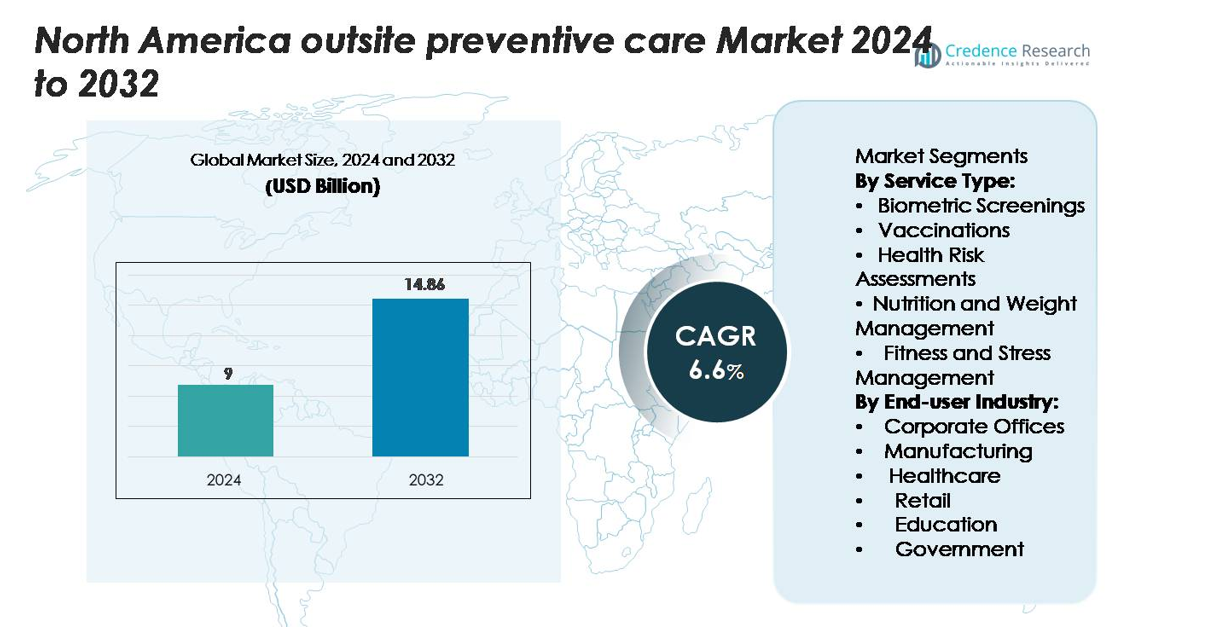
北米のオンサイト予防医療市場は2024年に90億米ドルに達しました。この市場は職場の健康プログラムの着実な採用により、2032年までに148.6億米ドルに達すると予測されています。このセクターは予測期間中に6.6%のCAGRで成長すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 北米オンサイト予防医療市場規模 2024 | 90億米ドル |
| 北米オンサイト予防医療市場、CAGR | 6.6% |
| 北米オンサイト予防医療市場規模 2032 | 148.6億米ドル |
北米のオンサイト予防医療市場の主要プロバイダーは、大規模雇用者向けにバイオメトリック検査、メンタルヘルスプログラム、ウェルネスコーチング、統合オンサイトクリニックサービスに注力しています。トップベンダーは、データ駆動型プラットフォーム、ハイブリッドケアモデル、慢性疾患予防と生産性向上をサポートするスケーラブルな労働力健康ソリューションを通じて存在感を強化しています。米国は強力な雇用者投資とオンサイトウェルネスインフラの広範な採用に支えられ、地域市場で78%のシェアを占めています。カナダは企業および公共部門組織での採用拡大により続き、メキシコは大規模な製造クラスターによる初期成長を示しています。
市場インサイト
- 北米のオンサイト予防医療市場は2024年に90億米ドルに達し、2032年までに148.6億米ドルに達し、6.6%のCAGRで成長します。
- 雇用者の早期リスク検出への注力が強まり、バイオメトリック検査の需要が高まり、サービスタイプセグメントで38%のシェアを占めています。
- デジタルウェルネスツール、ハイブリッドオンサイト・バーチャルケアモデル、メンタルヘルスプログラムが主要な市場トレンドを形成し、参加率とプログラムのスケーラビリティを向上させています。
- 主要プロバイダーが企業、製造業、医療セクター全体で統合オンサイトクリニック、分析プラットフォーム、傷害予防サービスを拡大する中、競争が激化しています。
- 米国が78%の地域シェアで支配し、カナダが19%で続き、メキシコは産業ハブと多国籍職場での成長に支えられて3%を保持しています。
市場セグメンテーション分析:
サービスタイプ別
バイオメトリック検査は、早期リスク検出と基礎健康データに対する強い雇用主の需要により、38%のシェアで支配的な地位を占めています。企業はこれらの検査を利用して慢性疾患の指標を追跡し、高額な緊急請求を削減しています。企業が感染制御プログラムを目指す中で、予防接種が増加し、健康リスク評価は個別の健康計画を支援します。栄養と体重管理は、高代謝リスクプロファイルを持つ職場で注目を集めています。フィットネスとストレス管理サービスは、雇用主が燃え尽き症候群やメンタルヘルスのニーズに対応する中で拡大しています。保険のインセンティブの増加と現場での臨床統合が、すべてのサービスラインでの採用をさらに強化し続けています。
- 例えば、ジョンソン・エンド・ジョンソンは、「Healthy & Me」プラットフォームが、世界中の従業員を対象にデジタルトラッカーを通じて750億歩以上を記録し、バイオメトリックおよびリスク評価プログラムを統合した後、タバコ使用率を約12%から3~4%に削減したと報告しています。
エンドユーザー産業別
企業オフィスは、従業員数が多く、健康インフラへの投資が高いため、42%のシェアで市場をリードしています。雇用主は、定期的な現場ケアプログラムを通じて欠勤率を低下させ、生産性を向上させることを求めています。製造現場は、職場での怪我を減らし、シフトベースの健康アクセスをサポートするために予防サービスを採用しています。医療施設は、労働力の疲労とコンプライアンスのニーズを管理するために利用を拡大しています。小売業と教育部門は、分散したスタッフのために柔軟な現場モデルを採用しています。政府機関は、連邦および州の機関での健康予算の強化に伴い、着実な成長を示しています。
- 例えば、ABBは、工場やプロセス環境での安全性とオペレーターの健康を改善するために、制御室のデザインや自動化システムなどの産業ソリューションに人間工学デザインと人間要因分析を組み込んでいます。
主要な成長要因
雇用主の労働力の健康と生産性への注目の高まり
北米の雇用主は、増加する医療費を削減し、長期的な従業員のパフォーマンスを向上させるために予防ケアを優先しています。多くの組織が、従業員の間で慢性疾患のリスクが増加していると報告しており、現場での検査、コーチング、早期介入プログラムの需要が高まっています。企業はこれらのサービスを採用して欠勤を減らし、労働力のエネルギーを高め、業務の継続性を維持しています。予防ケアはまた、士気の向上、スタッフの離職率の低下、高ストレス環境での仕事満足度の向上をサポートします。大企業は、従業員のアクセスを向上させ、現場外での医療訪問に費やす時間を削減するために現場クリニックを統合しています。雇用主が健康の成果をパフォーマンス指標と結びつける中で、予防プログラムへの投資はさらに増加しています。この変化は、組織が回復力があり健康的な労働力を構築し、生産性の測定可能な向上を得るのに役立ちます。
- 例えば、IBMは、デジタルウェルネスおよび予防ケアプログラムが1年間で2,000,000以上の個別健康エンゲージメント記録を処理し、従業員グループ全体での代謝および心血管リスクの早期特定を可能にしたと報告しています。
保険インセンティブとバリューベースケアモデルの拡大
保険提供者は現在、企業に対して、プレミアム割引や早期リスク検出プログラムの改善されたカバレッジを通じて、現場での予防サービスを利用するよう奨励しています。バリューベースケアモデルは、長期的な医療請求を削減することで雇用主に報酬を与え、予防サービスを経済的に魅力的にしています。保険会社は、バイオメトリックスクリーニング、リスク評価、予防接種活動を、高額な緊急事態や慢性疾患の合併症を最小限に抑えるための重要なツールと見なしています。多くの企業は、健康コーチングやライフスタイル管理プログラムを採用することで、構造化されたインセンティブを受け取ります。保険会社が予防的なコスト管理にシフトするにつれて、現場でのソリューションの需要は小規模および大規模な組織の両方で強化されています。この傾向は、重い医療請求や高リスクの従業員グループに直面する業界全体での採用を加速させます。支払者と職場クリニックの間の協力の増加は、予防の採用をさらに推進し続けています。
- 例えば、Omada Healthは、Cigna、Kaiser Permanente、その他の主要保険会社と提携し、予防ケアおよび慢性管理プログラムに1,000,000人以上のメンバーを登録し、デジタルバイオマーカーを高解像度の間隔で記録して保険会社の償還モデルをサポートしています。
メンタルヘルス、ストレス管理、ライフスタイルプログラムの成長
メンタルヘルスの懸念と職場の燃え尽き症候群の急増は、現場での予防サービスの採用を強く促進しています。雇用主は、特に企業、製造業、医療環境で、ストレス、不安、疲労の増加を目の当たりにしています。この変化は、現場でのカウンセリング、レジリエンストレーニング、ストレス管理プログラム、フィットネスイニシアチブの必要性を高めています。組織は、長期的な従業員の安定をサポートするために、身体的および精神的な健康を統合したホリスティックウェルネスモデルを採用しています。ハイブリッドワークモデルも、睡眠不足、体重の不均衡、低い身体活動などのライフスタイル問題を対象とした柔軟な予防プログラムの需要を押し上げています。企業は、感情的な健康、組織文化、従業員のエンゲージメントを強化するためにこれらのプログラムに投資しています。メンタルヘルスが戦略的なビジネスの優先事項となるにつれて、予防サービスプロバイダーは、マインドフルネスコーチング、エルゴノミック評価、日常の機能を改善するパーソナライズされたウェルネスプランを含むオファリングを拡大しています。
主要なトレンドと機会
テクノロジーを活用した予防ケアとデータ駆動型の健康インサイト
デジタルツールは現在、リアルタイムの健康モニタリング、自動リスク分類、パーソナライズされた介入計画を可能にすることで、現場での予防ケアを強化しています。ウェアラブルデバイス、モバイルアプリ、AIベースの分析は、企業が早期の健康リスクを特定し、特定の従業員グループに合わせたウェルネス戦略を策定するのに役立ちます。プロバイダーは、バイオメトリックデータを追跡するためのデジタルダッシュボードを統合し、ハイブリッドケアオプションを提供することで現場モデルを強化し、仮想と物理のトレンドを組み合わせ、雇用主がプログラムの成果を測定し、将来の投資を洗練するのを支援します。テレヘルス拡張サービス。この統合は、継続的なモニタリング、プログラム参加率の向上、リモートまたはシフトベースの従業員へのアクセス向上の機会を生み出します。テクノロジーの採用が進むにつれて、現場での予防ケアは、あらゆる規模の組織にとってよりスケーラブルで費用対効果の高いものになります。
- 例えば、Fitbitは22億時間以上の睡眠トラッキングデータを分析したと報告しており、これはそのまま睡眠プロファイル分類システムのような高度な予防ケア機能の開発をサポートしています。
統合型オンサイトクリニックと多専門ウェルネスセンターの採用拡大
組織は、医療ケア、メンタルヘルスサポート、ライフスタイルプログラム、予防接種、慢性疾患カウンセリングを一つの場所で提供する統合型オンサイトクリニックをますます設立しています。これらの多専門センターは利便性を向上させ、予防プログラムへの従業員の参加を促進します。雇用主は、統合モデルを外部医療依存を減らし、健康問題の早期発見を改善する長期的な投資と見なしています。プロバイダーも栄養カウンセリング、理学療法、ストレス管理、エルゴノミクス評価を含むサービスを拡大しています。このエコシステムは、フルサービスプラットフォームと調整されたケアモデルを提供するベンダーにとって大きな成長機会を生み出します。大規模または分散した労働力を持つ企業は、一貫したケアの提供と強力な労働力の関与を確保するために多サービスセンターを採用しています。統合型ウェルネスエコシステムの台頭は、オンサイト予防ケアを将来の企業健康戦略の中核要素として位置づけます。
- 例えば、Premise Healthは800以上のウェルネスセンターで数百万人のメンバーにサービスを提供しており、多サービスクリニックモデルの強力な利用を示しています。
怪我の予防と労働力の安定を求める高リスク産業における機会
製造業、物流、小売、医療セクターは、高い怪我率、シフト疲労、エルゴノミクスリスクのため、オンサイト予防ケアへの関心が高まっています。これらの産業は、身体的負担、筋骨格系の健康、代謝状態の継続的な監視が必要です。プロバイダーは、職場での事故を減らすために、エルゴノミクストレーニング、筋力強化セッション、怪我予防ワークショップ、オンサイト理学療法などのターゲットプログラムを提供しています。企業はこれらのサービスを利用して生産性を保護し、従業員の長寿命化を図り、労働者補償請求を減らしています。この需要は、職業健康に特化した予防ケアベンダーにとって強力な機会を開きます。身体的に要求の高い産業で労働力不足が増加する中、雇用主は熟練労働者を保持し、一貫した運用出力を維持するために予防プログラムを強化しています。
主要な課題
高い導入コストと小規模企業での採用の限界
大企業がオンサイト予防ケアに投資する一方で、中小企業は高い初期コストに苦しんでいます。オンサイトクリニックの設置、専門スタッフの雇用、機器の維持は、小規模な雇用主の予算を超えることがよくあります。多くは構造化された予防プログラムの代わりに基本的なウェルネスイニシアチブに依存しています。限られたスペース、リソースの制約、低い規模の経済も採用を遅らせています。プロバイダーはモジュラーまたは共有オンサイトサービスを提供しようとしますが、カバレッジのギャップが残ります。コストの壁は市場の拡大を制限し、何百万もの中小企業の従業員へのアクセスを減らしています。強力な財政的インセンティブや補助モデルがない限り、小規模企業での採用は引き続き遅いペースで成長し、労働力全体での予防ケアアクセスに格差を生み出します。
予防プログラムにおける従業員の低いエンゲージメントとプライバシーの懸念
雇用主の投資にもかかわらず、多くの従業員はプライバシーの懸念やデータの悪用を恐れて、社内健康プログラムへの参加をためらっています。従業員は、生体データが雇用主や保険会社と共有されることを心配しており、これがスクリーニングやリスク評価へのエンゲージメント率を低下させています。また、時間の制約、認識不足、またはメンタルヘルス参加に対するスティグマの認識から、ウェルネス活動への関心が低い従業員もいます。これらの問題は予防プログラムの効果を制限し、測定可能な成果を減少させます。プロバイダーは、信頼を築くために強力なデータプライバシーの枠組み、透明なコミュニケーション、個別のエンゲージメントツールに投資する必要があります。これらの懸念に対処しない限り、参加レベルは停滞し、長期的なプログラムの影響を弱める可能性があります。
地域分析
アメリカ合衆国
アメリカ合衆国は、ウェルネス、慢性疾患管理、メンタルヘルスプログラムへの強力な雇用主の支出に支えられ、北米の社内予防ケア市場で78%のシェアを占めています。大企業は、医療請求を削減し、労働力の生産性を向上させるために社内クリニックを採用しています。肥満、ストレス、ライフスタイル関連のリスクの高い有病率は、生体スクリーニング、予防接種、構造化された健康評価の需要を強化しています。米国の企業は、デジタルツール、遠隔医療、データ駆動型ウェルネスプラットフォームを職場環境に統合することでもリードしています。保険のインセンティブの拡大、予防ケアへの規制の注目、労働力の健康意識の高まりが、国のリーダーシップの地位を強化し続けています。
カナダ
カナダは19%の市場シェアを持ち、企業、製造業、公共部門の職場での予防サービスの雇用主による採用の増加により推進されています。組織は、慢性疾患の早期発見と労働力の健康向上に焦点を当てており、医療利用の圧力が増しています。オフィスや工業サイト全体で、予防接種、エルゴノミクスプログラム、メンタルヘルスサポートの需要が高まっています。カナダの雇用主は、社内サービスとバーチャルウェルネスプラットフォームを組み合わせたハイブリッド予防モデルにも投資しています。公衆衛生への政府の強調と強力な職場安全規制が、予防の採用をさらに促進しています。労働力のストレスと慢性疾患リスクが増加する中、カナダは構造化された社内ケアソリューションへの投資を拡大しています。
メキシコ
メキシコは3%のシェアを占めており、北米の他の地域と比較して社内予防ケアの初期段階の採用を反映しています。大規模な製造工場や多国籍企業が需要を牽引し、けがの予防、疲労管理、慢性リスクの削減に焦点を当てています。自動車、電子機器、物流部門の雇用主は、生体スクリーニング、栄養指導、職場フィットネスプログラムを導入して、労働者の安定性を向上させています。中小企業では予算の制約から採用が遅れていますが、医療費の上昇と予防ケアの利点に対する認識の高まりが投資を引きつけています。産業活動が拡大する都市部は、社内ウェルネスプログラムの成長の可能性が最も高いです。
市場セグメンテーション:
サービスタイプ別:
- 生体スクリーニング
- 予防接種
- 健康リスク評価
- 栄養と体重管理
- フィットネスとストレス管理
エンドユーザー産業別:
- 企業オフィス
- 製造業
- 医療
- 小売
- 教育
- 政府
地理別
- アメリカ合衆国
- カナダ
- メキシコ
競争環境
北米のオンサイト予防ケア市場における競争環境は、専門的なウェルネスプロバイダー、オンサイトクリニック運営者、職業健康企業、デジタルヘルスプラットフォームの混在が特徴です。主要なプレーヤーは、大規模な企業や産業労働力に合わせたバイオメトリックスクリーニング、メンタルヘルスサポート、ライフスタイルコーチング、統合クリニックサービスを拡大することで競争しています。ベンダーは、データ駆動型のウェルネスプラットフォーム、リモートモニタリングツール、オンサイトとバーチャルのエンゲージメントを組み合わせたハイブリッド予防モデルを通じて地位を強化します。企業は参加率の向上、パーソナライズされたケアプランの強化、医療請求の測定可能な削減を目指しています。保険会社、技術企業、大規模雇用者との戦略的パートナーシップは、複数の職場にプログラムを拡大するのに役立ちます。メンタルヘルスソリューション、エルゴノミック評価、慢性リスク管理の需要が高まる中、企業は身体的、感情的、ライフスタイルのニーズをカバーするために提供内容を拡大しています。分析、テレヘルス統合、成果報告の継続的な革新は、競争優位性を維持するために不可欠です。
主要プレーヤー分析
- QuadMed (Quad/Graphicsの一部)
- Worksite Medical
- Medcor, Inc.
- Wellness Corporate Solutions
- Cigna Onsite Health, LLC
- Interactive Health
- TotalWellness Health
- Premise Health
- Marathon Health
- Concentra (Select Medicalの子会社)
最近の動向
- 2025年4月、ConcentraはPivot Onsite Innovationsの買収を発表しました。この会社は40以上の州で200以上の職場健康クリニックを運営していました。
- 2023年、Premise Healthは、26の雇用主/労働組合にわたる207,000人以上の生活を対象とした分析を発表し、予防/オフィス訪問の大幅な増加と入院の減少を示しました。
- 2024年、親会社であるThe Cigna Groupは、メディケアアドバンテージおよび補完事業の大規模な売却を発表しました。
レポートのカバレッジ
この調査レポートは、サービスタイプ、エンドユーザー産業 および 地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の成長に影響を与える外部要因と世界経済の変化を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 雇用主がより強力な予防的カバレッジを求める中、統合型オンサイトクリニックの採用が増加します。
- メンタルヘルスとストレス管理プログラムが企業および産業職場で拡大します。
- デジタルウェルネスプラットフォームとAIベースのリスクインサイトが、より個別化された予防計画を導きます。
- 労働力の健康ニーズにより、バイオメトリックスクリーニングと慢性リスクモニタリングの需要が増加します。
- ハイブリッド型のオンサイト・バーチャルケアモデルが勢いを増し、従業員の参加を向上させます。
- 製造業および物流部門における予防プログラムが、怪我予防が優先事項となる中で成長します。
- 雇用主は栄養、体重管理、ライフスタイルコーチングサービスにより多く投資します。
- 保険会社とオンサイトケアプロバイダーのパートナーシップが、採用率を強化します。
- 小規模および中規模企業は、コストが下がる中でモジュラー型オンサイトウェルネスプログラムを採用します。
- データプライバシー、コンプライアンス、および安全な健康報告システムが市場拡大の中心となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
北米のオンサイト予防医療市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、北米の現場予防医療市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に北米の現地予防医療セグメントで最も大きなシェアを持っていたのはどれですか?
北米の現場予防医療市場の成長を促進している主な要因は何ですか?
北米のオンサイト予防医療市場での主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 北米予防医療市場外の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の北米予防医療市場外市場スナップショット
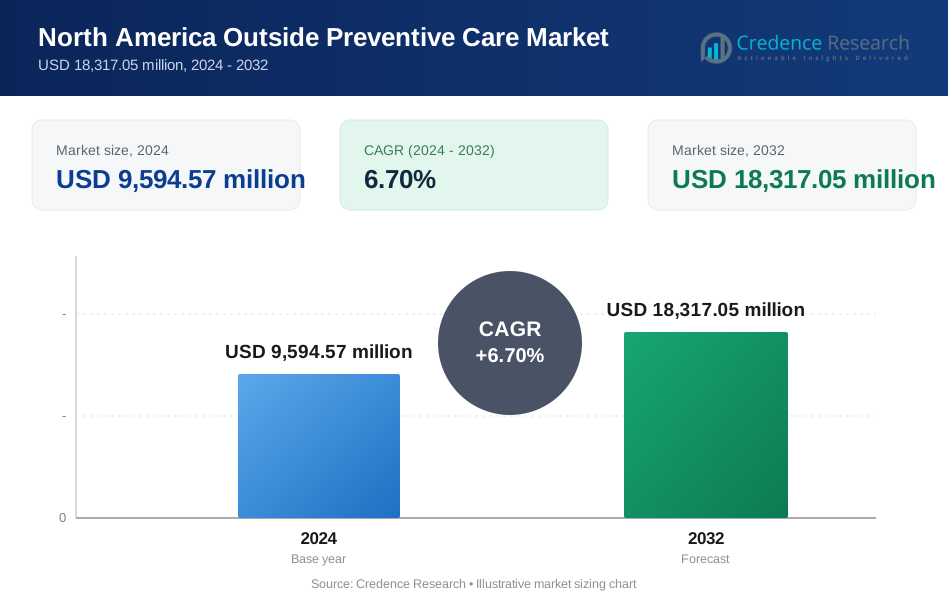
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,594.57 million → 2032: USD 18,317.05 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 北米予防医療市場外市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 北米予防医療市場外市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における北米予防医療市場外市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 北米予防医療市場外市場の成長要因
- 3.3 北米予防医療市場外市場の抑制要因および課題
- 3.4 北米予防医療市場外市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 北米予防医療市場外バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 北米予防医療市場外サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、北米予防医療市場外カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 北米予防医療市場外市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 北米予防医療市場外輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は北米予防医療市場外市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 北米予防医療市場外市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 北米予防医療市場外市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 北米予防医療市場外競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 北米予防医療市場外分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新北米予防医療市場外の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の北米予防医療市場外市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の北米予防医療市場外市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の北米予防医療市場外市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の北米予防医療市場外市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの北米予防医療市場外市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の北米予防医療市場外市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの北米予防医療市場外市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 北米予防医療市場外企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
