
細胞再プログラミング市場の概要:
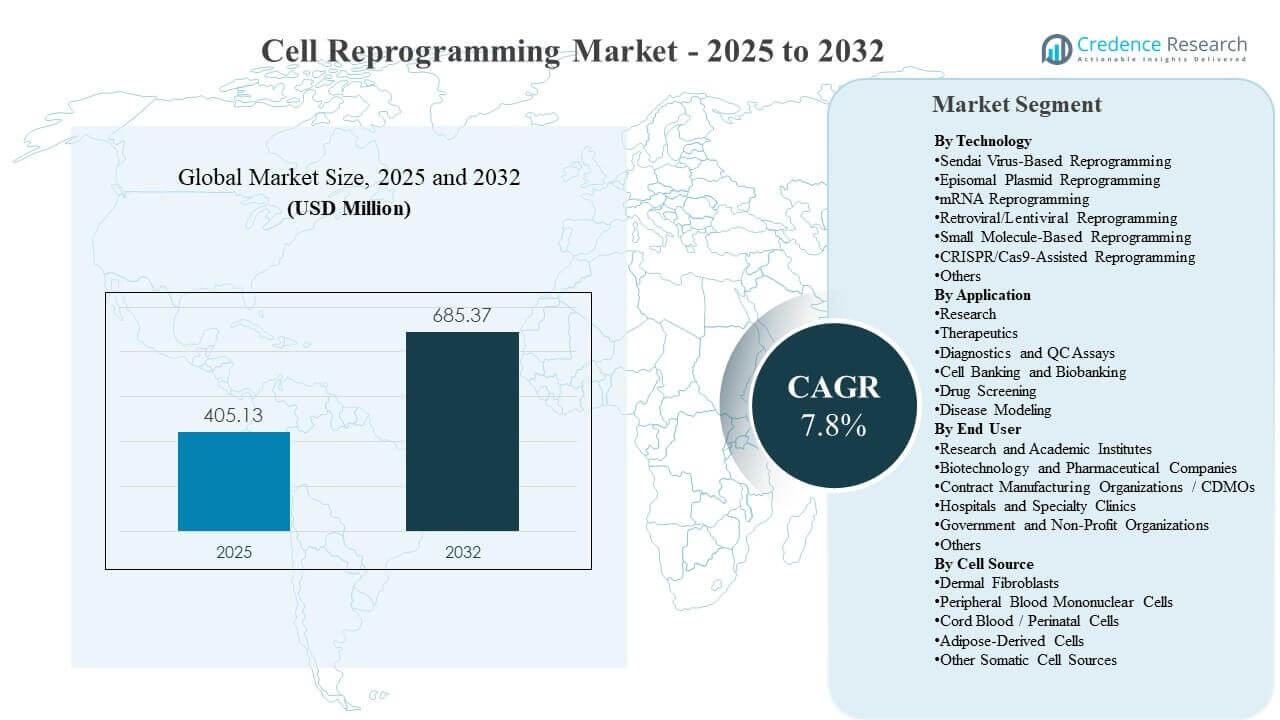
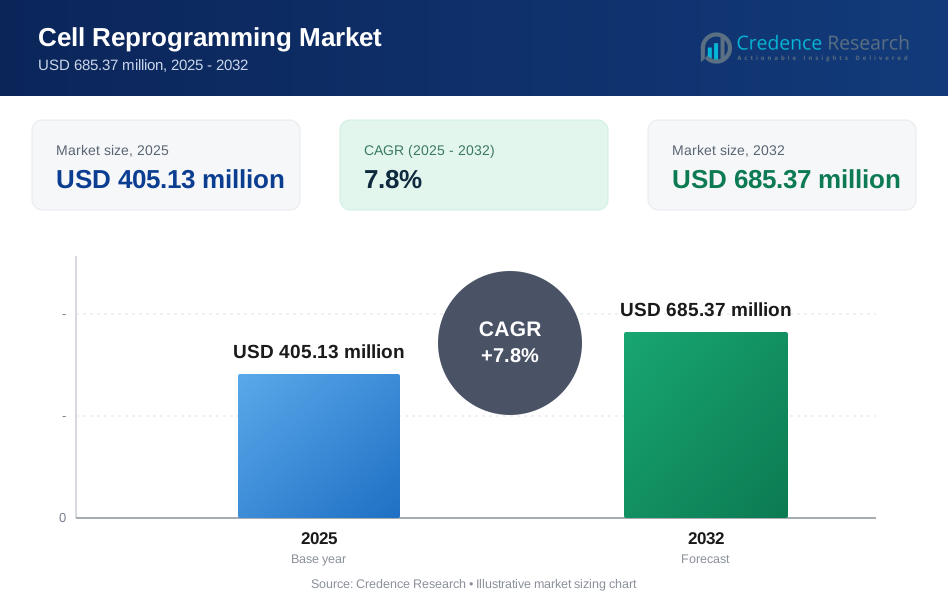
世界の細胞再プログラミング市場の規模は2025年に4億513万ドルと推定され、2032年までに6億8537万ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)7.8%で成長すると見込まれています。細胞再プログラミング市場の成長は、主に疾患モデル化および薬物スクリーニングのための誘導多能性幹細胞ワークフローの拡大によって支えられており、これには一貫した性能を持つ信頼性のある再プログラミング手法が必要です。また、非統合アプローチと強化されたQC期待が標準化されたプロトコルと検証済み試薬の需要を高める中、細胞再プログラミング市場の採用は翻訳パイプライン全体で広がっています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の細胞再プログラミング市場規模 | 4億513万ドル |
| 細胞再プログラミング市場、CAGR | 7.8% |
| 2032年の細胞再プログラミング市場規模 | 6億8537万ドル |
主要市場動向と洞察
- 細胞再プログラミング市場は、2025年の4億513万ドルから2032年の6億8537万ドルへと、2025年から2032年にかけて7.8%のCAGRで拡大すると予測されています。
- 2025年には北米が36.8%を占め、先進的な研究インフラと翻訳プログラムの最も強い集中を反映しています。
- mRNA再プログラミングは、統合フリーでスケーラブルなワークフローの需要に支えられ、2025年に31.6%の最大シェアを占めました。
- 研究は、機能生物学およびスクリーニングパイプラインにおける再プログラム細胞の持続的な使用によって、2025年に64.9%の最大シェアを占めました。
- 研究および学術機関は、プロトコル開発と発見段階の実験の高ボリュームを反映し、2025年に66.2%の最大シェアを占めました。
セグメント分析
細胞再プログラミング市場のセグメンテーションは、再プログラミング効率、ゲノム統合リスク、ワークフローの複雑さ、特性評価のための下流適合性をバランスさせる技術選択基準によって形成されています。非統合的で制御可能なアプローチは、一貫性と追跡可能性を優先するプログラムでより広く注目されています。ウイルスおよびプラスミドベースのアプローチは、方法の成熟度、プロトコルの可用性、および予測可能な実行がタイムラインにとって重要である研究環境で依然として重要です。
細胞リプログラミング市場のアプリケーション需要は、初期発見から翻訳的検証までに及び、リプログラムされた細胞が人間に関連する生物学を提供する疾患モデル化や薬物スクリーニングからの強い引きがあります。治療に直面する作業は、QCアッセイ、文書化、再現可能な出発材料に重点を置くことで、標準化された方法と検証済み試薬の需要を強化します。細胞バンキングとバイオバンキングのユースケースも、安定した在庫作成と長期プログラムサイクルにわたるバッチの比較可能性に焦点を当てています。
技術別インサイト
mRNAリプログラミングは2025年に31.6%の最大シェアを占めました。mRNAリプログラミングのリーダーシップは、非統合的な好みと複数の細胞タイプにわたる制御可能なワークフローデザインとの強い整合性によって支えられています。mRNAリプログラミングの採用は、繰り返し可能性と一貫した成果を重視する標準化されたパイプラインとの互換性によって強化されています。プログラムがより迅速な最適化サイクルと明確な下流の特性評価を必要とする場合、mRNAリプログラミングの価値も増加します。
アプリケーション別インサイト
研究は2025年に64.9%の最大シェアを占めました。研究のリーダーシップは、疾患メカニズム、ターゲット生物学、機能アッセイにリプログラムされた細胞を使用する発見段階の研究の大規模なボリュームを反映しています。研究ワークフローは、マルチバッチ比較と縦断実験をサポートする再現可能な細胞生成から利益を得ます。研究の需要は、スクリーニングと表現型検証パイプラインへのリプログラムされた細胞システムの統合が進むことでさらに支えられています。
エンドユーザー別インサイト
研究および学術機関は2025年に66.2%の最大シェアを占めました。研究および学術機関は、頻繁なプロトコル開発、反復的な最適化、および複数の疾患領域と実験デザインにわたる持続的な使用によりリードしています。研究および学術機関は、方法の普及とより広範な採用をサポートする大規模なトレーニングエコシステムも維持しています。標準化された試薬と明確な文書化がラボやプロジェクト間の変動を減少させるところで、研究および学術機関の需要は依然として強いです。
細胞ソース別インサイト
細胞リプログラミング市場における細胞ソースのリーダーシップは特定されていません。皮膚線維芽細胞は、アクセスのしやすさと研究間の比較可能性をサポートする長年のプロトコルの前例により広く使用されています。末梢血単核細胞は、侵襲性の低いサンプリングをサポートし、繰り返しの収集や患者にリンクされた研究を必要とするプログラムに適合します。臍帯血/周産期細胞および脂肪由来細胞は、出発材料の入手可能性、生物学的属性、および下流の分化意図に基づいてオプションを拡大します。
細胞リプログラミング市場の推進要因
iPSC研究と翻訳プログラムの拡大
セルリプログラミング市場の成長は、複数の細胞ソースにわたる一貫したリプログラミング性能に依存するiPSC研究の拡大によって支えられています。翻訳プログラムは、変動を減らし再現性を向上させる標準化されたワークフローをますます必要としています。研究チームは、予測可能な実行と下流の特性評価に適合する方法を優先します。リプログラミングが意思決定に適した疾患モデルやスクリーニングアッセイをサポートする場合、バイオファーマのパイプラインは利益を得ます。学術機関と産業プログラムの間の協力は、採用を加速し、検証済み試薬の需要を強化します。
人に関連する疾患モデルの需要の増加
疾患モデリングがターゲット検証の生物学的関連性を向上させる人に関連する細胞システムに移行するにつれて、セルリプログラミング市場の需要が高まっています。リプログラムされた細胞は、メカニズム研究と機能的な読み出しをサポートする遺伝型関連モデルを可能にします。創薬チームは、これらのシステムを使用して初期の信頼性を向上させ、後期段階の離脱リスクを減少させます。より良い再現性は、研究間比較と縦断的実験の価値を高めます。これらの要因は、研究と初期治療開発ワークフロー全体での採用を総合的に強化します。
薬剤スクリーニングと表現型検証ワークフローの成長
セルリプログラミング市場の拡大は、繰り返しのアッセイにスケーラブルな細胞入力を必要とするスクリーニングワークフローの成長によって支えられています。リプログラムされた細胞は、複数の疾患領域にわたる経路特異的および表現型駆動の研究を可能にします。スクリーニングプログラムは、バッチ制御とアッセイの標準化をサポートする一貫した細胞生成から利益を得ます。イメージングおよびマルチパラメータ分析との広範な統合は、リプログラムされた細胞プラットフォームの有用性を高めます。これらの能力は、発見チームやパートナー組織全体での継続的な需要を強化します。
- 例えば、Ncardiaは、そのHeart in a Boxプラットフォームが384ウェルのハイスループット心臓スクリーニング用に設計されており、1日あたり1,500以上のデータポイントをサポートし、Proteinopathy Assaysは96および384ウェルフォーマットで完全に自動化されており、6週間で結果が提供されると述べており、iPSCベースのシステムが大規模な表現型スクリーニングのために運用されていることを示しています。
品質管理と標準化への注目の増加
セルリプログラミング市場の進展は、研究から翻訳への経路全体でのQCアッセイ、文書化、およびワークフロー標準化への強調の増加によって強化されています。プログラムは、変動を減らすためにより強力なアイデンティティ確認と機能検証を必要とします。標準化された試薬と定義されたプロトコルは、サイトやチーム間での再現性をサポートします。製造に隣接する期待は、追跡可能なプロセスと一貫した出発材料の需要を増加させます。これらの要件は、方法、試薬、およびQCサポートを網羅する統合ソリューションの価値を高めます。
- 例えば、Thermo Fisherは、CTS CytoTune-iPS 2.1 Sendai Reprogramming Kitが0.5 x 10^8から2.0 x 10^8ウイルス粒子/mLで供給され、細胞の種類に応じて通常のリプログラミング効率が約0.01%から1%であると述べています。一方、150のiPSCラインの評価では、このキットの観察された最高効率が1.199% ± 0.529であると報告されており、定義された入力と文書化されたパフォーマンスがQC主導の標準化において重要である理由を強調しています。
細胞リプログラミング市場の課題
細胞リプログラミング市場の採用は、実験室、プロトコル、細胞源間の再現性に関連する課題に直面しています。出発材料の変動性やドナー特有の生物学がリプログラミング効率や下流の挙動に影響を与える可能性があります。技術選択には効率、ワークフローの複雑さ、安全性の考慮事項の間のトレードオフが関与します。専門的な専門知識の要件は、強力な細胞生物学インフラを持たない組織での採用を遅らせる可能性があります。アッセイや受け入れ基準の標準化のギャップは、プログラム間での結果の比較を複雑にする可能性があります。
細胞リプログラミング市場のスケーリング制約は、ワークフローが研究環境から翻訳または製造に隣接する環境に移行する際にも現れます。スケールアップ中のプロセス変更は、細胞状態の結果を変化させ、バッチの違いを引き起こす可能性があります。QCの要求は、拡張されたテストと文書化のために運用の複雑さを増加させます。専門的な試薬の供給の一貫性は、長期プログラムに対する実行リスクを生む可能性があります。臨床に隣接する作業に対する規制の期待は、プロセスの厳格さと検証の負担を増加させます。
- 例えば、bit.bioは、そのopti-oxプラットフォームが一貫してプログラムされた数十億の細胞を製造できると述べており、すべてのioCellロットは少なくとも3つの同一性アッセイICC、RT-qPCR、およびRNA-Seqによって特徴付けられ、より産業化されたワークフローに必要なスケールと分析制御のレベルを強調しています。
細胞リプログラミング市場のトレンドと機会
細胞リプログラミング市場のトレンドは、一貫性と追跡可能性に対する高い期待に合致する非統合型および制御可能な方法をますます支持しています。プログラムが統合の懸念を減らし、再現可能な結果を優先する場合、mRNAおよびエピソーマルアプローチが注目を集めています。小分子戦略は、簡素化されたワークフローと経路駆動の細胞運命制御の機会をサポートします。ゲノム編集を支援するリプログラミングは、特に機能研究やエンジニアードモデルの作成において、ターゲットを絞った研究の機会を拡大します。高度な分析との統合は、特性評価の深さを向上させ、下流の価値を強化します。
- 例えば、REPROCELLのStemRNA 3rd Gen Reprogramming Kitは、非統合型のRNAベースのアプローチを使用し、線維芽細胞から10日から14日で1%から4%の初代iPSCコロニーを報告します。このキットは、9つのウェルで4回のトランスフェクションを必要とし、ベクタースクリーニングを必要としないため、市場がより迅速で、より制御可能で、追跡可能なリプログラミングワークフローにシフトしていることを反映しています。
細胞リプログラミング市場の機会は、発見、QC、および細胞バンキングのニーズにわたるワークフローの統合からも生まれます。エンドユーザーは、調達、リプログラミング、検証、保管を簡素化するエンドツーエンドのソリューションをますます重視しています。CDMOとのパートナーシップは、より強力なプロセス規律と技術移転サポートを通じて、後期段階の準備を加速できます。バイオバンキングの需要は、長期的な細胞在庫を構築して繰り返し研究を行うプログラムが増えるにつれて増加します。これらのダイナミクスは、標準化されたキット、文書サポート、およびスケーラブルなサービス提供を提供するサプライヤーにとっての機会を生み出します。
細胞リプログラミング市場の洞察
北アメリカ (2025年に36.8%のシェア)
北アメリカの細胞リプログラミング市場は、2025年に36.8%のシェアを占めており、強力な学術密度、高いバイオファーマ活動、そして支援ツールや専門サービスへの広範なアクセスによって支えられています。北アメリカの需要は、繰り返し可能なリプログラミング結果を必要とする広範な疾病モデル化およびスクリーニングワークフローによって強化されています。北アメリカのプログラムはまた、チーム間の比較可能性をサポートする標準化された文書化およびQCプラクティスを優先しています。これらの要因は、研究および翻訳における高い採用を持続的に支えています。
ヨーロッパ (2025年に26.6%のシェア)
ヨーロッパの細胞リプログラミング市場は、2025年に26.6%のシェアを占めており、確立された学術ネットワークと標準化されたワークフローに焦点を当てた構造化された翻訳イニシアチブによって支えられています。ヨーロッパの採用は、研究センターとバイオファーマプログラム間の強力なコラボレーションの恩恵を受けています。ヨーロッパのプログラムはしばしば、サイト間の方法の検証と一貫性を強調し、定義された試薬と繰り返し可能なプロトコルの需要を強化します。これらの特性は、研究および初期開発における採用の堅固な基盤をサポートします。
アジア太平洋 (2025年に22.1%のシェア)
アジア太平洋の細胞リプログラミング市場は、2025年に22.1%のシェアを占めており、バイオテックエコシステムの拡大と先進的な細胞方法への投資の増加によって強化されています。アジア太平洋の採用は、より多くの組織がiPSC研究、スクリーニングワークフロー、および翻訳開発における能力を構築するにつれて増加しています。アジア太平洋の需要はまた、研究機関と産業プログラム間のパートナーシップと能力開発の増加から恩恵を受けています。これらの要因は、強力な参加と継続的な勢いをサポートします。
ラテンアメリカ (2025年に7.9%のシェア)
ラテンアメリカの細胞リプログラミング市場は、2025年に7.9%のシェアを占めており、特定の研究拠点と協力ネットワークによって支えられ、ターゲット研究のためにリプログラミングワークフローを採用しています。ラテンアメリカの採用は、インフラの利用可能性、資金の継続性、および標準化された試薬へのアクセスによって影響を受けます。ラテンアメリカのプログラムはしばしば、疾病モデル化とアッセイ開発におけるコア能力の構築に焦点を当てています。これらの推進要因は、小規模ながら発展途上の地域基盤をサポートします。
中東・アフリカ (2025年のシェア6.6%)
中東・アフリカの細胞再プログラミング市場は、研究能力の徐々な拡大とライフサイエンスインフラへの選択的投資によって形作られ、2025年に6.6%のシェアを保持しました。中東・アフリカの採用は、より強力な制度的支援と協力を持つ新興ハブに集中する傾向があります。中東・アフリカの成長は、トレーニングの拡大と専門サプライヤーへのアクセスの増加によって支えられています。これらの要因は、小規模な基盤からの安定した発展を維持します。
競争環境
細胞再プログラミング市場の競争は、ワークフローの信頼性、プロトコルの標準化、統合フリーパフォーマンスの位置付け、細胞ソース全体での再現可能な成果のサポートを中心に展開しています。ベンダーは、試薬の品質、方法の使いやすさ、技術サポートの深さ、下流の特性評価およびQCアッセイとの互換性を通じて差別化します。戦略的パートナーシップと分析および細胞処理ワークフロー全体のエコシステム統合は、顧客維持を強化します。競争力のあるポジショニングは、主要なワークフローの再設計なしに発見から翻訳準備への移行をサポートする能力にも依存します。
Thermo Fisher Scientific Inc.は、標準化された再プログラミングパイプラインをサポートする機器、試薬、消耗品全体の幅広いワークフローカバレッジを通じて競争します。Thermo Fisher Scientific Inc.のポートフォリオの幅広さは、研究および初期開発全体で複数の技術ルートと多様なエンドユーザーのニーズをサポートします。Thermo Fisher Scientific Inc.の価値は、ワークフローが一貫した入力、強力な文書化、および隣接する特性評価ステップとの統合を必要とする場合に増加します。Thermo Fisher Scientific Inc.の規模とサポートインフラは、グローバルな研究エコシステム全体での採用を強化します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Thermo Fisher Scientific Inc.
- Lonza Group
- Merck KGaA
- STEMCELL Technologies
- REPROCELL Inc.
- FUJIFILM Cellular Dynamics
- Takara Bio Inc.
- Bio-Techne
- ALSTEM
- Allele Biotechnology and Pharmaceuticals Inc.
- Mogrify Limited
- Astellas Pharma
- Fate Therapeutics
- BlueRock Therapeutics
企業の質的および量的分析が行われ、クライアントがより広いビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類するために質的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類するために量的に分析されます。
最近の展開
- 2025年5月、REPROCELLは新しいStemEditヒトiPSC HLAノックラインを発売しました。これには研究用の非HLAクラス1および非HLAクラス1/2細胞株が含まれています。同社は、これらの免疫調節iPSC製品がStemRNA Clinical iPSCsからStemEdit遺伝子編集技術を使用して派生したものであり、研究者に免疫相互作用を研究する新しいツールを提供し、iPSCベースの細胞治療プログラムを支援すると述べました。
- 2025年6月、uBriGene Biosciencesは、研究、翻訳開発、および臨床応用を支援するための完全に特性化された、すぐに使用できる誘導多能性幹細胞バンクを発売しました。同社は、新しいiPSCバンクが独自のRNA-LNPリプログラミング技術を使用して開発され、再生医療および細胞治療の開発を加速するために提供されていると述べました。
- 2025年7月、Life Biosciencesは、シンガポールのSingHealth Duke-NUS再生医療研究所(REMEDIS)と細胞若返り療法を進めるための研究協力を開始しました。発表によると、このパートナーシップは、Life Biosciencesの部分的エピジェネティックリプログラミングプラットフォームの複数の臓器系への使用を拡大し、加齢関連疾患に関する研究を支援することを目的としています。
- 2026年3月、REPROCELLは、米国FDA準拠のGMPマスターセルバンク製造サービスをメリーランド州ベルツビルの施設でヒト誘導多能性幹細胞向けに開始したと発表しました。同社は、新しいサービスが臨床シードiPSC製造、遺伝子編集、GMPマスターセルバンク生産を含むエンドツーエンドのワークフローを提供し、細胞治療開発者がIND提出を加速し、製造の不確実性を低減するのを支援すると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 4億513万ドル |
| 2032年の収益予測 | 6億8537万ドル |
| 成長率(CAGR) | 7.8%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 技術別; 応用別; エンドユーザー別; 細胞ソース別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific Inc.; Lonza Group; Merck KGaA; STEMCELL Technologies; REPROCELL Inc.; FUJIFILM Cellular Dynamics; Takara Bio Inc.; Bio-Techne; ALSTEM; Allele Biotechnology and Pharmaceuticals Inc.; Mogrify Limited; Astellas Pharma; Fate Therapeutics; BlueRock Therapeutics |
| ページ数 | 336 |
セグメンテーション
技術別
- センダイウイルスベースのリプログラミング
- エピソーマルプラスミドリプログラミング
- mRNAリプログラミング
- レトロウイルス/レンチウイルスリプログラミング
- 小分子ベースのリプログラミング
- CRISPR/Cas9支援リプログラミング
- その他
用途別
- 研究
- 治療
- 診断およびQCアッセイ
- 細胞バンキングおよびバイオバンキング
- 薬剤スクリーニング
- 疾患モデル化
エンドユーザー別
- 研究および学術機関
- バイオテクノロジーおよび製薬会社
- 受託製造機関 / CDMOs
- 病院および専門クリニック
- 政府および非営利団体
- その他
細胞源別
- 皮膚線維芽細胞
- 末梢血単核細胞
- 臍帯血 / 周産期細胞
- 脂肪由来細胞
- その他の体細胞源
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の細胞再プログラミング市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までの細胞再プログラミング市場のCAGRは何ですか?
細胞再プログラミング市場で最も大きなセグメントはどれですか?
細胞再プログラミング市場の成長を促進している要因は何ですか?
細胞再プログラミング市場の主要企業はどこですか?
どの地域が細胞再プログラミング市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細胞再プログラミング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細胞再プログラミング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 405.13 million → 2032: USD 685.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細胞再プログラミング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細胞再プログラミング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細胞再プログラミング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細胞再プログラミング市場市場の成長要因
- 3.3 細胞再プログラミング市場市場の抑制要因および課題
- 3.4 細胞再プログラミング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細胞再プログラミング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細胞再プログラミング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細胞再プログラミング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細胞再プログラミング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細胞再プログラミング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細胞再プログラミング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細胞再プログラミング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細胞再プログラミング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細胞再プログラミング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細胞再プログラミング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細胞再プログラミング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細胞再プログラミング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細胞再プログラミング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細胞再プログラミング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細胞再プログラミング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細胞再プログラミング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細胞再プログラミング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細胞再プログラミング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細胞再プログラミング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
