
細胞収穫市場の概要:
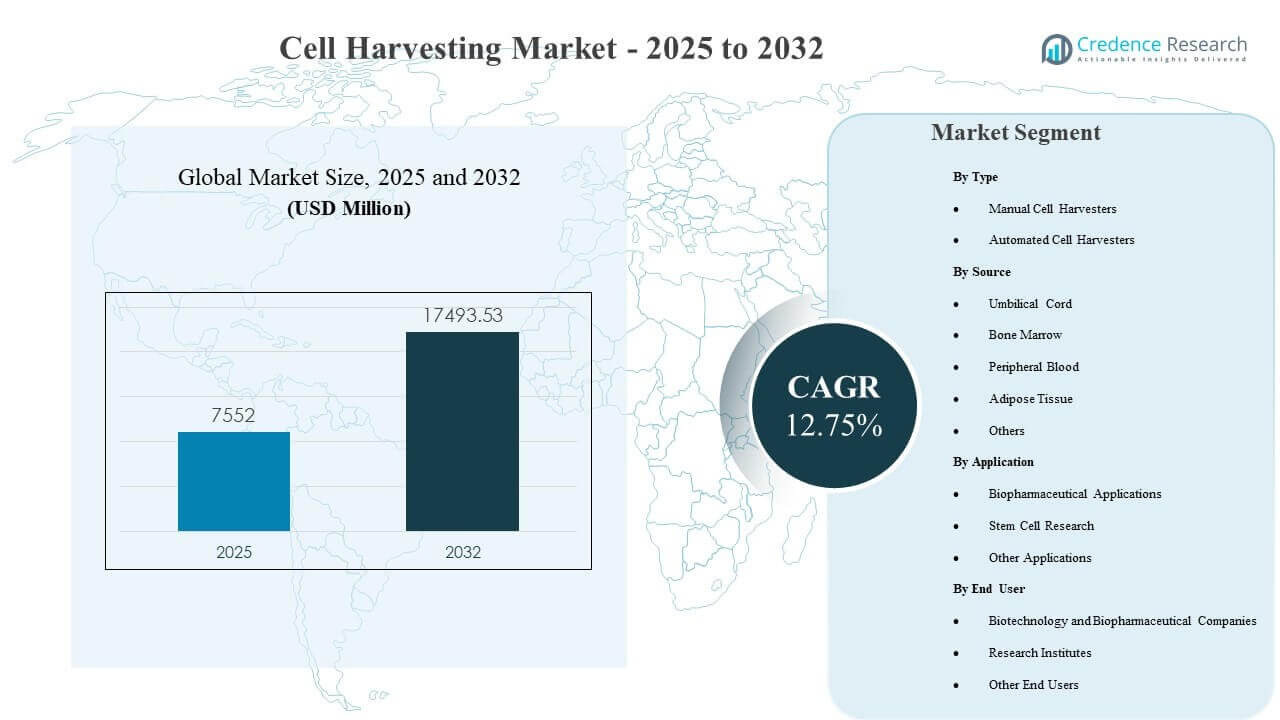
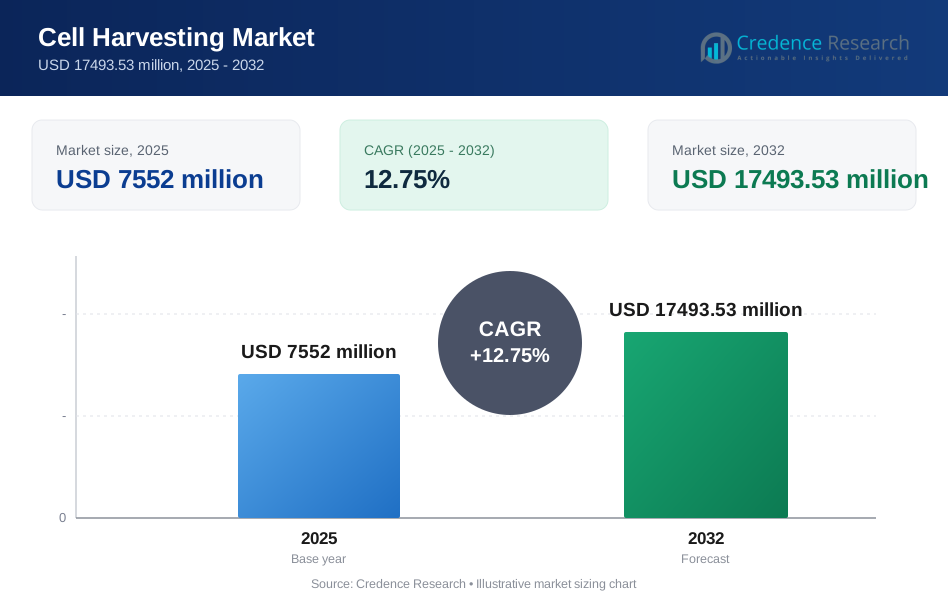
世界の細胞収穫市場の規模は2025年に7552百万米ドルと推定され、2032年までに17493.53百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率12.75%で成長します。成長の勢いは主に、再現性を向上させ、汚染リスクを低減し、高スループットのバイオプロセシングニーズをサポートする自動化および閉鎖型処理ワークフローの採用の増加によって推進されています。北米とアジア太平洋は、強力なバイオ医薬品製造の足跡と先進的な治療開発活動の拡大により、需要生成の最も影響力のある地域として残っています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の細胞収穫市場規模 | 7552百万米ドル |
| 細胞収穫市場、CAGR | 12.75% |
| 2032年の細胞収穫市場規模 | 17493.53百万米ドル |
主要な市場動向とインサイト
- 自動化された細胞収穫機は2025年に58.9%のシェアを占め、標準化およびスケーラブルな収穫ワークフローへの急速な移行を反映しています。
- バイオ医薬品用途は2025年に44.8%のシェアを占め、持続的なバイオ医薬品生産の拡大と厳格なプロセス制御のニーズによって支えられています。
- バイオテクノロジーおよびバイオ医薬品企業は2025年に47.6%のシェアを占め、商業化に焦点を当てた調達とGMPに準拠したプロセス要件によって推進されています。
- 北米は2025年に33.1%のシェアを占め、成熟したバイオ製造インフラと高い自動化浸透によって支えられています。
- 細胞収穫市場は2025年から2032年にかけて12.75%のCAGRで拡大し、7552百万米ドルから17493.53百万米ドルに増加すると予測されています。
セグメント分析
細胞収穫市場は、より厳しい品質と規模の要件を満たすために、より高い自動化、閉鎖型システム処理、およびワークフローの標準化に向かって進化し続けています。自動化された収穫は、オペレーターの変動を減少させ、バッチ間で一貫した細胞回収をサポートするため、好まれるようになっています。調達の決定は、特にバイオ医薬品および先進的な治療ワークフローにおいて、上流および下流のバイオプロセシングステップとの統合準備を優先するようになっています。
ソース主導の需要は、収集の実現可能性、細胞収量の要件、および各生物学的ソースが下流のアプリケーションに適しているかどうかによって形作られます。末梢血と骨髄は、確立された血液学および免疫細胞のワークフローにおいて中心的な役割を果たし続けていますが、脂肪組織と臍帯のソーシングは、再生医療および翻訳研究のニーズとますます関連付けられています。エンドユーザーはまた、トレーサビリティ、無菌性の保証、およびスケーラブルなスループットを重視しており、製造グレードのプロセスが治療開発パイプライン全体でより一般的になっています。
タイプ別インサイト
自動細胞収穫機は、2025年に58.9%の最大シェアを占めました。自動細胞収穫機がリードする理由は、自動化プラットフォームが繰り返し性を向上させ、オペレーターやサイト間の変動を減少させるためです。自動細胞収穫機はまた、スループットを向上させ、プロセス制御を強化することで、製造グレードの要件に一致します。自動細胞収穫機は、閉鎖または半閉鎖のワークフローを通じて汚染制御を強化し、手動処理ステップを減少させます。
ソース別インサイト
臍帯、骨髄、末梢血、脂肪組織の需要は、アクセスのしやすさ、収量、下流の使用要件によって形作られます。末梢血と骨髄のソーシングは、成熟した収集および処理の実践に支えられた確立された臨床および免疫学のワークフローにおいて重要な役割を果たし続けています。臍帯のソーシングは、初期のサンプルの利用可能性が重要な細胞バンキングおよび翻訳パイプラインでの関連性を保持しています。脂肪組織のソーシングは、成人幹細胞集団へのスケーラブルなアクセスを必要とする再生医療プログラムで注目を集め続けています。
アプリケーション別インサイト
バイオ医薬品アプリケーションは、2025年に44.8%の最大シェアを占めました。バイオ医薬品アプリケーションがリードする理由は、生物製剤の生産が製品の品質とバッチの一貫性を維持するために信頼性のある収穫および明確化ステップに依存しているためです。バイオ医薬品アプリケーションはまた、ダウンタイムを削減し、大量処理のスループットを向上させる自動化の採用から利益を得ています。バイオ医薬品アプリケーションは、規制された環境での逸脱リスクを減少させる標準化されたワークフローを好みます。
エンドユーザー別インサイト
バイオテクノロジーおよびバイオ医薬品企業は、2025年に47.6%の最大シェアを占めました。バイオテクノロジーおよびバイオ医薬品企業がリードする理由は、商業生産をサポートするスケーラブルで検証された収穫ワークフローに対する強い需要があるためです。バイオテクノロジーおよびバイオ医薬品企業はまた、スケールアップ中の品質リスクを減少させるために、自動化の互換性と閉鎖処理を優先します。バイオテクノロジーおよびバイオ医薬品企業は、オペレーションを合理化し、製造キャンペーン全体での一貫性を向上させる統合プラットフォームに投資しています。
細胞収穫市場の推進要因
生物製剤製造の拡大とプロセスのスケールアップ
バイオ医薬品のパイプラインの成長は、より大きなバッチ量にわたって一貫した細胞収穫と清澄化のパフォーマンスに対する需要を増加させ続けています。細胞収穫市場は、製造業務における標準化とトレーサビリティの重視の高まりから恩恵を受けています。自動化されたワークフローは、オペレーターへの依存を減らし、シフトや複数の生産拠点にわたって再現性のある結果をサポートします。プロセスの強化と厳格な品質管理への投資は、規制された製造の期待に沿った堅牢な収穫システムの必要性を強化します。
- 例えば、サートリウスのKsep 50流動床遠心分離機は、1百万細胞/mL未満から100百万細胞/mLを超える細胞密度にわたって90%以上の細胞回収を達成し、クローズドハーベストプロセスでの細胞処理時間を50%短縮し、拡大されたバイオ製造オペレーションでの最終収穫清澄化中に99%の細胞回収を示し、4 NTUの低い収穫濁度と95%の抗体回収を維持しました。
再現性と汚染管理のための自動化の採用
細胞収穫市場は、汚染リスクを減らすための自動化されたクローズドおよびセミクローズドプロセスの採用の増加によって支えられています。自動化された細胞収穫機は、ランごとの一貫性を向上させ、変動を引き起こす手動操作ステップを減少させます。製造チームはまた、ハンズオン時間の短縮と自動化が可能にする簡素化されたトレーニング要件を評価しています。これらの要因は、商業用バイオ医薬品および先進治療製造環境での採用を総合的に高めます。
- 例えば、テルモ血液・細胞技術のQuantum Flex細胞拡張システムは、骨髄由来のMSCの分離から収穫までの手動ステップの90%以上を自動化し、バッチごとの労働ニーズを2 FTE(18時間)から年間10バッチに対して1 FTEに削減し、6百万CD3+ T細胞を8日間で2十億以上の生存細胞に拡張し、収穫時に95%の生存率を達成し、機能的にクローズドなアーキテクチャを通じてグレードCクリーンルームでの運用を可能にしました。
細胞および遺伝子治療と再生医療活動の成長
先進治療の開発は、収穫および処理中の優しい取り扱い、生存率の維持、一貫した回収に対する需要を増加させます。細胞収穫市場は、研究から製造までのスケーラブルなワークフローデザインを必要とする翻訳プログラムの拡大から恩恵を受けています。標準化された収穫プラットフォームは、研究間の比較可能性を向上させ、不一致な処理による再作業を減少させます。治療パイプラインにおける製造準備の向上は、統合された収穫および処理ソリューションへのさらなる投資をサポートします。
学術および翻訳エコシステムにおける研究開発の強化
研究機関は、実験の再現性を向上させ、オペレーターのバイアスを減少させるために、標準化された細胞処理ワークフローの採用を拡大し続けています。細胞収穫市場は、複数のソース材料をサポートし、柔軟なプロトコルを提供するプラットフォームへの需要の高まりから利益を得ています。研究グループはまた、下流の分析および細胞特性評価ワークフローと統合するシステムを評価しています。研究センターと産業パートナー間の協力は、スケーラブルで移転準備が整った収穫アプローチへの需要を強化します。
細胞採取市場の課題
細胞採取市場は、高額な資本支出、検証の労力、および規制された環境でのワークフロー変更管理に関連する採用障壁に直面しています。自動化システムはしばしばプロセスの再設計、スタッフのトレーニング、上流および下流の機器との統合を必要とし、実装のタイムラインを延ばす可能性があります。小規模な研究所では予算の制約があり、高級プラットフォームやサポートサービスへのアクセスが制限されます。調達の決定は、しばしば初期費用と再現性およびスループットの長期的な利益との比較を考慮します。
- 例えば、Thermo Fisher ScientificのGibco CTS Rotea Counterflow Centrifugation Systemは、約USD 250,000–300,000の資本支出を必要とし、GMP施設での設置資格(IQ)、運用資格(OQ)、性能資格(PQ)の検証に通常8〜12週間を要し、臨床製造のためのリリース前に40〜60時間のオペレーター訓練が必要です。
運用の複雑さもまた課題であり、ソースタイプ間の生物学的変動がプロトコルの調整やプロセスパラメータの厳格な管理を必要とすることがあります。細胞採取市場は、細胞の生存率の維持、収量の一貫性、異なるワークフローにおける無菌性の保証に関する懸念に対処する必要があります。消耗品や使い捨て部品のサプライチェーンの信頼性が高スループット操作の継続性を妨げる可能性があります。機器仕様と施設の制約との整合性が、一部のエンドユーザーにとっての導入オプションを制限することもあります。
細胞採取市場のトレンドと機会
細胞採取市場は、研究開発から製造への拡張をサポートするクローズドプロセシング、モジュラーオートメーション、およびスケーラブルなプラットフォームアーキテクチャに対する需要の増加を見ています。ベンダーは、タッチポイントを削減し、ワークフロー全体の一貫性を向上させる統合プラットフォームとしてシステムを位置付けています。デジタルモニタリングとデータキャプチャも、トレーサビリティと逸脱管理のためにますます重要になっています。これらの要因は、自動化、接続性、標準化された消耗品エコシステムを組み合わせたプラットフォームの機会を生み出します。
- 例えば、Miltenyi BiotecのCliniMACS Prodigyプラットフォームは、2024〜2025年における同種NK細胞療法の36回のGMP製造ランに展開され、89%のバッチ成功率、94%以上の細胞生存率、臍帯血からの47〜62%のCD34⁺回収を達成し、その統合ソフトウェアはすべてのランでEU Annex 1のコンプライアンスのために重要なプロセスパラメータの100%をキャプチャしました。
成長の機会は、アジア太平洋地域での治療製造能力の拡大と新興市場でのバイオプロセシングインフラへの投資の増加からも生まれます。細胞採取市場は、複数のソース材料とさまざまなバッチサイズを処理できる柔軟なソリューションの需要から利益を得ることができます。機器サプライヤーと消耗品プロバイダーの間のパートナーシップは、エンドツーエンドのワークフローパフォーマンスを検証することで採用を加速することができます。トレーニング、サービス、およびアプリケーションサポートの提供も、サプライヤーにとって差別化の機会を生み出します。
地域別インサイト
北アメリカ
北米は2025年に33.1%のシェアを占め、成熟したバイオ医薬品製造と自動化指向のプロセスの強い採用に支えられています。この地域は、規制された品質要件に合わせたスケーラブルな収穫ワークフローの高い需要を示しています。先進的な治療開発活動も、閉鎖型で標準化された処理システムへの投資を支えています。ベンダーの存在とサービスインフラストラクチャが、商業および研究環境全体での採用をさらに強化しています。
ヨーロッパ
ヨーロッパは2025年に23.3%のシェアを獲得し、確立されたバイオプロセス能力と標準化された製造ワークフローへの安定したアップグレードによって推進されています。規制の整合性と品質システムへの重視が、検証された収穫アプローチの需要を高めています。学術ネットワーク全体での研究の強度も、再現性と移転可能なワークフローの需要を支えています。調達パターンは、多様なソース材料とアプリケーションで実績のある性能を持つソリューションを好むことが多いです。
アジア太平洋
アジア太平洋は2025年に31.9%のシェアを占め、生物製剤の能力の急速な拡大と先進的な治療エコシステムへの投資の増加を反映しています。製造のスケールアップの優先事項は、スループットを向上させ、変動を減少させる自動化の採用を支えています。地域の需要は、契約製造活動の増加と研究インフラの拡大によっても形作られています。サプライヤーの戦略は、異なる施設プロファイル全体でのスケーラビリティ、コスト効率、および展開の柔軟性を強調することが一般的です。
ラテンアメリカ
ラテンアメリカは2025年に6.8%のシェアを保持しており、選択的なバイオ医薬品製造の成長と研究センターでの採用の増加に支えられています。限られた数のハブにおけるインフラの集中が、国ごとの不均一な採用パターンを形作っています。標準化されたワークフローを再現性と協力のために優先する研究所がある場所で需要が改善しています。成長の可能性は、バイオプロセス能力への投資とサプライヤーサポートネットワークへのアクセスに結びついています。
中東・アフリカ
中東とアフリカは2025年に4.9%のシェアを占め、選択された研究と医療イノベーションハブに焦点を当てた採用が行われています。大規模な製造の足跡が限られているため、先進的な収穫プラットフォームの広範な展開が制約されています。バイオプロセス能力の拡大と学術的な協力の成長に伴い、需要は徐々に増加しています。資金、トレーニング、およびサービスの利用可能性が標準化された細胞処理ソリューションへのアクセスを改善する場所で機会が強化されています。
競争環境
セルハーベスティング市場は、自動化、閉鎖型処理、ワークフローの標準化、および広範なバイオプロセスシステムとの統合準備に強く焦点を当てて競争が続いています。主要なサプライヤーは、スケーラビリティ、消耗品エコシステム、および展開を加速させるサービスサポートを通じたプラットフォームベースの差別化を強調しています。競争上の位置付けは、生物製剤製造、幹細胞ワークフロー、および研究グレードの処理ニーズ全体でのアプリケーションの幅を反映しています。パートナーシップ、プラットフォームの強化、および製造の実現イニシアチブが差別化を形作り続けています。
PerkinElmer は、研究および応用生命科学の設定において、信頼性のある細胞処理と下流の分析準備をサポートする標準化されたワークフローを可能にすることに焦点を当てています。PerkinElmer の戦略は、一般的にワークフローの使いやすさ、再現可能な成果、およびエンドツーエンドの実行をサポートする広範なラボエコシステムとの互換性を強調しています。PerkinElmer のポジショニングは、顧客が一貫した処理とスケーラブルなワークフローデザインをサポートする統合ソリューションを必要とする場合に強化されます。PerkinElmer はまた、学術および産業研究環境における広範な顧客リーチから利益を得ています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含みます:
- PerkinElmer
- Sartorius AG
- テルモ株式会社
- Terumo BCT
- Danaher Corporation
- Thermo Fisher Scientific
- TOMTEC
- Brandel
- Cox Scientific
- Arthrex
- Avita Medical
企業の質的および量的分析が行われ、クライアントがより広範なビジネス環境および主要業界プレーヤーの強みと弱みを理解するのを支援します。データは質的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2024年5月、AVITA Medical, Inc.は、熱傷や全層皮膚状態の治療を目的とした次世代の自家細胞採取装置であるRECELL GOシステムの米国FDAの市販前承認を取得しました。同社は2024年6月に米国の主要な熱傷治療センターでシステムを商業的に発売し、2025年9月にはドイツやイタリアを含むヨーロッパ全域での商業化を可能にするCEマークの承認を取得しました。
- 2024年11月、Rousselot(ダーリング・イングリーディエンツのブランド)とIamFluidicsは、従来の非溶解性マイクロキャリアと比較して細胞損失を大幅に削減し、90%以上の細胞採取効率を達成する新しい研究グレードの溶解性マイクロキャリアを共同で発売しました。この製品は、Rousselotの高品質な変性コラーゲンとIamFluidicsのマイクロパーティクル技術を組み合わせることで、先進的な細胞療法、生物製剤の製造、および培養肉の生産のスケールアッププロセスを合理化します。
- 2025年4月、Thermo Fisher Scientific Inc.は、細胞療法の進化と資本化をサポートするために、サンディエゴ大都市圏に6,000平方フィートの先進療法協力センターを開設しました。その後、2025年2月にSwarm Oncology Ltd.は、Cellex Cell Professionals GmbHとの戦略的パートナーシップを発表し、T細胞療法の製造と臨床開発を加速させることを目的とし、Cellexが細胞の出発材料を供給し、GMP製造と品質管理を監督します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 7552百万 |
| 2032年の収益予測 | USD 17493.53百万 |
| 成長率 (CAGR) | 12.75% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | タイプ別展望: 手動細胞採取装置、自動細胞採取装置; ソース別展望: 臍帯、骨髄、末梢血、脂肪組織、その他; アプリケーション別展望: バイオ医薬品アプリケーション、幹細胞研究、その他のアプリケーション; エンドユーザー別展望: バイオテクノロジーおよびバイオ医薬品企業、研究機関、その他のエンドユーザー |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | PerkinElmer、Sartorius AG、テルモ株式会社、テルモBCT、Danaher Corporation、Thermo Fisher Scientific、TOMTEC、Brandel、Cox Scientific、Arthrex、Avita Medical |
| ページ数 | 328 |
セグメンテーション別
タイプ別
- 手動セルハーベスター
- 自動セルハーベスター
ソース別
- 臍帯
- 骨髄
- 末梢血
- 脂肪組織
- その他
用途別
- バイオ医薬品用途
- 幹細胞研究
- その他の用途
エンドユーザー別
- バイオテクノロジーおよびバイオ医薬品企業
- 研究機関
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の細胞収穫市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までの細胞収穫市場のCAGRはどのくらいですか?
2025年にタイプ別でセルハーベスティング市場をリードするセグメントはどれですか?
セルハーベスティング市場を支える主要な成長要因は何ですか?
細胞採取市場で主要なプレーヤーとしてプロフィールされている企業はどれですか?
2025年にセルハーベスティング市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細胞収穫市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細胞収穫市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7552 million → 2032: USD 17493.53 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細胞収穫市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細胞収穫市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細胞収穫市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細胞収穫市場市場の成長要因
- 3.3 細胞収穫市場市場の抑制要因および課題
- 3.4 細胞収穫市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細胞収穫市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細胞収穫市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細胞収穫市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細胞収穫市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細胞収穫市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細胞収穫市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細胞収穫市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細胞収穫市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細胞収穫市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細胞収穫市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細胞収穫市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細胞収穫市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細胞収穫市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細胞収穫市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細胞収穫市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細胞収穫市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細胞収穫市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細胞収穫市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細胞収穫市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
