
細胞治療CDMO市場の概要:
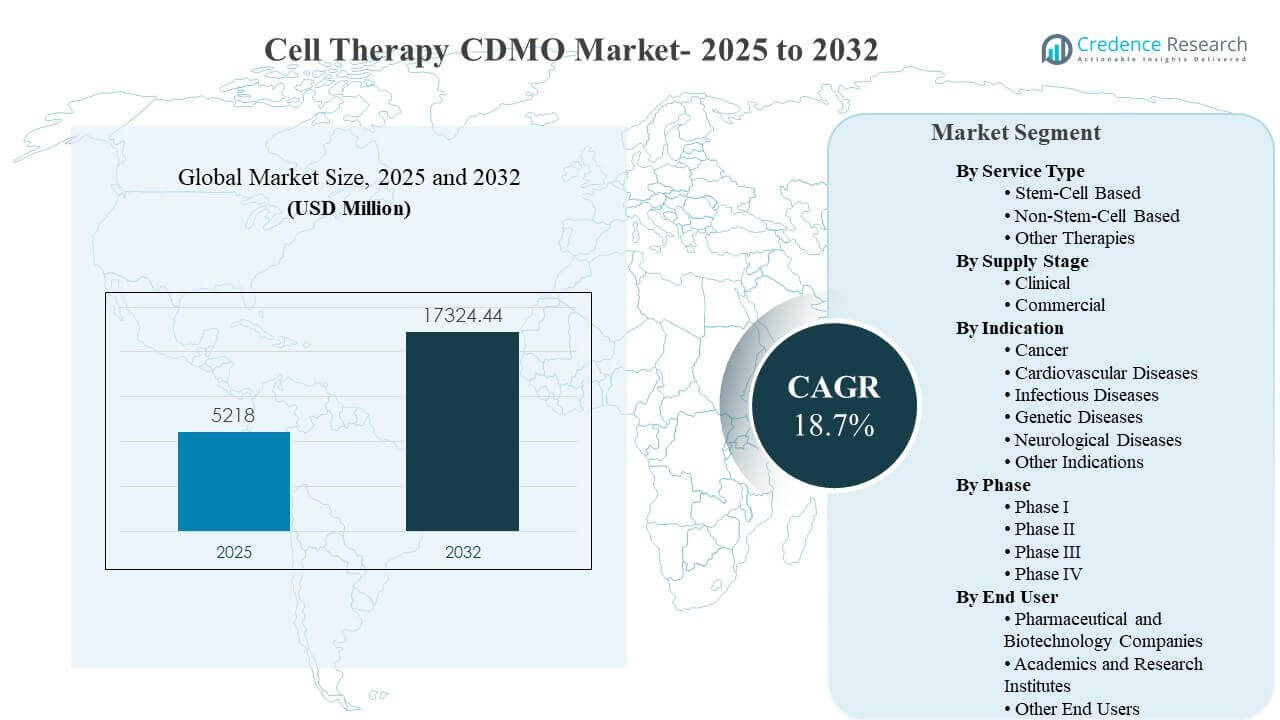
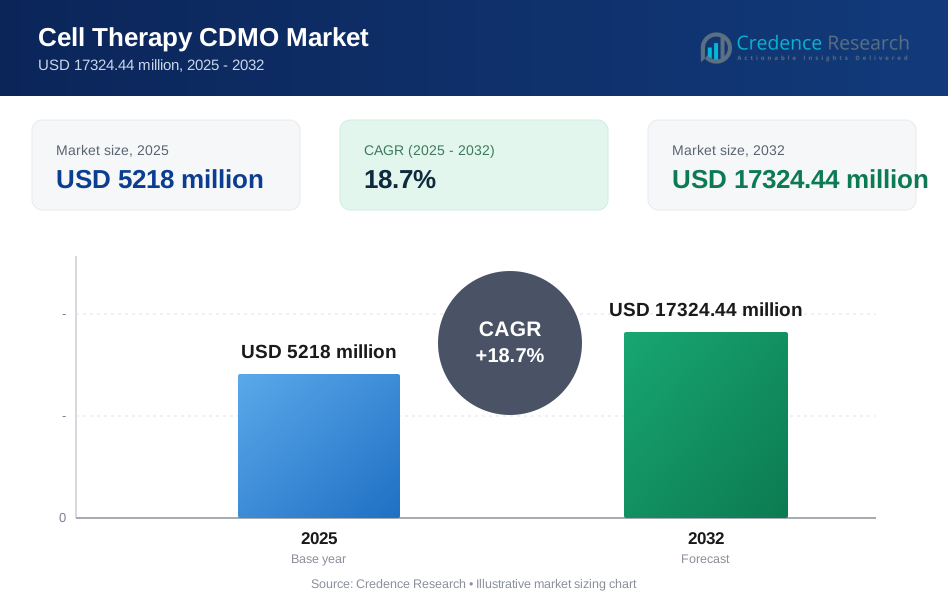
世界の細胞治療CDMO市場の規模は2025年に5218百万米ドルと推定され、2032年までに17324.44百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)は18.7%です。腫瘍学および希少疾患の臨床パイプラインの拡大により、多くのスポンサーが経験豊富なCDMOにアウトソーシングを希望する専門的なプロセス開発、GMP製造、および品質システムの需要が増加しています。アジア太平洋地域はアウトソーシング能力を急速に拡大しており、北米はスポンサーの集中度が高く、成熟した規制経路と確立された先進治療製造ネットワークを通じて需要を支え続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の細胞治療CDMO市場規模 | USD 5218百万 |
| 細胞治療CDMO市場、CAGR | 18.7% |
| 2032年の細胞治療CDMO市場規模 | USD 17324.44百万 |
主要な市場動向とインサイト
- 細胞治療CDMO市場は、2025年の5218百万米ドルから2032年までに17324.44百万米ドルに成長すると予測されており、18.7%のCAGR(2025–2032)です。
- 非幹細胞ベースのサービスは、複雑な免疫細胞製造ワークフローの強い需要に支えられ、2025年に最大の52%のシェアを占めました。
- 臨床供給段階は、プロセス開発、分析、GMP製造における開発重視のアウトソーシングニーズを反映し、2025年に71%のシェアを占めました。
- がんの適応症は、先進的な腫瘍学プログラムの試験ボリュームと製造強度の持続により、2025年に57%の主要シェアを占めました。
- 北米は、スポンサーの集中と成熟したCDMOエコシステムに支えられ、2025年に39.1%の地域需要をリードしました。
セグメント分析
細胞治療CDMO市場の需要プロファイルは、複雑な製造ステップ、厳格な品質管理、および患者特有およびプラットフォームベースの治療法における再現可能な結果の必要性によって形成されています。スポンサー組織は、バッチの一貫性を向上させ、運用リスクを低減するために、閉鎖的で自動化され、汚染に強いワークフローを持つCDMOをますます優先しています。サービスの選択は、治療法の複雑さ、技術移転の速度、およびプログラムの進行に伴う比較性と検証要件を実行する能力に密接に関連しています。開発、GMP製造、テストサポートを結びつける統合されたオファリングは、ベンダーの引き渡しが少ないことでタイムラインを短縮するのに役立つため、注目を集めています。
細胞治療CDMO市場における購買者の行動は、キャパシティの可用性と臨床から商業へのスケールアップ能力、そして堅牢な文書化を反映しています。臨床プログラムは柔軟なスイート、迅速な切り替え、応答性のある分析を必要とし、商業プログラムは持続的な供給保証、検証済みのリリーステスト、強力なサプライチェーン管理を必要とします。エンドユーザーは、規制の実績、逸脱管理の成熟度、関連するワークフローでのチェーンオブカストディとチェーンオブアイデンティティのニーズを管理する能力を重視します。CDMOの差別化は、プラットフォームの標準化、デジタルバッチ記録、リードタイムを短縮するモジュラーキャパシティ戦略からますます生まれています。
サービスタイプ別インサイト
非幹細胞ベースは2025年に52%の最大シェアを占めました。このリーディングポジションは、免疫細胞プログラム全体での短期的な臨床活動の増加と、多くの先進的な腫瘍学ワークフローにおけるバッチごとの製造強度の向上によって支えられています。CDMO需要は、堅牢な無菌処理、高品質の原材料管理、一貫した細胞処理結果の必要性によって強化されています。スポンサーはまた、技術移転を効率的に実行し、プロセス変更全体での比較可能性フレームワークを維持できるCDMOを好みます。
供給段階別インサイト
臨床は2025年に71%の最大シェアを占めました。このリーディングポジションは、プロセス開発、分析方法の準備、小規模から中規模のGMP製造を必要とする初期段階のパイプライン活動を反映しています。臨床需要は、柔軟なキャパシティ、迅速なスケジューリング、頻繁な反復をサポートする強力な品質システムを持つCDMOを好みます。多くのスポンサーはまた、後期段階のスケールアップと商業的検証活動の前に製造リスクを軽減するためにCDMOを利用します。
適応症別インサイト
癌は2025年に57%の最大シェアを占めました。腫瘍学プログラムは、多サイト試験活動、製造の複雑さ、厳格な品質リリース要件のために大規模なアウトソーシング量を生み出します。腫瘍学におけるCDMO選択は、信頼性、関連する場合のチェーンオブカストディの規律、品質パフォーマンスを乱すことなくキャパシティをスケールアップする能力を重視します。広範な腫瘍学パイプラインは、タイムラインを圧縮するための統合された開発から製造へのサポートの需要も持続させます。
フェーズ別インサイト
フェーズIは2025年に35%の最大シェアを占めました。初期段階の活動は、スポンサーが迅速なプロセス確立、実現可能性試験、迅速なターンアラウンド期待を伴うGMP製造を必要とするために主導されます。フェーズIの需要はまた、規制提出とプロトコルの進化を満たすための強力な分析と文書化能力に依存します。プログラムがフェーズIIおよびフェーズIIIに進むにつれて、CDMOの価値はスケールアップ準備、比較可能性計画、より構造化された供給保証にシフトします。
エンドユーザー別インサイト
製薬およびバイオテクノロジー企業は2025年に74%の最大シェアを占めました。スポンサー主導のアウトソーシングは、開発者の多くが内部GMPインフラを欠いているか、臨床拡大のために資本を保持することを好むため、依然として支配的です。パートナー評価は、規制の実績、品質システムの成熟度、GMP制約下で信頼性のあるスケールアップ能力に焦点を当てています。学術および翻訳グループは、初期開発作業を通じて意味のある需要を提供しますが、商業および後期段階のスケール期待は主にスポンサー主導です。
細胞治療CDMO市場の推進要因
拡大する細胞治療の臨床パイプライン
細胞治療CDMO市場は、腫瘍学や希少疾患プログラムにおける臨床活動の増加によって推進されています。これらのプログラムは、専門的な製造および品質システムを必要とします。試験の増加により、プロセス開発、分析準備、およびGMP生産能力への需要が高まり、スポンサーは内部でこれを構築することができない場合があります。製造の複雑さ、迅速な対応の必要性、進化する規制の期待は、外部パートナーへの依存をさらに高めます。スポンサーはまた、ベンダーの引き継ぎを減らし、マイルストーンを通じてプログラムの実行を合理化する統合サービスモデルを好みます。
スケールアップ要件と容量制約
細胞治療CDMO市場の成長は、高度な治療法に対する資格のあるスイート、経験豊富なスタッフ、および検証済みのワークフローの世界的な限られた可用性によって支えられています。初期の臨床バッチから後期供給へのスケールアップには、厳格な比較戦略、より厳しいサプライチェーン管理、および検証済みのリリーステストが必要です。多くのスポンサーは、スケジューリングリスクを減らすために、長期契約を通じて早期に容量を確保します。モジュラースイートや標準化プラットフォームを使用して容量を拡大できるCDMOは、より強力な利用率とリピートビジネスの恩恵を受けます。
自動化とクローズド製造ワークフロー
細胞治療CDMO市場は、クローズド、自動化、および汚染に強い製造デザインの需要によってますます形作られています。自動化は、バッチ間の一貫性をサポートし、手作業によるリスクを減らし、複雑な細胞処理ステップの運用スループットを向上させます。クローズドワークフローはまた、逸脱管理を強化し、より予測可能な品質結果をサポートすることができます。スポンサーは、スケーリングや複数サイトでの実行を見込むプログラムにおいて、CDMOを選択する際の差別化要因として製造の近代化を捉えています。
- 例えば、Cellaresは、そのクローズドCell Shuttleプラットフォームがプロセスの失敗を75%削減し、労働力を90%削減し、施設スペースを90%削減しながら、最大16個のカートリッジを非同期にロードして同時に複数製品を製造できると述べています。
規制および品質システムの複雑さ
細胞治療CDMO市場は、強力な品質管理システムと実績のある規制実行を持つパートナーを好むスポンサーの好みによって恩恵を受けています。細胞治療は、厳格な文書化、関連する場合のトレーサビリティ管理、および堅牢な逸脱および変更管理慣行を必要とします。規制の提出および検査は、一貫した品質パフォーマンスと検証済みプロセスを評価します。確立されたコンプライアンス文化と経験豊富な規制チームを持つCDMOは、スポンサーが実行リスクを軽減し、開発の勢いを維持するのを助けます。
- 例えば、カタレントは、ベルギーとアメリカの細胞治療施設がFDAおよびEMAの基準に準拠しており、ゴセリーキャンパスには130,000平方フィート以上の専用スペース、20以上のCGMPグレードBおよびCのクリーンルーム、専用QCラボ、資格を持つ人員サービスが含まれていると述べており、これらすべてが規制された細胞治療製造においてスポンサーが求める文書化、リリース、および監視能力を強化しています。
細胞治療CDMO市場の課題
細胞治療CDMO市場の運営は、容量のボトルネック、専門労働力の不足、世界的なサイト間の準備の不均一さからの圧力に直面しています。先進的な治療の製造には、訓練を受けたオペレーター、強力なQA監督、一貫した材料管理が必要であり、迅速にスケールアップするのは難しい場合があります。バッチの失敗や逸脱は、高い投入コストと限られたスケジュールの柔軟性のために高額になる可能性があります。プログラムのタイムラインは、技術移転の複雑さやスポンサーのプロセスと分析の準備状況の変動によっても中断される可能性があります。
- 例えば、セラレスは、自動化されたセルシャトルが16バッチを並行して処理し、プロセスの失敗を75%削減し、労働力と施設スペースの要件を90%削減し、セルシャトル1台あたり年間最大2,800バッチをサポートできると報告しており、自動化がボトルネックを緩和し、オペレーターへの依存を減らすためにどのように使用されているかを強調しています。
細胞治療CDMO市場は、多様な治療モダリティ間の標準化の限界や進化する規制の期待に関連する課題にも直面しています。細胞源、プロセスステップ、重要な品質属性の違いは、すべてに適用できる製造テンプレートの適用能力を低下させます。原材料の変動性とサプライチェーンの制約は、一貫性とスケジュールの信頼性に影響を与える可能性があります。スポンサーが多地域供給戦略、長期的な容量コミットメント、およびパフォーマンス保証を必要とする場合、契約の複雑さが増します。
細胞治療CDMO市場のトレンドと機会
細胞治療CDMO市場は、長い建設サイクルなしで容量拡張を可能にするモジュラーで柔軟な製造アプローチの採用が増加しています。上流および下流の処理のための標準化されたプラットフォームは、技術移転の摩擦を減らし、再現性を強化することができます。デジタルバッチ記録、高度な分析、および強化されたプロセス監視は、初回からの正確な結果を改善するのをサポートします。これらのトレンドは、スケーラブルなインフラストラクチャとデータ駆動の品質実行に投資するCDMOにとっての機会を生み出します。
細胞治療CDMO市場の機会セットは、開発、GMP製造、およびテストサポートを組み合わせたエンドツーエンドのサービスバンドルを通じて拡大しています。スポンサーは、サプライチェーン全体での引き渡しの少なさと明確な責任を好みます。スポンサーが供給のリスクを軽減し、臨床および商業市場への近接性を向上させることを目指して、地域の多様化戦略が成長しています。マルチサイトネットワークと一貫した品質フレームワークを持つCDMOは、プログラムが進展するにつれて長期契約を獲得する位置にあります。
- 例えば、カタレントの細胞治療ネットワークは、ゴセリー、プリンストン、デュッセルドルフに広がっており、ゴセリーには12のCGMPクリーンルームを備えた約67,000平方フィートの臨床製造スペース、同じベルギーキャンパスに60,000平方フィートの商業スペース、デュッセルドルフには7,500平方フィートのiPSC臨床施設、プリンストンには16の柔軟なCGMPクリーンルームを備えた約30,000平方フィートがあります。
地域別インサイト
北アメリカ
北米は2025年に39.1%のシェアを占め、高度な治療法の開発と製造におけるスポンサーの集中度と成熟したエコシステムを反映しています。需要は強力な臨床試験活動と、スケールアップ計画を促進する確立された規制経路によって支えられています。CDMOの選定では、品質システムの成熟度、経験豊富なスタッフ、複雑なワークフローに対応する検証済みのスイートの利用可能性が重視されます。スポンサーはスケジュールリスクを軽減し、開発タイムラインを保護するために、長期的なキャパシティ契約を結ぶことが一般的です。
ヨーロッパ
ヨーロッパは2025年に22.1%のシェアを占め、確立されたGMP製造能力と強力な品質およびコンプライアンスの期待によって支えられています。地域の需要は活発な臨床プログラムとスケーラブルな製造準備に対する関心の高まりから恩恵を受けています。スポンサーは、一貫した文書化、比較戦略、および検証済みのリリーステストを実行できるCDMOを重視します。製造の拡大は、多国間の供給ニーズをサポートする柔軟なキャパシティとプロセスの標準化にますます結びついています。
アジア太平洋
アジア太平洋は2025年に29.6%のシェアを占め、新興および確立されたバイオテクノロジーハブ全体での急速なキャパシティ構築とアウトソーシングの採用の増加を反映しています。成長は製造インフラの拡大と、グローバルなサプライチェーンへの強化された統合によって支えられています。地域のCDMOは、スピード、スケール、コスト効率で競争しながら、グローバルなスポンサーの期待に応えるために品質システムを向上させています。地域の拡大はまた、臨床開発活動への近接性を改善し、供給の回復力戦略を強化します。
ラテンアメリカ
ラテンアメリカは2025年に6.2%のシェアを占め、バイオファーマインフラの改善と臨床活動への参加の増加を示す特定の国のクラスターによって支えられています。CDMOの需要は、製造の深さが小さく、大規模な高度治療プログラムが少ないため、主要地域よりも限られています。パートナーシップと技術移転モデルは、専門的なワークフローの能力開発を加速させることができます。スポンサーはしばしば地域戦略を使用して、臨床供給ニーズとターゲット市場アクセスの計画をサポートします。
中東およびアフリカ
中東およびアフリカは2025年に3.0%のシェアを記録し、初期段階のエコシステム開発と限定的なローカライズされた高度治療製造の深さを反映しています。需要は、医療投資と研究活動が増加している少数の国に集中しています。CDMOの関与はしばしば、ターゲットプロジェクト、技術パートナーシップ、長期的な能力構築に焦点を当てています。外部キャパシティは、スケーリングや厳しいGMPおよび規制の期待に応えるために重要です。
競争環境
細胞治療CDMO市場の競争は、製造の信頼性、品質システムの成熟度、およびコンプライアンスパフォーマンスを損なうことなくキャパシティを拡大する能力に集中しています。主要なCDMOは、技術移転の摩擦を減らし、バッチの一貫性を向上させるために、柔軟なスイート、自動化、標準化されたプラットフォームに投資しています。開発サポート、GMP製造、テストを組み合わせた統合オファリングにより、より明確な責任と迅速な実行が可能になります。マルチサイトネットワークと長期的なキャパシティコミットメントは、スポンサー関係を確保し、利用の安定化にますます使用されています。
Catalent, Inc.は、確立されたCDMOの足跡と、強力な品質管理を伴う複雑なプログラムの実行に焦点を当てて競争しています。Catalent, Inc.は、GMP製造を通じたプロセス開発をサポートし、スポンサーのタイムライン期待に合わせた運用実行を支援する能力から恩恵を受けています。投資の優先事項は、しばしば容量の準備、プラットフォームの標準化、および逸脱リスクを減らすための規律あるプロジェクト管理を強調します。Catalent, Inc.は、先進的なモダリティ製造における競争力を強化する長期投資から利益を得る位置にあります。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。これには以下が含まれます:
- Catalent, Inc.
- Lonza Group
- Recipharm AB
- WuXi Advanced Therapies
- Charles River Laboratories International, Inc.
- Cytiva
- Samsung Biologics
- Thermo Fisher Scientific Inc.
- Novartis AG
- WuXi AppTec
- AGC Biologics
- OmniaBio
- Rentschler Biopharma
- Charles River Laboratories
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるよう支援しています。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2026年2月、Cellipont BioservicesはSoter Bioと戦略的協力を発表し、複雑な細胞療法の統合製造経路をサポートすることで、細胞療法CDMO市場における最近のパートナーシップの更新となりました。
- 2026年2月、OXBはBristol Myers Squibbとの戦略的パートナーシップを拡大し、新たな長期商業供給契約を通じてBMSのCAR-Tプログラム向けのレンチウイルスベクターの製造と供給を行います。
- 2025年5月、CellProtheraはProtheraCytesの第3相GMP製造のCDMOパートナーとしてSEQENSのCELLforCUREを選定し、技術移転は2025年に予定され、臨床バッチ生産は2026年に計画されています。
- 2025年4月、AGC Biologicsは新しい専用の細胞および遺伝子技術部門を立ち上げ、CDMOサービスの提供を強化し、追加の製造能力と技術専門知識を必要とする開発者をサポートします。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 5218百万 |
| 2032年の収益予測 | USD 17324.44百万 |
| 成長率 (CAGR) | 18.7% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | サービスタイプの見通し別: 幹細胞ベース、非幹細胞ベース、その他の療法; 供給段階の見通し別: 臨床、商業; 示唆の見通し別: がん、心血管疾患、感染症、遺伝性疾患、神経疾患、その他の示唆; フェーズの見通し別: フェーズI、フェーズII、フェーズIII、フェーズIV; エンドユーザーの見通し別: 製薬およびバイオテクノロジー企業、学術および研究機関、その他のエンドユーザー |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Catalent, Inc.; Lonza Group; Recipharm AB; WuXi Advanced Therapies; Charles River Laboratories International, Inc.; Cytiva; Samsung Biologics; Thermo Fisher Scientific Inc.; Novartis AG; WuXi AppTec; AGC Biologics; OmniaBio; Rentschler Biopharma; Charles River Laboratories |
| ページ数 | 328 |
セグメンテーション
サービスタイプ別
- 幹細胞ベース
- 非幹細胞ベース
- その他の療法
供給段階別
- 臨床
- 商業
示唆別
- がん
- 心血管疾患
- 感染症
- 遺伝性疾患
- 神経疾患
- その他の適応症
フェーズ別
- フェーズI
- フェーズII
- フェーズIII
- フェーズIV
エンドユーザー別
- 製薬およびバイオテクノロジー企業
- 学術機関および研究所
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
細胞治療CDMO市場の現在の市場規模と予測市場規模はどのくらいですか?
細胞治療CDMO市場の予想成長率はどのくらいですか?
細胞療法CDMO市場で最も大きなシェアを持つセグメントはどれですか?
細胞療法CDMO市場の成長を促進している要因は何ですか?
細胞治療CDMO市場の主要企業はどこですか?
どの地域が細胞治療CDMO市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細胞治療CDMO市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細胞治療CDMO市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 5218 million → 2032: USD 17324.44 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細胞治療CDMO市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細胞治療CDMO市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細胞治療CDMO市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細胞治療CDMO市場市場の成長要因
- 3.3 細胞治療CDMO市場市場の抑制要因および課題
- 3.4 細胞治療CDMO市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細胞治療CDMO市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細胞治療CDMO市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細胞治療CDMO市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細胞治療CDMO市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細胞治療CDMO市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細胞治療CDMO市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細胞治療CDMO市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細胞治療CDMO市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細胞治療CDMO市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細胞治療CDMO市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細胞治療CDMO市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細胞治療CDMO市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細胞治療CDMO市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細胞治療CDMO市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細胞治療CDMO市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細胞治療CDMO市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細胞治療CDMO市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細胞治療CDMO市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細胞治療CDMO市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
