
市場概要:
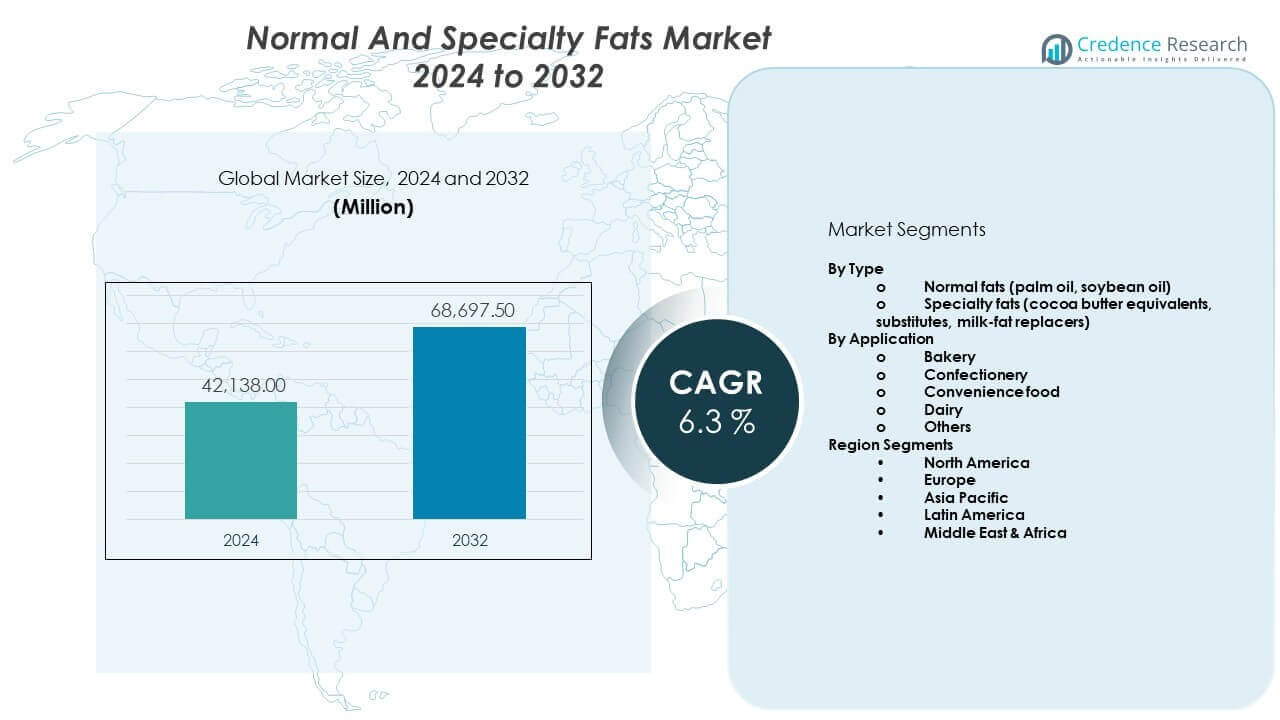
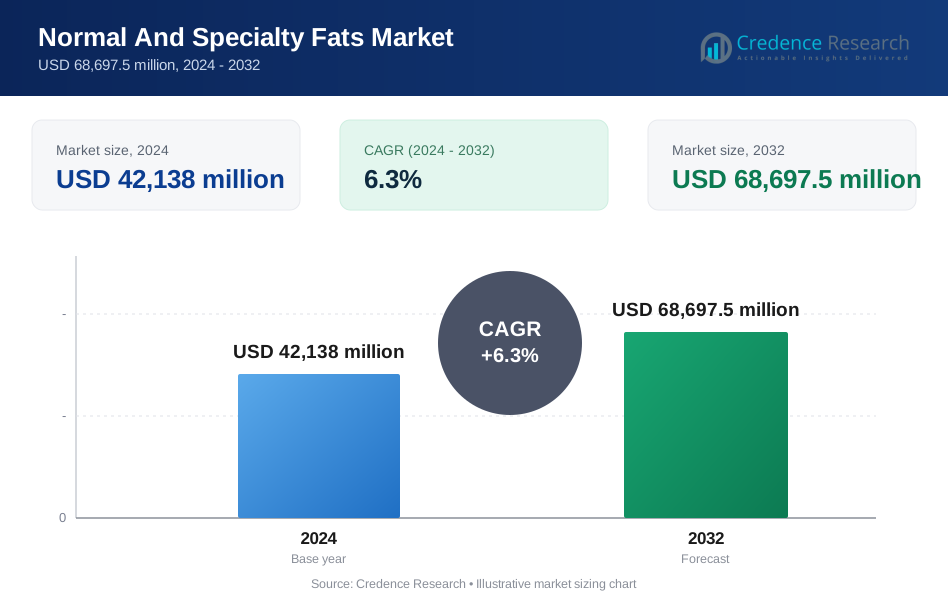
通常および特殊脂肪市場は、2024年の421億3,800万米ドルから2032年には686億9,750万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)は6.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 通常および特殊脂肪市場規模 2024 | 421億3,800万米ドル |
| 通常および特殊脂肪市場、CAGR | 6.3% |
| 通常および特殊脂肪市場規模 2032 | 686億9,750万米ドル |
市場の推進要因には、都市部の人口における加工食品や便利食品の消費の増加が含まれます。ベーカリーや製菓メーカーは、一貫性、口当たり、耐熱性のために特殊脂肪に依存しています。フードサービスの拡大は、性能が向上した揚げ物やショートニング脂肪の需要を増加させます。健康意識の高まりにより、メーカーはトランス脂肪酸フリーや低飽和脂肪オプションの製品を再配合するよう促されています。植物ベースの食品の成長も、機能性脂肪システムの需要を支えています。酵素的インタレスタリフィケーションの革新により、化学処理なしで品質が向上します。味の保持に強く焦点を当てることで、長期的な採用が持続します。
ヨーロッパは、強力なベーカリー、チョコレート、乳製品代替産業により市場をリードしています。西ヨーロッパ諸国は、プレミアム食品製品における特殊脂肪の高い使用を示しています。アジア太平洋地域は、中国とインドにおける加工食品の需要により急成長地域として浮上しています。中間層の拡大がボリュームの成長を支えています。東南アジアは、パーム油の入手可能性と地元の精製能力から恩恵を受けています。北米は、包装食品とフードサービスチャネルを通じて安定した需要を維持しています。ラテンアメリカと中東は、産業用食品の拡大により採用が増加しています。
市場の洞察:
- 市場概要は、2024年のUSD 42,138百万から2032年にはUSD 68,697.5百万に成長し、CAGRは6.3%で、加工食品と特殊用途が牽引しています。
- アジア太平洋地域は人口規模とパーム油の供給により約32%のシェアを持ち、ヨーロッパはベーカリーと菓子の強みでほぼ30%を占め、北米はパッケージ食品の需要に支えられ約28%を保持しています。
- アジア太平洋地域は都市化、食品加工の拡大、利便性食品の消費増加に支えられ、最も成長が速い地域で約32%のシェアを持っています。
- 種類別では、通常の脂肪が揚げ物や大量食品生産での高い使用により約60%のシェアを占め、特殊脂肪は菓子や乳製品代替品によって約40%を占めています。
- 用途別では、ベーカリーと菓子が合わせて約45%のシェアを占め、利便性食品と乳製品は安定した産業需要によりほぼ40%を占めています。
市場の推進要因:
ベーカリー、菓子、加工食品用途からの需要増加
通常および特殊脂肪市場は、強いベーカリーと菓子の需要から恩恵を受けています。メーカーは食感と口当たりを制御するために脂肪に依存しています。特殊脂肪は大規模バッチでの均一な品質をサポートします。加工食品メーカーは安定した脂肪性能を好みます。保存期間の期待が一貫した脂肪の選択を促します。チョコレートメーカーは正確な溶解挙動に依存しています。工業用ベーキングは予測可能な結果を重視します。製品の一貫性は重要な購買要因です。
- 例えば、カーギルは特殊脂肪が工業用ベーキングで一貫したクラム構造とボリュームを提供するのを助けると述べています。
フードサービスとクイックサービスレストランネットワークの拡大
フードサービスの拡大は高性能調理脂肪の需要を増加させます。レストランは強い耐熱性を持つ脂肪を必要とします。特殊脂肪は繰り返しの揚げサイクル中の分解を減少させます。大規模チェーンは標準化された脂肪仕様を好みます。店舗間での味の一貫性が重要です。大量調達は大規模サプライヤーを好みます。供給の信頼性が長期契約をサポートします。フードサービスの成長は安定した消費を支えます。
- 例えば、ネスレ プロフェッショナルは、複数の店舗で味の一貫性を維持するために安定した揚げ脂肪の使用を強調しています。
トランス脂肪酸ゼロおよび再配合された脂肪システムへのシフト
規制の圧力が食品からのトランス脂肪酸の除去を促進しています。生産者は特殊脂肪を使用してレシピを再配合します。通常および特殊脂肪市場は準拠した代替品をサポートします。インタレスタリファイド脂肪が古い水素化オプションを置き換えます。再配合はブランドの信頼性を保護します。感覚品質が優先されます。保存安定性の要件が続きます。再配合活動が継続的な需要を支えます。
植物ベースおよび乳製品代替食品カテゴリーの成長
植物ベースの食品は機能的な脂肪システムを必要とします。特殊脂肪は乳製品や肉の食感を再現するのを助けます。溶解挙動と構造が脂肪の選択を左右します。ビーガン製品の発売が脂肪の使用を増加させます。中立的な味のプロファイルが重要性を増します。輸出製品は気候安定性を必要とします。脂肪システムが感覚の整合性を可能にします。代替食品が需要の範囲を拡大します。
市場動向:
特定の最終製品向けにカスタマイズされた脂肪ブレンドの利用増加
食品メーカーは用途別の脂肪ブレンドを採用しています。カスタマイズされたソリューションは生産効率を向上させます。特殊脂肪は正確な製品ニーズに合わせられます。通常および特殊脂肪市場は、カスタマイズされた提供を通じて適応しています。生産者は配合の専門知識を強化します。ブレンドは添加物への依存を減らします。出力の一貫性が製品品質を向上させます。カスタマイズはサプライヤーとの関係を強化します。
- 例えば、AAKはカスタム脂肪ブレンドが配合の複雑さを軽減し、一貫した出力品質をサポートすることを確認しています。
クリーンラベルと簡素化された成分リストへの注目の高まり
ブランドは信頼を築くために成分表示を簡素化しています。特殊脂肪は複数の機能性添加物を置き換えます。クリーンラベルは健康意識の高い購入者を引き付けます。自然な調達がより強く注目されています。パーム油の代替品が注目を集めています。透明性はブランドの位置付けをサポートします。シンプルな配合はコンプライアンスを支援します。ラベルの明確さが購買決定を形作ります。
- 例えば、ネスレはクリーンラベルの脂肪ソリューションが加工食品のよりシンプルな配合をサポートすることを述べています。
酵素および物理的加工技術の進展
メーカーは酵素的なエステル交換プロセスを採用しています。これらの方法は厳しい化学触媒を避けます。プロセス制御はバッチの精度を向上させます。トランス脂肪酸フリーの出力は信頼性を得ます。エネルギー効率が重要性を増しています。設備のアップグレードは規模をサポートします。品質の一貫性がランを超えて向上します。技術の採用が競争を形作ります。
熱帯および輸出市場での耐熱性脂肪の需要増加
輸出食品は温度に強い脂肪システムを必要とします。特殊脂肪は暖かい気候で構造を維持します。スナックや菓子の輸出は着実に増加しています。生産者は気候耐性のために脂肪を選択します。融解制御は物流効率をサポートします。保存期間の期待が高まっています。地域の気候ニーズが配合を導きます。耐熱性が不可欠になります。
市場課題分析:
原材料供給の変動性と価格安定性のリスク
通常および特殊脂肪市場は原材料価格の変動性に直面しています。パーム油、大豆油、ひまわり油は供給の変動を示しています。天候が作物の供給に影響を与えます。価格の変動は契約計画に影響を与えます。マージンの圧力が生産者を悩ませます。供給の混乱がリスクの露出を増加させます。コスト管理が複雑になります。調達の多様化が重要性を増しています。
規制の監視と持続可能性コンプライアンスの圧力
食品規制は厳しい脂肪組成基準を施行しています。持続可能性のルールが調達の選択に影響を与えます。認証は運用コストを引き上げます。パーム油の監視が調達戦略に影響を与えます。トレーサビリティにはシステムのアップグレードが必要です。コンプライアンスが財務的な圧力を追加します。小規模企業はより高い負担に直面します。規制が長期計画を形作ります。
市場機会:
機能性および健康志向の脂肪ソリューションによる製品革新
生産者は、栄養プロファイルを改善した脂肪を開発します。飽和脂肪を減らしたオプションが需要を集めています。特殊なブレンドは機能的な位置付けをサポートします。通常および特殊脂肪市場は革新から利益を得ています。健康への注目がプレミアム購入者を引き付けます。再配合された脂肪は製品のアップグレードを可能にします。革新が競争力を強化します。機能的な需要が新しいセグメントを開きます。
新興経済国と地域の食品製造拠点での拡大
新興経済国は包装食品の生産を拡大しています。地元のベーカリーは工業生産を拡大しています。特殊脂肪は加工効率を向上させます。都市化が利便性食品の需要を促進します。地域ブランドは信頼できる供給者を求めています。流通インフラがアクセスを改善します。地域のパートナーシップがコストを削減します。新興市場は強い成長の可能性を提供します。
市場セグメンテーション分析:
タイプ別
通常の脂肪には、パーム油や大豆油が含まれ、大規模な食品生産をサポートします。これらの脂肪は、日常的な用途においてコスト効率と安定供給を提供します。食品加工業者は、揚げ物や基本的な配合に通常の脂肪を好みます。特殊脂肪には、ココアバター代替品、代用品、乳脂肪代替品が含まれます。これらの脂肪は、テクスチャーコントロールと溶解精度をサポートします。チョコレートや乳製品代替品の生産者は、特殊な配合に依存しています。通常および特殊脂肪市場は、ボリューム駆動の通常脂肪と価値駆動の特殊脂肪のバランスを取ります。
- 例えば、カーギルは、さまざまな食品用途に対してボリューム駆動のオイルと価値駆動の特殊脂肪のバランスを取っています。
用途別
ベーカリー用途では、脂肪を使用して柔らかさ、気泡性、保存期間をコントロールします。特殊脂肪は生地の取り扱いと製品の一貫性を向上させます。菓子用途では、正確な溶解とスナップ特性が重要です。ココアバター代替品は、さまざまな気候でのチョコレートの安定性をサポートします。利便性食品の生産者は、耐熱性と加工安定性のために脂肪を選択します。乳製品用途では、コストと一貫性を管理するために乳脂肪代替品を使用します。他の用途には、スナックやソースが含まれ、脂肪が風味の放出と口当たりをサポートします。各用途は、性能ニーズに基づいてカスタマイズされた脂肪の選択を促進します。
- 例えば、AAKは、用途主導の脂肪設計が多様な食品カテゴリーで一貫した品質をサポートすると報告しています。
セグメンテーション:
タイプ別
- 通常の脂肪(パーム油、大豆油)
- 特殊脂肪(ココアバター代替品、代用品、乳脂肪代替品)
用途別
- ベーカリー
- 菓子
- 利便性食品
- 乳製品
- その他
地域セグメント
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカとヨーロッパ
北アメリカは加工食品の需要が強く、市場シェアの約28%を占めています。この地域は包装食品や利便性の高い食品に通常の脂肪を依存しています。特殊脂肪はベーカリーや菓子の革新を支えています。ヨーロッパはベーカリーとチョコレート産業に牽引され、約30%の市場シェアを占めています。規制の焦点はトランス脂肪酸フリーの処方を推進しています。特殊脂肪は高級食品製品で高い採用率を見せています。成熟したサプライチェーンが安定した消費パターンを支えています。
アジア太平洋
アジア太平洋は約32%の市場シェアを持ち、世界消費をリードしています。この地域では都市人口の増加により、通常および特殊脂肪市場が恩恵を受けています。中国とインドは加工食品と包装食品を通じてボリューム需要を牽引しています。パーム油の供給が大規模な通常脂肪の使用を支えています。特殊脂肪はベーカリーや菓子セグメントで注目を集めています。地元の食品製造能力は着実に拡大しています。コストに敏感な市場はスケーラブルな脂肪ソリューションを好みます。
ラテンアメリカと中東・アフリカ
ラテンアメリカは約6%の市場シェアを持ち、食品加工産業の成長に支えられています。ブラジルとメキシコが地域需要をリードしています。ベーカリーと乳製品の用途が安定した脂肪消費を促進しています。中東・アフリカは約4%の市場シェアを占めています。輸入依存が調達戦略を形作っています。菓子と利便性の高い食品が特殊脂肪の需要を支えています。人口増加が長期的な拡大の可能性を支えています。
主要プレイヤー分析:
- カーギル株式会社
- ウィルマー・インターナショナル
- ブンゲ・リミテッド
- AAK AB
- 不二製油ホールディングス株式会社
競争分析:
通常および特殊脂肪市場の競争環境は、グローバルな農業ビジネス企業と専門的な原料メーカーの混合を反映しています。大手企業は規模、供給の安全性、食品メーカーとの長期契約に注力しています。製品ポートフォリオは、ボリューム需要のための通常脂肪と高利潤用途の特殊脂肪の両方をカバーしています。企業はベーカリー、菓子、乳製品代替品をサポートするための処方専門知識に投資しています。コスト管理は重要な競争要因です。持続可能な調達とコンプライアンスがサプライヤー選定を形作ります。食品ブランドとの戦略的パートナーシップが市場地位を強化します。加工方法の革新が差別化をサポートします。強い参入障壁がある中で中程度に統合されています。
最近の展開:
- 2025年10月24日、AAK ABはマレーシアのクアラルンプール・ケポン・ベラッド(KLK)と戦略的合弁事業を発表し、マレーシアのパシルグダンに特化したパームフラクション生産施設を設立することになりました。この合弁事業はNura Specialty Oils and Fats(Nura)と名付けられ、AAKによる約3億スウェーデンクローナの戦略的投資を表しており、3年間にわたって実施される予定です。Nuraは、AAKのチョコレート&製菓用脂肪事業の主要な成長ドライバーであるココアバター代替品(CBA)の製造に使用される高純度の特化したパームフラクションの生産に注力します。この施設は2028年に稼働を開始し、2029年までに完全な運用利用を達成する予定です。供給基盤を拡大し、専用の生産施設を通じて上流統合を強化することで、Nuraは地域におけるAAKの長年の供給パートナーシップを補完し、サプライチェーンの回復力を高め、特に持続可能なココアバター代替品の需要が世界的に増加している中で、特化した脂肪セグメントにおける同社の長期的な利益成長戦略を支援します。
- Bungeは、インドの競争委員会(2024年7月29日)、欧州連合(2024年8月6日)、中国(2025年)を含む複数の管轄区域からの規制承認を受け、2025年7月2日にViterraとの82億米ドルの変革的な合併を完了しました。この画期的な取引により、世界最大級の穀物および油糧種子取扱企業が誕生し、Bungeの油糧種子加工および特化した脂肪生産能力が大幅に拡大しました。合併後の企業は、50カ国以上にわたり300以上の穀物貯蔵施設、40以上の港湾ターミナル、155以上の加工、精製、包装施設を運営し、37,000人以上を雇用しています。2024年3月、Viterraとの合併を進める一方で、Bungeはまた、ドイツの主要な工業用および職人用ベーカリー市場向けの油脂供給業者であるWestfälische Lebensmittelwerke Lindemann GmbH & Co. KGを買収しました。このLindemannの買収により、Bungeは北西ヨーロッパのベーカリーセグメントにおける地位を強化し、高価値の特化した脂肪製品の幅広いポートフォリオを提供できるようになり、ベーカーや食品メーカー向けのフォーミュラベースのソリューションにおける能力を強化し、既存の油脂事業を補完します。
- Fuji Oil Holdingsは、北米子会社のBlommer Chocolate Companyを通じて、2024年6月25日に特化したチョコレートコーティングの革新であるElevate製品ラインを発表しました。Elevateは、製菓業界向けに特化したココアバター代替(CBE)技術ベースのコーティングの新しいカテゴリーを表しています。この製品は、Fuji Oilの独自の成分技術を使用して慎重に配合され、従来のココアバターとシームレスに統合しながら、優れたブルーム耐性、延長された保存期間、視覚的な魅力を提供します。Elevateは、2024年の世界的なココア生産の11%減少とそれに伴うココアバター価格の急騰を考慮し、従来のココアバターに対する経済的に実行可能な代替品を提供します。これらのコーティングは、最適な風味の放出と溶解性を備えたチョコレートのような感覚体験を提供し、品質や味を損なうことなく業界の課題に対処します。Blommerは、2024年7月15日から17日にシカゴで開催された全国IFT(食品技術者協会)会議でElevateを紹介し、チョコレート職人、製菓業者、ベーカー、食品メーカーの間で、従来のココアベースの製剤に代わるコスト効果の高い持続可能な代替品を求める大きな関心を集めました。
レポートのカバレッジ:
この調査レポートは、タイプ別および用途別に基づいた詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- ベーカリーや製菓用途からの需要が市場の安定した拡大を支え続けるでしょう。
- 機能性や配合の利点により、特殊脂肪の採用が広がるでしょう。
- クリーンラベルの要件が将来の製品開発戦略に影響を与えるでしょう。
- 植物ベースの食品の成長が、特化した脂肪システムの使用を増加させるでしょう。
- 新興経済国がボリューム成長に大きく貢献するでしょう。
- 持続可能な調達の実践がサプライヤー選択の決定に影響を与えるでしょう。
- カスタマイズされた脂肪ブレンドが食品用途全体でより高い採用を見込むでしょう。
- 技術の向上が加工効率と製品の一貫性を改善するでしょう。
- フードサービス部門の需要が安定した消費レベルを維持するでしょう。
- 長期供給契約が生産者と購入者の関係を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のノーマルおよびスペシャリティファット市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、通常および特別な脂肪市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのノーマルおよびスペシャリティ脂肪市場セグメントが最大のシェアを持っていましたか?
ノーマルおよびスペシャリティファット市場の成長を促進している主な要因は何ですか?
ノーマルおよびスペシャリティファット市場の主要企業はどこですか?
2024年にノーマルおよびスペシャリティファット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 通常および特殊脂肪市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の通常および特殊脂肪市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42,138 million → 2032: USD 68,697.5 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 通常および特殊脂肪市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 通常および特殊脂肪市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における通常および特殊脂肪市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 通常および特殊脂肪市場市場の成長要因
- 3.3 通常および特殊脂肪市場市場の抑制要因および課題
- 3.4 通常および特殊脂肪市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 通常および特殊脂肪市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 通常および特殊脂肪市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、通常および特殊脂肪市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 通常および特殊脂肪市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 通常および特殊脂肪市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は通常および特殊脂肪市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 通常および特殊脂肪市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 通常および特殊脂肪市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 通常および特殊脂肪市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 通常および特殊脂肪市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新通常および特殊脂肪市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の通常および特殊脂肪市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の通常および特殊脂肪市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の通常および特殊脂肪市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の通常および特殊脂肪市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの通常および特殊脂肪市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の通常および特殊脂肪市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの通常および特殊脂肪市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 通常および特殊脂肪市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
