
市場概要
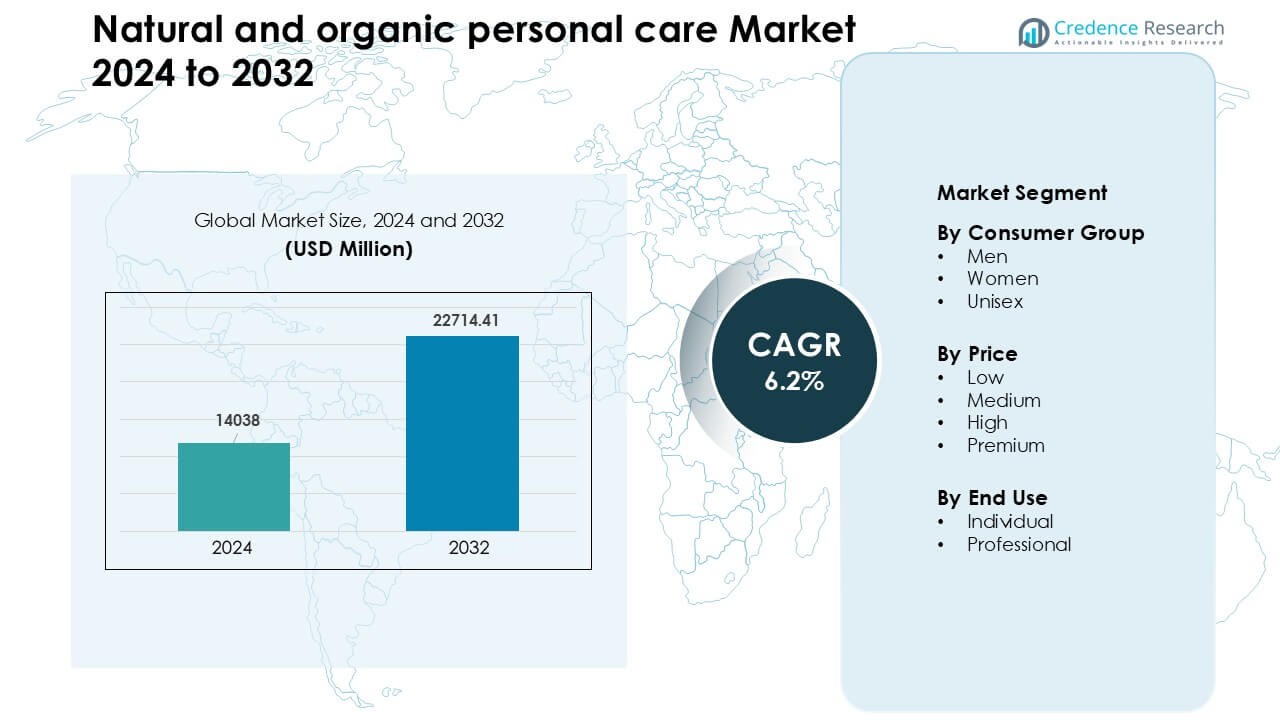
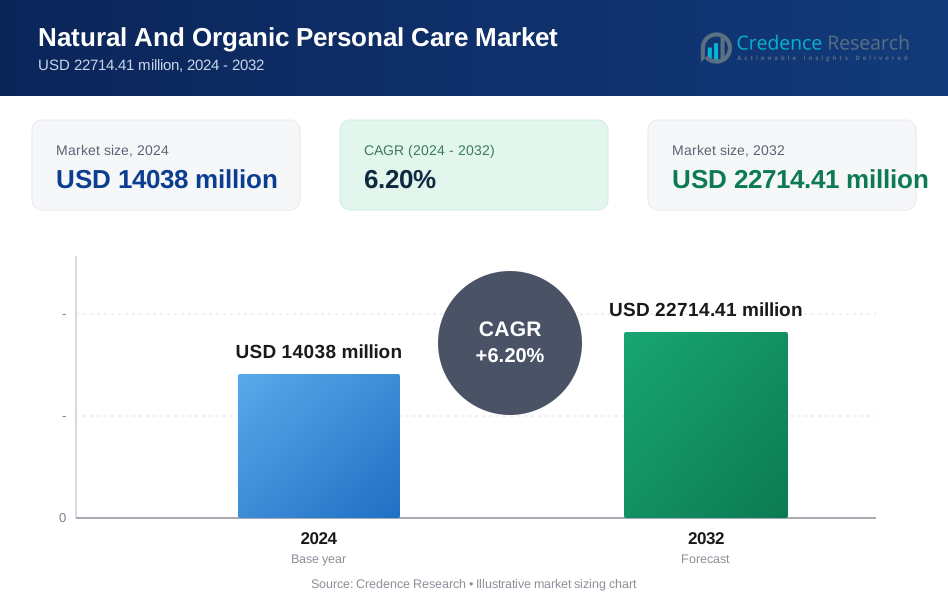
ナチュラルおよびオーガニックパーソナルケア市場は2024年に140億3800万米ドルと評価され、2032年までに227億1441万米ドルに達すると予測されており、予測期間中に年平均成長率6.2%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ナチュラルおよびオーガニックパーソナルケア市場規模 2024 | 140億3800万米ドル |
| ナチュラルおよびオーガニックパーソナルケア市場、CAGR | 6.2% |
| ナチュラルおよびオーガニックパーソナルケア市場規模 2032 | 227億1441万米ドル |
ナチュラルおよびオーガニックパーソナルケア市場は、Herbivore Botanicals、Coty、L’Oréal、Burt’s Bees、Haus Labs、Estée Lauder、Josie Maran Cosmetics、Johnson & Johnson、Dr. Hauschka、Beiersdorfなどの主要プレーヤーによって形成されており、植物ベースの処方、エコフレンドリーなパッケージング、透明な成分基準を通じてクリーンビューティーポートフォリオを拡大しています。これらの企業は、デジタルチャネル、小売パートナーシップ、スキンケア、ヘアケア、ウェルネスカテゴリーにおける製品革新を通じてその影響力を強化しています。北米は2024年に約34%のシェアで主要地域として浮上し、高い消費者意識、強いプレミアム需要、確立されたクリーンビューティー小売エコシステムによって支えられています。
市場インサイト
- ナチュラルおよびオーガニックパーソナルケア市場は2024年に140億3800万米ドルに達し、2032年までに227億1441万米ドルに達すると予測されており、2025年から2032年にかけて約6.2%のCAGRで成長しています。
- 成長は、クリーンラベル、化学物質フリー製品の需要の高まりと、スキンケアおよびヘアケアにおける成分の安全性に対する認識の向上によって促進されており、女性消費者グループが約62%のシェアを占めています。
- 主要なトレンドには、持続可能で動物実験を行わないエコフレンドリーな処方の急速な拡大と、強力なEコマース浸透によって支えられたプレミアム植物ブレンドの採用の増加が含まれます。
- 競争環境には、植物ベースの研究開発を進め、デジタルチャネルを強化し、さまざまな価格帯で認定オーガニック製品ラインを拡大するグローバルリーダーが特徴です。
- 北米は2024年に約34%のシェアで市場をリードし、次いでヨーロッパが約28%で、アジア太平洋地域が最も急速に成長しました。中価格帯セグメントは約47%のシェアを持ち、個人使用が約78%のシェアで支配しました。
市場セグメンテーション分析:
消費者グループ別
女性は2024年にこのセグメントを約62%のシェアでリードし、クリーンビューティー、植物ベースのスキンケア、毒素フリーのヘア製品の強い需要によって推進されました。女性の買い物客は、成分の安全性に対する認識の向上とエコフレンドリーなルーチンへの関心の高まりにより、ナチュラルおよびオーガニック製品をより早く採用しました。ブランドは、より安全な日常使用製品を求める女性にアピールする動物実験を行わない植物性処方を拡大しました。男性およびユニセックスグループは、ターゲットを絞ったグルーミングライン、硫酸塩フリーのクレンザー、ナチュラルデオドラントの棚の存在感の増加に伴い、着実に成長しましたが、女性はより広範な製品範囲と購入頻度の高さから依然として先行しています。
- 例えば、ザ・ボディショップ・インターナショナル・リミテッドは、2024年1月までにその全世界のポートフォリオが1,000以上の製品と4,000以上の成分をカバーする100%ヴィーガンになり、女性のクルエルティフリーで植物ベースのケアへの傾向を強化したと正式に発表しました。
価格別
2024年には中価格帯が市場を支配し、約47%のシェアを占め、手頃な価格と品質のバランスが支持されました。消費者は、プレミアムな上乗せなしでクリーンな処方を提供する中価格帯の自然およびオーガニック製品を選びました。小売業者は、若者や家族へのアクセスを改善するために、プライベートブランドや中価格帯の認定オーガニックラインを拡大しました。低価格商品は大量小売で勢いを増し、高価格およびプレミアム層は高級な植物ブレンドを求めるユーザーの間で成長しましたが、中価格帯はスーパーマーケット、薬局、オンラインプラットフォームでの強力な流通によりリードを保ちました。
- 例えば、ザ・フェイスショップは、2025年までに30カ国以上で運営される手頃な価格の中価格帯のK-クリーンビューティーブランドとして位置づけられ、アジア、北米、その他の地域で中価格帯の植物性スキンケアを広く利用可能にしました。
用途別
個人使用は、2024年にこのセグメントで約78%のシェアを占め、個人のグルーミング、セルフケア、日常のオーガニックスキンケアルーチンへの関心の高まりによって牽引されました。家庭では、敏感肌用の自然製品、硫酸塩フリーのクレンジング、化学物質フリーの保湿が好まれ、すべての年齢層で需要が高まりました。Eコマースは、透明な成分リストを持つクリーンラベル製品を提供することで重要な役割を果たしました。プロフェッショナル用途は、認定オーガニックトリートメントが信頼を得たため、サロン、スパ、皮膚科クリニックで成長しましたが、個人消費者は購入量が多く、頻繁な製品交換サイクルのために依然として支配的でした。
主要な成長要因
健康と環境への意識の高まり
健康志向の買い手は、毒素への暴露を制限し、長期的な肌の健康をサポートする製品を求めています。アレルギー、ホルモンの乱れ、刺激に対する懸念の高まりが、安全で自然由来の処方への需要を加速させました。環境意識もこの成長を形作り、消費者は生分解性の成分、クルエルティフリーの実践、エコフレンドリーな包装を好みます。企業はこれらの期待に応えるために持続可能な調達プログラムを採用し、プラスチックの使用を削減しました。気候意識は、最小限の影響を与えるグルーミングルーチンに消費者を向かわせ、自然製品の採用をさらに促進しました。個人の健康と環境責任に対するこの複合的な焦点は、消費者の忠誠心を向上させ、ブランドに倫理的かつ持続可能な基準を満たすグリーンな製品ラインを開発するよう促しました。
- 例えば、O'rightはヘアケアおよびスキンケアブランドで、循環経済モデルを採用して以来、100%消費者後リサイクルプラスチックボトルと生分解性キャップを使用しており、2017年以来、リサイクルネットワークが5百万本のボトルを埋立地に送るのを防いだと報告しています。
クリーンラベルおよび化学物質フリー製品の需要の高まり
消費者は現在、パラベン、硫酸塩、フタル酸エステル、合成香料を含まないパーソナルケア製品を好むようになっています。この変化により、より安全な日常使用と刺激のリスクを軽減する自然でオーガニックな処方の需要が高まりました。買い物客はまた、透明なラベルと認定オーガニック成分を持つ製品を信頼しています。ブランドは、従来のラインを再配合し、肌に優しい植物を重視した植物ベースのラインを立ち上げることで対応しました。ソーシャルメディア、皮膚科のアドバイス、成分の安全性に関するインフルエンサー主導の議論を通じて認識が高まりました。この好みは、スキンケア、ヘアケア、衛生製品全体の売上を強化しました。小売業者もクリーンビューティーの棚を拡大し、自然およびオーガニックブランドが世界市場で主流の採用を得るのを助けました。
電子商取引と直接消費者チャネルの拡大
電子商取引のブームは、自然およびオーガニックパーソナルケアブランドがより広いオーディエンスに到達するのを助けました。オンライン小売業者は、大量の製品選択、成分の透明性、レビュー、迅速な配送を提供し、購入信頼度を高めました。小規模および中規模のブランドは、直接消費者モデルを使用して、調達慣行、認証、およびクリーン成分の主張を示しました。デジタルマーケティング、インフルエンサーの関与、サブスクリプションボックスがリピート購入を促進しました。国境を越えたオンラインでの利用可能性も、特にニッチな植物ブレンドやオーガニックスキンケアソリューションに対する世界的な需要を拡大しました。このデジタルシフトは、新興市場でのアクセスを改善し、すべての主要なパーソナルケアセグメントでのプレミアムおよび中価格帯カテゴリーでの強力な売上をサポートしました。
主要なトレンドと機会
持続可能で倫理的なビューティーの急速な採用
持続可能なビューティーは、成分の調達からパッケージングまで環境に安全な慣行を消費者が求める中で勢いを増しました。ブランドは、生分解性の処方、再生可能な植物抽出物、動物実験を行わないテスト、リサイクル可能または再充填可能なデザインにシフトしました。倫理的な調達認証は信頼性を向上させ、エコ志向の購入者を引き付けました。多くの企業はまた、持続可能性へのコミットメントを強化するために、カーボンニュートラルな運営、水の節約生産、再生可能エネルギーに投資しました。これらの取り組みは、世界的な気候目標と一致し、ブランドアイデンティティを形成しました。エコフレンドリーなグルーミングが文化的に受け入れられるようになると、ゼロウェイストパッケージング、ファーム・トゥ・フェイス製品、透明なサプライチェーンコミュニケーションにおいて強力な機会が見られました。
- 例えば、O'rightというヘア&スキンケア会社は、2018年に100%ポストコンシューマーリサイクルプラスチックボトルと生分解性キャップをパッケージに使用するよう切り替え、2020年までにその運営および77の個別製品でカーボンニュートラル認証を取得しました。
プレミアム植物性および機能性処方の成長
消費者は現在、臨床試験済みの植物成分と機能性アクティブを備えたマルチベネフィットの自然製品を求めています。このトレンドは、アンチエイジング植物、アダプトゲン配合クリーム、マイクロバイオームに優しいスキンケア、ハーブスカルプトリートメントを提供するブランドに機会を開きました。ナイアシンアミド、ヒアルロン酸、ビタミンCなどの成分がオーガニック抽出物とブレンドされ、高度なスキンケア効果を提供する需要が高まりました。プレミアムレンジは、安全性とパフォーマンスを求める購入者を引き付け、高マージンセグメントでの機会を拡大しました。このシフトは、高度な植物ベースの処方における研究投資を促し、ラグジュアリースキンケア、ヘアケア、ウェルネス志向のパーソナルケアセグメント全体での革新をサポートしました。
- 例えば、伝統的なハーバルスキンケアと現代の機能性成分を融合させたブランドであるbelifは、ヒアルロン酸やビタミンのような臨床的に関連性のある成分と植物由来のスキンケアを組み合わせた7 Hyaluronic Frozen Serum & Multi Vitamin Maskコンボなどの製品を提供しています。
主要な課題
高い生産コストと供給制約
ナチュラルおよびオーガニック製品は、認証された植物成分、持続可能な農業、追跡可能な調達に依存することが多く、生産コストを増加させます。作物収量の変動、気候の影響、季節的な供給の混乱が成分の入手可能性と価格に影響を与えます。多くのブランドは、クリーンラベル基準を維持し、オーガニック認証のルールを満たしながら、コスト圧力に直面しています。これらの課題は、大衆市場での手頃な価格を制限し、価格に敏感な地域での採用を遅らせます。小規模な企業は、規模の利点がないため、製品コストの管理が難しくなり、より苦労します。品質、認証の遵守、競争力のある価格設定のバランスを取ることが大きな障害となっています。
規制の複雑さと認証の障壁
市場は国ごとに規制が一貫しておらず、認証とコンプライアンスが難しい状況です。「ナチュラル」や「オーガニック」といった用語には普遍的な定義がなく、消費者や製造業者の間で混乱を引き起こしています。ブランドは、COSMOS、USDA Organic、ECOCERTなど、異なるルールと文書を持つさまざまな国際基準をナビゲートしなければなりません。これらの要件を満たすことは、時間、コスト、運用努力を増加させます。誤表示のリスクはブランドの信頼を脅かし、規制措置を招く可能性もあります。これらの障害は新規参入者にとっての障壁を作り、特に複数の国際市場で事業を展開するブランドにとって、製品の発売を遅らせます。
地域分析
北米
北米は2024年に約34%のシェアを占め、クリーンビューティーに対する強い消費者意識とプレミアムなナチュラルスキンケアおよびヘアケアへの高い支出に支えられました。米国とカナダの購入者は、毒素を含まない植物ベースの製品で、透明なラベルと認証されたオーガニック成分を好みました。小売業者はクリーンビューティーの棚を拡大し、eコマースプラットフォームはニッチな植物ブランドへのアクセスを強化しました。皮膚科医の推奨と合成化学物質への関心の高まりが需要を強化しました。ブランドはエコフレンドリーなパッケージングと持続可能な調達に注力し、ナチュラルおよびオーガニックのパーソナルケア製品が主要な流通チャネル全体で安定した成長を維持しました。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを占め、厳しい成分規制と認証されたオーガニックパーソナルケア製品の高い採用により牽引されました。ドイツ、フランス、英国が需要を牽引し、持続可能な処方とクルエルティフリー基準への強い嗜好が要因です。地域の購入者は、明確なラベル、倫理的な調達、生分解性成分を重視し、企業にCOSMOSおよびECOCERT基準を満たすことを促しました。専門店や薬局が販売を促進し、急成長するeコマースチャネルとともに売上を伸ばしました。低廃棄物パッケージングとエコフレンドリーなグルーミングルーチンへの関心の高まりが、地域のナチュラルおよびオーガニックパーソナルケア消費における地位をさらに強化しました。
アジア太平洋
アジア太平洋地域は2024年に約26%のシェアを獲得し、可処分所得の増加、美意識の高まり、KビューティーやJビューティーのトレンドからの強い影響に支えられ、最も成長の速い地域として浮上しました。中国、日本、韓国、インドの消費者は、植物性、ハーブ、化学物質を含まないスキンケアの購入を増やしました。若い世代はソーシャルメディアや成分に基づく製品選択を通じて需要を促進しました。地元ブランドはネイティブ植物抽出物を使用してハーブ配合を拡大し、グローバル企業は地域浸透を強化しました。急速なeコマースの採用と専門店での幅広い入手可能性が、地域全体での自然およびオーガニックパーソナルケアの販売を後押ししました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを保持し、ブラジル、メキシコ、アルゼンチンでのハーブや植物由来成分への関心の高まりによって推進されました。消費者は、地域の気候や肌のニーズに合った自然な保湿剤、ヘアオイル、オーガニック衛生製品を好みました。有害な化学物質に関する認識の高まりが、エコフレンドリーなグルーミング習慣の安定した採用をサポートしました。地元のメーカーはアロエ、ババス、マテ茶などのネイティブ植物を使用して製品ラインを拡大しました。プレミアムセグメントは価格感度のために成長が遅かったものの、eコマースプラットフォームがアクセス性を向上させ、自然およびオーガニックパーソナルケア製品の徐々な拡大をサポートしました。
中東およびアフリカ
中東およびアフリカ地域は2024年に約5%のシェアを占め、自然オイル、ハーブスキンケア、オーガニックヘアケア製品の需要が高まりました。UAE、サウジアラビア、南アフリカの消費者は、肌の敏感さの懸念や暑い気候のため、化学物質を含まないグルーミングソリューションへの関心を高めました。小売業者はクリーンラベルの国際ブランドの提供を増やし、地元の生産者はアルガン、シア、ブラックシードオイルに基づく配合を導入しました。一部の地域では認識が限られているにもかかわらず、観光の増加、プレミアム小売の拡大、オンラインチャネルが、地域の自然およびオーガニックパーソナルケアの採用の安定した成長をサポートしました。
市場セグメンテーション:
消費者グループ別
- 男性
- 女性
- ユニセックス
価格別
- 低価格
- 中価格
- 高価格
- プレミアム
エンドユース別
- 個人
- プロフェッショナル
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ナチュラルおよびオーガニックのパーソナルケア市場の競争環境には、Herbivore Botanicals、Coty、L’Oréal、Burt’s Bees、Haus Labs、Estée Lauder、Josie Maran Cosmetics、Johnson & Johnson、Dr. Hauschka、Beiersdorfなどの主要ブランドが含まれ、それぞれがクリーンな製品、持続可能な調達、透明な成分ポリシーを通じて存在感を強化しています。企業は、植物由来の成分、動物実験を行わないテスト、環境に優しい包装に投資し、消費者の期待に応えています。多くのブランドは、デジタルチャネル、インフルエンサーパートナーシップ、スキンケア、ヘアケア、ウェルネス向けのターゲット製品ラインを通じて拡大しています。合併、買収、戦略的コラボレーションは、グローバルプレーヤーがポートフォリオを拡大し、ニッチな植物カテゴリーに参入するのを助けます。企業はまた、COSMOSやECOCERTなどの認証基準に注力し、信頼性を高めています。有害物質を含まない、ビーガン、倫理的に調達された製品の需要の高まりは、企業が高度な植物ブレンドの研究開発を加速することを促しています。競争の激化により、確立されたビューティーハウスと新興のクリーンビューティースタートアップの両方が、より大きな市場シェアを獲得するために革新を進めています。
主要プレイヤー分析
最近の動向
- 2025年11月、ロレアルは中国の大衆市場向けスキンケアブランド(Lan)に少数株を取得し、アジア市場への戦略的進出を示しました。この地域では、ナチュラル/オーガニックおよび「クリーンビューティー」の需要が高まっています。
- 2024年12月、ELCはベルギーのオーベル近郊に新しいバイオテックハブを開設しました。これは、植物、酵母、細菌からのバイオベースの原材料の自社製造に焦点を当てています。これにより、スキンケアおよびパーソナルケア製品の持続可能な原料調達への転換を支援し、従来のバイオマス/天然資源の抽出への依存を減らします。
- 2024年3月、ドクターハウシュカはシンガポールで成熟肌向けの新しい再生セラムを導入しました。すべての製品はNATRUE認証を受けており、有機的でバイオダイナミックな植物と公正で持続可能な調達を使用しています。
レポートのカバレッジ
この調査レポートは、消費者グループ、価格、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制シナリオ、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者がクリーンで透明な成分プロファイルにシフトするにつれて、市場は成長します。
- 持続可能で倫理的に調達された製品の需要は、すべての年齢層で強化されます。
- Eコマースは、より広いアクセスと迅速な製品発見を通じて、世界的な採用を促進します。
- ブランドは、上昇する性能期待に応えるために、プレミアムな植物性および機能性スキンケアラインを拡大します。
- COSMOSやECOCERTのような認証は、信頼性と差別化のためにより重要になります。
- エコフレンドリーでリフィル可能なパッケージングソリューションは、主要市場でより強い支持を得るでしょう。
- ハーブおよび植物抽出物の革新は、企業がR&Dにより多く投資するにつれて加速します。
- 新興市場は、健康意識の高まりにより、自然なパーソナルケアをより早く採用します。
- デジタルインフルエンサーと皮膚科医のサポートを受けたコンテンツが、消費者の選択をより強く導きます。
- 競争は、グローバル企業とクリーンビューティースタートアップが拡大するにつれて激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の自然およびオーガニックパーソナルケア市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、自然およびオーガニックパーソナルケア市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自然およびオーガニックパーソナルケア市場のセグメントはどれですか?
天然およびオーガニックパーソナルケア市場の成長を促進している主な要因は何ですか?
自然およびオーガニックパーソナルケア市場の主要企業はどこですか?
どの地域が自然およびオーガニックのパーソナルケア市場で最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ナチュラル・オーガニックパーソナルケア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のナチュラル・オーガニックパーソナルケア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14038 million → 2032: USD 22714.41 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ナチュラル・オーガニックパーソナルケア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ナチュラル・オーガニックパーソナルケア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるナチュラル・オーガニックパーソナルケア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ナチュラル・オーガニックパーソナルケア市場市場の成長要因
- 3.3 ナチュラル・オーガニックパーソナルケア市場市場の抑制要因および課題
- 3.4 ナチュラル・オーガニックパーソナルケア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ナチュラル・オーガニックパーソナルケア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ナチュラル・オーガニックパーソナルケア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ナチュラル・オーガニックパーソナルケア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ナチュラル・オーガニックパーソナルケア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ナチュラル・オーガニックパーソナルケア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はナチュラル・オーガニックパーソナルケア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ナチュラル・オーガニックパーソナルケア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ナチュラル・オーガニックパーソナルケア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ナチュラル・オーガニックパーソナルケア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ナチュラル・オーガニックパーソナルケア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ナチュラル・オーガニックパーソナルケア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のナチュラル・オーガニックパーソナルケア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のナチュラル・オーガニックパーソナルケア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のナチュラル・オーガニックパーソナルケア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のナチュラル・オーガニックパーソナルケア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのナチュラル・オーガニックパーソナルケア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のナチュラル・オーガニックパーソナルケア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのナチュラル・オーガニックパーソナルケア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ナチュラル・オーガニックパーソナルケア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
