
市場概要
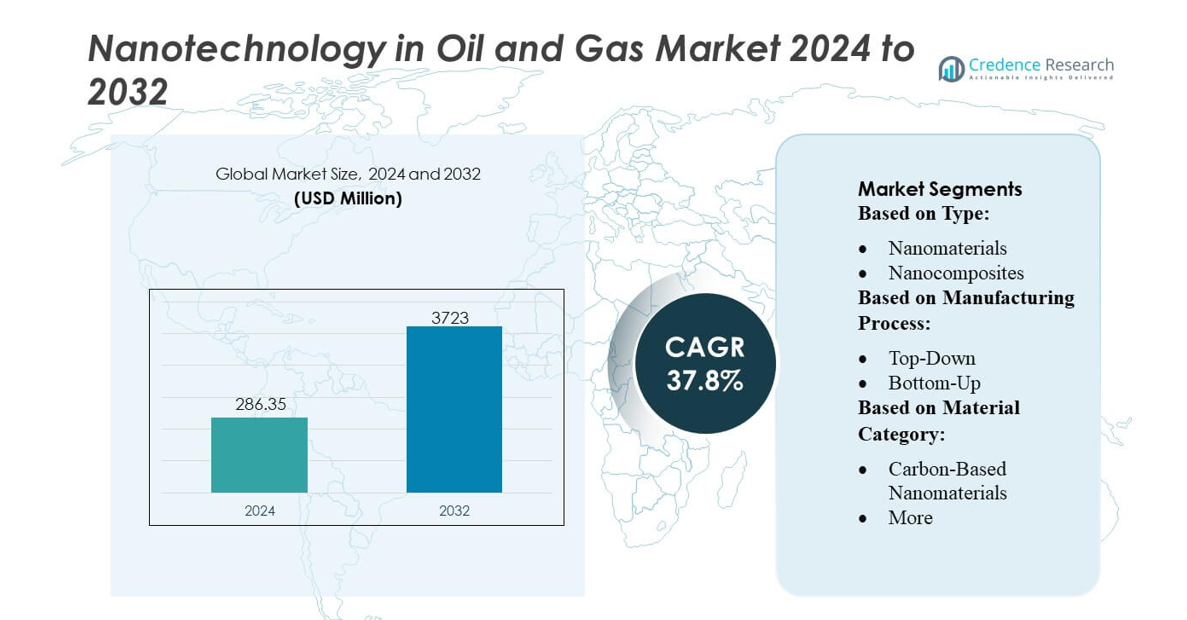
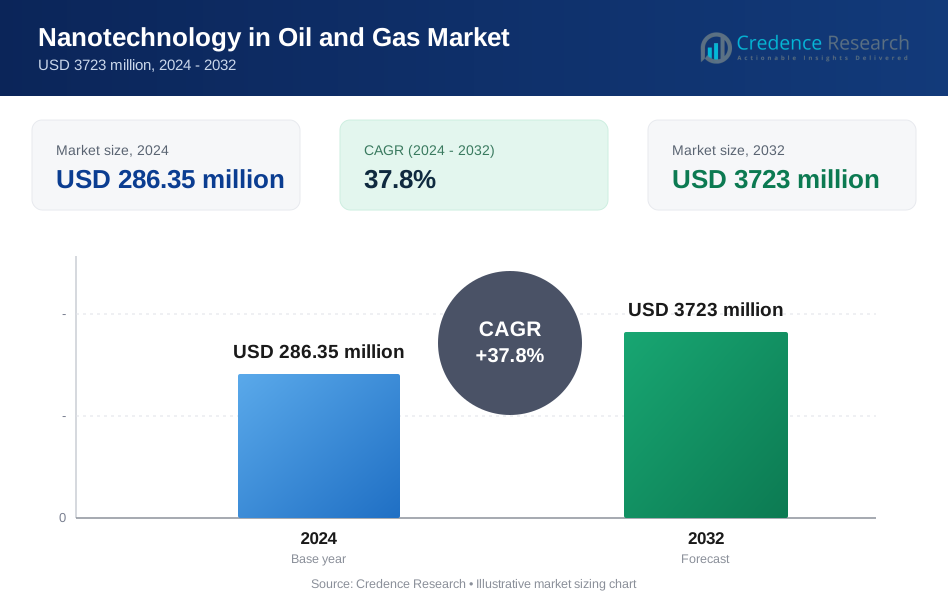
石油およびガス市場におけるナノテクノロジーの市場規模は2024年に2億8635万米ドルと評価され、2032年までに3723百万米ドルに達すると予測されており、予測期間中のCAGRは37.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の石油およびガス市場におけるナノテクノロジーの市場規模 | 2億8635万米ドル |
| 石油およびガス市場におけるナノテクノロジー、CAGR | 37.8% |
| 2032年の石油およびガス市場におけるナノテクノロジーの市場規模 | 3723百万米ドル |
石油およびガス市場におけるナノテクノロジーは、グローバルな技術開発者、材料革新者、油田サービスプロバイダーの混合を特徴としており、先進的なナノ粒子の配合、ナノ対応のEORソリューション、精密なセンシング技術を通じて競争力を強化しています。企業は、ナノ流体の性能を向上させ、耐腐食性コーティングを改善し、ナノセンサーを貯留層モニタリングシステムに統合することで、運用効率と資産の信頼性を向上させる能力を拡大しています。市場は地理的に強い集中を示しており、北米が38%のシェアを占めるリーダーの地位を保持しており、広範な上流活動、掘削および生産におけるナノ材料の迅速な採用、油田サービス企業および大学-産業研究コンソーシアムからの持続的なR&D投資によって支えられています。
市場の洞察
- 石油およびガス市場におけるナノテクノロジーは、2024年に2億8635万米ドルと評価され、2032年までに3723百万米ドルに達すると予測され、CAGRは37.8%を記録しています。
- 需要は、ナノ強化EOR流体の採用の増加によって牽引されており、オペレーターは回収効率が20〜25%向上することを報告しており、高塩分フィールドでの機器腐食を大幅に低減するナノコーティングの強力な採用もあります。
- 重要なトレンドは、リアルタイムの貯留層診断のためのナノセンサーの迅速な統合であり、ファイバーベースのナノセンシングネットワークを展開する企業は、地下データの解像度を40%以上向上させ、精密な生産計画を可能にしています。
- 競争の激しさは高く、グローバルな油田サービスプロバイダーが先進的なナノ材料のR&Dに積極的に投資していますが、制約には高い配合コストと一部のナノエンジニアード流体の大規模な産業検証の限界があります。
- 地域的には、北米が38%のシェアでリードしており、強力な上流活動によって牽引されており、セグメンテーションでは、シェールおよび成熟した貯留層での広範な展開により、ナノ対応のEORが支配的です。
市場セグメンテーション分析:
タイプ別
ナノ材料は、石油およびガス市場におけるナノテクノロジーで58〜60%のシェアを占め、増進石油回収、坑井強化、腐食緩和、貯留層特性評価での広範な使用に支えられています。ナノスケールの表面積は流体の相互作用を改善し、掘削泥を安定させ、ナノ粒子トレーサーを通じて正確な地下監視を可能にします。オペレーターが回収効率の向上、ダウンタイムの短縮、坑井の完全性の向上を求める中、ナノコンポジットや他の形式よりも、複雑なフィールド環境での適用帯域幅が狭く、性能の多様性が低いエンジニアードナノ粒子への一貫した選好が進んでいます。
- 例えば、Thermo Fisher Scientific Inc.は、Helios 5 CX DualBeamシステムを通じてナノスケールの特性評価能力を提供しており、2.5 nmのミリング解像度と0.7 nmの電子イメージング解像度を実現し、油田の研究開発チームが掘削流体や貯留層コアにおけるナノ粒子の分散、コーティング形態、構造安定性をナノメートルレベルの精度で定量化することを可能にしています。
製造プロセス別
ボトムアップ製造プロセスは、約62〜64%のシェアを占め、高度に均一なナノ粒子を制御された形態、表面化学、結晶性で生産する能力により市場をリードしています。これらは、一貫した掘削流体の挙動、触媒アップグレード、生成水処理での選択的吸収に不可欠です。その精度は、貯留層固有の課題に合わせた高度な機能化をサポートし、粒子サイズ分布や材料欠陥に制限があるトップダウンアプローチよりも適しています。ナノファブリケーション施設への投資の増加は、EOR、センシング、フローアシュアランスアプリケーション全体でのボトムアップの採用をさらに強化しています。
- 例えば、Infineonは、300ミリメートルのガリウムナイトライド(GaN)パワーウェーハ技術の開発に成功したと発表しました。このウェーハサイズにより、従来の200 mmウェーハと比較して約2.3倍のチップをウェーハごとに生産でき、生産スループットを劇的に向上させ、GaNパワーデバイスの大規模採用をサポートします。
材料カテゴリー別
グラフェン、カーボンナノチューブ、ナノカーボン添加剤などのカーボンベースのナノ材料は、優れた熱安定性、電気伝導性、機械的強度、化学耐性により、55〜57%のシェアを占めています。これらの特性は、掘削流体の潤滑を向上させ、パイプスケールの形成を防ぎ、プロパント性能を改善し、高感度の貯留層センシングをサポートします。高圧、高温条件下でのその堅牢性は、より狭い熱ウィンドウを示す金属酸化物およびポリマーベースのナノ材料よりも好まれます。オペレーターがEORフォーミュレーション、自己修復コーティング、腐食耐性システムにカーボンナノ材料を統合する中で、需要は引き続き増加しています。
主要な成長要因
ナノ対応EORによる回収効率の向上
増進石油回収(EOR)は、ナノ材料が貯留層接触を改善し、湿潤性を変え、界面張力を低下させることで、炭化水素の動員を大幅に促進するため、強い勢いを得ています。オペレーターは、シリカ、ポリマー、金属ナノ粒子を展開して、エマルジョンを安定させ、スイープ効率を改善し、成熟したフィールドでの流体レオロジーを強化します。減少する貯留層からの出力を最大化するための推進力と、世界的なエネルギー需要の増加が、ナノエンジニアード流体の採用を後押ししています。これらのソリューションは、石油回収係数の測定可能な改善を提供し、オペレーターがフィールド寿命を延ばし、従来および非従来の資産全体で運用パフォーマンスを最適化することを可能にします。
- 例えば、Bayer AGの元Bayer MaterialScience部門(現在のCovestro)は、技術仕様書に記載されているように、直径13 nmから16 nm、長さ最大1.5 µmのBaytubes®多層カーボンナノチューブを開発しました。
運用最適化と資産の完全性向上
ナノテクノロジーは、先進的な腐食制御、リアルタイムの完全性モニタリング、材料の耐久性向上を可能にすることで、資産の信頼性を強化します。ナノコーティングとナノ強化複合材料は、高圧・高温条件下でのパイプライン、海底構造物、ダウンホールツールの寿命を延ばします。これらの材料は、故障リスクを低減し、予期しないダウンタイムを制限し、上流および中流の運用全体で安全性能を向上させます。デジタル化された検査ワークフローへの投資の増加と、マイクロクラック、漏れ、化学的不均衡を高解像度で検出するナノセンサーの組み合わせにより、資産ライフサイクル全体でのナノ対応の完全性管理の統合が加速されます。
- 例えば、Kleindiek Nanotechnik GmbHのMM3A-EMマイクロマニピュレーターなどのマイクロおよびナノ操作システムは、0.25 nmの位置決め分解能と2 nmのステップ精度を提供し、オペレーターや研究チームが金属および複合油田材料のナノスケールの亀裂解析、表面欠陥マッピング、腐食開始点の特定を行うことを可能にします。
環境コンプライアンスと排出削減のニーズ
厳格な規制フレームワークは、よりクリーンな抽出、廃棄物生成の削減、環境コンプライアンスの向上をサポートするためにナノテクノロジーの採用を促進します。ナノ吸着剤は汚染物質の除去を強化し、ナノフィルトレーションと触媒ナノ材料は掘削および生産プロセスにおける廃水処理効率を向上させます。オペレーターは化学薬品の消費を削減し、温室効果ガスの排出を削減し、持続可能性目標をサポートするために、ナノ対応ソリューションをますます統合しています。ESGの圧力が強まる中、ナノテクノロジーは、運用生産性を維持しながら生態系への影響を削減する実用的な方法となり、石油・ガス企業が世界の環境基準および脱炭素化の優先事項に一致することを可能にします。
主要なトレンドと機会
リアルタイムのリザーバーインテリジェンスのためのナノセンサーの導入拡大
ナノセンサーは、高精度のリザーバーモニタリングと継続的なダウンホールデータ収集を可能にすることで、重要な機会を創出します。これらの超高感度デバイスは、温度、圧力、塩分濃度、流体組成を測定し、掘削の意思決定とリザーバーモデリングを最適化します。スマートフィールドと予測分析へのシフトは、地下視覚化のためのナノセンサーネットワークの採用を加速します。その最小限の侵襲的サイズ、化学的安定性、長い運用寿命は、従来の機器が失敗する困難なリザーバーでの展開を可能にします。このトレンドは、オペレーターが回収効率を向上させ、フィールド開発計画における不確実性を減少させる能力を強化します。
- 例えば、ブルカー社のPeakForce Tapping®原子間力顕微鏡プラットフォームは、会社の技術文書で確認されているように、10ピコニュートンまでの力制御と1ナノメートル未満の空間分解能を可能にします。
ナノコーティングと先進材料の応用拡大
市場は、優れた耐腐食性、耐摩耗性、防汚性能、熱安定性を備えたナノコーティングの成長機会を目撃しています。これらの先進的なコーティングは、超深海および酸性ガス環境で動作するリグ、パイプライン、バルブ、ダウンホールツールにますます適用されています。長距離の海底タイバックとより厳しい抽出条件への移行は、ナノエンジニアリングされた保護層の需要を増幅します。同時に、軽量のナノコンポジットは、より強力で耐久性のある掘削装置と地上インフラの機会を提供し、コスト削減、寿命の向上、メンテナンスサイクルの最適化を可能にします。
- 例えば、富士通研究所は、会社の発表した技術リリースで確認されたように、100 W/m·Kの測定熱伝導率と実用的な接着強度を備えたカーボンナノチューブベースの接着シートを開発しました。
触媒ナノ材料の商業化の可能性
触媒ナノ材料は、精製プロセスの最適化、炭化水素クラッキング効率の向上、下流作業でのエネルギー消費の削減のための新たな機会を創出します。その大きな表面積対体積比は、反応速度論の改善と選択性の向上を可能にし、運用コストを削減し、製品収率を向上させます。製油所は、よりクリーンな燃料生産、硫黄除去、重質分の変換のためにナノ触媒を活用し、世界的な低排出燃料基準に適合しています。R&D投資の増加とカスタマイズされたナノ触媒製剤の商業化は、このセグメントを石油およびガスのバリューチェーン全体での高価値成長の道として位置付けます。
主要な課題
ナノ材料合成と商業展開の高コスト
広範な採用は、ナノ粒子合成、表面機能化、産業展開のためのスケールアップの高コストによって制約を受けています。生産には、専門的な設備、制御された製造環境、厳格な精製プロセスが必要であり、運用費用を増大させます。多くのナノ対応ソリューションは、パイロットテスト段階に留まっています。なぜなら、大規模なフィールド試験には多額の資本投資と長い検証サイクルが必要だからです。このコスト障壁は、中小規模のオペレーターによる採用を制限し、商業化を遅らせ、油田作業全体での先進的なナノテクノロジーの広範な統合を遅らせます。
環境、健康、および規制の遵守に関する懸念
ナノ粒子の環境への影響、毒性、長期的な生態学的挙動に関する不確実性は、主要な課題を提示します。規制機関は、ナノ材料の安定性、生物蓄積リスク、労働者や周囲の生態系への潜在的な曝露経路の厳格な評価を要求します。試験方法論と安全プロトコルの世界的な標準化が限られているため、承認プロセスが複雑化し、新製品の市場投入までの時間が長引きます。ナノ粒子の廃棄、取り扱い中の空中曝露、汚染リスクに関する懸念は、広範な監視を必要とし、敏感な石油およびガス環境での運用展開を遅らせる可能性のある遵守負担を追加します。
地域分析
北米
北米は、強化された石油回収、シェール開発、先進的な貯留層特性評価への強力な投資に支えられ、ナノテクノロジーの石油・ガス市場の34–36%を占めています。アメリカとカナダのオペレーターは、生産を向上させ、資産寿命を延ばすために、上流および中流資産全体でナノセンサー、ナノ流体、腐食耐性ナノコーティングをますます展開しています。排出削減と先進的な水処理のための連邦インセンティブが、ナノ対応の環境ソリューションの採用を加速させています。広範な研究開発プログラム、大学との協力、デジタル油田技術の統合により、北米は商業化とフィールドスケール展開の最前線に位置しています。
ヨーロッパ
ヨーロッパは、厳格な環境規制、加速された脱炭素化目標、オフショア油田全体での資産の完全性への強い強調により、市場の27–29%を占めています。英国、ノルウェー、オランダのオペレーターは、過酷な北海環境での長期的な運用の信頼性をサポートするために、ナノコーティング、ナノ強化複合材、触媒ナノ材料を採用しています。地域の先進的な精製セクターは、効率を高め、排出を削減するためにナノ触媒を統合しています。EU資金によるプログラム、技術パートナーシップ、厳格な安全フレームワークがさらにナノテクノロジーの採用を促進し、企業はプロセスの最適化を強化し、持続可能性目標を達成するための低リスクで高性能なソリューションを求めています。
アジア太平洋
アジア太平洋は、中国、インド、インドネシア、マレーシアでの生産活動の拡大に支えられ、ナノテクノロジーの石油・ガス市場の30–32%を占めています。エネルギー需要の増加、積極的なフィールド開発、オフショア資産への投資の増加が、ナノ対応のEOR、腐食防止システム、生成水処理のためのナノフィルトレーションの大きな機会を生み出しています。国営石油会社は、貯留層監視を改善し、運用の不確実性を減少させるために、ナノセンサーをますます採用しています。地域の研究プログラムと政府支援のイノベーションイニシアチブが技術移転を加速させ、中国とインドの精製ハブはスループット、燃料品質、運用効率を改善するためにナノ触媒の使用を拡大しています。
ラテンアメリカ
ラテンアメリカは、ブラジルでのオフショア活動の増加、メキシコでの回収強化イニシアチブ、ベネズエラでの重油オペレーションの拡大により、市場の10–12%を占めています。ナノ流体とナノ触媒は、粘度が高く、透過性が変動する複雑な貯留層を最適化することを目指すオペレーターに支持されています。ブラジルの深海セクターは、極端な海底条件下での機器の耐久性を向上させるために、ナノコーティングとナノ複合材を採用しています。国営石油会社は、ナノ対応の掘削および完全性ソリューションを開発するために研究機関とますます提携しています。規制改革、エネルギー転換戦略、精製資産の近代化が、地域全体での技術採用をさらに支援しています。
中東・アフリカ
中東・アフリカ地域は、大規模な上流能力、深い貯留層構造、成熟した油田からの回収を最適化するための継続的な努力によって、市場の17–19%を占めています。サウジアラビア、UAE、カタールの国営石油会社は、困難な地層での井戸性能を向上させるために、ナノエンジニアードEOR流体、高温ナノコーティング、ダウンホールナノセンサーに投資しています。持続可能性の高まりにより、ナノ技術を活用した水処理と排出制御技術の採用が強化されています。アフリカ、特にナイジェリアとアンゴラでは、オペレーターが生産性を向上させ、オフショアおよびオンショア資産の運用時間を延ばすための費用対効果の高い方法を模索する中で、徐々に統合が進んでいます。
市場セグメンテーション:
タイプ別:
- ナノ材料
- ナノコンポジット
製造プロセス別:
- トップダウン
- ボトムアップ
材料カテゴリー別:
- 炭素系ナノ材料
- その他
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
石油・ガス市場におけるナノテクノロジーの競争環境は、Altairnano、Thermo Fisher Scientific Inc.、eSpin Technologies, Inc.、Infineon Technologies AG、Bayer AG、Kleindiek Nanotechnik GmbH、Bruker Corporation、Fujitsu Limited、ANP CORPORATION、Nanonics Imaging Ltd.を含むプレイヤーによって定義され、迅速なイノベーション、強力な研究開発投資、そしてバリューチェーン全体で運用効率を向上させるフィールド対応のナノ技術ソリューションへの注力が特徴です。企業は、石油回収を強化するためのナノ流体、貯留層モニタリング用の高精度ナノセンサー、過酷なオフショアや高温環境に適した耐腐食性ナノコーティングを進化させることで競争しています。ベンダーは、油田オペレーターとの技術パートナーシップを通じて、リアルタイムテストと迅速な商業化サイクルを可能にし、地位を強化しています。市場はさらに進化し、生産者がナノテクノロジーをデジタル油田プラットフォームと統合することで、予測保守、環境コンプライアンス、先進的な精製アプリケーションでの機会を拡大しています。
主要プレイヤー分析
- Altairnano
- Thermo Fisher Scientific Inc.
- eSpin Technologies, Inc.
- Infineon Technologies AG
- Bayer AG
- Kleindiek Nanotechnik GmbH
- Bruker Corporation
- 富士通株式会社
- ANP CORPORATION
- Nanonics Imaging Ltd.
最近の開発
- 2025年4月、テキサス大学オースティン校のマニッシュ・クマール教授が率いる研究者たちは、人工チャネルを使用して希土類元素(REE)をより高い選択性(最大40倍の向上)で抽出するバイオインスパイアード膜プロセスを発表しました。これにより、EVや電子機器の国内供給を強化し、輸入依存を減らすクリーンで効率的な方法が提供されますが、産業規模への拡大が必要です。
- 2025年1月、原子間力顕微鏡(AFM)で知られるPark Systemsは、デジタルホログラフィック顕微鏡(DHM)のスイスのリーダーであるLyncée Tec SAを買収し、半導体、ライフサイエンス、材料用途向けの光学計測製品を大幅に強化し、スキャンなしでの高速3Dイメージングを統合しました。
- 2025年1月、Nano and Advanced Materials Institute(NAMI)とCovation Holdings Limited(Covation)は、NAMIの先進バッテリーテクノロジーとマグネシウム合金コーティングをCovationのeモビリティ、アウトドア、消費者向け電子製品と組み合わせ、性能、耐久性、ユーザー快適性を向上させるための覚書(MOU)に署名しました。このことは複数のプレスリリースで確認されています。
- 2024年11月、アブダビ大学(ADU)は、Inovartic Investmentおよびスリランカナノテクノロジー研究所(SLINTEC)との協力により、初のグラフェンセンターを開設し、グラフェン技術の研究と革新の拠点を確立しました。このセンターは、研究者や学生に最先端の施設を提供し、国際的な協力を促進し、電子機器、エネルギー、医療機器などのさまざまな分野でのグラフェンの応用を探求します。
レポートのカバレッジ
この調査レポートは、タイプ、製造プロセス、材料カテゴリ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な応用について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る規制状況や技術の進歩についても探求し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- オペレーターがより高い貯留層回収効率を求める中、ナノ強化EORソリューションの採用が拡大します。
- ナノ流体は、複雑な貯留層での熱伝導性、粘度制御、流動挙動を改善する能力があるため、採用が増加します。
- 資産寿命の延長が重要な運用優先事項となる中、ナノ対応の耐食コーティングの展開が加速します。
- 摩擦の低減、潤滑の改善、非生産時間の短縮を目指すオペレーターにより、ナノ粒子ベースの掘削添加剤の需要が増加します。
- ナノセンサーの統合により、リアルタイムの貯留層モニタリングが強化され、生産最適化ワークフローの精度が向上します。
- 多機能ナノコンポジットの開発により、パイプライン、貯蔵タンク、オフショア構造物全体での材料耐久性が進展します。
- 企業が生産水のリサイクルと環境コンプライアンスを優先する中、ナノ工学の水処理システムへの投資が増加します。
- 反応効率を高め、エネルギー消費を削減するために、精製操作でのナノ触媒の採用が強化されます。
- R&Dパートナーシップの拡大により、非在来型および深海用途に合わせたナノ粒子配合がサポートされます。
- 規制の受け入れと標準化された試験フレームワークが改善され、上流および下流の操作全体でのナノテクノロジーのより安全で広範な展開が可能になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ナノテクノロジーにおける石油およびガス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、石油およびガス市場におけるナノテクノロジーは、どの程度の年平均成長率で成長すると予測されていますか?
強化油回収(EOR)の観点から、どの市場カテゴリーがリードしていますか?
どのセグメントが掘削流体と井戸安定性に関して市場をリードしていますか?
石油およびガス市場におけるナノテクノロジーの主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 石油・ガス市場におけるナノテクノロジーの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の石油・ガス市場におけるナノテクノロジー市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 286.35 million → 2032: USD 3723 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 石油・ガス市場におけるナノテクノロジー市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 石油・ガス市場におけるナノテクノロジー市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における石油・ガス市場におけるナノテクノロジー市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 石油・ガス市場におけるナノテクノロジー市場の成長要因
- 3.3 石油・ガス市場におけるナノテクノロジー市場の抑制要因および課題
- 3.4 石油・ガス市場におけるナノテクノロジー市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 石油・ガス市場におけるナノテクノロジーバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 石油・ガス市場におけるナノテクノロジーサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、石油・ガス市場におけるナノテクノロジーカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 石油・ガス市場におけるナノテクノロジー市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 石油・ガス市場におけるナノテクノロジー輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は石油・ガス市場におけるナノテクノロジー市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 石油・ガス市場におけるナノテクノロジー市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 石油・ガス市場におけるナノテクノロジー市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 石油・ガス市場におけるナノテクノロジー競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 石油・ガス市場におけるナノテクノロジー分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新石油・ガス市場におけるナノテクノロジーの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の石油・ガス市場におけるナノテクノロジー市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の石油・ガス市場におけるナノテクノロジー市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の石油・ガス市場におけるナノテクノロジー市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の石油・ガス市場におけるナノテクノロジー市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの石油・ガス市場におけるナノテクノロジー市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の石油・ガス市場におけるナノテクノロジー市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの石油・ガス市場におけるナノテクノロジー市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 石油・ガス市場におけるナノテクノロジー企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
