
市場概要
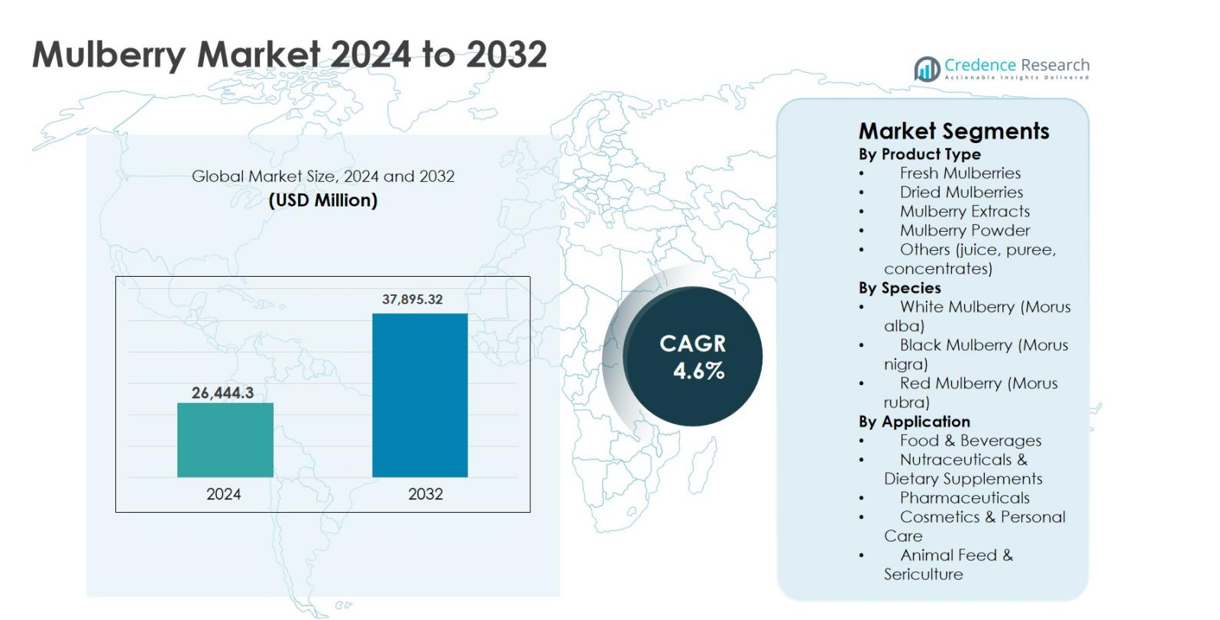
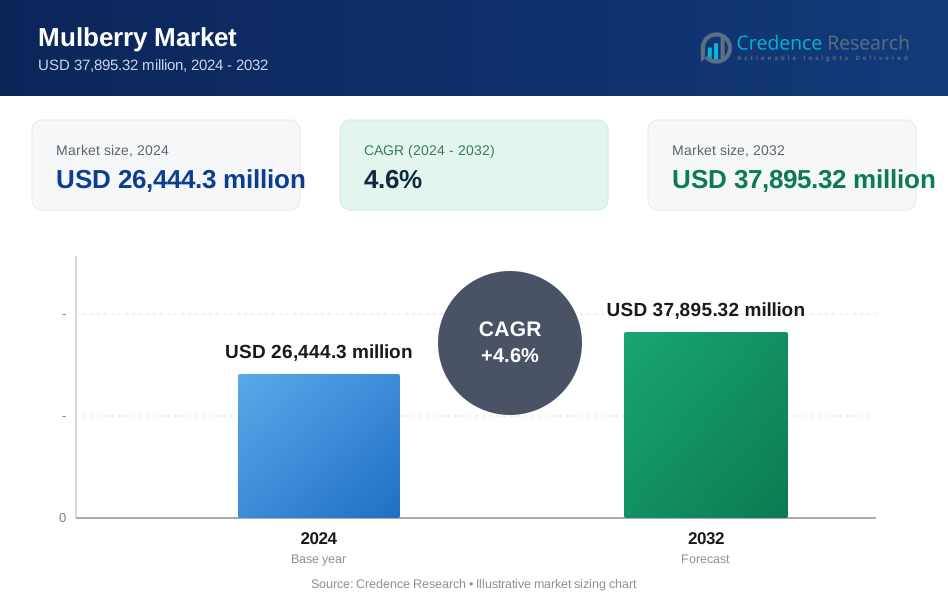
桑市場の規模は2024年に26,444.3百万米ドルと評価され、2032年までに37,895.32百万米ドルに達すると予測されており、予測期間中に年平均成長率4.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の桑市場規模 | 26,444.3百万米ドル |
| 桑市場、CAGR | 4.6% |
| 2032年の桑市場規模 | 37,895.32百万米ドル |
桑市場は、食品、栄養補助食品、製薬、化粧品用途における栽培、加工、付加価値のある桑製品に注力する多様なプレーヤーによって支えられています。主要な参加者には、BioSpectrum、Fuji-Sangyo、Natural Factors、Specialty Natural Products Co.、Pure Ingredients Ltd、Twinstarts、Hunan Warrant、Geneham Pharmaceutical、Xi’an Xiaocao Botanical Development、Zhejiang Wecan Bio Technologyが含まれ、製品の標準化、抽出物の効力、クリーンラベルの提供に重点を置いています。地域的には、アジア太平洋地域が54.2%の市場シェアで桑市場をリードしており、大規模な栽培、強力な養蚕需要、中国とインドでの伝統的な消費によって推進されています。ヨーロッパと北アメリカは、桑をベースにした機能性食品、栄養補助食品、天然化粧品成分の需要の高まりによって続いています。
市場インサイト
- 桑市場は2024年に26,444.3百万米ドルと評価され、2032年までに37,895.32百万米ドルに達すると予測されており、予測期間中に年平均成長率4.6%で成長しています。これは、食品、栄養補助食品、製薬、化粧品用途での需要の高まりによって支えられています。
- 市場の成長は主に、機能性食品や抗酸化物質が豊富な食品の消費の増加、栄養補助食品における桑抽出物の使用拡大、養蚕からの強い需要によって推進されており、2024年には食品・飲料が41.3%の支配的なセグメントシェアを保持しています。
- 主要な市場動向には、乾燥桑、パウダー、抽出物の好みの増加、クリーンラベル食品、ハーブ薬、天然スキンケア製品における桑ベースの成分の採用の増加が含まれます。
- 市場の状況は中程度に分散しており、プレーヤーは製品の標準化、付加価値のある加工、栄養補助食品および化粧品セグメントへの拡大に注力してポジショニングを強化しています。
- 地域的には、アジア太平洋地域が54.2%の市場シェアで支配しており、ヨーロッパが19.6%、北アメリカが15.1%、ラテンアメリカが6.3%、中東・アフリカが4.8%と続いており、消費と栽培のパターンの違いを反映しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ別の桑市場は、2024年に38.6%の市場シェアを占めた新鮮な桑の実が主導しており、新鮮で最小限の加工を施した果物を好む消費者の増加と家庭での消費や伝統的な食品での使用拡大によって推進されています。新鮮な桑の実は、高い栄養価、豊富な抗酸化物質の含有量、健康志向の消費者からの需要の増加から恩恵を受けています。乾燥桑の実や桑抽出物は、長い保存期間と栄養補助食品での応用の増加に支えられています。一方、桑の粉末やジュース、ピューレ、濃縮物などの加工形式は、利便性、クリーンラベルのトレンド、機能性食品や飲料への組み込みの増加により注目を集めています。
- 例えば、日本や韓国の地域のファーム・トゥ・テーブル小売業者は、デザートや伝統的な菓子に使用するために地元で栽培された新鮮な桑の実を促進し、その抗酸化プロファイルと近隣の果樹園からのトレーサビリティを強調しています。
種別
種別に基づくと、白桑(Morus alba)は、2024年に46.9%のシェアで桑市場を支配しました。これは主に、栄養補助食品、医薬品、養蚕業での広範な使用によるものです。白桑は、フラボノイドやアルカロイドを含む高い生物活性化合物の含有量から恩恵を受け、血糖管理やコレステロール制御製品での応用を支えています。黒桑(Morus nigra)は、強力な抗酸化レベルと食品・飲料の製剤からの需要によって重要なシェアを保持しており、赤桑(Morus rubra)は、地域消費と天然食品着色料や専門的な健康製品での使用拡大に支えられて、適度な成長を維持しています。
- 例えば、Morus albaの葉エキスは、2型糖尿病と脂質異常症の標準化された栄養補助食品の製剤で使用され、その記録された血糖降下作用と抗脂質異常作用を活用しています。
用途別
用途別では、食品・飲料が支配的なセグメントとして浮上し、2024年に桑市場の41.3%のシェアを獲得しました。これは、ジャム、ジュース、ベーカリー製品、機能性飲料での使用の増加によって促進されています。天然成分と果物ベースの製剤に対する需要の高まりがこのセグメントを強化し続けています。栄養補助食品・ダイエットサプリメントは、桑の抗糖尿病作用と抗酸化特性に対する認識の高まりによって、最も急成長しているセグメントを表しています。さらに、医薬品、化粧品・パーソナルケア、動物飼料・養蚕業は、医療研究の拡大、天然スキンケアのトレンド、持続的な絹産業の需要に支えられて、着実に貢献しています。
主要な成長要因
機能性食品と栄養豊富な食品の需要増加
健康、ウェルネス、予防栄養に対する消費者の関心の高まりが、桑市場の主要な推進力となっています。桑の実は抗酸化物質、フラボノイド、アントシアニン、ビタミンが豊富で、血糖値の調整、コレステロールの低下、免疫力の向上などの利点をサポートします。これらの特性により、機能性食品、飲料、栄養補助食品への採用が増加しています。糖尿病や心血管疾患などの生活習慣病の発生率の増加は、治療価値のある自然の植物由来成分の需要をさらに加速させています。食品メーカーはますます桑の実、パウダー、エキスをクリーンラベル製品に組み込んでおり、市場の拡大を強化しています。さらに、先進国と新興国の両方で伝統的なハーブ成分に対する認識の高まりが、桑の消費の持続的な成長をサポートし続けています。
- 例えば、日本の森永製菓は、食後の血糖値サポートを目的とした桑の葉ベースのティーやタブレットを開発しており、自然な血糖コントロール成分への関心の高さを反映しています。
栄養補助食品および医薬品での応用拡大
桑市場は、栄養補助食品および医薬品の処方での使用拡大によって強力に推進されています。特に白桑は、血糖コントロール、体重管理、代謝健康を対象としたサプリメントで広く使用されています。桑の抗炎症、抗酸化、抗糖尿病特性を強調する臨床研究が進行中で、治療用途での信頼性を強化しています。製薬会社はますます標準化された桑エキスをハーブ医薬品や予防医療製品に利用しています。この傾向は、植物成分の規制受容と植物由来の治療法に対する消費者の信頼の高まりによって支えられています。高齢化人口の増加と予防医療への支出の増加は、桑が貴重な医薬成分としての役割をさらに強化しています。
- 例えば、アジアやヨーロッパの商業製剤では、血糖サポート用カプセルやタブレットにマルベリー葉エキスを使用し、しばしばシナモンやバナバなどの他の植物と組み合わせて代謝健康をターゲットにしており、血糖管理のための多ハーブ処方に対する臨床的関心を反映しています。
養蚕業と農業栽培の成長
特にアジア太平洋地域での養蚕業の継続的な拡大は、桑市場の重要な成長要因となっています。桑の葉は蚕の主要な飼料であり、大規模な栽培が絹生産に不可欠です。中国、インド、ベトナムなどの国々は、農村経済と繊維供給チェーンを強化するために桑の栽培に投資し続けています。政府の支援プログラム、改良された農業技術、高収量の桑品種が生産性と供給の一貫性を向上させています。同時に、果実消費のための桑の栽培は、持続可能な農業慣行と輸出需要の増加から恩恵を受け、長期的な市場の安定性と量の成長をサポートしています。
主要なトレンドと機会
化粧品とパーソナルケアにおける天然成分へのシフト
天然および植物由来の化粧品成分への嗜好の高まりは、桑市場にとって大きな機会を提供します。桑の抽出物は、高い抗酸化物質含有量のため、スキンケア製品で肌の明るさ、老化防止、色素沈着のコントロールに広く使用されています。化粧品メーカーは、合成成分を植物由来の代替品に置き換えることで、クリーンビューティー基準や規制の期待に応えています。成分の透明性と持続可能性に関する消費者の認識の高まりも、このトレンドを後押ししています。桑をプレミアムスキンケア、ヘアケア、皮膚科製品に統合することで、新たな収益源を創出し、世界の美容市場での製品差別化を強化します。
- 例えば、プレミアムな「クリーンビューティー」シリーズでは、桑の抽出物を自然由来のアクティブ成分として前面に打ち出し、認識しやすい植物成分や動物実験を行わない処方への需要に応えています。
加工および付加価値のある桑製品の需要増加
乾燥果実、パウダー、濃縮物、飲みやすい飲料などの付加価値のある桑製品が注目を集めており、成長の大きな機会を生み出しています。都市化、忙しいライフスタイル、便利な栄養への需要が、保存可能な桑のフォーマットの消費を増加させています。食品加工業者は、進化する消費者の嗜好に応えるため、桑ベースのスナック、機能性飲料、ベーカリー成分を革新しています。電子商取引プラットフォームの拡大により、桑製品のグローバルなアクセスがさらに向上しました。このトレンドは、生産者が利益率を向上させ、収穫後の損失を減少させ、従来の新鮮な果実消費を超えて市場の範囲を拡大することを可能にします。
- 例えば、飲料やウェルネスブランドは、無添加砂糖や低カロリーオプションとして、ポリフェノールや抗酸化物質の含有を宣伝した桑の葉や果実ベースのティーやジュースを導入しています。
主要な課題
サプライチェーンの変動性と季節依存性
季節生産と気候への感受性は、桑市場にとって大きな課題をもたらします。桑の栽培は好ましい気象条件に大きく依存しており、気候変動、干ばつ、不規則な降雨により収穫量が脆弱になります。新鮮な桑は保存期間が短いため、収穫後の損失や供給の変動が生じます。不安定な供給は価格の安定性に影響を与え、大規模な商業化を制限し、特に輸出市場での課題となります。発展途上地域での冷蔵チェーンインフラの不足は、これらの課題をさらに悪化させます。供給の変動性に対処するには、加工施設への投資、改善された保管ソリューション、そして耐性のある農業慣行が必要です。
新興市場における消費者認知の限界
栄養価や薬効があるにもかかわらず、桑の実の消費は多くの新興市場や非伝統的市場で限られています。消費者の認知度の低さ、標準化された製品の欠如、ブランド化の不足が、主要生産地域外での市場浸透を制限しています。多くの国では、桑の実は主流の機能性食品というよりも、ニッチまたは伝統的な成分と見なされています。さらに、供給チェーンの断片化や限られたマーケティング投資が、世界的な拡大を妨げています。この課題を克服するには、戦略的な認知キャンペーン、製品革新、食品、製薬、ウェルネスブランドとの提携を通じて、桑の実を多用途で付加価値のある成分として産業全体に位置づける必要があります。
地域分析
アジア太平洋
アジア太平洋地域は、広範な桑の栽培と食品、栄養補助食品、養蚕産業からの強い需要により、2024年に54.2%の市場シェアで桑市場を支配しました。中国とインドは、大規模な桑の栽培、深く根付いた伝統的な消費、高い絹生産量により、地域の成長を牽引しています。この地域は、好ましい気候条件、養蚕に対する政府の支援、ハーブ医薬品における桑抽出物の使用増加の恩恵を受けています。都市化の進展と機能性食品への認識の高まりが需要をさらに支えています。加工された桑製品の拡大と輸出志向の生産が、アジア太平洋地域のリーダー的地位を強化し続けています。
ヨーロッパ
ヨーロッパは、2024年に19.6%の市場シェアを占め、有機果実、植物由来の成分、天然栄養補助食品の需要増加に支えられています。ドイツ、イタリア、フランスなどの国々は、食事補助食品や化粧品における桑抽出物の使用増加を通じて消費を牽引しています。植物成分に対する強力な規制支援と、クリーンラベル製品を好む消費者の増加が市場成長を促進しています。この地域では、ベーカリーや機能性食品用途で使用される乾燥桑や粉末の安定した需要も見られます。プレミアムウェルネスおよびスキンケア製品の拡大が、ヨーロッパの世界市場への貢献をさらに強化しています。
北アメリカ
北アメリカは、健康意識の高まりと桑ベースの栄養補助食品の採用増加により、2024年に15.1%の市場シェアを持ちました。アメリカ合衆国は、血糖値管理や体重管理をターゲットにした機能性食品や栄養補助食品の高い消費により、地域の需要を牽引しています。天然抗酸化物質や植物由来成分への関心の高まりが、食品、飲料、化粧品の配合における桑抽出物の使用を支えています。確立された小売および電子商取引チャネルが製品のアクセス性を向上させています。さらに、機能性飲料やクリーンラベルスナックの革新が、地域の桑市場における新たな成長機会を生み出し続けています。
ラテンアメリカ
ラテンアメリカは2024年に6.3%のシェアを占め、果物の栽培拡大と自然健康製品への関心の高まりに支えられています。ブラジルやチリなどの国々は、ジュース、ジャム、伝統的な食品での桑の利用増加を通じて貢献しています。抗酸化物質が豊富な果物への認識の高まりと、ニュートラシューティカルサプリメントの徐々な採用が市場の成長を支えています。この地域はまた、農業慣行の改善と輸出志向の果物生産から利益を得ています。しかし、限られた加工インフラが急速な拡大を抑制しており、付加価値のある桑製品や地域のサプライチェーン開発への投資の機会を生み出しています。
中東およびアフリカ
中東およびアフリカは2024年に4.8%の市場シェアを占め、食品、伝統医学、動物飼料用途での桑の需要の新たな高まりを反映しています。トルコやイランなどの国々は、桑の栽培と乾燥果実の消費を通じて大きく貢献しています。ハーブ療法や自然甘味料への関心の高まりが市場浸透を支えています。健康志向の都市人口の拡大と桑抽出物の輸入増加がさらに成長を助けています。しかし、消費者の認識不足と断片化されたサプライチェーンが急速な採用を制限しており、この地域を桑生産者と輸出業者にとって長期的な成長機会として位置づけています。
市場セグメンテーション:
製品タイプ別
- 新鮮な桑の実
- 乾燥桑の実
- 桑抽出物
- 桑パウダー
- その他(ジュース、ピューレ、濃縮物)
種別
- 白桑(Morus alba)
- 黒桑(Morus nigra)
- 赤桑(Morus rubra)
用途別
- 食品および飲料
- ニュートラシューティカルおよび栄養補助食品
- 医薬品
- 化粧品およびパーソナルケア
- 動物飼料および養蚕
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
桑市場は中程度に細分化された競争環境を特徴としており、主要なプレーヤーは食品、栄養補助食品、医薬品、化粧品分野での製品多様化、品質向上、応用分野の拡大に注力しています。BioSpectrum、富士産業、Natural Factors、Specialty Natural Products Co.、Pure Ingredients Ltd、Twinstarts、湖南ワラント、Geneham Pharmaceutical、西安小草植物開発、浙江Wecan Bio Technologyなどの大手企業は、標準化された桑抽出物、付加価値のある加工、クリーンラベルの製剤に積極的に投資しています。これらのプレーヤーは、市場での存在感を強化するために、信頼性のある調達、持続可能な栽培、地域の規制基準への準拠を重視しています。生産能力の拡大、栄養補助食品および化粧品ブランドとのパートナーシップ、高効力の桑派生物の開発を含む戦略的イニシアチブが競争力のあるポジショニングを支援します。特にヨーロッパと北アメリカでの輸出市場への注力の増加、乾燥、粉末、抽出物形式での革新とともに、競争と世界の桑市場の長期的な成長を形作り続けています。
主要プレイヤー分析
- バイオスペクトラム
- 富士産業
- ナチュラルファクターズ
- スペシャリティ・ナチュラル・プロダクツ社
- ピュア・イングリーディエンツ社
- ツインスターツ
- 湖南ワラント
- ジーンハム製薬
- 西安小草植物開発
- 浙江ウィキャンバイオテクノロジー株式会社
最近の展開
- 2025年10月、マルベリーは2024/2025年のインパクトレポートを発表し、循環型および再生可能デザインの取り組みの進捗を強調しました。The Mulberry Exchangeのリセールプラットフォームからの売上が100万ポンドを超え、持続可能性のポジショニングを強化しました。
- 2025年9月、マルベリーはシンシア・エリヴォが主演するキャンペーンで、ロクサンヌ ショルダーやミニ ロクサンヌ ショルダーなどの新しいモダンな形を含むアイコニックなロクサンヌバッグファミリーを再発売し、その年の製品ラインを拡大しました。
- 2025年7月、英国の高級ブランドMulberry Group plcは、運営支援、ターンアラウンド戦略の強化、成長イニシアチブの強化のために、最大の株主から転換社債を通じて2000万ポンド(約2700万ドル)を調達しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、種、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 桑の市場は、天然および機能性食品成分の世界的な需要の高まりにより、安定した成長が予測されています。
- 桑をベースにした栄養補助食品やサプリメントの採用が増加し、市場の拡大を支え続けるでしょう。
- 植物ベースおよびクリーンラベル製品に対する消費者の嗜好の高まりが、桑の抽出物や粉末の使用を促進します。
- 特にアジア太平洋地域における養蚕活動の拡大が、桑の一貫した栽培と供給を維持します。
- 乾燥桑、濃縮物、機能性飲料などの付加価値製品の革新が、市場浸透を強化します。
- 化粧品やパーソナルケア製品における桑抽出物の用途の拡大が、新たな収益機会を創出します。
- 農業技術の向上と高収量の桑品種が、生産性と品質を向上させます。
- 電子商取引および専門小売チャネルの拡大が、桑製品の世界的なアクセスを改善します。
- 桑の治療特性に関する研究の増加が、医薬品用途を広げます。
- 主要プレーヤーによる戦略的パートナーシップと地理的拡大が、長期的な市場成長を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のマルベリー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、マルベリー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたマルベリーの市場セグメントはどれですか?
マルベリー市場の成長を促進している主な要因は何ですか?
マルベリー市場の主要な企業はどこですか?
2024年に桑の市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マルベリーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマルベリーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 26,444.3 million → 2032: USD 37,895.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マルベリーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マルベリーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマルベリーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マルベリーマーケット市場の成長要因
- 3.3 マルベリーマーケット市場の抑制要因および課題
- 3.4 マルベリーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マルベリーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マルベリーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マルベリーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マルベリーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マルベリーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマルベリーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マルベリーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マルベリーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マルベリーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マルベリーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マルベリーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマルベリーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマルベリーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマルベリーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマルベリーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマルベリーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマルベリーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマルベリーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マルベリーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
