
鉱業廃棄物管理市場の概要:
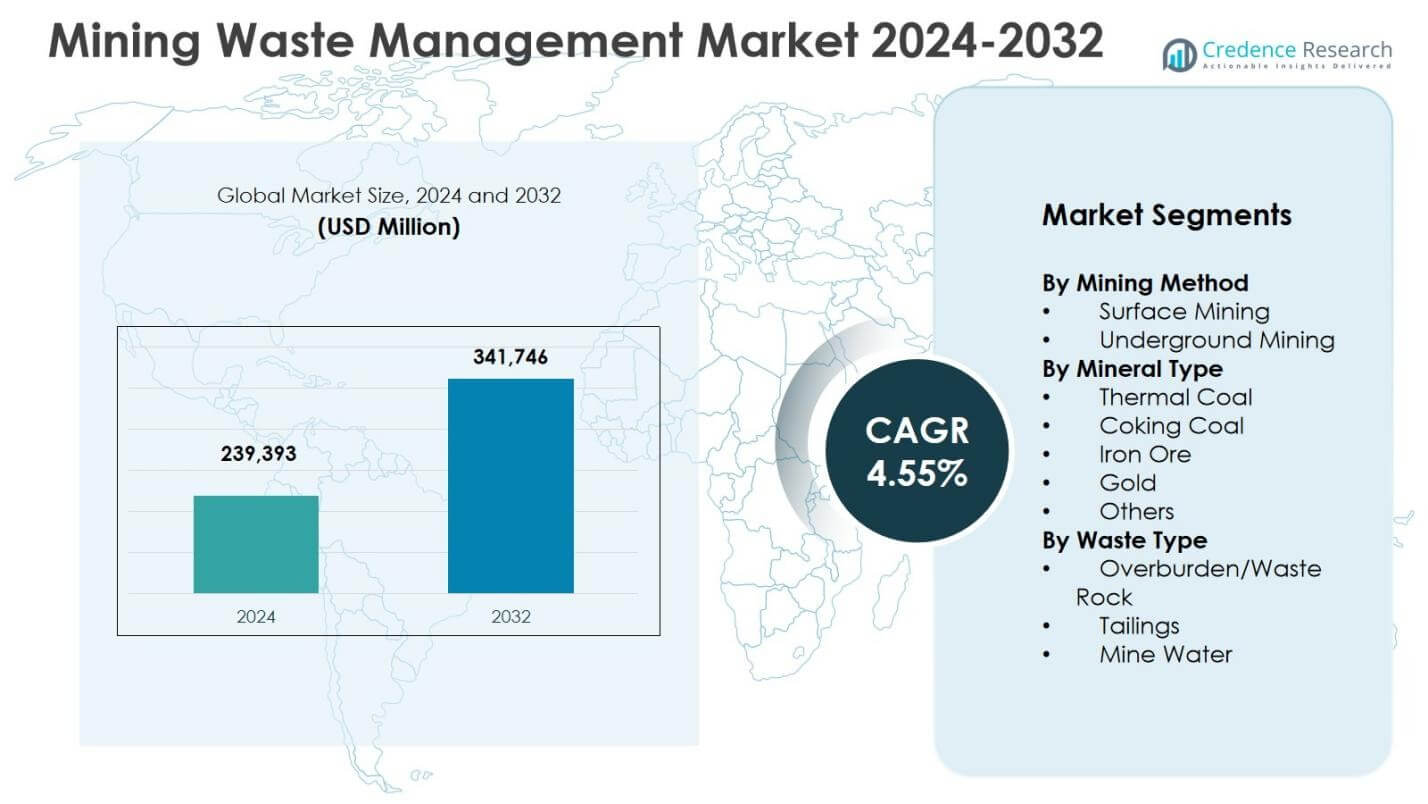
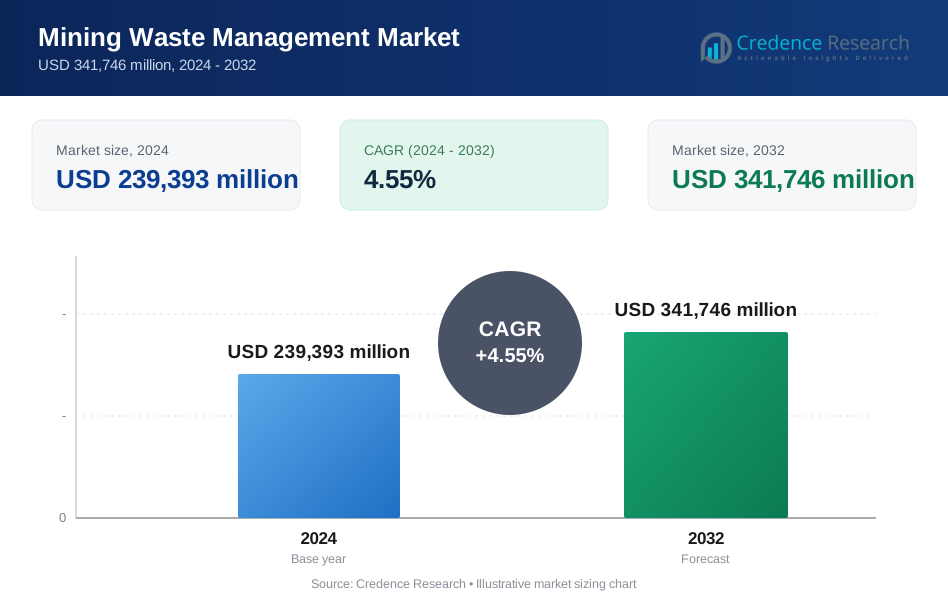
鉱業廃棄物管理市場の規模は2024年に2,393億9,300万米ドルと評価され、予測期間中に4.55%のCAGRを記録し、2032年までに3,417億4,600万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の鉱業廃棄物管理市場規模 | 2,393億9,300万米ドル |
| 鉱業廃棄物管理市場、CAGR | 4.55% |
| 2032年の鉱業廃棄物管理市場規模 | 3,417億4,600万米ドル |
鉱業廃棄物管理市場の洞察
- 市場の成長は厳しい環境規制、大規模な露天掘り活動、構造化された鉱山閉鎖とリハビリテーションへの注力の増加によって推進されており、2024年には露天掘りが64.8%のシェアを占めるとされています。これは、高い覆土と廃石の生成によるものです。
- 主要な市場動向には、先進的な尾鉱管理技術、ドライスタッキングシステム、デジタルモニタリングの採用が含まれ、主要なプレーヤーは統合サービスモデル、長期契約、鉱業ライフサイクル全体での規制遵守に注力しています。
- 市場の制約には、設計された尾鉱施設、水処理プラント、長期モニタリングに関連する高い資本および運用コスト、鉱山閉鎖後の環境責任リスクの延長が含まれます。
- 地域的には、2024年にアジア太平洋が34.6%のシェアで主導しており、中国、オーストラリア、インドによって推進され、次いで北米が28.4%、ヨーロッパが22.1%を占めています。また、廃棄物タイプの中で覆土と廃石が52.3%のシェアを占めています。
鉱業廃棄物管理市場のセグメンテーション分析:
採掘方法別:
採掘方法別の鉱業廃棄物管理市場は露天掘りが主導しており、2024年には64.8%の市場シェアを占めています。これは、石炭、鉄鉱石、ボーキサイトの採掘で広く採用されているためです。露天掘りは、覆土と廃石の生成量が非常に多く、構造化された廃棄物処理、保管、リハビリテーションソリューションが必要です。土地復元と斜面安定性に関する規制の厳格化が、露天掘り作業における先進的な廃棄物管理の需要をさらに支えています。地下採掘は35.2%のシェアを保持しており、深鉱石採掘の増加と鉱山水処理および尾鉱管理への注力の増加によって支えられています。
- 例えば、AngloGold Ashantiは、Veoliaの支援を受けて金鉱山の廃水処理施設を近代化し、大雨の中での尾鉱の溢れを処理し、抽出、尾鉱池、および排出のコンプライアンスを改善するために運用を見直し、地元チームのトレーニングを行いました。
鉱物タイプ別:
鉱物タイプ別では、鉄鉱石が2024年に38.6%のシェアで鉱業廃棄物管理市場を支配しており、大規模な抽出活動と選鉱プロセス中の大量の廃棄物生成が要因です。オーストラリア、ブラジル、インドでの高い生産量が、尾鉱ダム、廃石処理、および環境コンプライアンスシステムへの継続的な投資を促進しています。火力石炭は27.4%のシェアで続き、電力部門の需要と旧鉱山の運営によって支えられています。金は18.1%のシェアを占め、複雑な尾鉱処理の要件によって推進され、コーキング炭とその他が15.9%のシェアを共同で占めています。
- 例えば、リオ・ティントとBHPは、オーストラリアの鉄鉱石サイト全体でTSFリスクと環境への影響を軽減するために、脱水などの尾鉱技術で協力しています。
廃棄物タイプ別:
廃棄物タイプに基づくと、上部土および廃石が2024年に52.3%の市場シェアを占め、主に露天掘り作業での広範な剥ぎ取り活動によるものです。このセグメントの成長は、廃石の投棄、斜面管理、土地復元に関する厳しい規制によって推進されています。尾鉱は34.7%のシェアを占め、尾鉱ダムの安全性、乾式堆積技術、残留鉱物の回収への投資の増加によって支えられています。鉱山水は13.0%のシェアを占め、水処理、リサイクル、および排出基準の遵守に対する要求の増加によって推進されています。
主要な成長要因
厳格な環境規制とコンプライアンス要件
鉱業廃棄物の処分、尾鉱の保管、および土地の復元を管理する厳格な環境規制が、鉱業廃棄物管理市場を強力に推進しています。政府は、廃棄物の封じ込め、地下水の保護、および閉鎖後のサイト復元に関連する厳しい基準をますます強化しています。鉱業事業者は、設計された廃棄物保管施設、継続的な環境モニタリングシステム、および構造化された復元計画を実施する必要があります。不遵守の罰則と評判リスクは、廃棄物管理ソリューションへの積極的な投資をさらに促進します。規制の枠組みが先進国および新興鉱業地域の両方で引き続き厳しくなるにつれて、専門的な廃棄物処理、処理、および長期的な環境管理サービスの需要は一貫して高いままです。
- 例えば、Teck Resourcesは、カナダ鉱業協会の基準に沿ったガバナンスプロセス、独立したレビュー、定期的な監査を通じて、規制要件を満たすかそれを超える形で、運営および遺産サイト全体で55の尾鉱施設を管理しています。
露天採掘と鉱物生産の拡大
露天採掘活動の継続的な拡大は、鉱業廃棄物管理ソリューションの需要を大幅に加速させます。露天採掘作業は、大量の表土や廃石を生成し、効率的な処理、輸送、処分システムが必要です。鉄鉱石、石炭、建設用鉱物の世界的な需要の増加は、生産レベルの維持を支え、廃棄物の生成を直接的に増加させます。鉱業会社は、運用効率と環境パフォーマンスを向上させるために、鉱山計画に廃棄物管理戦略をますます統合しています。この大規模な採掘プロジェクトの拡大は、スケーラブルで、規制に準拠し、長期間にわたる廃棄物管理サービスの安定した需要を保証します。
- 例えば、Tata SteelはJoda East Iron Mineで尾鉱管理のためにPaste Thickening技術を導入し、従来の濃縮機の70:30に対して30:70のパルプ比を達成しました。
鉱山閉鎖と再生への注目の高まり
責任ある鉱山閉鎖と土地再生への注目の高まりは、鉱業廃棄物管理市場の主要な推進力です。規制当局は、尾鉱の安定化、廃石の再輪郭化、生態系の回復を含む包括的な閉鎖計画を義務付けています。鉱業会社は、長期的な負債と閉鎖コストを削減するために、積極的な再生実践を採用しています。地域社会との関与と持続可能性へのコミットメントがこの傾向をさらに強化しています。構造化された閉鎖後の監視とメンテナンスの必要性は、鉱山の運用期間を超えて廃棄物管理サービスの需要を支えています。
主要なトレンドと機会
先進的な尾鉱管理技術の採用
先進的な尾鉱管理技術の採用は、鉱業廃棄物管理市場を形成する主要なトレンドです。鉱業オペレーターは、安全性を向上させ、環境リスクを低減するために、乾式スタッキング、濃縮尾鉱、リアルタイム監視システムをますます導入しています。これらの技術は、水の消費を削減し、尾鉱の安定性を向上させ、壊滅的な失敗のリスクを最小限に抑えます。主要な尾鉱事故を受けた意識の高まりは、世界的な採用を加速させました。エンジニアリングソリューション、デジタル監視、ライフサイクル管理能力を提供するサービスプロバイダーは、安全で持続可能な尾鉱管理の実践への投資の増加から利益を得るのに適しています。
- 例えば、ヒンドゥスタン・ジンク・リミテッドは、ラジプラ・ダリバの鉛亜鉛鉱山で、FLSmidthと統合されたドライスタックテーリングソリューションを提携し、2つの自動フィルタープレスと直径26mの高密度濃縮機を組み込みました。
鉱業廃棄物からの資源回収
鉱業廃棄物からの資源回収は、市場における重要な機会として浮上しています。処理技術と分離技術の進歩により、テーリングや廃石からの残留金属や鉱物の回収が可能になっています。鉱業会社はますます廃棄物ストリームを二次資源貯蔵庫として扱い、循環型経済の目的を支援しています。再処理施設や廃棄物の価値化プロジェクトへの投資は、環境への影響を減らしながら追加の収益源を創出します。規制のインセンティブと持続可能性の目標がこのシフトをさらに促進し、廃棄物回収を鉱業廃棄物管理における長期的な成長機会として位置づけています。
- 例えば、バリックはネバダゴールドマインズでのイオン交換システムを使用して、ヒープリーチ銅溶液からの重要な金属回収を探っています。これにより、廃棄物ストリームからニッケル、コバルト、スカンジウム、亜鉛をターゲットにしています。
主要な課題
高い資本と運用コスト
高い資本と運用コストは、鉱業廃棄物管理市場における重要な課題として残っています。設計されたテーリング貯蔵施設、水処理プラント、長期的な監視システムには多額の前払い投資が必要です。メンテナンス、コンプライアンス報告、リハビリテーションに関連する継続的なコストは、運用予算にさらに影響を与えます。小規模な鉱業事業者は、先進的な廃棄物管理技術の採用において財政的制約に直面することがよくあります。コンプライアンス要件の増加はコスト圧力を高め、特にコストに敏感な地域や発展途上の鉱業地域でのベストプラクティスソリューションの実施を遅らせる可能性があります。
長期的な環境および責任リスク
長期的な環境および責任リスクの管理は、鉱業廃棄物管理における持続的な課題です。テーリング施設や廃石ダンプは、鉱山閉鎖後も継続的な監視とメンテナンスが必要です。構造的な失敗、地下水汚染、予期しない環境への影響は、深刻な法的および財政的な結果をもたらす可能性があります。気候変動は水文や斜面の安定性に影響を与え、リスクをさらに高めます。鉱業会社は、財務保証メカニズムと長期的な管理計画を維持し、長期間にわたる投資と技術的専門知識を必要とします。
地域分析
北アメリカ
北アメリカは2024年に鉱業廃棄物管理市場の28.4%を占め、厳しい環境規制と広範な旧鉱業活動によって推進されています。アメリカ合衆国は、大規模な石炭、金、金属鉱業活動によって生成される大量のテーリングと廃石により、地域の需要を支配しています。連邦および州当局によって施行される規制フレームワークは、先進的な廃棄物封じ込め、鉱山水処理、長期的なサイトリハビリテーションを要求しています。カナダもまた、活発な金属鉱業と必須の閉鎖計画によって強く貢献しています。テーリングダムの安全性、デジタル監視、閉鎖後の管理への継続的な投資が、地域全体での市場成長を支えています。
ヨーロッパ
ヨーロッパは2024年に22.1%の市場シェアを保持し、厳しい環境コンプライアンス基準と鉱山再生への強い重点が支えています。ドイツ、スウェーデン、ポーランドなどの国々は、金属および石炭採掘作業における責任ある廃棄物処理に重点を置いています。この地域は地下水保護、土地再生、長期的な環境モニタリングを重視しており、高度な廃棄物管理サービスの需要を促進しています。新しい採掘プロジェクトが限られている一方で、過去の鉱山や閉鎖された鉱山の管理要件が広範囲にわたります。持続可能な採掘慣行と廃棄物再処理の取り組みの増加は、ヨーロッパの採掘廃棄物管理市場における地位をさらに強化しています。
アジア太平洋
アジア太平洋は、2024年に34.6%のシェアを持ち、鉱業活動が盛んな中国、オーストラリア、インドによって主導されました。石炭、鉄鉱石、工業鉱物の大規模な採掘は、大量の剥土、尾鉱、鉱山水を生成します。急速な工業化とインフラ開発は鉱物需要を支え続け、廃棄物管理の要件を増加させています。政府は特に尾鉱の安全性と水処理に関する環境規制を強化しています。オーストラリアの尾鉱ダムの整合性への注力と中国の環境監視の強化は、地域全体での廃棄物管理サービスの持続的な成長に大きく貢献しています。
ラテンアメリカ
ラテンアメリカは、2024年に世界市場の9.3%を占め、広範な銅、金、銀の採掘活動によって支えられています。チリ、ペルー、ブラジルなどの国々は、鉱物が豊富な鉱石体と集中的な選鉱プロセスにより、高い尾鉱量を生成します。尾鉱貯蔵施設と水使用に対する規制の厳格化が、エンジニアリングされた廃棄物管理ソリューションの需要を促進しています。採掘企業は、進化する基準に適合するために、乾式積み上げ、水のリサイクル、再生プログラムに投資しています。大規模な採掘プロジェクトの拡大と廃棄物インフラの近代化は、地域市場の成長を引き続き支えています。
中東・アフリカ
中東・アフリカ地域は、2024年に5.6%の市場シェアを獲得し、南アフリカ、サウジアラビア、および選ばれたアフリカ経済圏での鉱業活動の拡大によって推進されています。金、リン酸塩、工業鉱物の採掘は、廃棄物の生成に大きく寄与しています。政府は、鉱山尾鉱、廃岩の処分、水質汚染リスクを管理するための環境規制をますます実施しています。南アフリカは成熟した鉱業セクターと過去のサイトの再生に重点を置いているため、主要な貢献者であり続けています。鉱物採掘への外国投資の増加と規制の強化が、地域全体での採掘廃棄物管理ソリューションの安定した需要を支えています。
採掘廃棄物管理市場のセグメンテーション:
採掘方法別
- 露天採掘
- 地下採掘
鉱物タイプ別
- 熱石炭
- コーキングコール
- 鉄鉱石
- 金
- その他
廃棄物タイプ別
- 剥土/廃岩
- 尾鉱
- 鉱山水
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
鉱業廃棄物管理市場の競争環境分析には、Veolia Environment S.A.、Cleanaway Environmental Services、John Wood Group plc、Ramboll Group、Tetra Tech Inc.、Interwaste Holding Ltd.、EnviroServ、Seche Environnement、Tetronics International、Golder Associates Inc.などの主要プレーヤーが含まれます。市場は中程度に統合されており、グローバルな環境サービスプロバイダーが専門のエンジニアリングおよびコンサルティング会社と競争しています。主要企業は、尾鉱管理、鉱山水処理、廃岩処理、現場再生をカバーする統合サービスの提供に注力しています。戦略的優先事項には、長期サービス契約の拡大、規制遵守能力の強化、先進的な尾鉱監視技術の導入が含まれます。鉱業事業者や政府機関とのパートナーシップは安定した収益源をサポートします。地域のプレーヤーは、地域に特化した専門知識と規制の理解を通じて強い地位を維持し、多国籍企業は規模、技術革新、グローバルなプロジェクト経験を活用して、先進国および新興地域での大規模な鉱業契約を確保しています。
主要プレイヤー分析
- ランボルグループ
- クリーンアウェイ環境サービス
- テトロニクスインターナショナル
- ヴェオリア・エンバイロメントS.A.
- セッシュ環境会社
- インターワーストホールディング株式会社
- ジョン・ウッド・グループplc
- エンバイロサーブ
- テトラテック社
- ゴルダーアソシエイツ社
最近の展開
- 2025年12月、IAMGOLDコーポレーションはMines D’Or Orbec Inc.の買収を完了し、金鉱採掘の拡大を目的とした以前に発表された取引を最終化しました。
- 2025年12月、チャンピオンアイアン株式会社はノルウェーの鉄鉱石会社ラナグルーバーを買収する契約を締結し、ヨーロッパでの鉄鉱石資産基盤を拡大しました。
- 2025年12月、ラテンメタルズとダウラゴールドはアルゼンチンの金銀プロジェクトで戦略的提携と探査イニシアチブを開始し、地球物理探査活動を進めています。
レポートのカバレッジ
この調査レポートは、採掘方法、鉱物タイプ、廃棄物タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する規制状況や技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 鉱物生産の増加と厳格な環境規制に支えられ、市場は着実に成長し続けるでしょう。
- 鉱業会社は、廃棄物管理計画を初期の鉱山設計および実現可能性段階により深く統合するでしょう。
- 安全性を向上させ、環境リスクを低減するために、先進的な尾鉱管理技術の採用が加速するでしょう。
- 水不足と規制の圧力により、鉱山の水処理およびリサイクルソリューションの需要が高まるでしょう。
- 活動中の鉱山の進行的な復旧が標準的な業界慣行となるでしょう。
- 持続可能性の目標が強化されるにつれて、資源回収と旧尾鉱の再処理の重要性が増すでしょう。
- デジタル監視と自動化が廃棄物施設の管理とコンプライアンス報告においてより大きな役割を果たすでしょう。
- 鉱山の運用寿命を超えて、長期的な閉鎖後の管理サービスが持続的な需要を生み出すでしょう。
- 規制が成熟するにつれて、新興の鉱業地域はコンプライアンスを満たす廃棄物インフラにより多く投資するでしょう。
- 鉱業オペレーター、サービスプロバイダー、および規制当局の間の協力が増え、安全な廃棄物管理の実践を確保するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の鉱業廃棄物管理市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、鉱業廃棄物管理市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた鉱業廃棄物管理市場のセグメントはどれですか?
鉱業廃棄物管理市場の成長を促進している主な要因は何ですか?
鉱業廃棄物管理市場の主要企業はどこですか?
2024年に鉱業廃棄物管理市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 鉱業廃棄物管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の鉱業廃棄物管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 239,393 million → 2032: USD 341,746 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 鉱業廃棄物管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 鉱業廃棄物管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における鉱業廃棄物管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 鉱業廃棄物管理市場市場の成長要因
- 3.3 鉱業廃棄物管理市場市場の抑制要因および課題
- 3.4 鉱業廃棄物管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 鉱業廃棄物管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 鉱業廃棄物管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、鉱業廃棄物管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 鉱業廃棄物管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 鉱業廃棄物管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は鉱業廃棄物管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 鉱業廃棄物管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 鉱業廃棄物管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 鉱業廃棄物管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 鉱業廃棄物管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新鉱業廃棄物管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の鉱業廃棄物管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の鉱業廃棄物管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の鉱業廃棄物管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の鉱業廃棄物管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの鉱業廃棄物管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の鉱業廃棄物管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの鉱業廃棄物管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 鉱業廃棄物管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
