
市場概要:
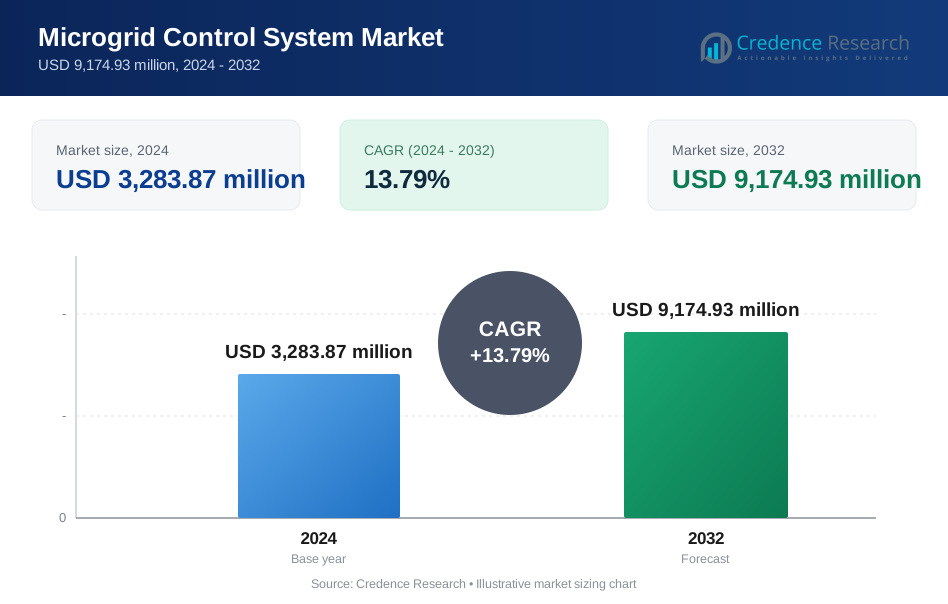
世界のマイクログリッド制御システム市場の規模は、2018年に21億米ドルから2024年には32億8,387万米ドルと評価され、2032年までに91億7,493万米ドルに達すると予測されており、予測期間中のCAGRは13.79%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| マイクログリッド制御システム市場規模 2024 | 32億8,387万米ドル |
| マイクログリッド制御システム市場、CAGR | 13.79% |
| マイクログリッド制御システム市場規模 2032 | 91億7,493万米ドル |
市場は、グリッドの回復力、再生可能エネルギーの統合、農村電化の需要増加により拡大しています。政府は信頼性を高め、送電損失を削減するために分散型エネルギーインフラを推進しています。軍事、キャンパス、産業、遠隔地でのマイクログリッドの展開が増加しています。IoTとスマートセンサーの進歩により、リアルタイムの最適化と制御が可能になっています。エネルギーコストの削減と排出削減目標が採用を支えています。技術革新により、システムのインテリジェンス、自動化、相互運用性が向上しています。ユーティリティもピーク負荷と災害対応シナリオを管理するためにマイクログリッドを試験しています。民間投資が商業規模のプロジェクトをさらに加速させています。
北米は、政策インセンティブとカリフォルニアやアラスカなどの州での広範なマイクログリッド試験に支えられ、市場をリードしています。ヨーロッパは、再生可能エネルギーの統合とエネルギー安全保障措置により続いています。アジア太平洋地域は、特にインド、中国、東南アジアで、農村電化と災害に強いインフラが重要な優先事項であるため、最も急速な成長を示しています。アフリカとラテンアメリカは、新興市場であり、ドナー支援とユーティリティ主導のパイロットプログラムを通じて注目を集めています。
市場の洞察: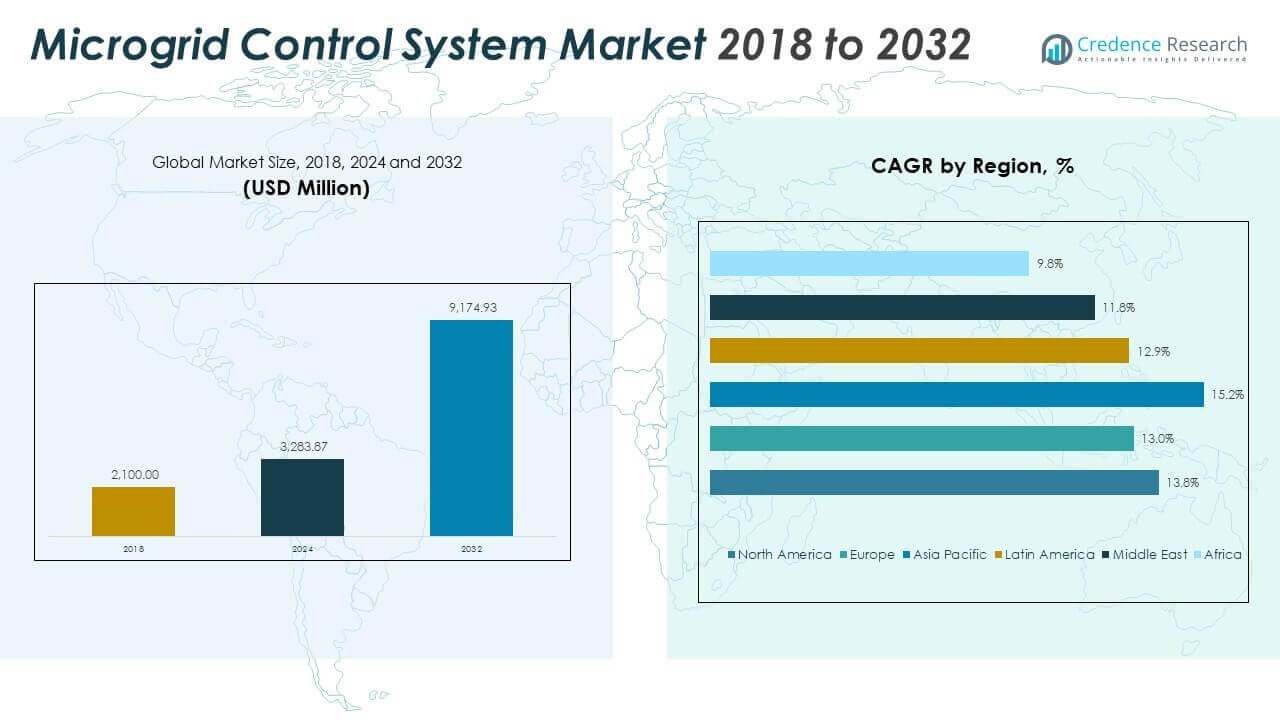
- 世界のマイクログリッド制御システム市場は、2018年に21億米ドル、2024年に32億8387万米ドルに達し、2032年には91億7493万米ドルに達すると予測されており、予測期間中に年平均成長率13.79%で成長しています。
- 北米は36.3%の最大シェアを持ち、強力なユーティリティの採用、グリッドの近代化、レジリエンスのニーズが牽引しています。アジア太平洋は、農村電化、再生可能エネルギーの統合、急速なインフラ成長により28.3%で続いています。ヨーロッパは24.9%を占め、脱炭素化目標とスマートシティの取り組みに支えられています。
- アジア太平洋は年平均成長率15.2%で最も成長が速く、中国、インド、東南アジアでの政府主導の電化努力、産業自動化、分散型エネルギープログラムにより促進されています。
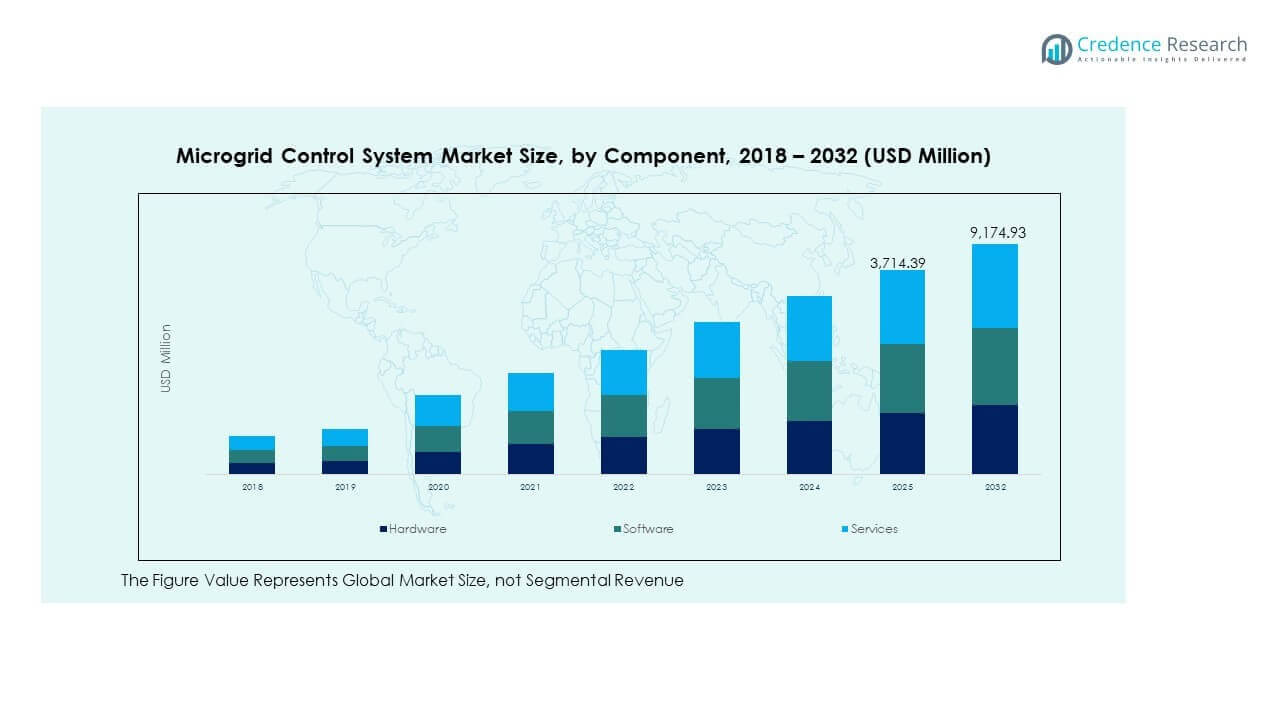
- 2024年には、ハードウェアがコンポーネントの中で最大の収益シェアを占め、制御装置、通信ユニット、パワーエレクトロニクスの需要を反映しています。
- ソフトウェアは、グリッドの可視化、分析、遠隔管理能力のニーズが高まるにつれ、2032年までにコンポーネントミックスでのシェアが増加しています。
市場の推進要因:
遠隔地や災害多発地域でのエネルギーレジリエンス需要の高まり
世界のマイクログリッド制御システム市場は、オフグリッドや脆弱な地域でのエネルギーレジリエンス需要の高まりから恩恵を受けています。自然災害はしばしば集中グリッドを混乱させ、地域の電力制御への投資を促しています。政府やNGOは遠隔地の電化を優先し、安定した自動化されたマイクログリッド管理を必要としています。制御システムは、グリッドの故障や電圧変動時に途切れない電力供給を保証します。東南アジアやアフリカのエネルギーアクセスプログラムは強力なユースケースを生み出します。防衛基地や重要施設は信頼性と自律性を向上させるためにマイクログリッドを採用しています。島国は燃料輸入を削減するためにマイクログリッドの設置を好みます。このレジリエンス志向のシフトは、制御システムの長期的な採用を強化します。
- 例えば、ハリケーン・マリアの後、シュナイダーエレクトリックはプエルトリコにマイクログリッド技術を展開し、約1,000台のハイブリッドインバーターと制御システムを供給して施設のレジリエンスを向上させました。
分散型再生可能エネルギー統合の最適化の必要性の高まり
太陽光、風力、バイオマスシステムの統合が制御システムの採用を促進しています。世界のマイクログリッド制御システム市場は、商業およびコミュニティマイクログリッドにおける分散型エネルギーの展開の増加から恩恵を受けています。制御ソフトウェアは、負荷需要に応じて可変発電をリアルタイムで同期させます。動的負荷分担、ピークシェービング、バッテリー調整をサポートします。再生可能エネルギーが多いマイクログリッドは、カーテイルメントや停電を避けるためにスマートディスパッチを必要とします。自動制御は予知保全と資産最適化を可能にします。開発者は、発電データ、グリッド輸出、電圧管理を追跡するために制御プラットフォームに依存しています。再生可能プロジェクトのスケーラビリティは、先進的なマイクログリッド制御機能と一致しています。
- 例えば、オーストラリアのキングアイランド再生可能エネルギー統合プロジェクトにおけるABBのマイクログリッド制御プラットフォームは、再生可能エネルギーが地元の電力需要の65%以上を供給することを可能にし、ディーゼル発電機の稼働時間を大幅に削減しました。
ユーティリティ主導のマイクログリッドパイロットと近代化プロジェクトが成長をサポート
ユーティリティはピーク需要の圧力を軽減し、障害耐性を向上させ、レガシーネットワークを近代化するためにマイクログリッドを展開しています。スマートマイクログリッド制御システムは、リアルタイムの電力再配分、変電所の調整、負荷の優先順位付けを可能にします。グローバルマイクログリッド制御システム市場は、北米とヨーロッパでのパイロットイニシアチブから勢いを得ています。ユーティリティは、農村地域や火災リスクのある地域でマイクログリッドプロジェクトを実施しています。これらのパイロットは、グリッドインタラクティブ機能と双方向エネルギーフローをテストします。制御システムは、グリッドの動態に対する詳細な可視性を提供します。ユーティリティは、脱炭素化、需要応答、予測負荷バランス戦略を加速するためにこれらのプラットフォームを採用しています。システムの柔軟性は、よりスマートなグリッド管理に対するユーティリティの関心を引きつけます。
コスト削減と運用効率が商業セクターの採用を促進
商業キャンパスや工業地帯は、エネルギーコストの削減と運用管理のためにマイクログリッドを採用しています。制御システムは、ピーク時のグリッド使用を削減し、内部エネルギー分配を最適化するのに役立ちます。負荷スケジュールを再生可能エネルギーの生成とバッテリーストレージサイクルに合わせます。自動化されたマイクログリッド制御は、ダウンタイムを削減し、プロセスの連続性を向上させます。施設は自己消費に移行することでエネルギー料金を削減します。制御ダッシュボードは、排出追跡とエネルギーレポートをサポートします。グローバルマイクログリッド制御システム市場は、企業のエネルギー自律性におけるESG関連の投資から恩恵を受けています。商業ユーザーは長期的なエネルギー独立を求めており、インテリジェントなマイクログリッドコントローラーの需要を押し上げています。
市場動向:
AIと機械学習の進歩が制御能力を変革
AIベースの予測アルゴリズムがマイクログリッドコントローラーの性能を再構築しています。グローバルマイクログリッド制御システム市場は、故障検出、負荷予測、エネルギー配信のためのAIの統合が進んでいることを反映しています。機械学習は、需要急増や発電低下への適応的な対応をサポートします。コントローラーは使用パターンから学び、ストレージサイクルを最適化します。故障の隔離と自己修復は、パターン認識によってより効果的になります。AIは資産効率を向上させ、ダウンタイムを最小限に抑えます。制御ベンダーは、継続的な更新を伴うクラウドベースの学習プラットフォームを提供しています。これらのスマートな機能は、企業およびユーティリティ規模のシステム全体で標準になりつつあります。
- 例えば、シーメンスエナジーは、AI対応のマイクログリッド管理ソフトウェアがパイロットユーティリティプロジェクトで負荷予測精度を20%以上向上させ、配信効率とシステム信頼性を向上させたと報告しています。これらの機能は、規模に応じて標準化されつつあります。
サイバーセキュリティの強化が重要な機能の焦点として浮上
マイクログリッドのデジタル化はサイバー脅威への露出を増加させます。市場参加者は制御プラットフォームにおけるサイバーセキュリティプロトコルを強化しています。ファイアウォール、データ暗号化、異常検出システムが制御モジュールに統合されています。グローバルマイクログリッド制御システム市場は、NERC CIP準拠システムの需要の高まりを反映しています。コントローラーは現在、リモートアクセス追跡を備えた多層セキュリティを特徴としています。エネルギー運営者は侵害シミュレーションと回復テストに投資しています。サイバーに強いアーキテクチャは重要な調達基準となっています。途切れない安全な電力供給の必要性がこの成長傾向を促進しています。
- 例えば、Schweitzer Engineering Laboratoriesは、NERC CIP基準を満たし、世界中の数千の変電所を保護するセキュアバイデザインの制御システムを統合し、公共ユーティリティのケーススタディで報告された重大な制御侵害がゼロであることが文書化されています。
プラグアンドプレイおよびモジュラー制御アーキテクチャの台頭
ベンダーは、展開を簡素化するためにモジュラーおよびプラグアンドプレイ制御システムを提供しています。事前に設計された構成は、設置時間と設計コストを削減します。グローバルマイクログリッド制御システム市場は、IEC 61850のような標準通信プロトコルの使用が増加しています。モジュラープラットフォームは、完全な再設計なしで柔軟なシステムスケーリングを可能にします。インテグレーターは、簡単なコンポーネント拡張をサポートするコントローラーを選択します。システムインテグレーターは、コミッショニングのタイムライン短縮の恩恵を受けます。市販のコントローラーは、リモートマイクログリッドプロジェクトでますます人気があります。迅速な展開サイクルは、より広範な市場参加を促進します。
クラウドベースおよびリモート監視機能の拡大
クラウドネイティブプラットフォームは、リアルタイムの洞察とリモートコマンド機能を提供します。これらの機能は、集中ダッシュボードからのフリートレベルのマイクログリッド制御をサポートします。グローバルマイクログリッド制御システム市場は、リモートSCADAおよびIoT統合の採用が増加しています。クラウドアクセスはエネルギーの可視性とリモート診断を強化します。運営者はモバイルおよびウェブインターフェースを介してシステムの状態を追跡します。再生可能エネルギーが豊富なグリッドは、より良い間欠性管理のためにクラウドサポートに依存しています。リモート制御は現場の人員要件を削減します。クラウド機能は、現在の新しいコントローラーの提供において標準となっています。
市場の課題分析:
複雑な規制および接続障壁がプロジェクトの実行を遅らせる
グローバルマイクログリッド制御システム市場は、断片的な規制と一貫性のない接続ポリシーにより遅延しています。ユーティリティは、孤立または半自律グリッドを統合するための明確な枠組みを欠くことが多いです。開発者は、州や国をまたぐ複数の承認レイヤーをナビゲートします。接続基準は管轄区域によって異なり、設計の非互換性を引き起こします。これらの不一致は、制御システムの校正とコンプライアンスコストに影響を与えます。プロジェクトは、ユーティリティと民間運営者の役割が不明確なために停滞します。制御ベンダーは、地域固有のコードに合わせてシステムをカスタマイズする必要があります。複雑なライセンス、グリッド共有条項、およびコスト回収モデルが構造的障害として機能します。新興地域では規制の合理化が遅れています。
インテリジェント制御システムの高い初期コストが小規模プロジェクトでの採用を制限
高度な制御システムは高機能を提供しますが、高額な価格が伴います。小規模およびコミュニティのマイクログリッドは、初期投資の正当化に課題があります。グローバルなマイクログリッド制御システム市場は、開発途上地域での予算制約により、不均一な普及を見せています。システムのカスタマイズ、サイバーセキュリティ層、および統合サービスは資本コストを増加させます。資金調達の支援が不足しているため、採用がさらに制限されます。関税が低い場合やグリッド電力が補助されている場合、ROI期間は延びます。多くのプロジェクトは基本的なコントローラーを選択し、最適化の利点を制限しています。ベンダーは、この価格差に対処するために低コストで簡素化されたシステムを開発しています。
市場機会:
開発途上国における急速な電化とインフラ推進
新興市場は、農村電化プログラムや都市インフラ拡張により、強力な成長の可能性を提供します。政府はグリッド拡張コストを削減するためにミニグリッドの展開を支援しています。グローバルなマイクログリッド制御システム市場は、アジア、アフリカ、ラテンアメリカでの官民パートナーシップから恩恵を受けています。インフラ刺激策とドナー資金は、学校、病院、コミュニティセンターでのコントローラー設置を支援します。制御ベンダーは、これらの価格に敏感な市場向けに提供をローカライズできます。スケーラブルなクラウドベースのシステムは、インフラ需要に応じて迅速に展開できます。
エネルギー自給キャンパスの企業および機関による採用の増加
商業、教育、医療機関は、エネルギーセキュリティを向上させるためにマイクログリッドをますます採用しています。持続可能性の目標は、組織が再生可能エネルギーとストレージを現地で管理することを促進します。グローバルなマイクログリッド制御システム市場は、ピークシェービング、排出追跡、バックアップ管理を可能にする制御システムから利益を得ています。個人ユーザーは、カスタマイズ可能なダッシュボードを備えた自動化プラットフォームを好みます。これらの展開は、コントローラーのアップグレードやソフトウェアの更新に対する繰り返しの需要を生み出します。大規模キャンパスや工業団地をターゲットにするベンダーは、継続的な収益を得ることができます。
市場セグメンテーション分析:
タイプ別
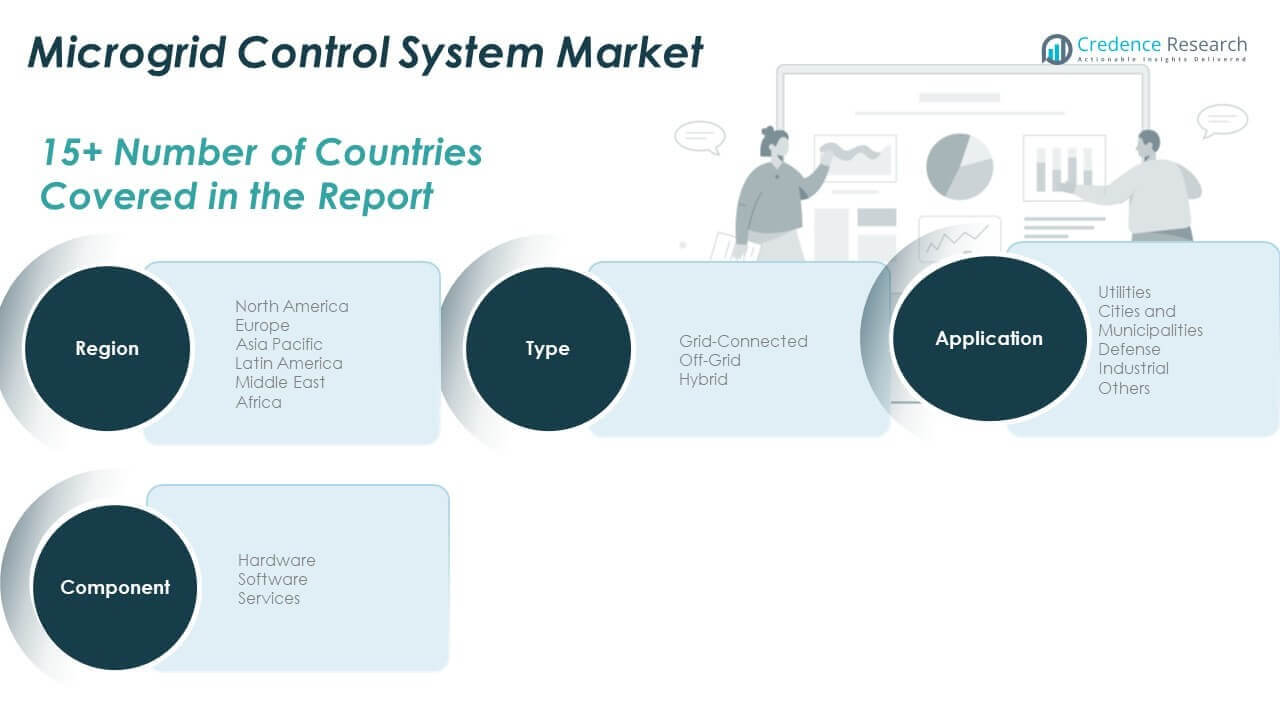
グリッド接続システムは、ユーティリティグリッドと連携して動作し、負荷バランスとエネルギーフロー制御を改善する能力により、支配的です。オフグリッドシステムは、再生可能エネルギーの統合とバッテリーの展開によって支えられた農村や島嶼地域にサービスを提供します。ハイブリッドシステムは、グリッド接続と孤立運用の両方を組み合わせることで着実に成長しています。その柔軟性は、バックアップ、負荷管理、およびエネルギーコストの最適化を支援し、先進国および開発途上国の両方で役立ちます。
- 例えば、イートンの米軍基地でのハイブリッドマイクログリッド制御の展開は、防衛エネルギープログラムの文書によると、1サイクル未満でグリッド接続モードとアイランドモードの間のシームレスな移行をサポートしています。タイプの柔軟性は重要な差別化要因です。
用途別
ユーティリティは、分散型エネルギーネットワーク全体に制御システムを展開してグリッドの安定性を確保することで市場をリードしています。都市や自治体は、特にEV充電、街路照明、スマートインフラの管理のために、都市のエネルギー需要を管理するためにマイクログリッド制御を統合しています。防衛用途では、ミッションクリティカルなレジリエンスのためにマイクログリッドが優先されます。産業施設は、ダウンタイムを削減し、オンサイト発電を管理し、エネルギー使用を最適化するために制御システムを採用しています。他には、グリッドの独立性と効率性を求める学術機関、医療、商業キャンパスが含まれます。
- 例えば、カリフォルニア大学サンディエゴ校のハネウェルのマイクログリッド制御ソリューションは、40 MW以上の分散型エネルギー資産を管理し、高い信頼性とリアルタイムの最適化でキャンパスの運営をサポートしています。
コンポーネント別
ハードウェアは、インテリジェントコントローラー、センサー、パワーコンバーターの需要により最大のシェアを持っています。ソフトウェアは、リアルタイムのエネルギー分析、リモートモニタリング、グリッド同期を可能にすることでそれに続きます。サービスは、システム統合、リモートメンテナンス、ライフサイクルサポートの需要とともに成長しています。グローバルなマイクログリッド制御システム市場は、IoT対応プラットフォームとエッジコンピューティングソリューションを通じて、ハードウェアとソフトウェアの融合が進んでいることを反映しています。
セグメンテーション:
タイプ別
- グリッド接続
- オフグリッド
- ハイブリッド
用途別
- ユーティリティ
- 都市と自治体
- 防衛
- 産業
- その他
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北米のマイクログリッド制御システム市場規模は、2018年に7億7280万米ドルから2024年に11億9400万米ドルと評価され、予測期間中に年平均成長率13.8%で2032年には33億3143万米ドルに達すると予想されています。北米は、グローバルなマイクログリッド制御システム市場の約36.3%を占め、最も高いシェアを持っています。これは、スマートグリッド技術の早期採用と分散型エネルギー展開に対する政府のインセンティブによるものです。米国は、大規模なユーティリティパイロット、軍事用マイクログリッド、およびレジリエンスの義務化に支えられて、需要の大部分を牽引しています。カリフォルニア州やアラスカ州のような州は、火災が発生しやすい地域や遠隔地のための自律型グリッド制御に投資しています。カナダは、先住民や鉱業コミュニティにおける遠隔マイクログリッドを支援しています。規制のサポートとグリッドの近代化プログラムが採用をさらに推進しています。この地域のベンダーは、モジュラーでサイバーセキュリティに焦点を当てたコントローラーを提供しています。成熟したインフラ基盤が、ソフトウェア駆動のシステムの迅速なスケーリングをサポートしています。
ヨーロッパ
ヨーロッパのマイクログリッド制御システム市場規模は、2018年に5億7330万米ドルから2024年に8億6291万米ドルと評価され、予測期間中に年平均成長率13.0%で2032年には22億8229万米ドルに達すると予想されています。ヨーロッパは、グローバルなマイクログリッド制御システム市場の約24.9%を占めています。強力なエネルギー転換政策と分散化目標から恩恵を受けています。ドイツ、フランス、イギリスが再生可能エネルギーが豊富な地域での展開をリードしています。EUグリーンディールは、地域エネルギー管理と排出削減を促進しています。マイクログリッド制御システムは、EV充電インフラとスマートシティにおける柔軟な需要をサポートします。北欧や東ヨーロッパの農村マイクログリッドは、エネルギーアクセスの課題に対処しています。太陽光や風力エネルギーのグリッド統合が、インテリジェントな制御の必要性を生み出しています。ヨーロッパは、EUのコンプライアンスフレームワークに合わせたソフトウェアプラットフォームの安定した需要を示しています。
アジア太平洋
アジア太平洋のマイクログリッド制御システム市場規模は、2018年に5億1660万米ドルから2024年に8億4345万米ドルと評価され、予測期間中に年平均成長率15.2%で2032年には25億9926万米ドルに達すると予想されています。アジア太平洋は、グローバルなマイクログリッド制御システム市場の約28.3%を占め、最も速い成長率を示しています。中国とインドは、エネルギー需要の増加、再生可能エネルギーの統合、電化目標によりリードしています。東南アジアは、島嶼部や農村地域での展開を、ドナー支援や公共プログラムを通じて拡大しています。日本と韓国は、産業ゾーンや災害多発地域で高度なマイクログリッドを展開しています。マイクログリッド制御システムは、変動する太陽光や風力供給の管理を支援します。ソフトウェアプラットフォームは、ピーク負荷のシフトやエネルギーコストの最適化をサポートします。政府は、地元の製造と研究開発を促進し、市場参入を加速しています。この地域は、新興プロジェクト向けのコンパクトでスケーラブルな制御ソリューションを好みます。
ラテンアメリカ
ラテンアメリカのマイクログリッド制御システム市場の規模は、2018年に1億5120万米ドルから2024年に2億3444万米ドルと評価され、2032年までに6億1353万米ドルに達すると予測されており、予測期間中のCAGRは12.9%です。ラテンアメリカは、世界のマイクログリッド制御システム市場の約6.7%を占めています。ブラジル、チリ、アルゼンチンは、鉱山サイト、オフグリッドコミュニティ、工業団地での採用を推進しています。再生可能エネルギーの成長は、グリッドバランス制御の必要性を支えています。政府は、ディーゼル依存を減らすために、遠隔地でのハイブリッドマイクログリッドを推進しています。電力需要の増加とグリッドの不安定性が、よりスマートな電力配分への投資を促進しています。制御システムは、グリッドのサポート、停電防止、ストレージ制御を支援します。地域のカスタマイズニーズを満たすために、地元のインテグレーターはグローバルベンダーと提携しています。市場は、エネルギーコスト削減を求める商業ユーザーからの関心を集めています。
中東
中東のマイクログリッド制御システム市場の規模は、2018年に6069万米ドルから2024年に8700万米ドルと評価され、2032年までに2億1107万米ドルに達すると予測されており、予測期間中のCAGRは11.8%です。中東は、世界のマイクログリッド制御システム市場の約2.3%を占めています。GCC諸国は、スマートシティ、工業地帯、エネルギーハブでのマイクログリッド制御の導入を主導しています。サウジアラビアとUAEは、エネルギー多様化のためにハイブリッドマイクログリッドに投資しています。制御システムは、砂漠環境での太陽光発電の統合とディーゼル使用の削減に不可欠です。スマート制御ソリューションは、遠隔資産のリアルタイム監視をサポートします。ユーティリティは、負荷制御と停電対応を改善するためにこれらのシステムを採用しています。ベンダーは、インフラおよび観光プロジェクト向けのモジュラーコントローラーをターゲットにしています。エネルギーのデジタル化のトレンドは、都市開発におけるプラットフォームベースの制御需要を加速させています。
アフリカ
アフリカのマイクログリッド制御システム市場の規模は、2018年に2541万米ドルから2024年に6208万米ドルと評価され、2032年までに1億3734万米ドルに達すると予測されており、予測期間中のCAGRは9.8%です。アフリカは、世界のマイクログリッド制御システム市場の約1.5%を占めています。農村電化、エネルギー貧困削減、ドナー支援のインフラによって着実に成長しています。ナイジェリア、ケニア、南アフリカなどの国々は、太陽光プラスストレージのマイクログリッドに投資しています。制御システムは、オフグリッドの村が最小限の技術的入力で発電と負荷を管理できるようにします。NGOや地元のユーティリティは、簡単に展開できるプラグアンドプレイの制御システムに注力しています。熟練した人材の不足が、自動化された低メンテナンスプラットフォームの需要を促進しています。国際開発資金は、東アフリカおよび西アフリカでのマイクログリッドパイロットを支援しています。システムの手頃な価格と地元のサービスモデルが、長期的な市場の成功を形作ります。
主要プレイヤー分析:
- シュナイダーエレクトリック(フランス)
- ゼネラル・エレクトリック(アメリカ)
- ABB(スイス)
- シーメンス(ドイツ)
- イートン(アイルランド)
- シュワイツァー・エンジニアリング・ラボラトリーズ, Inc.(アメリカ)
- ハネウェル・インターナショナル Inc.(アメリカ)
- キャタピラー(アメリカ)
- S&Cエレクトリック・カンパニー(アメリカ)
- パワーアナリティクス・コーポレーション(アメリカ)
- カミンズ Inc.(アメリカ)
- テスラ・エナジー(アメリカ)
- エマーソン・エレクトリック Co.(アメリカ)
- 日立エナジー株式会社(スイス)
- エンコープ(アメリカ)
- エンチャンテッド・ロック(アメリカ)
- オートグリッド・システムズ, Inc.(アメリカ)
競争分析:
グローバルマイクログリッド制御システム市場は、グローバルな電気および自動化の大手企業によって主導され、中程度から高い競争を示しています。大手企業は、強力なサービス能力を持つ統合されたハードウェアおよびソフトウェアポートフォリオに焦点を当てています。深いユーティリティ関係とグローバルなプロジェクト経験を持つベンダーから利益を得ています。企業はシステムの信頼性、サイバーセキュリティの強さ、グリッドの相互運用性で競争します。ユーティリティおよびEPC企業との戦略的パートナーシップは市場のリーチを強化します。AIベースの制御、クラウドプラットフォーム、モジュラーアーキテクチャに関する革新が中心です。地域プレイヤーは、ローカライズされたコストセンシティブなプロジェクトで活発に活動しています。技術的な複雑さとコンプライアンスの必要性により、参入障壁は依然として高いです。
最近の動向:
- シュナイダーエレクトリック(フランス) 2025年11月19日、シュナイダーエレクトリックとスイッチは19億ドルの供給能力契約を締結しました。この契約は「AI工場」の電力供給に焦点を当て、シュナイダーのUniflairチラーとプレハブ電力モジュールの米国初導入を含みます。
- ABB(スイス) 2023年3月、ABBは戦略的提携を結び、ベンチャーキャピタル部門を通じてDCマイクログリッドをデジタル技術で進化させる米国のスタートアップ、ダイレクトエナジーパートナーズ(DEP)に少数投資を行いました。このパートナーシップはDCマイクログリッドの採用を加速しますが、2025-2026年の主要な更新は最近の情報源では特定されていません。ABBは引き続きマイクログリッドコントローラーで競争力を持っています。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、コンポーネント、地域に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートはまた、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ユーティリティは、需要の変動を管理し、停電や極端な気象イベント時にグリッドの回復力を強化するために、グリッドインタラクティブなマイクログリッドの展開を拡大します。
- AI駆動の制御プラットフォームが注目を集め、予測保守、負荷予測、多様なマイクログリッド環境でのリアルタイムエネルギー配信の最適化を可能にします。
- 再生可能エネルギーを多く使用するマイクログリッドは、特に太陽光や風力が主なシステムで、変動する発電を安定化し、蓄電を最適化するインテリジェントコントローラーの需要を加速させます。
- サイバーセキュアなアーキテクチャは、エネルギーインフラとグリッド通信ネットワークを標的とするサイバー脅威に対する防御を優先する運営者にとって必須となります。
- クラウドベースの監視プラットフォームは急速に拡大し、マルチサイトやリモートマイクログリッドのための集中制御、遠隔診断、リアルタイム分析をサポートします。
- 産業ユーザーは、エネルギーコストを削減し、運用の継続性を確保し、地域のエネルギー生成を通じて持続可能性の目標を達成するためにマイクログリッドに投資します。
- 発展途上国の農村電化プログラムは、オフグリッドやサービスが行き届いていないコミュニティ向けのプラグアンドプレイ制御システムの採用を促進します。
- モジュラーでスケーラブルな制御システム設計は、統合を簡素化し、展開時間を短縮し、エンジニアリングコストを削減するために好まれるようになります。
- ソフトウェア主導のビジネスモデルは、分析、更新、サービスとしての制御、長期的なシステム最適化を通じて、継続的な収益機会を提供するために拡大します。
- 技術企業、ユーティリティ、政府間の戦略的パートナーシップは、市場の方向性を形作り、イノベーションを加速し、新興経済へのリーチを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルマイクログリッド制御システム市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルマイクログリッドコントロールシステム市場はどのくらいの年平均成長率で成長すると予測されていますか?
グローバルマイクログリッドコントロールシステム市場の成長を促進している主な要因は何ですか?
グローバルマイクログリッドコントロールシステム市場の主要企業はどこですか?
2024年にグローバルマイクログリッド制御システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マイクログリッド制御システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマイクログリッド制御システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,283.87 million → 2032: USD 9,174.93 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マイクログリッド制御システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マイクログリッド制御システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマイクログリッド制御システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マイクログリッド制御システム市場市場の成長要因
- 3.3 マイクログリッド制御システム市場市場の抑制要因および課題
- 3.4 マイクログリッド制御システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マイクログリッド制御システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マイクログリッド制御システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マイクログリッド制御システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マイクログリッド制御システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マイクログリッド制御システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマイクログリッド制御システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マイクログリッド制御システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マイクログリッド制御システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マイクログリッド制御システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マイクログリッド制御システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マイクログリッド制御システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマイクログリッド制御システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマイクログリッド制御システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマイクログリッド制御システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマイクログリッド制御システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマイクログリッド制御システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマイクログリッド制御システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマイクログリッド制御システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マイクログリッド制御システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
