
市場概要
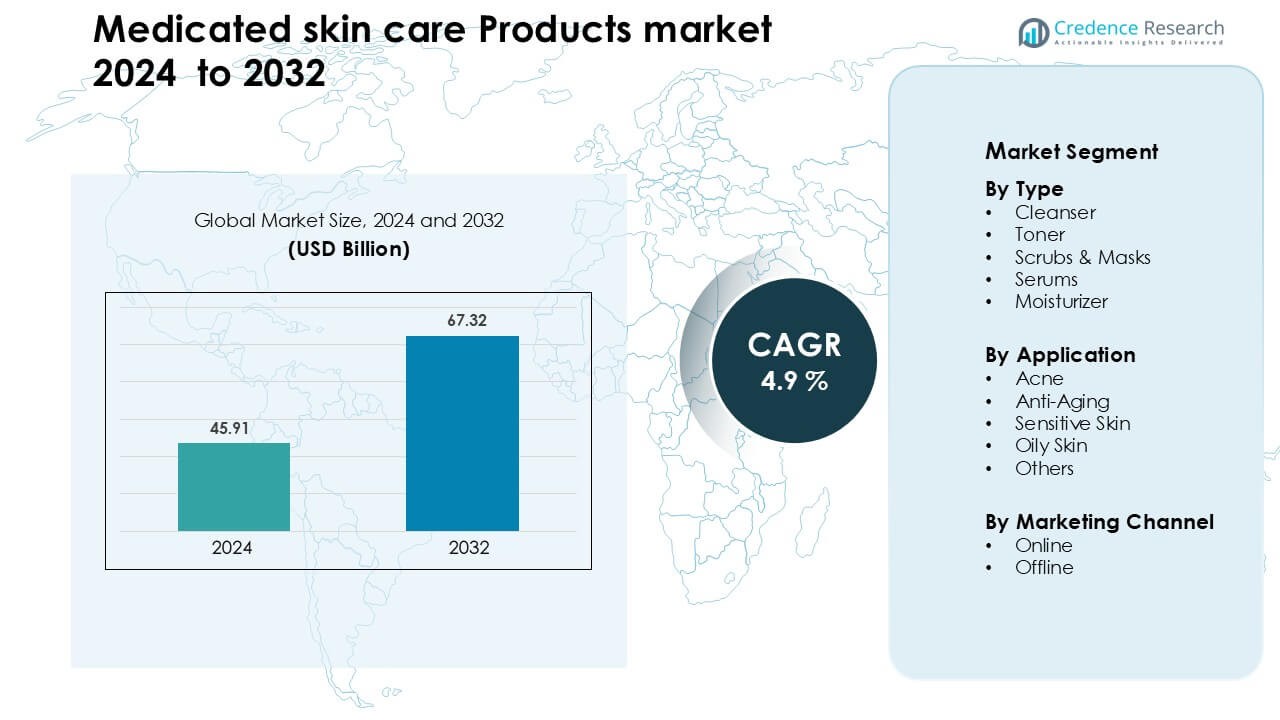
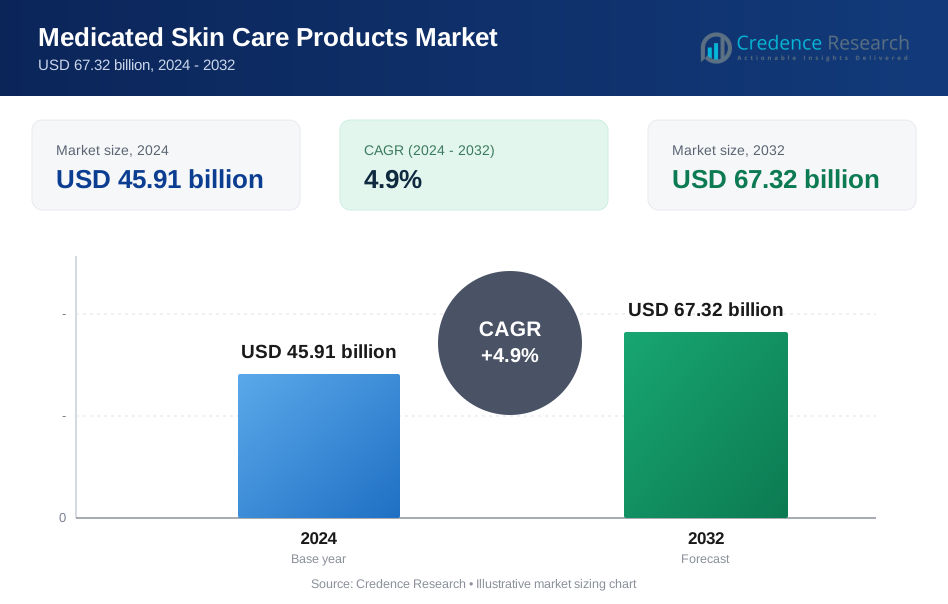
医薬品スキンケア製品市場は2024年に459.1億米ドルと評価され、2032年までに673.2億米ドルに達すると予測されており、予測期間中に年平均成長率4.9%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 医薬品スキンケア製品市場規模 2024 | 459.1億米ドル |
| 医薬品スキンケア製品市場、CAGR | 4.9 % |
| 医薬品スキンケア製品市場規模 2032 | 673.2億米ドル |
医薬品スキンケア製品市場は、Coty Inc.、資生堂株式会社、Johnson & Johnson, Inc.、Revlon、Colgate-Palmolive Company、Unilever、Avon Products, Inc.、Procter & Gamble (P&G)、L’Oréal S.A.、Beiersdorf AGなどの主要企業によって形成されています。これらの企業は、臨床的に証明された処方、皮膚科医が支持する製品ライン、強力な小売およびeコマースネットワークを通じて地位を強化しています。ニキビ、アンチエイジング、敏感肌ケアのための有効成分の革新が競争力のある成長を支え続けています。北米は2024年に約37%のシェアで世界市場をリードし、高い治療意識、強力な皮膚科医へのアクセス、臨床グレードの処方の需要増加により推進されました。
市場の洞察
- 医薬品スキンケア製品市場は2024年に459.1億米ドルと評価され、2032年までに673.2億米ドルに達すると予測されており、予測期間中に年平均成長率4.9%で成長しています。
- ニキビケアソリューションや皮膚科医推奨製品の強い需要が成長を促進し、クレンザーセグメントは日常的な治療ルーチンの使用増加により約34%のシェアを保持しています。
- レチノイド、ナイアシンアミド、セラミド豊富なバリア修復処方などの成分に焦点を当てたトレンドが、デジタルおよび薬局チャネルでのプレミアム製品の採用を促進しています。
- 競争が激化する中、主要企業は臨床グレードのラインを拡大し、無香料、低アレルギー性、敏感肌に優しい革新に投資して消費者の信頼を維持しています。
- 北米は約37%のシェアで市場をリードし、続いてヨーロッパが28%、アジア太平洋が25%を占め、高い認知度、強力な皮膚科医へのアクセス、医薬品スキンケアソリューションのオンライン購入の増加に支えられています。
市場セグメンテーション分析:
タイプ別
クレンザーセグメントは、皮膚科的にテストされた洗顔料、抗菌処方、pHバランスの取れたソリューションの強い需要により、2024年に医薬品スキンケア製品市場をリードし、約34%のシェアを占めました。消費者は、これらの製品がニキビ、過剰な油分、蓄積物の除去のための最初の治療ステップとして機能するため、クレンザーを好みました。成長は、マルチステップルーチンの認知度の向上と、医薬品クレンジング剤に対する医師の推奨の増加によって支えられ続けました。ブランドが色素沈着、乾燥、治療回復のニーズに対応するターゲットフォーミュラを発売する中、セラムやモイスチャライザーは着実に成長しました。
- 例えば、ラ ロッシュ ポゼのエファクラ ピュリファイング フォーミング ジェルは、生理的pH5.5で処方されており、肌の自然なバランスを保つのに役立ちます。製造元のテストでは、皮脂の生成を抑えることが示された成分である亜鉛PCAを含んでいます。この製品は皮膚科医によってテストされており、敏感肌やニキビ肌に適した刺激の少ないクレンザーとして説明されています。
用途別
2024年には、ニキビ治療が用途セグメントで39%近くのシェアを占め、ホルモン性ニキビ、汚染による肌の問題の増加、サリチル酸、過酸化ベンゾイル、レチノイドベースの製品の採用の増加によって牽引されました。皮膚科医は化粧品の代替品よりも薬用ソリューションを推奨し続け、製品の信頼性を高めました。ペプチドやレチノイドへの強い関心から、アンチエイジングソリューションは急速に注目を集め、アレルギー対応や無香料の処方を求める消費者が増えたため、敏感肌製品も拡大しました。
- 例えば、ガルデルマは、0.3%アダパレンと2.5%過酸化ベンゾイルを組み合わせたジェルの第III相試験データの成功を報告しました。12週間にわたり治療を受けた503人の中等度から重度のニキビ患者で、炎症性病変が平均27個(–68.7%)、非炎症性病変が40個(–68.3%)減少したと報告され、ビークル群では効果が低かったことが示されました。
マーケティングチャネル別
2024年には、オンラインチャネルが約58%のシェアを占め、消費者は皮膚科医が推奨するブランド、処方箋レベルの処方、成分ベースのショッピングフィルターに簡単にアクセスできるデジタルプラットフォームを好みました。インフルエンサーによる認知度向上と定期購入モデルにより、Eコマースの成長が加速しました。オフライン小売は、薬局や皮膚科クリニックでの専門的なアドバイスや製品試用がブランドの信頼を支えるため、依然として重要でした。デジタルプラットフォームがより良い割引、幅広い品揃え、詳細な臨床情報を提供するため、オンライン購入へのシフトは強力に続きました。
主要成長要因
皮膚科的状態の増加と治療意識の向上
ニキビ、皮膚炎、色素沈着過剰、酒さの症例が増加し続け、薬用スキンケア製品の需要を押し上げています。消費者は、化粧品の代替品よりも臨床的に検証されたソリューションをますます求めており、処方箋レベルのクレンザー、セラム、保湿剤の採用が増えています。皮膚科医は、炎症、細菌の増殖、バリア修復に対処するターゲット治療を推奨することで大きな役割を果たしています。社会的意識向上キャンペーン、デジタル皮膚科プラットフォーム、オンライン相談への簡単なアクセスが製品の認知度をさらに高めています。汚染の増加、ホルモンバランスの乱れ、ライフスタイルのストレスも、日常的な薬用ルーチンの必要性を高めています。この科学的根拠に基づく成分へのシフトは、長期的なカテゴリーの拡大をサポートしています。
- 例えば、皮膚科医が使用するデジタル診断ツールであるVisualDxには、45,000以上の医療画像が含まれており、遠隔診療中に臨床医が活用することで、色素沈着過剰、酒さ、その他の皮膚疾患の診断精度を向上させるのに役立ちます。
成分ベースの購入と製品革新
消費者は現在、成分を詳しく調べるようになり、サリチル酸、ナイアシンアミド、レチノイド、セラミド、アゼライン酸などのアクティブベースの処方に対する強い需要が生まれています。ブランドは、特定の悩みに対応する高度な治療用セラム、バリア強化保湿剤、皮膚科医が開発したソリューションで応えています。市場は、カプセル化技術、安定化レチノイド、マイクロバイオームに優しいブレンドを含む処方科学の改善から利益を得ています。これにより、効果が高まり、刺激が減少します。革新はまた、テクスチャー、無香料のバリエーション、多機能製品に広がっています。臨床の透明性に対する信頼の高まりは、企業が濃度、臨床試験結果、皮膚科医の承認を強調することを促しています。この成分主導の考え方は、製品の差別化とリピート購入を大幅に促進します。
- 例えば、研究者はサトウキビの副産物からシリカ微粒子を開発し、レチノールをカプセル化しました。この処方は、24時間以内にレチノール含有量の60%未満を放出し、持続的な放出とフリーのレチノールと比較して安定性の向上を示しました。
電子商取引の拡大とパーソナライズされたスキンケア
オンラインプラットフォームは、薬用スキンケアへのアクセスを変革し、消費者に詳細な製品情報、皮膚科医のレビュー、成分比較ツールを提供しています。E-ファーマシー、D2Cブランド、美容マーケットプレイスは、AIベースの診断、クイズ、バーチャル相談を通じて、より広範な品揃えとパーソナライズされたルーチンを提供します。サブスクリプションモデルは一貫した使用を促進し、デジタルコミュニティは治療のタイムラインや製品の重ね使いに関する認識を高めます。多くの消費者は、ニキビや色素沈着の治療を購入する際のプライバシーのためにオンラインチャネルを好みます。テレ皮膚科の台頭はブランドの信頼性を強化し、都市部および準都市部での採用を加速します。これらのオンライン主導の変化により、パーソナライズされた薬用ケアがよりアクセスしやすく、スケーラブルになります。
主要なトレンドと機会
皮膚科医推奨および臨床グレードブランドの成長
皮膚科医が支援するブランドは、消費者が信頼性と科学的検証を重視する中で注目を集めています。企業は現在、臨床試験、ビフォーアフターの結果、安全性認証を強調して信頼を強化しています。このトレンドは、スキンケアラボと皮膚科医のコラボレーションの機会を生み出し、ニキビ、敏感肌、老化、色素沈着に対するターゲット治療を可能にします。処方基準に合致した臨床グレードの処方は、ニキビに悩む若年層や年齢関連の悩みを抱える高齢者の両方を引き付けます。敏感肌に優しいソリューションやバリア修復科学の台頭により、ブランドは穏やかでありながら効果的な成分への投資を促されています。この臨床的な位置づけは、競争の激しい市場で製品を差別化するのに役立ちます。
- 例えば、セタフィルのような臨床ブランドの親会社であるガルデルマは、社内に600人以上のR&D専門家を擁し、過去5年間で250以上の主要な規制承認を取得したと報告しており、厳格な皮膚科学へのコミットメントを強調しています。
バリア修復およびマイクロバイオームに優しい処方の需要増加
皮膚バリアの健康への意識が高まるにつれ、セラミド、ペプチド、ツボクサ、プロバイオティクスブレンドを特徴とする製品の需要が増加しています。ブランドは、保湿の回復、炎症の軽減、マイクロバイオームのバランスの維持に焦点を当て、長期的な皮膚の回復力をサポートしています。このトレンドは、敏感肌、ニキビができやすい肌、治療後の肌のために設計された保湿剤やセラムにおいて強力な機会を開きます。マイクロバイオーム科学も重要性を増しており、企業は健康な細菌の多様性をサポートする成分を探求しています。これらの革新により、ブランドはプレミアムセグメントを拡大し、皮膚科クリニック向けの高度な治療ラインを導入することができます。優しいバリア強化フォーミュラへのシフトは、効果的でありながら低刺激の治療オプションに対する消費者の期待の高まりに応えています。
- 例えば、セラミドクリーム(皮膚の自然な脂質システムを模倣するように調合された)のランダム化二重盲検臨床試験では、1回の塗布後、24時間にわたり皮膚の保湿が大幅に増加し、経表皮水分蒸散(TEWL)がプラセボと比較して大幅に減少したと報告されています。
主要な課題
刺激と成分感受性のリスク
薬用スキンケアには、レチノイド、酸、過酸化ベンゾイルなどの強力なアクティブ成分が含まれていることが多く、誤用すると赤み、皮むけ、アレルギー反応を引き起こす可能性があります。敏感肌や損傷した肌を持つ消費者はリスクが高く、強力な治療法の採用に対する躊躇を引き起こします。ルーチンガイダンスの欠如による誤用も刺激のケースを増加させ、ユーザーを化粧品代替品に戻す可能性があります。ブランドは、リスクを最小限に抑えるために、より明確な投与指示、スターター強度のバリエーション、互換性ガイドラインに投資する必要があります。安全なフォーミュレーションの需要の高まりは、企業に高い効果と改善された耐容性のバランスを取るよう圧力をかけています。
高価格と発展途上地域でのアクセスの制限
薬用スキンケア製品、特に皮膚科医が開発したものや臨床試験済みのフォーミュラは、しばしば高価格で提供され、価格に敏感な消費者の採用を制限します。発展途上地域では、皮膚科へのアクセスが低く、小売浸透が限られているため、市場の到達がさらに制限されます。多くのユーザーは、手頃な価格の懸念からジェネリックや化粧品代替品に頼っています。高い輸入関税とコンプライアンスコストも最終製品の価格を引き上げます。これらの障害を克服するために、ブランドは現地生産、手頃な価格の臨床グレードライン、および強力な流通パートナーシップを必要としています。これらのアクセス障壁に対処することは、新興経済圏での市場プレゼンスを拡大するために不可欠です。
地域分析
北アメリカ
北アメリカは2024年に約37%の最大シェアを持ちました。皮膚科に裏付けられた製品への高い意識、専門家への強いアクセス、レチノイドや酸などのアクティブ成分の使用の増加により需要が拡大しました。消費者は薬局、eコマース、皮膚科医のオフィスを通じて販売される臨床ブランドを好みました。ニキビや敏感肌の症例の増加も、薬用クレンジングやバリア修復への関心を高めました。デジタル皮膚科プラットフォームが治療アクセスを拡大する中、米国は主要市場として残りました。カナダは、クリーンラベルフォーミュラと強力な薬局ネットワークによって支えられた安定した成長を示しました。
ヨーロッパ
ヨーロッパは2024年に市場の約28%を占めました。厳しい製品安全規則、無香料および皮膚科学的にテストされたソリューションの需要の増加、敏感肌ケアへの関心の高まりにより、成長は堅調に続きました。ドイツ、フランス、イギリスなどの国々は、消費者が薬局ブランドや臨床的に証明された成分を信頼したため、採用をリードしました。高齢化社会と肌の健康への高い意識により、アンチエイジングとバリア修復のルーチンがより速く成長しました。西ヨーロッパ全体で電子商取引が拡大し、皮膚科医が推奨する製品や高度な治療用セラムへのアクセスが向上しました。
アジア太平洋
アジア太平洋は2024年に約25%のシェアを持ち、最も成長が速い地域であり続けました。都市の汚染、湿度、増加するニキビのケースが、薬用クレンザー、セラム、保湿剤の採用を促進しました。中国、日本、韓国、インドの消費者は、臨床成分とバリアサポートのルーチンに対する関心が高まっています。K-ビューティーとJ-ビューティーは、活性成分が豊富でありながら優しいフォーミュラを通じて治療トレンドを強く形作りました。成長はオンラインプラットフォーム、皮膚科クリニック、若者主導の意識向上を通じて加速しました。可処分所得の増加と強い美容文化が長期的な市場拡大を支えました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、安定した成長を遂げました。ブラジル、メキシコ、アルゼンチンの消費者は、気候ストレス、汚染、日光曝露のために薬用ニキビおよび色素沈着治療の使用を増加させました。薬局チェーンと皮膚科クリニックがブランド採用において主要な役割を果たしました。電子商取引プラットフォームが皮膚科医が承認した製品へのより広いアクセスを提供することで、オンライン販売が拡大しました。敏感肌ケアや軽量治療フォーミュラへの関心の高まりが市場の牽引力を支えました。経済的制約がプレミアム製品の採用を制限しましたが、手頃な価格の臨床グレードのソリューションの需要を高めました。
中東およびアフリカ
中東およびアフリカ地域は2024年に約4%のシェアを持ちました。成長は、消費者がニキビ、色素沈着、日焼けによるダメージに対する薬用ソリューションを求めたために増加しました。暑い気候と高い紫外線曝露が、皮膚科医が支持するクレンザー、セラム、保湿剤の需要を増加させました。UAEとサウジアラビアは強力な小売ネットワークとプレミアム製品の需要で採用をリードしました。アフリカは、薬局アクセスの拡大とオンラインプラットフォームによって初期段階の成長を示しました。価格感度が購買パターンに影響を与え、ブランドは価値重視の臨床フォーミュラを提供するようになりました。この地域は、肌の健康と皮膚科医の指導に対する意識の高まりとともに勢いを増しました。
市場セグメンテーション:
タイプ別
- クレンザー
- トナー
- スクラブ&マスク
- セラム
- 保湿剤
用途別
- ニキビ
- アンチエイジング
- 敏感肌
- オイリー肌
- その他
マーケティングチャネル別
- オンライン
- オフライン
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
医薬品スキンケア製品市場の競争環境には、Coty Inc.、資生堂株式会社、ジョンソン・エンド・ジョンソン、Revlon、Colgate-Palmolive Company、Unilever、Avon Products, Inc.、Procter & Gamble (P&G)、L’Oréal S.A.、Beiersdorf AGなどのグローバル企業が含まれています。企業は臨床試験済みの処方、皮膚科医の推薦、ニキビ、アンチエイジング、敏感肌製品の強力なポートフォリオで競争しています。多くのブランドがレチノイド、ナイアシンアミド、セラミド、サリチル酸などの有効成分の革新に投資し、無香料および低アレルギー性ラインを拡大しています。Eコマース、D2Cチャネル、薬局ネットワークは重要な流通の柱となっています。戦略的な動きには、ニッチな皮膚科ブランドの買収、皮膚科医とのパートナーシップ、アジア太平洋およびラテンアメリカ向けの地域製品ラインが含まれます。マーケティングは、臨床的な主張、ビフォーアフターの結果、透明な成分表示に焦点を当て、消費者の信頼を強化しています。
主要プレイヤー分析
- Coty Inc.
- 資生堂株式会社
- ジョンソン・エンド・ジョンソン
- Revlon
- Colgate-Palmolive Company
- Unilever
- Avon Products, Inc.
- Procter & Gamble (P&G)
- L’Oréal S.A.
- Beiersdorf AG
最近の動向
- 2025年、ジョンソン・エンド・ジョンソンは、中等度から重度の尋常性乾癬(皮膚の医療状態)に対するIL-23受容体をブロックする初の経口ペプチドであるicotrokinraの新薬申請(NDA)を提出しました。
- 2025年6月、資生堂株式会社は、皮膚の角質層における天然保湿因子の供給と保持を助けるReservoir in Skin技術の開発を発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、マーケティングチャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する業界の市場動向、規制シナリオ、技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が臨床的に裏付けられたソリューションを好むため、皮膚科医が開発した製品の需要が増加します。
- レチノイド、酸、セラミドの使用が増えることで、成分に焦点を当てたショッピングが拡大します。
- オンライン診断とAIを活用した肌評価が、個別化された治療ルーチンを形成します。
- 敏感肌やバリア修復の処方が、すべての年齢層でより注目を集めます。
- ブランドは、マイクロバイオームに優しく低刺激の処方への投資を増やします。
- 専門家の推奨に対する信頼が高まるため、薬局や皮膚科クリニックのチャネルが強化されます。
- 都市部の消費者の間で、プレミアムな薬用セラムや治療キットの採用が加速します。
- 製品の安全性と成分の透明性に対する規制の焦点が強まります。
- 皮膚科へのアクセスが向上することで、新興市場での採用が増加します。
- 持続可能性に配慮したパッケージングとクリーンな処方が、ブランドの好みに影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
医薬品スキンケア製品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、医薬品スキンケア製品市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていた医薬品スキンケア製品の市場セグメントはどれですか?
医薬品スキンケア製品市場の成長を促進している主な要因は何ですか?
医薬品スキンケア製品市場の主要企業はどこですか?
どの地域が医薬品スキンケア製品市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 医薬品スキンケア製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の医薬品スキンケア製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 45.91 billion → 2032: USD 67.32 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 医薬品スキンケア製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 医薬品スキンケア製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における医薬品スキンケア製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 医薬品スキンケア製品市場市場の成長要因
- 3.3 医薬品スキンケア製品市場市場の抑制要因および課題
- 3.4 医薬品スキンケア製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 医薬品スキンケア製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 医薬品スキンケア製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、医薬品スキンケア製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 医薬品スキンケア製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 医薬品スキンケア製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は医薬品スキンケア製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 医薬品スキンケア製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 医薬品スキンケア製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 医薬品スキンケア製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 医薬品スキンケア製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新医薬品スキンケア製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の医薬品スキンケア製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の医薬品スキンケア製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の医薬品スキンケア製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の医薬品スキンケア製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの医薬品スキンケア製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の医薬品スキンケア製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの医薬品スキンケア製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 医薬品スキンケア製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
