
市場概要
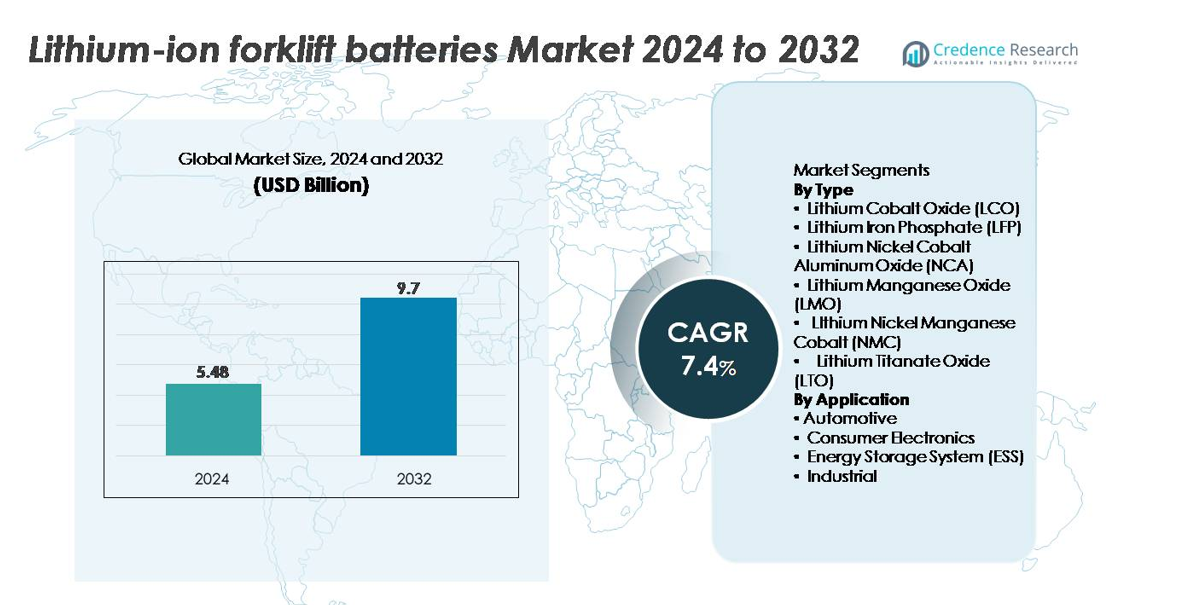
リチウムイオンフォークリフトバッテリー市場は2024年に54.8億米ドルと評価され、2032年までに97億米ドルに達すると予測されており、予測期間中のCAGRは7.4%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リチウムイオンフォークリフトバッテリー市場サイズ 2024 | 54.8億米ドル |
| リチウムイオンフォークリフトバッテリー市場、CAGR | 7.4% |
| リチウムイオンフォークリフトバッテリー市場サイズ 2032 | 97億米ドル |
アジア太平洋地域は、強力なバッテリー製造基盤と急速な産業電化により、リチウムイオンフォークリフトバッテリー市場で約48%の世界シェアを占めています。競争環境は、CATL、BYD Company、LG Chem、Samsung SDI、パナソニック株式会社、BAK Power、東芝株式会社、日立、Clarios、およびAutomotive Energy Supply Corporationなどの主要なセルおよびパックメーカーによって主導されています。これらの企業は、エネルギー密度、安全システム、サイクル寿命、コスト効率の良い生産で競争しています。フォークリフトOEMとの戦略的パートナーシップ、LFPベースのソリューションの拡大、および大量生産への投資により、急成長する物流および倉庫エコシステム全体でのリーダーシップを強化しています。
市場の洞察
- リチウムイオンフォークリフトバッテリー市場は2024年に54.8億米ドルに達し、2032年までに97億米ドルに達すると予測されており、7.4%のCAGRで成長しています。これは、資材運搬フリートの世界的な電化の進展によって支えられています。
- 市場の成長は、倉庫の自動化の急速な進展、複数シフトの運用、鉛酸電池から高速充電でメンテナンスフリーのリチウムイオン化学(特にLFP)への移行によって促進されています。LFPは長いサイクル寿命と熱安定性により、最大のセグメントシェアを持っています。
- 主なトレンドには、BMS分析を備えたスマートバッテリーの採用、機会充電、次世代クラスI〜IIIフォークリフトへのリチウムイオンシステムの統合が含まれます。
- 競争の激化は、CATL、BYD、LG Chem、Samsung SDI、PanasonicがLFPとNMCの生産を拡大する中で進行しており、OEMパートナーシップと垂直統合されたサプライチェーンが市場のリーダーシップを強化しています。
- 地域的には、アジア太平洋が約48%のシェアでリードしており、北米(約22%)、ヨーロッパ(約20%)が続いています。これは、物流の成長、eコマースの拡大、強力な産業電化政策によって推進されています。
市場セグメンテーション分析:
タイプ別
リチウムイオンフォークリフトバッテリーは化学組成によって強い差別化を示しており、リチウム鉄リン酸(LFP)が支配的なサブセグメントとして浮上しています。これは、長いサイクル寿命、高い熱安定性、低いメンテナンス要件により最大のシェアを持っています。LFPパックは高速充電と深放電性能をサポートしており、集中的な倉庫フリートや複数シフトの運用に理想的です。一方、NMCとNCAのバリアントは、特にコンパクトなフォークリフトモデルで高エネルギー密度が必要な場合に注目されています。LTOとLMOの化学はニッチなオプションとして残り、主に超高速充電または低温の産業環境で使用されています。
- 例えば、CATLのLFPセルプラットフォームは最大12,000回の充電サイクルを提供し、セル・トゥ・パック(CTP)3.0アーキテクチャを通じて構造安定性を維持し、160 Wh/kgのLFPエネルギー密度ベンチマークを持ち、複数シフトの倉庫運用に非常に適しています。
用途別
用途別では、産業セグメントが最大の市場シェアを占めており、物流センター、eコマース倉庫、小売流通ハブ、製造工場での電動フォークリフトの広範な採用によって推進されています。これらの施設は、メンテナンスのダウンタイムを排除し、予測可能で高スループットの運用を達成するためにリチウムイオンシステムを優先しています。自動車およびESS用途は拡大していますが、フォークリフト特有の需要では二次的であり、消費者電子機器は最小限の役割を果たしています。継続的な倉庫自動化、厳しい排出規制、24/7の資材運搬運用への移行が、リチウムイオンフォークリフトバッテリーの導入における産業セグメントの優位性を固めています。
- 例えば、BYDのリン酸鉄リチウム産業用バッテリープラットフォームは、4,000回以上の完全な充放電サイクルを提供し、約60分で100%までの急速充電をサポートし、途切れることのないマルチシフト使用を可能にします。自動車およびESSの用途は成長していますが、フォークリフト専用の展開ではまだ二次的な位置にあります。
主要な成長ドライバー:
マテリアルハンドリング機器の電動化の加速
内燃式フォークリフトから電動バリアントへの急速な移行は、リチウムイオンフォークリフトバッテリーの主要な成長触媒です。倉庫業、物流、eコマース企業は、排出量を削減し、空気の質を改善し、持続可能性の目標を達成するために、完全電動フリートをますます導入しています。リチウムイオンシステムは、長いサイクル寿命、高いエネルギー効率、バッテリースワップルームを必要としない急速充電を提供することで、鉛酸バッテリーを上回ります。マルチシフトの産業施設は、ダウンタイムが最小限に抑えられ、継続的な運用とスループットの向上が可能になります。労働コストの上昇と自動化に適した電力ソリューションの必要性が採用をさらに強化します。フォークリフトのOEMは、クラスI、II、IIIモデル全体で工場装着のリチウムイオンオプションを統合し、フリートオペレーターは総所有コストを最適化するためにリチウムイオンを標準化しています。これらの要因が総じて、電動化をリチウムイオンフォークリフトバッテリー需要の最も強力な長期的なドライバーの一つにしています。
- 例えば、BYDのリン酸鉄リチウムフォークリフトバッテリーは、4,000回以上の完全サイクルを提供し、約60分での完全充電をサポートし、バッテリースワップルームの必要性を排除します。
高密度倉庫およびEコマースフルフィルメントの拡大
eコマース、小売流通、ラストマイル配送のブームは、高スループット倉庫運営への強い需要を生み出し、リチウムイオンフォークリフトバッテリーの市場を直接拡大しています。フルフィルメントセンターは、複数のシフトで連続稼働する電動フォークリフト、パレットトラック、オーダーピッカーに依存しており、迅速な機会充電と一貫した電力出力をサポートするエネルギーソリューションが必要です。リチウムイオンバッテリーは、優れた充電受容性、発熱の削減、重負荷下での電圧維持能力を提供し、高速な在庫移動に理想的です。自動倉庫および取り出しシステム(AS/RS)も、自動化されたワークフローと互換性のある安定した電力プラットフォームに依存しています。企業がロボティクス、自動コンベヤー、リアルタイム在庫システムを採用するにつれて、信頼性の高いエネルギー貯蔵が重要になります。リチウムイオン技術はこれらの性能と耐久性の要件を満たし、稼働時間、効率性、長期的な信頼性を重視する現代の倉庫にとって好ましい選択肢として位置付けられています。
- 例えば、大規模でカスタム設計されたパナソニックの産業用リチウムイオンバッテリーシステム(多数のセルを並列に組み合わせたもの)は、数百アンペアの負荷に対して高い安定性を提供し、重工業用電動車両や大型ロボットでの迅速な在庫移動を可能にするかもしれません。
メンテナンスフリーで長寿命のバッテリーへの高まる嗜好
産業用フリートオペレーターは、鉛酸システムに関連する水やり、均等化、換気、定期的な交換といった面倒なメンテナンスを排除するため、リチウムイオンフォークリフトバッテリーをますます好むようになっています。リチウムイオンバッテリーは、化学組成や運用条件に応じて2,000~5,000回の充電サイクルを提供し、ライフサイクルの運用コストを大幅に削減します。密閉設計により、酸漏れ、腐食、有害ガスの排出を防ぎ、安全性が向上します。高速充電機能により、休憩中に機会充電が可能になり、予備バッテリーや保管室が不要になります。業務効率に焦点を当てた企業は、特に自動車製造、食品加工、製薬業界のような急成長する分野で、これらの利点を特に魅力的と感じています。ダウンタイムの削減、エネルギー効率の向上、電力密度の改善により、長期的なコストメリットが大幅に増加し、リチウムイオンシステムが現代のマテリアルハンドリング機器における好ましいエネルギーソリューションとしての地位を強化しています。
主要なトレンドと機会:
テレメトリーとフリート分析を備えたスマートリチウムイオンバッテリーの成長
主要なトレンドは、リアルタイムの健康モニタリング、使用分析、予測メンテナンスアラートを提供するスマートバッテリーマネジメント機能の統合です。IoTセンサーを搭載した接続型リチウムイオンフォークリフトバッテリーは、フリートマネージャーが充電サイクル、温度変動、放電深度、エネルギー消費パターンを追跡できるようにします。このデータ駆動型の可視性により、バッテリーの寿命が向上し、予期しない故障が減少します。予測診断により、充電行動と負荷バランスが最適化され、運用稼働時間が延長されます。倉庫自動化プラットフォームは、ますますバッテリーテレメトリーをフリート管理ダッシュボードに統合し、ユーザーがフォークリフトをより効果的に配分できるようにします。物流センターがデジタル化とインダストリー4.0の原則に移行するにつれて、スマートリチウムイオンバッテリーは効率最適化、コスト削減、完全自動化された充電エコシステムの新たな機会を創出します。このエネルギー貯蔵とデジタルインテリジェンスの融合は、先進的な産業運用における重要な差別化要因となります。
- 例えば、BYDの統合型スマートBMSは、セルレベルの温度、電圧、電流、充電率を含む多数の重要な運用パラメータをバッテリーごとに継続的に記録します。このデータ駆動の洞察により、充電状態(SoC)と健康状態(SoH)の推定、熱管理、セルバランスが可能になり、寿命が延び、予期しない故障が減少します。
急速充電と機会充電インフラの普及
市場は、従来のバッテリー交換の必要がない24時間365日の倉庫運営をサポートする急速充電技術に向けて強力に推進しています。フォークリフトが短い休憩中に充電する機会充電は、大量施設において中心的な役割を果たし、予備バッテリーの必要性を減少させます。高出力充電器、熱制御システム、LFPやLTOといった安定したリチウムイオン化学の進歩は、充電受容性を向上させ、熱関連の劣化を減少させます。施設はエネルギーインフラを再設計し、戦略的なポイントに急速充電器を組み込むことで、シームレスなワークフローと中断のない機器の利用可能性を実現します。企業がスペースの最適化を優先する中で、バッテリールームの排除や予備バッテリー在庫の削減は運用コストを下げます。このトレンドは、充電システムメーカーやフリート自動化戦略に対応した統合充電エコシステムを提供するフォークリフトOEMにとって大きな機会を開きます。
- 例えば、東芝のSCiB LTOセルは約6分で80%まで充電でき、真の機会充電サイクルを可能にします。
主な課題:
高い初期コストと資本投資の障壁
長期的な利益が強力であるにもかかわらず、リチウムイオンフォークリフトバッテリーの高い初期コストは、多くの産業バイヤーにとって最大の課題です。リチウムイオンパックは鉛酸バッテリーよりもはるかに高価であり、大規模なフリートの場合、特に多額の資本投資が必要です。予算が限られた中小企業は、ライフサイクルの節約が説得力があっても、リチウムイオンシステムへの移行が難しいと感じています。互換性のある充電器、電気のアップグレード、安全コンプライアンスに関連する追加費用が財政的負担を増加させます。リースやバッテリー・アズ・ア・サービスのモデルが出現しているものの、コストに敏感な市場では採用が遅れています。これらの財政的制約は、特に価格主導の購買行動が見られる発展途上地域での広範な展開を妨げ続けています。
集中的な産業運用における熱管理と安全性の懸念
リチウムイオンバッテリーは強力な性能上の利点を提供しますが、熱管理、過熱リスク、熱暴走に関する懸念は、要求の厳しい産業環境での重要な課題です。高温の倉庫、冷蔵庫、または重負荷サイクルで動作するフォークリフトは、安全な運用を確保するために、堅牢な冷却システムと高度なバッテリーマネジメント技術を必要とします。不十分な熱制御は、セルの劣化を加速させ、サイクル寿命を短縮させるか、安全上の危険を増加させる可能性があります。厳しい産業安全基準を満たすには、高度なBMSアルゴリズム、断熱材、保護エンクロージャーが必要であり、システムの複雑さとコストが増加します。極端な運用条件での長期的な信頼性を確保することは、メーカーにとって主要なエンジニアリングの優先事項であり、設計、試験、認証における継続的な課題を生み出しています。
地域分析:
アジア太平洋
アジア太平洋地域は、中国、日本、韓国、東南アジアの製造業、自動車、電子機器、eコマース流通拠点での大規模なフォークリフトの導入により、約48%の市場シェアを保持しています。この地域は、強力な国内リチウムイオン電池製造能力と、輸出指向産業における電動フォークリフトの急速な採用の恩恵を受けています。中国は積極的な電化方針と倉庫の密集した拡張により、設置数でリードしています。自動化物流と高ボリュームの産業オペレーションへの投資の増加は、コスト効率の高い電池生産と強力なサプライチェーン統合によって支えられ、この地域の優位性をさらに強化しています。
北米
北米は推定22%の市場シェアを持ち、eコマースのフルフィルメントセンター、小売流通拠点、自動車製造工場全体での電動化されたマテリアルハンドリング機器への急速な移行によって支えられています。米国は、急速充電リチウムイオンシステムに大きく依存するマルチシフト倉庫オペレーションを採用する企業が多く、需要を牽引しています。厳しい持続可能性のコミットメントとOSHA主導の職場安全改善が鉛酸バッテリーの代替を加速させています。冷蔵倉庫インフラ、食品物流、先進製造業の拡大も、この地域の採用率を強化し、北米を高効率リチウムイオンフォークリフトバッテリーの最も成長が速い市場の一つにしています。
ヨーロッパ
ヨーロッパは約20%の市場シェアを占め、厳しいEU排出基準、自動化重視の産業戦略、ドイツ、フランス、英国、イタリア、北欧での強力な電化の受け入れによって推進されています。この地域の倉庫エコシステムは、エネルギー効率目標をサポートし、運用ダウンタイムを削減するために、ますますリチウムイオンシステムを好んでいます。自動車OEM、食品加工工場、3PLプロバイダーは、持続可能性プログラムに合わせてリチウムイオンフォークリフトフリートを採用し、ライフサイクルコストを削減しています。ヨーロッパのメーカーはまた、先進的な安全技術とバッテリーマネジメント技術を統合し、地域の技術的リーダーシップを強化し、屋内外のマテリアルハンドリングアプリケーション全体での浸透を加速させています。
ラテンアメリカ
ラテンアメリカは約7%の市場シェアを獲得しており、産業の近代化が加速する中で、ブラジル、メキシコ、チリが成長を牽引しています。自動車組立、鉱業物流、消費財流通における電動フォークリフトの採用が増加し、ディーゼルおよび鉛酸システムからリチウムイオン代替品への移行を強化しています。サプライチェーンの自動化の改善と多国籍メーカーからの投資の増加が、高サイクル、メンテナンスフリーバッテリーの需要を押し上げています。しかし、高い初期コストと限られた現地充電インフラが、より広範な採用を抑制し、北米やヨーロッパと比較して市場浸透を低く保っていますが、成長の勢いは依然としてポジティブです。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカ、ナイジェリアでの物流、小売倉庫、産業オペレーションの拡大により、推定3%の市場シェアを占めています。スマート倉庫、自由貿易地域、港湾自動化への投資の増加が、リチウムイオンフォークリフトフリートの導入を支えています。この技術の低メンテナンス性と高温環境での耐久性が、ますます魅力的になっています。しかし、輸入バッテリーへの依存、電化採用の遅れ、コスト制約が大規模な浸透を制限しています。これらの課題にもかかわらず、インフラ開発の進展と地域の産業多様化が、着実な採用を支えると期待されています。
市場セグメンテーション:
タイプ別
- リチウムコバルト酸化物 (LCO)
- リン酸鉄リチウム (LFP)
- リチウムニッケルコバルトアルミニウム酸化物 (NCA)
- リチウムマンガン酸化物 (LMO)
- リチウムニッケルマンガンコバルト (NMC)
- リチウムチタン酸化物 (LTO)
用途別
- 自動車
- 消費者向け電子機器
- エネルギー貯蔵システム (ESS)
- 産業用
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
リチウムイオンフォークリフトバッテリー市場の競争環境は、性能、安全性、ライフサイクル価値で競争するグローバルバッテリーメーカー、フォークリフトOEM、および専門の産業用エネルギー貯蔵プロバイダーの混合によって形成されています。主要なプレーヤーは、高エネルギー密度の化学物質であるLFPおよびNMCの拡大に注力し、熱制御、充電効率、予測保守を強化する高度なバッテリーマネジメントシステムを統合しています。企業はますますフォークリフトメーカーと提携し、クラスI–III車両向けに最適化された工場装着型リチウムイオンソリューションを提供し、エンドユーザーの統合の複雑さを軽減しています。急速充電インフラ、モジュラーパック設計、テレマティクス対応バッテリープラットフォームへの戦略的投資は、製品の差別化を強化します。主要ベンダーはまた、供給チェーンの安定性に関する懸念に対処するため、容量拡張、リサイクルプログラム、地域製造を追求しています。倉庫の自動化、eコマース物流、持続可能性の義務が強まる中、競争はより長いサイクル寿命、より高い運用稼働時間、より低い総所有コストの提供に集中しています。この技術主導の環境では、イノベーションと垂直統合が主要な競争優位性として位置付けられています。
主要プレイヤー分析:
- Samsung SDI(韓国)
- 日立(日本)
- Clarios(ドイツ)
- BAK Power(中国)
- パナソニック株式会社(日本)
- Automotive Energy Supply Corporation(日本)
- 東芝株式会社(日本)
- LG Chem(韓国)
- BYD Company(中国)
- Contemporary Amperex Technology Co. Ltd (CATL)(中国)
最近の開発:
- 2025年11月、Samsung SDIは「CESイノベーションアワード – ベストオブイノベーション」を受賞しました。これは、超高速充電と長寿命を実現する高出力円筒形リチウムイオンバッテリーデザインで、より強力な高出力バッテリープラットフォームへの推進を示しています。
- 2025年9月、Samsung SDIは次世代「Battery Box 1.7」とLFP適用「SBB 2.0」をグローバルRE+ 2025エネルギーエキスポで発表し、エネルギー貯蔵と商業用途に最適化された高容量、安全性強化の角形バッテリーソリューションを展示しました。
- 2025年、(Meadowbrook工場記念日)、ClariosはMeadowbrook施設での15年間の運営を祝し、600万個以上のLTOセルの生産と100万個以上のリチウムイオンバッテリーユニットの提供を達成し、長期的な製造規模と能力を強調しました。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 倉庫が完全に電動化され、自動化対応のマテリアルハンドリングフリートに移行するにつれて、リチウムイオンフォークリフトバッテリーの需要が増加します。
- LFP化学は、優れた安全性、長いサイクル寿命、多シフト運用での安定した熱性能により、引き続き主流となります。
- 高速充電と機会充電ソリューションが標準となり、予備バッテリールームを排除し、運用のダウンタイムを削減します。
- リアルタイム診断と予測保守を備えたスマートBMS技術がフリート効率を向上させ、バッテリー寿命を延ばします。
- OEM統合リチウムイオンフォークリフトモデルが普及し、レトロフィット需要を減少させ、フリートの電動化を簡素化します。
- バッテリーサービスとリースモデルが、コストに敏感な産業ユーザーの間での採用を拡大します。
- リサイクルとセカンドライフアプリケーションが持続可能性を強化し、原材料の入手可能性に関連するサプライチェーンリスクを軽減します。
- モジュラーおよび交換可能なパックデザインが、多様な倉庫レイアウトと運用強度に対する柔軟性を向上させます。
- 地域の製造拡大が輸入依存を減少させ、バッテリーの入手可能性を安定させます。
- コールドチェーン物流と高密度倉庫の成長が、極端な環境に最適化された強力なリチウムイオンシステムの採用を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リチウムイオンフォークリフトバッテリー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にリチウムイオンフォークリフトバッテリー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリチウムイオンフォークリフトバッテリー市場のセグメントはどれですか?
リチウムイオンフォークリフトバッテリー市場の成長を促進している主な要因は何ですか?
リチウムイオンフォークリフトバッテリー市場の主要企業はどこですか?
2024年にリチウムイオンフォークリフトバッテリー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リチウムイオンフォークリフトバッテリー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリチウムイオンフォークリフトバッテリー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.48 billion → 2032: USD 9.7 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リチウムイオンフォークリフトバッテリー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リチウムイオンフォークリフトバッテリー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリチウムイオンフォークリフトバッテリー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リチウムイオンフォークリフトバッテリー市場市場の成長要因
- 3.3 リチウムイオンフォークリフトバッテリー市場市場の抑制要因および課題
- 3.4 リチウムイオンフォークリフトバッテリー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リチウムイオンフォークリフトバッテリー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リチウムイオンフォークリフトバッテリー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リチウムイオンフォークリフトバッテリー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リチウムイオンフォークリフトバッテリー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リチウムイオンフォークリフトバッテリー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリチウムイオンフォークリフトバッテリー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リチウムイオンフォークリフトバッテリー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リチウムイオンフォークリフトバッテリー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リチウムイオンフォークリフトバッテリー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リチウムイオンフォークリフトバッテリー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リチウムイオンフォークリフトバッテリー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリチウムイオンフォークリフトバッテリー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリチウムイオンフォークリフトバッテリー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリチウムイオンフォークリフトバッテリー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリチウムイオンフォークリフトバッテリー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリチウムイオンフォークリフトバッテリー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリチウムイオンフォークリフトバッテリー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリチウムイオンフォークリフトバッテリー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リチウムイオンフォークリフトバッテリー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
