
市場概要
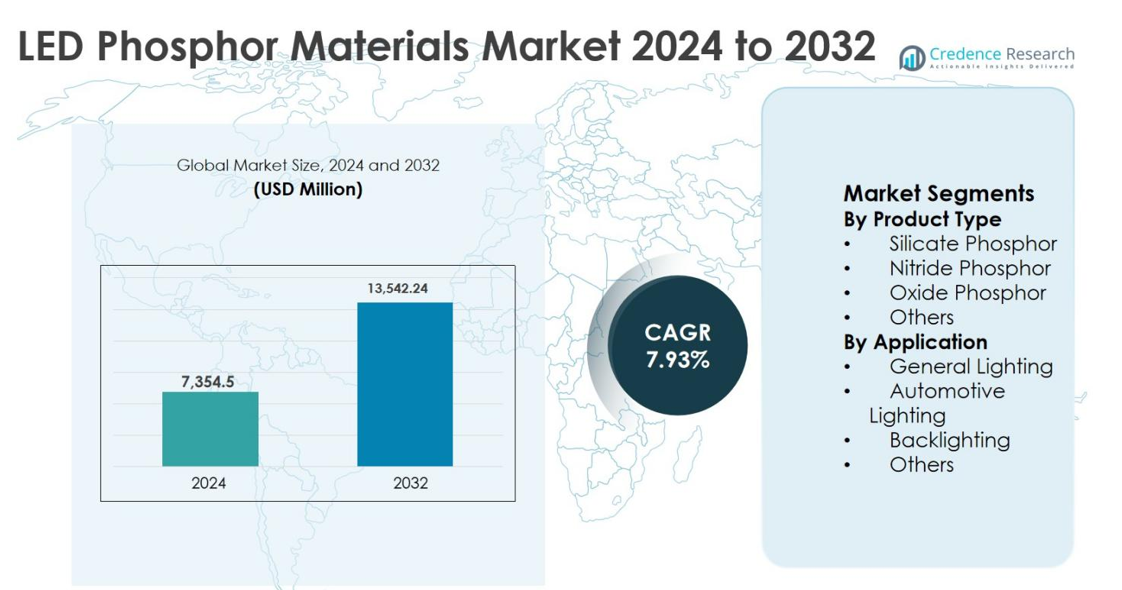
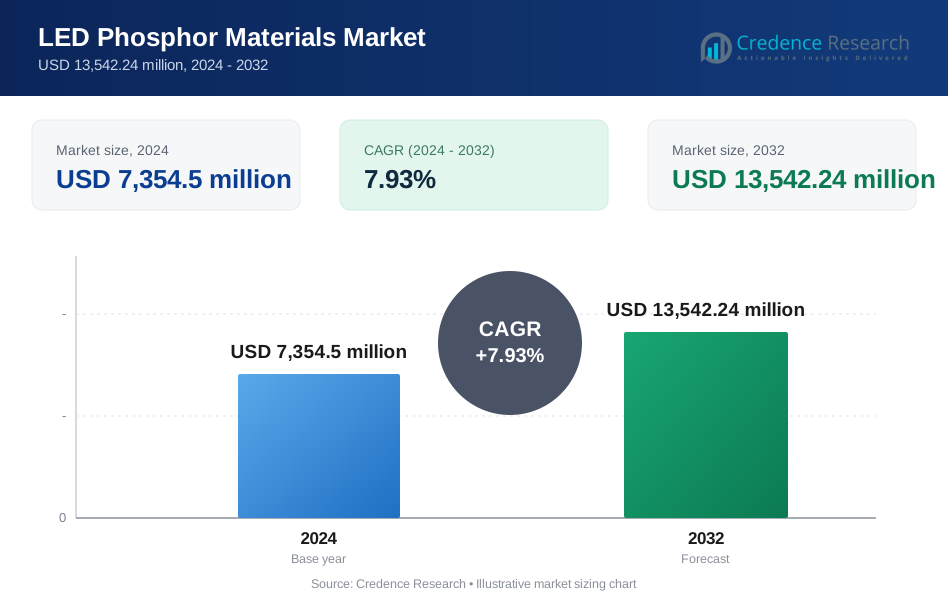
LED蛍光体材料市場の規模は2024年に73億5,450万米ドルと評価され、予測期間中に年平均成長率7.93%で成長し、2032年には135億4,224万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のLED蛍光体材料市場規模 | 73億5,450万米ドル |
| LED蛍光体材料市場のCAGR | 7.93% |
| 2032年のLED蛍光体材料市場規模 | 135億4,224万米ドル |
LED蛍光体材料市場は、スタンレー電気株式会社、Avago Technologies、Osram Sylvania Inc. (OSRAM GmbH)、ゼネラル・エレクトリック・カンパニー、エジソンオプト株式会社、Kingbright Electronic Co.、Universal Display Corporation、日亜化学工業株式会社、Epistar Corporation、Philips Lumileds Lighting Companyなどの主要企業によって牽引されています。これらの企業は、高性能蛍光体の配合における革新を推進し、一般照明、自動車、ディスプレイ用途において優れた発光効率、熱安定性、色再現性を実現しています。アジア太平洋地域は、2024年に46.8%の市場シェアを占め、大規模なLED製造と好ましい政府政策に支えられて、主要な地域として浮上しました。北米とヨーロッパはそれぞれ22.4%と19.1%のシェアを占め、エネルギー効率の高い照明と自動車用途の強力な採用によって牽引されています。市場の成長は、スマート照明、ミニLED、マイクロLED技術の需要の増加によって強化され、これらのトッププレイヤーが2032年までに拡大する地域の機会を活用するための位置を確立しています。
市場の洞察
- LED蛍光体材料市場の規模は2024年に73億5,450万米ドルと評価され、2032年までに135億4,224万米ドルに達すると予測されており、年平均成長率は7.93%です。窒化物蛍光体が製品タイプセグメントで48.6%のシェアを占め、一般照明がアプリケーションセグメントで55.2%のシェアを占めました。
- 住宅、商業、産業セクター全体でのエネルギー効率の高いLEDの強力な採用が市場の成長を促進しています。政府のエネルギー規制、都市化、スマートシティプロジェクトが高性能蛍光体材料の継続的な需要を支えています。
- 新たなトレンドには、ミニLEDおよびマイクロLEDディスプレイの採用の増加、ならびにスマートおよび人間中心の照明ソリューションの拡大が含まれます。高度な蛍光体は、正確な色変換と一貫した輝度に不可欠です。
- Stanley Electric Co. Ltd.、Osram Sylvania、日亜化学工業、Universal Display Corporation、Philips Lumiledsなどの主要企業は、製品性能と市場プレゼンスを向上させるために、研究開発、戦略的協力、能力拡張に注力しています。
- アジア太平洋地域は2024年に46.8%の最大の地域シェアを占め、次いで北米(22.4%)、ヨーロッパ(19.1%)が続き、強力なLED製造、自動車照明の需要、支援的な政策によって推進されています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ別では、LED蛍光体材料市場は窒化物蛍光体がリードしており、2024年には48.6%の市場シェアを占めました。窒化物蛍光体は、優れた熱安定性、高い発光効率、優れた色再現性により、高出力および暖白色LEDアプリケーションに理想的であり、プレミアムな室内照明、自動車のヘッドランプ、高輝度LEDでの強力な採用が需要を牽引し続けています。シリケートおよび酸化物蛍光体はコスト面での利点から大きなシェアを持っていますが、高温下での性能が制限されているため、窒化物ベースの材料に次いで二次的な位置にあります。
- 例えば、日亜化学工業の高出力暖白色LEDシリーズ(例:757および219プラットフォーム)は、高い色品質と高い接合温度での安定した出力を達成するために赤色窒化物蛍光体に依存しています。
用途別
用途別では、一般照明が2024年に市場シェアの55.2%を占める支配的なサブセグメントとして浮上しました。この支配は、住宅、商業、産業インフラ全体での従来の照明のLEDソリューションへの広範な置き換えによって推進されています。政府支援のエネルギー効率規制、急速な都市化、LEDコストの低下が採用を加速し続けています。自動車照明は、ヘッドライトや内装システムへのLED浸透の増加により続き、テレビ、モニター、消費者向け電子機器で使用されるディスプレイによってバックライト需要が安定しています。
- 例えば、Signify(フィリップスライティング)は、LEDが近年の総売上の80%以上を占めていると報告しており、家庭や商業施設におけるLED電球、照明器具、接続型照明システムの強い普及を反映しています。
主要な成長ドライバー
エネルギー効率の高いLED照明の採用拡大
LED蛍光体材料市場は、エネルギー効率の高い照明ソリューションへの世界的なシフトによって強く推進されています。主要経済国の政府は、厳しいエネルギー効率規制を通じて白熱灯や蛍光灯の段階的廃止を続けており、住宅、商業、工業部門でのLEDの採用を加速させています。LED蛍光体材料は、発光効率、演色性指数、熱安定性を向上させる上で重要な役割を果たし、高性能LEDシステムに欠かせないものとなっています。大規模なインフラプロジェクト、スマートシティの取り組み、商業スペースの急速な拡大が需要をさらに増幅させています。さらに、LED価格の低下と長寿命化が交換サイクルを強化し、マスマーケットおよびプレミアム照明用途での蛍光体材料の一貫した消費を維持しています。
- 例えば、Signifyは、2023年の照明売上の大部分をLEDと接続型照明が占めていると報告しており、プロフェッショナルおよび消費者向け照明ポートフォリオにおける従来のランプの急速な置き換えを反映しています。
自動車および高度な照明システムからの需要の増加
自動車照明におけるLED技術の浸透が進むことで、LED蛍光体材料市場の成長が大きく促進されています。自動車メーカーは、その耐久性、デザインの柔軟性、エネルギー効率のために、ヘッドライト、昼間走行灯、車内のアンビエント照明、信号システムに急速にLEDを統合しています。特に窒化物系材料の高性能蛍光体は、暖かい白色調、色の均一性、高温下での安定性を実現するために不可欠です。電気自動車や自動運転技術の成長は、高度な照明ソリューションの需要をさらに押し上げています。自動車OEMが安全性、美観、エネルギー最適化を優先する中で、蛍光体材料の消費は着実に増加し続けています。
- 例えば、Signifyは、2023年の照明売上の大部分をLEDと接続型照明が占めていると報告しており、プロフェッショナルおよび消費者向け照明ポートフォリオにおける従来のランプの急速な置き換えを反映しています。
LEDおよび蛍光体の技術革新
LEDチップアーキテクチャと蛍光体材料化学における継続的な革新は、主要な成長ドライバーであり続けています。メーカーは、量子効率の向上、熱消光の低減、色の一貫性の向上を備えた蛍光体の開発に多大な投資を行っています。ミニLEDおよびマイクロLED技術をサポートする進歩は、非常に精密な蛍光体コーティングを必要とし、単位あたりの材料価値を高めています。改良された封止技術とリモート蛍光体設計は、適用可能性をさらに拡大します。これらの技術的アップグレードにより、LEDは照明、ディスプレイ、特殊用途において優れた性能を発揮し、高品質な蛍光体材料の長期的な需要を強化しています。
主要なトレンドと機会
ミニLEDとマイクロLEDディスプレイの成長
ミニLEDおよびマイクロLEDディスプレイ技術の急速な出現は、LED蛍光体材料市場にとって重要な成長機会を提供します。これらの次世代ディスプレイは、優れた明るさ、コントラスト、エネルギー効率のために、テレビ、スマートフォン、ノートパソコン、高級モニターでますます採用されています。高度な蛍光体材料は、より小さなピクセルサイズで正確な色変換と均一な輝度を達成するために不可欠です。消費者電子ブランドが生産を拡大するにつれて、高純度で高性能な蛍光体の需要が高まっています。このトレンドは、材料供給者が高い利益率と長期供給契約を伴うプレミアムな処方に向かうことを可能にします。
- 例えば、サムスンの「Neo QLED」テレビは、HDRパフォーマンスと高輝度での色精度を向上させるために、最適化された蛍光体変換白色LEDを備えたミニLEDバックライトを採用しています。
スマートライティングと人間中心のライティングの拡大
スマートライティングシステムと人間中心のライティングソリューションは、商業および住宅環境で強い支持を得ています。これらのシステムは、調整可能な白色および色調整可能なLEDに依存しており、さまざまな強度と温度で一貫した色出力を維持するために高度な蛍光体ブレンドを必要とします。オフィス、医療施設、教育機関でのサーカディアンリズムに基づくライティングの認識が高まることで、需要がさらに強化されています。IoTプラットフォームやビルオートメーションシステムとの統合により、インテリジェントなライティング制御に合わせたカスタマイズされた蛍光体ソリューションの機会が生まれ、メーカーに新たな収益源を開きます。
- 例えば、オスラム(ams OSRAM)の人間中心のライティングソリューションは、DALIおよびBluetooth制御を備えたマルチチャンネルの蛍光体変換LEDモジュールを統合し、ビル管理やIoTプラットフォームに結びついた動的シーンを可能にします。
主要な課題
高い生産コストと原材料の制約
高度な蛍光体材料に関連する高い生産コストは、市場成長に対する顕著な課題を提示します。窒化物および希土類ベースの蛍光体は、複雑な製造プロセスと高純度の原材料を必要とし、全体的なコストを増加させます。希土類元素の供給チェーンの変動性と、採掘および加工の地理的集中が組み合わさることで、メーカーは価格リスクにさらされます。これらの要因は、コストに敏感なアプリケーションや新興市場での採用を制限し、供給者が性能向上とコスト効率のバランスを取りながら、安定した供給ネットワークを維持するよう圧力をかけます。
性能劣化と熱安定性の問題
高温動作下での長期的な性能維持は、LED蛍光体材料市場における重要な技術的課題です。蛍光体の劣化は、特に高出力および自動車用途で、明るさの低下、色の変化、LEDの寿命短縮を引き起こす可能性があります。高い発光効率を達成しながら熱安定性を確保するには、継続的な材料革新と厳格な試験が必要です。これらの問題に対処できないと、製品の信頼性と顧客の信頼に影響を与える可能性があります。LEDシステムがよりコンパクトで強力になるにつれて、熱および耐久性の制約を克服することが、持続的な市場拡大のために不可欠です。
地域分析
アジア太平洋
アジア太平洋は2024年に市場シェア46.8%でLED蛍光体材料市場を支配し、中国、日本、韓国、台湾の強力なLED製造エコシステムに支えられています。この地域は、一般照明、ディスプレイ、自動車用途向けのLEDの大規模生産と、コスト効率の高い原材料の入手可能性から恩恵を受けています。急速な都市化、スマートシティプロジェクト、政府主導のエネルギー効率プログラムがLEDの採用を加速させ続けています。さらに、主要な蛍光体およびLEDメーカーの存在がサプライチェーンを強化し、アジア太平洋を世界市場の主要な成長エンジンにしています。
北アメリカ
北アメリカは2024年にLED蛍光体材料市場の22.4%を占め、商業、産業、住宅部門全体でのエネルギー効率の高い照明の高い採用率に支えられています。建物の効率基準を含む厳しいエネルギー規制が、継続的なLED改修プロジェクトを支えています。自動車照明、建築照明、高度なディスプレイ技術からの強い需要も市場成長に寄与しています。この地域はまた、特にスマート照明や人間中心の照明用途向けの高性能蛍光体材料に焦点を当てた活発な研究開発投資から恩恵を受けており、米国とカナダ全体で安定した需要を維持しています。
ヨーロッパ
ヨーロッパは2024年に19.1%の市場シェアを獲得し、積極的な持続可能性目標と従来の照明をLEDシステムに置き換える広範な取り組みに支えられています。低炭素技術を促進するEU規制は、公共インフラ、オフィス、産業施設での高品質LED照明の需要を大幅に押し上げています。自動車照明は、ドイツ、フランス、イタリアでの強力な車両生産により、主要な成長分野となっています。さらに、ヨーロッパの高い色再現性と効率を持つプレミアム照明ソリューションへの注力が、照明およびディスプレイ用途向けの高度な蛍光体材料の需要を引き続き牽引しています。
ラテンアメリカ
ラテンアメリカは2024年にLED蛍光体材料市場の6.5%を占め、インフラの段階的な近代化とエネルギー効率の高い照明の採用の増加に支えられています。公共照明や商業ビルでの電力消費削減を目指した政府の取り組みがLEDの普及を促進しています。ブラジルとメキシコは、建設活動の拡大と都市開発プロジェクトにより地域需要を牽引しています。価格感度が高度な蛍光体の急速な採用を制限していますが、経済状況の改善と長期的なエネルギー節約に対する認識の高まりが市場の安定した拡大を支え続けています。
中東・アフリカ
中東・アフリカ地域は2024年に5.2%の市場シェアを占め、インフラ開発と大規模な都市プロジェクトに支えられています。商業ビル、ホスピタリティ、公共インフラ全体でのLED照明の採用が増加しており、特に湾岸諸国で顕著です。政府主導の持続可能性イニシアチブとスマートシティ開発が効率的な照明ソリューションの需要を支えています。アフリカでは、段階的な電化と都市成長がLEDの採用に寄与していますが、コスト制約と限られた現地製造により市場成長は他の地域と比較して抑制されています。
市場セグメンテーション:
製品タイプ別
- シリケート蛍光体
- 窒化物蛍光体
- 酸化物蛍光体
- その他
用途別
- 一般照明
- 自動車照明
- バックライト
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
LED蛍光体材料市場は、複数の確立されたグローバルおよび地域プレーヤーの存在によって特徴づけられ、照明およびディスプレイ用途全体での革新と採用を推進しています。主要企業には、スタンレー電気株式会社、Avago Technologies、Osram Sylvania Inc.(OSRAM GmbH)、ゼネラル・エレクトリック・カンパニー、エジソンオプト株式会社、Kingbright Electronic Co.、Universal Display Corporation、日亜化学工業株式会社、エピスター株式会社、フィリップス・ルミレッズ・ライティング・カンパニーが含まれます。これらのプレーヤーは、製品開発、戦略的コラボレーション、および容量拡大に焦点を当て、蛍光体材料の性能、色の一貫性、および熱安定性を向上させています。継続的な研究開発努力は、ミニLED、マイクロLED、自動車用ヘッドランプ、スマート照明ソリューションなどの新興技術をサポートすることを目的としています。企業はまた、特にアジア太平洋地域の地域製造拠点を活用して、生産コストとサプライチェーンを最適化しています。競争戦略は、進化するグローバル照明基準を満たす高純度、高効率の蛍光体を強調し、2032年までの技術的リーダーシップと持続的な市場シェアの成長を確保しています。
主要プレイヤー分析
- エピスター株式会社
- スタンレー電気株式会社
- ユニバーサルディスプレイコーポレーション
- 日亜化学工業株式会社
- ゼネラル・エレクトリック・カンパニー
- キングブライトエレクトロニクス株式会社
- オスラム・シルバニア株式会社(OSRAM GmbH)
- アバゴ・テクノロジーズ
- フィリップス・ルミレッズ・ライティング・カンパニー
- エジソンオプト株式会社
最近の開発
- 2025年9月、ISAL 2025(国際自動車照明シンポジウム)で、日亜は新しいLED製品µPLS MiniとDominoPLSを発表し、ピクセル化光源ファミリーを拡大しました。これにより、性能向上のためにリン元素を統合した先進的な自動車照明システムをサポートします。
- 2025年5月、Seaborough B.V.とLuminus Devicesは、ナノエンジニアリングされたEu³⁺ベースのリンを使用した世界初のLEDを市場に投入するための戦略的パートナーシップを発表し、持続可能なLED照明用途向けの先進的なリン技術の商業化を目指しています。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 優れた熱安定性と発光効率により、窒化リンの需要は引き続き増加します。
- ミニLEDおよびマイクロLED技術は、高性能リン材料の消費を促進します。
- ヘッドライトや車内照明を含む自動車用LED用途は、主要な成長分野として残ります。
- スマート照明および人間中心の照明ソリューションは、先進的なリンの新しい機会を創出します。
- リンの配合における研究開発は、色再現性の向上と熱劣化の低減に焦点を当てます。
- アジア太平洋地域は、大規模なLED製造により市場シェアでリードします。
- 北米とヨーロッパは、省エネ規制と改修プロジェクトにより着実に成長します。
- 主要プレイヤー間の戦略的な協力とパートナーシップは、製品ポートフォリオとサプライチェーンを強化します。
- 商業および産業部門でのLEDの採用は、世界的に拡大し続けます。
- テレビ、モニター、スマートフォンを含むディスプレイ技術からの需要増加が市場成長を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
LED蛍光体材料市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、LED蛍光体材料市場はどの程度の年平均成長率で成長すると予測されていますか?
LED蛍光体材料市場の成長を促進している要因は何ですか?
LED蛍光体材料市場が直面しているいくつかの課題は何ですか?
LED蛍光体材料市場の主要なプレーヤーは誰ですか?
どのセグメントが市場シェアをリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 LED蛍光体材料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のLED蛍光体材料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,354.5 million → 2032: USD 13,542.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 LED蛍光体材料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. LED蛍光体材料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるLED蛍光体材料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 LED蛍光体材料市場市場の成長要因
- 3.3 LED蛍光体材料市場市場の抑制要因および課題
- 3.4 LED蛍光体材料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 LED蛍光体材料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 LED蛍光体材料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、LED蛍光体材料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 LED蛍光体材料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. LED蛍光体材料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はLED蛍光体材料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 LED蛍光体材料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 LED蛍光体材料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 LED蛍光体材料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 LED蛍光体材料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新LED蛍光体材料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のLED蛍光体材料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のLED蛍光体材料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のLED蛍光体材料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のLED蛍光体材料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのLED蛍光体材料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のLED蛍光体材料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのLED蛍光体材料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. LED蛍光体材料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
