
市場概要
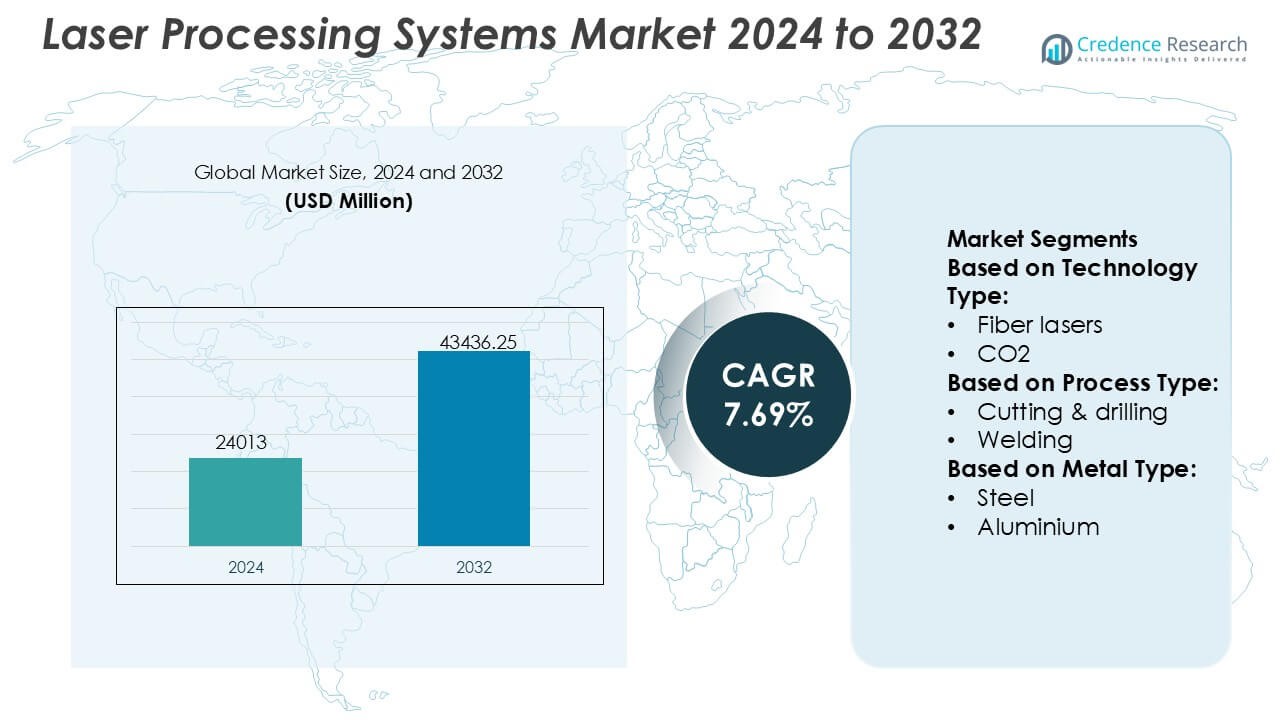
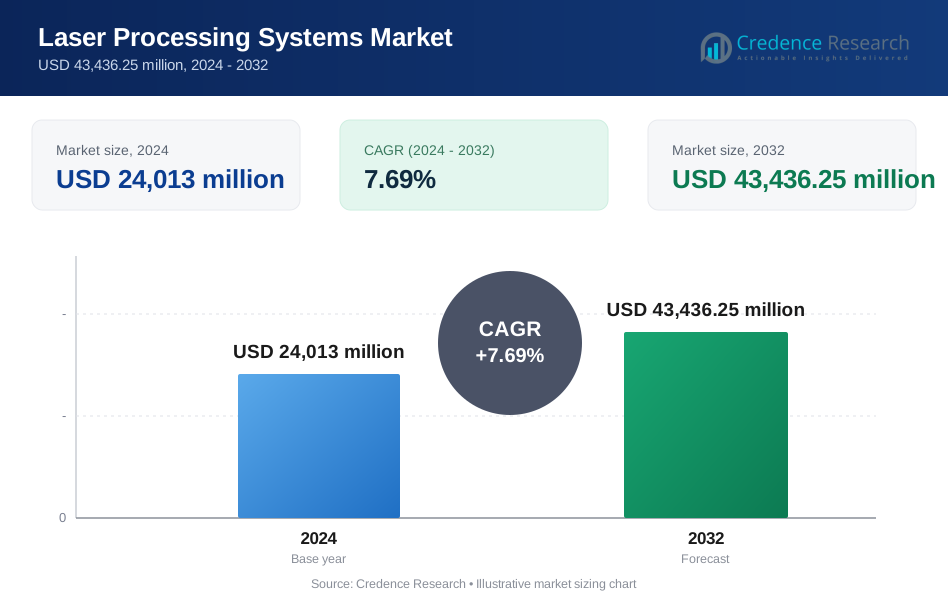
レーザー加工システム市場の規模は2024年に240億1300万米ドルと評価され、2032年には434億3625万米ドルに達すると予測されており、予測期間中のCAGRは7.69%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| レーザー加工システム市場規模 2024 | 240億1300万米ドル |
| レーザー加工システム市場、CAGR | 7.69% |
| レーザー加工システム市場規模 2032 | 434億3625万米ドル |
レーザー加工システム市場は、レーザーソースの革新、システムの信頼性、アプリケーション固有の性能で競争する技術的に進んだメーカーのグループによって主導されています。主要なプレーヤーは、高出力ファイバーおよび超高速レーザーのポートフォリオを拡大しながら、精密製造をサポートするために自動化、デジタルモニタリング、インテリジェント制御機能を統合することに注力しています。競争上の差別化は、処理速度、ビーム品質、ライフサイクルサポート、および自動車、電子機器、産業用製造で使用される複雑な材料に対応する能力に集中しています。地域的には、アジア太平洋地域が市場をリードしており、正確に34%のシェアを持ち、大規模な電子機器、半導体、自動車、バッテリー製造によって支えられています。強力な生産量、迅速な自動化の採用、先進的な製造インフラへの継続的な投資が、レーザー加工システムの世界的な成長エンジンとして地域を位置づけています。
市場インサイト
- レーザー加工システム市場の規模は2024年に240億1300万米ドルと評価され、2032年には434億3625万米ドルに達すると予測されており、予測期間中のCAGRは7.69%です。
- 市場成長は自動化と精密製造の採用の増加によって推進されており、ファイバーレーザーは高効率、柔軟性、低運用コストのために支配的なセグメントとして浮上しています。
- 主要なトレンドには、ロボット工学、デジタルモニタリング、スマートファクトリープラットフォームとのレーザーシステムの統合の増加、超高速レーザーの微細加工と電子機器処理における需要の増加が含まれます。
- 競争環境は依然として激しく、主要なプレーヤーはレーザーソースの革新、高出力システム、アプリケーション固有のソリューション、および強力なライフサイクルサービス能力に焦点を当てて、提供を差別化しています。
- アジア太平洋地域は市場をリードしており、正確に34%のシェアを持ち、大規模な電子機器、半導体、自動車、バッテリー製造によって支えられていますが、資本集約的なシステムコストは小規模メーカーにとって依然として主要な制約となっています。
市場セグメンテーション分析:
技術タイプ別
技術タイプ別のレーザー加工システム市場は、ファイバーレーザーが主導しており、約46%の支配的なシェアを持っています。ファイバーレーザーは、CO₂や固体レーザーシステムと比較して、高い電気効率、優れたビーム品質、低いメンテナンス要件によりリーダーシップを維持しています。そのコンパクトな設計と長い運用寿命は、自動車、電子機器、金属加工分野での継続的な産業利用をサポートします。CO₂レーザーは非金属加工での関連性を維持し、固体レーザーは精密用途に使用されます。しかし、自動化と高速製造の採用が増加する中で、ファイバーレーザーは好ましい産業標準としての地位を強化し続けています。
- 例えば、MKSインスツルメンツ傘下のNewport Corporationは、出力が2,000ワットを超え、ビーム品質が1.1 M²以下で、設計運用寿命が50,000時間以上のSpectra-Physicsファイバーレーザープラットフォームを提供しており、要求の厳しい生産環境での高スループット切断および溶接アプリケーションをサポートしています。
プロセスタイプ別
プロセスタイプ別では、切断と穴あけが支配的なサブセグメントを占め、総需要の約41%を占めています。この支配は、板金加工、自動車ボディ製造、重工業部品での精度とスループットが重要な場面での広範な使用に起因しています。レーザー切断は、高速処理、最小限の材料廃棄、厚さ範囲にわたる柔軟性を可能にします。溶接とマーキングは、電子機器および医療機器によって支えられています。スマートファクトリーやデジタル制御の機械加工センターへの継続的な投資は、切断と穴あけをコア収益生成プロセスセグメントとしてさらに強化します。
- 例えば、Eurolaser GmbHは、作業領域が3,200 × 3,200ミリメートルまでの大判レーザー切断システムを開発しており、位置決め精度は±0.1ミリメートル、切断速度は通常85メートル/分(1,414 mm/s)まで達し、高ボリュームで精密駆動の産業切断操作を可能にしています。
金属タイプ別
金属タイプに関しては、鋼が推定44%の市場シェアを持つリーディングサブセグメントとして浮上しており、自動車構造、建設機器、造船、産業機械での広範な使用によって推進されています。レーザーシステムは、鋼を加工する際に高い精度と再現性を提供し、複雑な形状と大量生産をサポートします。アルミニウムと銅は、軽量化と電化のトレンドにより採用が増加しており、プラスチック、セラミックス、複合材料は特殊用途に使用されます。それでもなお、鋼の広範な産業フットプリントと高出力レーザーシステムとの互換性が、その支配的な地位を維持しています。
主要成長ドライバー
産業オートメーションと精密製造
産業オートメーションの採用が増加することで、自動車、電子機器、一般製造業におけるレーザー加工システムの持続的な需要が促進されています。メーカーは、切断、溶接、マイクロマシニング操作でミクロンレベルの精度、一貫した品質、高い再現性を達成するためにファイバーおよび固体レーザーを展開しています。自動化されたレーザーセルは、ロボティクスやCNCプラットフォームとシームレスに統合され、無人製造とサイクルタイムの短縮を可能にします。これらの能力は、大量カスタマイズ、厳しい公差、歩留まりの向上をサポートし、レーザーシステムを生産性向上と欠陥削減を追求するスマートファクトリーのコア技術にしています。
- 例えば、Han’s Laser Technology Industry Group Co., Ltd.は、自動車および電子機器の生産において高スループットの完全自動化製造ラインをサポートする、位置精度±0.03ミリメートル、繰り返し位置精度±0.02ミリメートル、1日20時間以上の連続運転が可能な自動化ファイバーレーザー切断システムを提供しています。
電動化と軽量材料加工
電動化への世界的なシフトは、EV、バッテリー、パワーエレクトロニクスで使用される先進材料の加工にレーザーシステムの採用を加速させています。レーザー切断と溶接は、アルミニウム、銅、薄い箔において、バッテリーの安全性と性能に重要な熱影響ゾーンを最小限に抑えながら、クリーンな接合を実現します。OEMが軽量化の取り組みを増やす中、レーザーは機械工具に代わり、高強度合金や複合材料を優れたエッジ品質で加工します。この移行は、バッテリーモジュール組立、モーター製造、熱管理コンポーネント全体での需要を拡大します。
- 例えば、IPG PhotonicsのYLRシリーズのイッテルビウムドープファイバーレーザーは、精密切断と溶接に適したシングルモードビーム品質で、100ワットから4,000ワットまでの連続出力を提供し、その高出力ファイバーレーザーは厚い金属加工のために最大125,000ワットの出力に達することができ、メーカーが一貫した高速操作を達成し、長時間の使用において信頼性のある性能を提供します。
レーザーソースの技術的進歩
レーザーソースの継続的な革新は、効率、パワー密度、ビーム品質を向上させることで市場の成長を支えています。高出力ファイバーレーザーは、運用コストの削減、寿命の延長、柔軟なビーム配信を提供し、厚い材料と薄い材料の両方に適用範囲を広げています。超高速レーザーとディスクレーザーの進歩は、電子機器や医療機器の製造をサポートし、最小限の熱影響で精密なマイクロマシニングを可能にします。統合モニタリング、適応光学、ソフトウェア制御はさらにプロセスの安定性を向上させ、交換サイクルと新しい設置を促進します。
主要なトレンドと機会
デジタルおよびインテリジェントレーザーシステムの採用
メーカーは、リアルタイムモニタリング、クローズドループ制御、データ分析を備えたデジタル対応レーザーシステムをますます採用しています。これらの機能はプロセスパラメータを最適化し、メンテナンスの必要性を予測し、ダウンタイムを削減します。MESやIndustry 4.0プラットフォームとの統合は、生産ライン全体のトレーサビリティと品質保証をサポートします。インテリジェントレーザーは、迅速な切り替えやリモート診断も可能にし、ベンダーがハードウェアに加えてソフトウェア、サービス契約、ライフサイクルソリューションを提供する機会を創出します。
- 例えば、Epilog Laser, Inc.は、イーサネットベースの接続性、1,000以上のファイルを超えるオンボードジョブメモリ、毎秒165インチまでの彫刻速度、5ミクロンの位置決め解像度、120ワットに達するCO₂レーザー出力オプションを備えたFusion Proシリーズのレーザーシステムを提供し、デジタル制御された高スループット生産を正確なプロセスの再現性で実現します。
マイクロマシニングと電子機器製造への拡大
小型化されたコンポーネントの需要の増加は、マイクロマシニング、マーキング、精密ドリリングにおける機会を生み出しています。超高速レーザーは、半導体、ディスプレイ、医療機器で使用される繊細な基板に対処し、材料の完全性を損なうことなく対応します。電子機器製造が高度なパッケージングとフレキシブル回路を拡大する中、レーザーシステムは非接触加工と高スループットを提供します。このトレンドは、細かい特徴サイズと高価値アプリケーションに特化したシステムのための道を開きます。
- 例えば、ALPhANOVは精密マイクロマシニングに使用される超高速レーザーシステムを開発しています。同社の製品ポートフォリオには、パルス持続時間が10ピコ秒未満で、繰り返し周波数が500キロヘルツを超えることができるレーザーが含まれています。
契約製造とジョブショップの成長
製造のアウトソーシングの増加は、契約製造とジョブショップにおけるレーザーシステムの導入の機会を生み出します。柔軟なマルチプロセスレーザープラットフォームは、サービスプロバイダーが多様な顧客要求に効率的に対応することを可能にします。製品ライフサイクルの短縮とバッチサイズの変動は、セットアップ時間とツーリングコストを削減するプログラム可能なレーザーソリューションに有利です。ベンダーは、多用途のシステムとアフターマーケットサービスの販売を通じて、この拡大する顧客基盤から利益を得ます。
主要な課題
高い資本投資とコスト感度
レーザー加工システムは、かなりの初期投資を必要とし、中小規模の製造業者を抑止する可能性があります。コストは機器にとどまらず、統合、安全インフラ、熟練したオペレーターを含みます。価格に敏感な市場では、購入者は採用を遅らせたり、長期的な効率の利点にもかかわらず低コストの代替案を選択することがあります。ベンダーは、資金調達オプション、モジュラーシステム、および明確なROIの正当性を通じてこの課題に対処し、市場浸透を広げる必要があります。
プロセスの複雑さとスキル要件
高度なレーザーアプリケーションは、専門的なプロセス知識、パラメータの最適化、およびメンテナンスの専門知識を必要とします。材料や部品の形状の変動は、セットアップの複雑さと学習曲線を増加させます。熟練した技術者の不足は、効果的な利用を制限し、特に新興市場での採用を遅らせる可能性があります。サプライヤーは、オートメーション、トレーニングプログラム、ユーザーフレンドリーなソフトウェアを通じて操作を簡素化しながら、アプリケーション全体で一貫したパフォーマンスを確保するプレッシャーに直面しています。
地域分析
北米
北米はレーザー加工システム市場で31% の正確な市場シェアを持ち、先進的な製造インフラと自動化技術の早期採用によって推進されています。この地域は、自動車、航空宇宙、電子機器、医療機器製造における強い需要から利益を得ており、精度と再現性が重要です。スマートファクトリー、ロボット統合、デジタル製造プラットフォームへの高い投資が、レーザーシステムの持続的な採用を支えています。主要なレーザー技術サプライヤー、契約製造業者、およびシステムインテグレーターの存在が市場をさらに強化しています。さらに、再輸入イニシアチブと高付加価値製造への注力が、先進的なレーザー加工ソリューションの需要を刺激し続けています。
ヨーロッパ
ヨーロッパは正確に26% の市場シェアを占めており、自動車、産業機械、精密工学の強力な基盤によって支えられています。ドイツ、イタリア、フランスなどの国々は、レーザー切断、溶接、マイクロマシニングが中心的な役割を果たす高品質な製造を重視しています。厳格な品質基準とエネルギー効率規制が、現代のファイバーおよび固体レーザーシステムの採用を促進しています。この地域はまた、Industry 4.0、デジタル化、および先進的な材料加工への持続的な投資から利益を得ています。機器メーカー、研究機関、エンドユーザー間の強力な協力が、地域全体での革新と技術アップグレードを加速させています。
アジア太平洋
アジア太平洋地域は、34% の市場シェアを持ち、大規模な製造活動と急速な産業拡大によってレーザー加工システム市場を支配しています。中国、日本、韓国、台湾は、強力な電子機器、半導体、自動車、バッテリー製造基盤を持つ主要な需要センターです。大量生産環境では、速度、精度、自動化の互換性を持つレーザーシステムが好まれます。先進製造と国内機器開発を支援する政府の取り組みが地域の採用をさらに強化しています。広範な契約製造と電子機器組立エコシステムの存在により、アジア太平洋地域は最も急成長し、競争力のある地域市場として位置づけられています。
ラテンアメリカ
ラテンアメリカは、5% の市場シェアを持ち、自動車、金属加工、電子機器組立セクターでのレーザー加工技術の徐々な採用を反映しています。ブラジルとメキシコは、確立された自動車製造基盤とグローバルサプライチェーンへの近接性により、主要市場として機能しています。産業自動化への投資の増加と加工施設の近代化が、レーザー切断および溶接システムの需要を支えています。しかし、資本制約と技術の成熟度の不均一さから、採用は選択的です。地域の製造業者が輸出指向の産業で競争力を維持するために生産性向上と品質向上を求める中で、成長機会が生まれています。
中東・アフリカ
中東・アフリカ地域は、産業の多様化とインフラ開発の進展に支えられ、4% の市場シェアを占めています。需要は金属加工、エネルギー機器製造、新興の電子機器組立業務に集中しています。湾岸諸国は、輸入依存を減らすために先進製造能力に投資し、レーザー切断およびマーキングシステムの採用を促進しています。アフリカでは、徐々に進む工業化と外国直接投資が安定した、しかし限定的な採用に寄与しています。市場浸透は比較的低いままですが、産業拡大と技術移転の取り組みを通じて長期的な機会が存在します。
市場セグメンテーション:
技術タイプ別:
- ファイバーレーザー
- CO2
プロセスタイプ別:
- 切断・穴あけ
- 溶接
金属タイプ別:
- 鋼
- アルミニウム
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
レーザー加工システム市場には、Newport Corporation (MKS Instruments, Inc.)、Eurolaser GmbH、Han's Laser Technology Industry Group Co., Ltd.、Altec GmbH、IPG Photonics Corporation、Epilog Laser, Inc.、Alpha Nov Laser、Bystronic Laser AG、Coherent Inc.、およびAmada Co., Ltd.が含まれています。レーザー加工システム市場は、継続的な技術革新、用途別のカスタマイズ、性能信頼性への強い重視によって特徴付けられる非常に競争の激しい環境を示しています。市場参加者は、自動車、電子機器、航空宇宙、精密製造業の進化するニーズを満たすために、レーザー出力の拡張性、ビーム品質、加工速度、システム統合能力で競争しています。ベンダーは、生産性とプロセスの一貫性を向上させる高度なソフトウェア、リアルタイムモニタリング、オートメーション対応プラットフォームを通じて差別化を図っています。戦略的優先事項には、軽量材料、バッテリー、マイクロマシニング用途のソリューションポートフォリオの拡大、グローバルサービスネットワークとライフサイクルサポートの強化が含まれます。競争の激しさは、長期契約を獲得し、顧客の忠誠心を維持するために、企業がR&D、デジタル化、柔軟な製造ソリューションに投資する中で高いままです。
主要プレイヤー分析
- ニューポートコーポレーション(MKSインスツルメンツ社)
- ユーロレーザーGmbH
- ハンズレーザーテクノロジーインダストリーグループ有限公司
- アルテックGmbH
- IPGフォトニクスコーポレーション
- エピログレーザー社
- アルファノブレーザー
- バイストロニックレーザーAG
- コヒーレント社
- アマダ株式会社
最近の開発
- 2025年4月、アクゾノーベルは粉体塗料のレーザー硬化に関してIPGフォトニクスと提携しました。アクゾノーベルとIPGフォトニクスのパートナーシップは、粉体塗料の硬化にレーザー技術を適用することに焦点を当てています。
- 2025年1月、レーザーフォトニクスコープ(LPC)(LASE)は、産業メンテナンス、特に海軍の腐食に革命をもたらすことを目的とした新しいレーザークリーニング対応のロボットクローラーを発表しました。この開発は、フォノンテクノロジーズとボストンエンジニアリングとの提携により、パールハーバー海軍造船所で展示されました。
- 2024年1月、コヒーレントは高出力、低ノイズ、優れたビーム品質を提供する新しい赤色レーザーモジュール「OBIS 640 XT」を発表しました。このモジュールは、既存の青色および緑色のレーザー製品を補完し、高性能SRMシステムの性能を向上させます。この製品の導入は、さまざまな用途に向けたレーザー技術の進歩に対するコヒーレントのコミットメントを示しています。
- 2024年1月、ノヴァンタ社はモーションソリューションズを買収しました。この買収により、技術的能力を活用して革新的なインテリジェントサブシステムの開発が促進されると期待されています。この買収は、製品提供を強化し、顧客のニーズに合わせたユニークなソリューションを創出することを目的としています。
レポートのカバレッジ
この調査レポートは、技術タイプ、プロセスタイプ、金属タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- レーザー加工システムは、製造業者が高精度、自動化、および大量生産環境における再現可能な品質を優先するにつれて、より広く採用されるでしょう。
- ファイバーおよび超高速レーザー技術は、効率の高さ、長いサービス寿命、および運用の複雑さの低さから、引き続き好まれるでしょう。
- レーザーシステムのロボット、AI駆動のモニタリング、およびデジタル製造プラットフォームとの統合は、スマートファクトリーの展開を強化します。
- 電気自動車、バッテリー、パワーエレクトロニクスにおける軽量および先進材料のレーザー加工の需要が増加します。
- 電子機器、医療機器、半導体パッケージングの成長に伴い、マイクロマシニングおよび微細加工が着実に拡大します。
- ソフトウェアによるプロセス最適化と予測保守は、次世代レーザープラットフォームの標準機能となります。
- モジュラーおよびマルチプロセスレーザーシステムは、柔軟な生産と迅速な切り替えをサポートすることで注目を集めます。
- 契約製造業者やジョブショップの間で、スループットの向上と工具依存の削減を求める採用が増加します。
- ベンダーは、サービスモデル、トレーニング、およびライフサイクルサポートにより重点を置き、長期的な顧客関係を強化します。
- 新興経済国は、産業オートメーションと先進的な製造能力の拡大に伴い、増分成長に寄与します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
レーザー加工システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
レーザー加工システム市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたレーザー加工システム市場のセグメントはどれですか?
レーザー加工システム市場の成長を促進している主な要因は何ですか?
レーザー加工システム市場の主要企業はどこですか?
2024年にレーザー加工システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 レーザー加工システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のレーザー加工システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 24,013 million → 2032: USD 43,436.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 レーザー加工システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. レーザー加工システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるレーザー加工システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 レーザー加工システム市場市場の成長要因
- 3.3 レーザー加工システム市場市場の抑制要因および課題
- 3.4 レーザー加工システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 レーザー加工システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 レーザー加工システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、レーザー加工システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 レーザー加工システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. レーザー加工システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はレーザー加工システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 レーザー加工システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 レーザー加工システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 レーザー加工システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 レーザー加工システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新レーザー加工システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のレーザー加工システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のレーザー加工システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のレーザー加工システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のレーザー加工システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのレーザー加工システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のレーザー加工システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのレーザー加工システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. レーザー加工システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
