
市場概要:
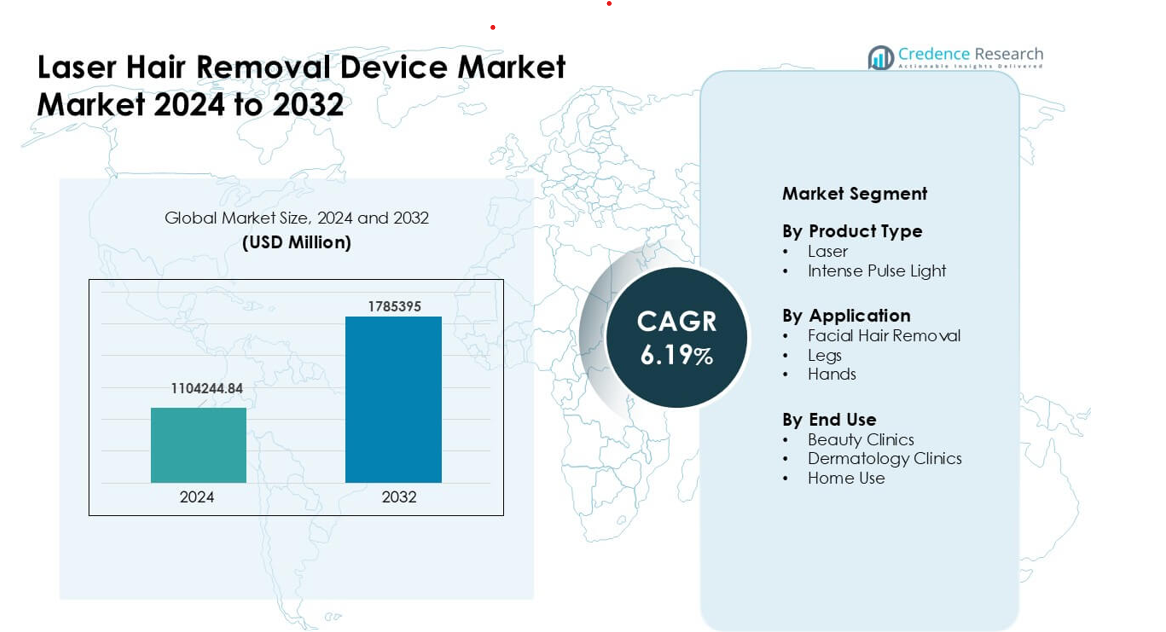
レーザー脱毛機器市場は2024年に11億4244万4,840米ドルと評価され、2032年までに17億8539万5,000米ドルに達すると予想されており、予測期間中のCAGRは6.19%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| レーザー脱毛機器市場規模 2024 | 11億4244万4,840米ドル |
| レーザー脱毛機器市場、CAGR | 6.19% |
| レーザー脱毛機器市場規模 2032 | 17億8539万5,000米ドル |
レーザー脱毛機器市場の主要プレイヤーには、Viora、Cutera、Alma Lasers、Cynosure、Sciton、Syneron Medical、Lutronic、Solta Medical、Lumenis、Venus Concept Canada Corpが含まれます。これらの企業は、高精度、強力な安全性、迅速な治療サイクルを提供する先進的なダイオード、アレキサンドライト、Nd:YAGプラットフォームを通じて競争しています。多くのプロバイダーは、クリニックや家庭用セグメントでの需要の高まりに対応するため、グローバルトレーニング、サービスネットワーク、デバイスのアップグレードを拡大しています。2024年には、北米が36%のシェアを持ち、強力な美容施術の採用、高級技術への高い支出、密集したクリニックネットワークに支えられて、主要地域として浮上しました。
市場インサイト:
- レーザー脱毛機器市場は2024年に11億4244万4,840米ドルの重要な価値に達し、2032年までに6.19%の強力なCAGRで安定した成長を遂げると予測されています。これは、長期的なグルーミングソリューションの需要の高まりによって支えられています。
- 非侵襲的な脱毛の好みの増加が採用を促進し、レーザーシステムが約62%のシェアを持つ製品セグメントをリードしています。これは、高精度と一貫した結果によるものです。
- スマートで多肌色対応のデバイスやコンパクトな家庭用プラットフォームが主要なトレンドを形成し、アクセス性を向上させ、若年層への消費者リーチを拡大しています。
- 市場競争は依然として激しく、Viora、Cutera、Alma Lasers、Cynosureなどのプレイヤーが、クリニックや小売の採用を維持するために先進的な冷却、安全機能、トレーニングプログラムに投資しています。
- 北米が36%のシェアで市場をリードし、ヨーロッパが29%、アジア太平洋が24%と続いています。これは、密集したクリニックネットワークと主要経済圏での家庭用デバイスの普及拡大によるものです。
市場セグメンテーション分析:
製品タイプ別
レーザーシステムは2024年に製品タイプセグメントをリードし、約62%のシェアを持ちました。レーザー機器は、高精度、深い毛包ターゲティング、明るい肌色と暗い肌色の両方での優れた結果により、強い需要を獲得しました。多くのクリニックがダイオードとNd:YAGプラットフォームを採用しました。これらのシステムは治療時間を短縮し、快適性を向上させたからです。インテンスパルスライトは予算と家庭用カテゴリーで拡大しましたが、レーザー装置が提供する一貫性には欠けていました。プロフェッショナルグレードのレーザー技術の広範な採用と長期的な脱毛に対する注目の高まりが、レーザー機器の支配的な地位を支えました。
- 例えば、LumenisのLightSheer QUATTROダイオードレーザー作業ステーションは、22 × 35 mmの大きなスポットサイズのハンドピースを備えており、より大きなエリアの迅速な治療を可能にし、古いデバイスと比較してセッションの時間を短縮します。
用途別
2024年には、顔の毛の除去が用途セグメントで48%近くのシェアを占めました。ユーザーは、より高い視認性の懸念、迅速な結果、そしてグルーミングソリューションを求める女性と男性の間での強い需要のために、顔の治療を好みました。クリニックは、再成長を減少させ、肌の明瞭さを改善するターゲットレーザープロトコルを推進し、強い採用を促進しました。若いグループ全体で全身グルーミングのトレンドが増加するにつれて、脚や手も成長しました。個人ケアへの支出の増加と非侵襲的な美容ソリューションへの認識の高まりが、顔の毛の除去がそのリーディングポジションを維持するのに役立ちました。
- 例えば、主要なグローバルデバイスメーカーであるCynosureは、皮膚科クリニックが全身セッションのために展開するレーザー脱毛プラットフォームを提供しており、典型的な脇の下や脚の治療をエリアに応じて10〜30分で可能にし、顔だけでなく全身グルーミングを求めるクライアントにとって実用的です。
エンドユース別
美容クリニックは2024年に約52%の支配的なエンドユースシェアを持っていました。これらのセンターは、訓練を受けた技術者、高度なレーザープラットフォーム、柔軟な治療パッケージによりクライアントを引き付けました。皮膚科クリニックは、特に敏感肌や複雑なケースに対して医療監督下の手続きを求める需要が高まる中で成長しました。家庭用デバイスはコンパクトで低エネルギーのフォーマットで注目を集めましたが、限られたパワーと遅い結果のために二次的なものでした。プロフェッショナルグレードの安全性とより良い長期的な結果への強い関心が、美容クリニックをほとんどの市場で先行させました。
主要な成長ドライバー:
長期的な毛の減少ソリューションへの需要の増加
世界のユーザーは現在、繰り返しのシェービングやワックスを減らす長期的なグルーミング方法を求めています。レーザー脱毛デバイスは、耐久性のある結果、短い治療サイクル、そしてより少ない肌の問題を提供することでこのニーズを満たしています。美容センターは、多くの肌タイプに対して一貫した結果を提供するダイオードおよびNd:YAGシステムを推進し、新しいユーザーの信頼を築いています。ソーシャルメディア、インフルエンサーのレビュー、クリニックのマーケティングを通じた認識の高まりも採用を加速させます。男性のグルーミング需要は、特に顔、胸、背中の毛の除去に新しいボリュームを追加します。消費者が非侵襲的で時間を節約するオプションを求める中、長期的な減少は高度なデバイスの強力な成長エンジンとなります。
- 例えば、LumenisのダイオードレーザーシステムLightSheer DUETを展開するクリニックは、22 × 35 mmの大きなスポットサイズのハンドピースを使用して、背中や脚のような大きな体のエリアを1回のセッションで約15分で迅速に治療でき、繰り返し訪問を大幅に削減しています。
レーザー技術と治療精度の進歩
レーザー工学は現在、改善された冷却、安定したエネルギー供給、より高いパルス精度を提供しています。これらのアップグレードは、クリニックがより少ない不快感と低い火傷のリスクでより良い結果を達成するのを助けます。新世代のダイオードおよびアレキサンドライトシステムは、より広範なトーンに適しており、ユーザーベースを拡大します。多くのブランドは、AI支援の設定、肌センサー、自動キャリブレーションを統合して治療精度を向上させています。モバイルプラットフォームとコンパクトシステムは、柔軟な使用をさらにサポートします。性能が向上するにつれて、クリニックはより迅速なセッションとより高いスループットを提供し、収益の可能性を高めます。このスマートで安全な技術への着実なシフトは、プロフェッショナルおよび家庭の両方の設定での受け入れを広げています。
- 例えば、Alma Lasersのマルチ波長プラットフォームSoprano ICEは、755 nm(アレキサンドライト)、810 nm(ダイオード)、1064 nm(Nd:YAG)の波長を組み合わせ、連続接触冷却(ICE™)と最大10 Hzの反復率でのインモーションデリバリーを使用しており、日焼けした肌や色の濃い肌でも安全でほとんど痛みを感じない治療を可能にし、すべての肌タイプに対して臨床的に証明された脱毛効果を提供します。
美容クリニックと家庭用美容機器の拡大
都市部では、手頃な価格の治療パッケージ、分割払いプラン、迅速な手続きを提供する多くの先進的な美容クリニックが増えています。これらのクリニックは、高品質なサービスを求める多様な顧客を引き付けるプレミアムレーザー機器を使用しています。一方で、DIYグルーミングへの快適さの高まりとコスト効果の高いソリューションへの関心から、家庭用機器も成長しています。コンパクトなIPLや低エネルギーダイオードユニットは、プライバシーと利便性を求める初めての購入者にアピールします。強力な小売拡大、オンライン販売チャネル、インフルエンサーのプロモーションが可視性を高めています。プロフェッショナルと家庭用の両方のセグメントでの成長が全体的な機器の普及を促進し、市場の安定した拡大を支えています。
主要なトレンドと機会:
多肌色対応および多エリア対応デバイスの人気上昇
メーカーは現在、異なる肌色や毛髪密度に対応する自動検出ツールを使用してシステムを設計しています。これらのデバイスはより強力な汎用性を提供し、多様な顧客グループを扱うクリニックに適しています。顔、脚、脇の下などの広範なエリアへの対応も実用性を向上させます。家庭用デバイスも同じトレンドを反映しており、初心者向けのプリセットモードを備えています。このシフトは安全な結果を保証し、手動設定への依存を減らします。包括的なグルーミングソリューションが注目を集める中、このトレンドはより大きな購入者セグメントをサポートし、世界市場での製品採用を改善します。
- 例えば、Philips Lumea 9000シリーズBRI958/00は、SmartSkinセンサーを使用して肌色を自動的に検出し、それに応じて光の強度を調整します。これにより、幅広い肌色での使用が可能になり、過剰治療のリスクを軽減します。このデバイスは、顔、脇の下、ビキニ、脚用の4つの異なるアタッチメントが付属しており、1つのエリアを超えた全身グルーミングに実用的です。
スマート機能とデジタルインターフェースの統合の進展
レーザー脱毛技術には、モバイルアプリ、治療追跡ツール、ガイド付き安全プロンプトが含まれるようになりました。これらの機能は、ユーザーが正しいルーチンに従い、フォローアップをスケジュールし、肌の反応を追跡するのに役立ちます。クリニックは、患者の履歴を管理し、デバイスのキャリブレーションを最適化するデジタルダッシュボードから利益を得ています。スマート接続はユーザーエクスペリエンスを向上させ、特に家庭用デバイスでのエラーを減少させます。このデジタル強化は、新しいユーザーの信頼を築き、リピートセッションを促進します。スマート美容が成長するにつれて、デバイスの価値が増し、競争力のある差別化を強化します。
- 例えば、多くの最新の家庭用IPLおよびレーザー機器(主要ブランドのものなど)は、ユーザーをステップバイステップで案内するコンパニオンアプリをバンドルしています。これにより、パッチテストの実施、肌の色調/毛のタイプに基づいた適切な強度の選択、次回のセッションのリマインダー、各セッションの結果(毛の再生、肌の感受性など)の記録を促します。このデジタルインターフェースは、初めてのユーザーにとっての障壁を下げ、設定における人為的なエラーを減らし、特に非専門家の消費者にとって、より安全で使いやすい脱毛を実現します。
主要な課題:
高い初期デバイスコストと発展途上地域でのアクセスの制限
プロフェッショナルなレーザー機器は大規模な資本投資を必要とし、新興市場の小規模クリニックにとって課題となります。メンテナンス費用、部品交換、トレーニングコストが圧力を加えます。家庭用機器はより安価ですが、多くの地域で大量市場の手頃さを超えています。限られた資金調達オプションと弱いクリニック密度が、特に農村地域での利用可能性を制限しています。これらの障壁は採用を遅らせ、全体的な普及率を低下させます。低コストモデルやより良い資金調達支援がなければ、多くのユーザーは一時的なグルーミングオプションに依存し続け、長期的な市場拡大に影響を与えます。
安全性の懸念と熟練した技術者の必要性
レーザー治療には、皮膚の反応、エネルギーレベル、禁忌事項の知識が必要です。不十分なトレーニングは、火傷、色素沈着の変化、または効果がない結果をもたらす可能性があります。多くの地域では厳しい規制基準が欠如しており、オペレーターのリスクが高まります。ユーザーも不適切な使用や肌の感受性への恐れから家庭用デバイスの採用をためらいます。クリニックは、合併症を最小限に抑えるために、認証とトレーニングプログラムに投資する必要があります。安全性への期待が高まる中、ブランドはより明確なガイダンス、優れたセンサー、自動制御を提供しなければなりません。安全性の課題に対処しないと、信頼が制限され、プロフェッショナルおよび家庭用セグメントの採用が遅れる可能性があります。
地域分析:
北アメリカ
北アメリカは2024年にレーザー脱毛デバイス市場で約36%のシェアを占めました。審美治療への高い支出、プロフェッショナルなレーザープラットフォームの早期採用、美容および皮膚科クリニックの密集したネットワークから強い需要がありました。ユーザーは、精度が証明され、より速い結果が得られるダイオードおよびアレキサンドライトシステムを好みました。家庭用デバイスも大規模なeコマースチャネルを通じて勢いを増しました。男性や若い消費者の間での関心の高まりが安定した治療量を支えました。継続的な技術のアップグレードと明確な規制の道筋が、北アメリカがプロフェッショナルおよび個人用セグメントの両方でリーダーシップを維持するのに役立ちました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを持ち、医療グレードの美学の強い受け入れと認定された皮膚科クリニックへの広範なアクセスに支えられました。消費者は、厳しいEUの安全基準に沿った安全で高性能なレーザーシステムを好みました。ドイツ、英国、フランス、イタリアでは、長期的なグルーミングとウェルネスへの関心の高まりにより需要が増加しました。メディカルスパチェーンの拡大とより広範なトレーニングプログラムがサービスの質を強化しました。家庭用IPLユニットも薬局やオンライン小売チャネルを通じて安定した成長を遂げました。ヨーロッパの規制された技術、熟練したオペレーター、プレミアム治療への焦点が、地域が強い地位を維持するのに役立ちました。
アジア太平洋
アジア太平洋地域は2024年に約24%のシェアを占め、可処分所得の増加、都市生活様式の変化、美容クリニックネットワークの拡大により最も急速な成長を示しました。中国、日本、韓国、インドなどの国々が、多様な肌色に適したダイオードおよびNd:YAGシステムの需要を牽引しました。ソーシャルメディアの影響と非侵襲的なグルーミングの広範な受け入れが、若年層の購入者の間での採用を促進しました。家庭用デバイスはオンラインプラットフォームを通じて急速に拡大しました。治療費の低下とクリニックの増加がアクセス性を向上させ、アジア太平洋地域は将来の強力な拡大の可能性を持つ高潜在市場として浮上しました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、ブラジル、メキシコ、アルゼンチンでの美容手術への関心の高まりにより推進されました。美容クリニックは、パフォーマンスと手頃な価格を兼ね備えた中価格帯のダイオードおよびIPLシステムを使用して提供を拡大しました。美容文化とソーシャルメディアの影響の高まりが、長期的なグルーミングを求める女性と男性の間での需要を押し上げました。経済の変動が高級デバイスの浸透を制限しましたが、分割払いプランと競争力のあるクリニックの価格設定が安定した採用を支えました。家庭用デバイスはオンライン小売を通じて徐々に認知度を高めました。これらの要因がラテンアメリカを発展途上ながら有望な市場として発展させました。
中東・アフリカ
中東・アフリカ地域は2024年に約4%のシェアを保持し、UAE、サウジアラビア、南アフリカでの強い美容手術需要に支えられました。クリニックは、より高い安全性でより暗い肌色を治療できる高度なダイオードおよびNd:YAGプラットフォームに投資しました。高所得の都市部がほとんどの採用を促進し、農村部ではコストの障壁により浸透が限られました。医療観光がプレミアム治療を提供する特定の国々での需要をさらに押し上げました。家庭用デバイスは徐々に成長を示しました。シェアは小さいものの、美容意識の高まりとクリニックネットワークの拡大がMEAを新たな機会のゾーンとして位置づけています。
市場セグメンテーション:
製品タイプ別
- レーザー
- インテンスパルスライト
用途別
- 顔の毛の除去
- 脚
- 手
エンドユース別
- 美容クリニック
- 皮膚科クリニック
- 家庭用
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
レーザー脱毛機器市場の競争環境には、Viora、Cutera、Alma Lasers、Cynosure、Sciton、Syneron Medical、Lutronic、Solta Medical、Lumenis、Venus Concept Canada Corpなどの主要企業が強く関与しています。これらのメーカーは、より高い精度、より速いセッション、複数の肌色に対する安全な結果を目指した先進的なダイオード、アレキサンドライト、Nd:YAGシステムを通じて競争しています。多くのブランドは、統合冷却、AI支援設定、ユーザーの快適さと治療効率を向上させる人間工学的デザインに焦点を当てています。企業はまた、アフターサポート、技術者トレーニング、グローバルな流通を拡大し、クリニックの採用を強化しています。家庭用セグメントでは、コンパクトなIPLおよび低エネルギーダイオードデバイスが小売およびeコマースプラットフォームを通じてリーチを広げています。継続的な研究開発投資、規制承認、戦略的パートナーシップが、非侵襲的なグルーミングソリューションの需要増加に対応し、市場での強い可視性を維持するのに役立っています。
主要プレイヤー分析:
- Viora
- Cutera
- Alma Lasers
- Cynosure, Inc.
- Sciton, Inc.
- Syneron Medical Ltd.
- Lutronic
- Solta Medical, Inc.
- Lumenis
- Venus Concept Canada Corp.
最近の展開:
- 2025年4月、LumenisはASLMS会議で新たなプリセットパラメータを追加した強化版SPLENDOR Xレーザー脱毛ソリューションを発表し、米国とカナダでの稼働時間とデータサービスを向上させるデジタル機能を追加しました。
- 2024年10月、Research and Marketsのレーザー脱毛デバイスのグローバル戦略ビジネスレポートで、Solta Medicalがグローバルレーザー脱毛デバイス市場の注目プレイヤーの一つとして紹介され、プロフェッショナルエネルギーベースの脱毛システムにおける継続的な役割が強調されました。
- 2024年4月、Cuteraは北米で再設計されたxeo+プラットフォーム(更新されたハンドピース、より速い治療時間、脱毛を含むマルチアプリケーションデバイスの使いやすさの向上)の発売を発表しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- グルーミング習慣が非侵襲的なソリューションにシフトするにつれて、長期的な脱毛の需要が高まります。
- 高度なダイオードおよびアレキサンドライトシステムは、より高精度で安全な結果を得るために広く使用されるようになります。
- eコマースの存在感が強まり、デバイスの安全性が向上することで、家庭用デバイスが拡大します。
- AI対応の治療設定により、クリニックでの精度が向上し、オペレーターのエラーが減少します。
- 多様な世界人口にわたる採用を広げるために、多肌色対応が進みます。
- 美容クリニックは、治療速度を向上させ、収益を改善するためにプレミアムプラットフォームへの投資を増やします。
- 皮膚科クリニックは、敏感肌治療や医療グレードの手続きのためにアップグレードされたシステムを採用します。
- 冷却機能とスマートセンサーを備えたハイブリッドデバイスが快適性を向上させ、合併症を減少させます。
- 新興地域では、認知度の向上と競争力のあるクリニックの価格設定により、採用が加速します。
- 主要ブランド間の強力な競争が、継続的な革新と製品の洗練を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
レーザー脱毛機市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、レーザー脱毛機市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったレーザー脱毛デバイス市場のセグメントはどれですか?
レーザー脱毛機市場の成長を促進している主な要因は何ですか?
レーザー脱毛機市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 レーザー脱毛装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のレーザー脱毛装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 1104244.84 million → forecast year: USD 1,785,395 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 レーザー脱毛装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. レーザー脱毛装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるレーザー脱毛装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 レーザー脱毛装置市場市場の成長要因
- 3.3 レーザー脱毛装置市場市場の抑制要因および課題
- 3.4 レーザー脱毛装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 レーザー脱毛装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 レーザー脱毛装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、レーザー脱毛装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 レーザー脱毛装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. レーザー脱毛装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はレーザー脱毛装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 レーザー脱毛装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 レーザー脱毛装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 レーザー脱毛装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 レーザー脱毛装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新レーザー脱毛装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のレーザー脱毛装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のレーザー脱毛装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のレーザー脱毛装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のレーザー脱毛装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのレーザー脱毛装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のレーザー脱毛装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのレーザー脱毛装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. レーザー脱毛装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
