
造園製品市場の概要:
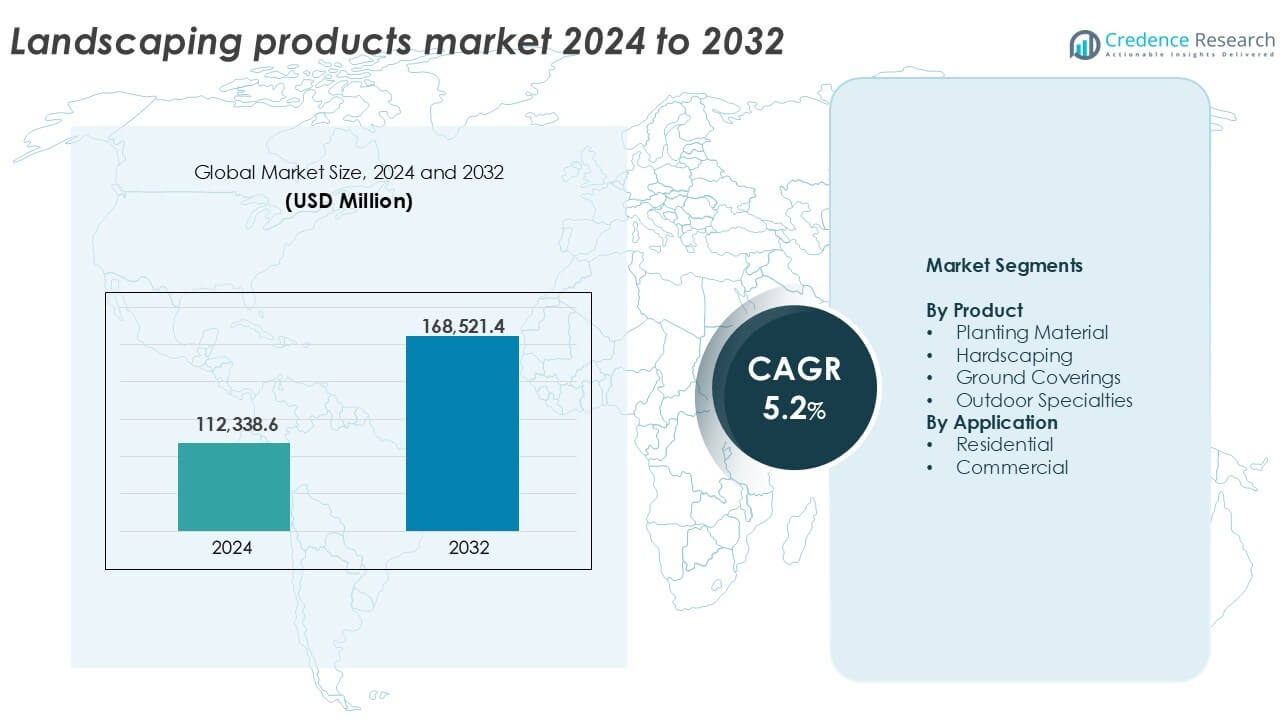
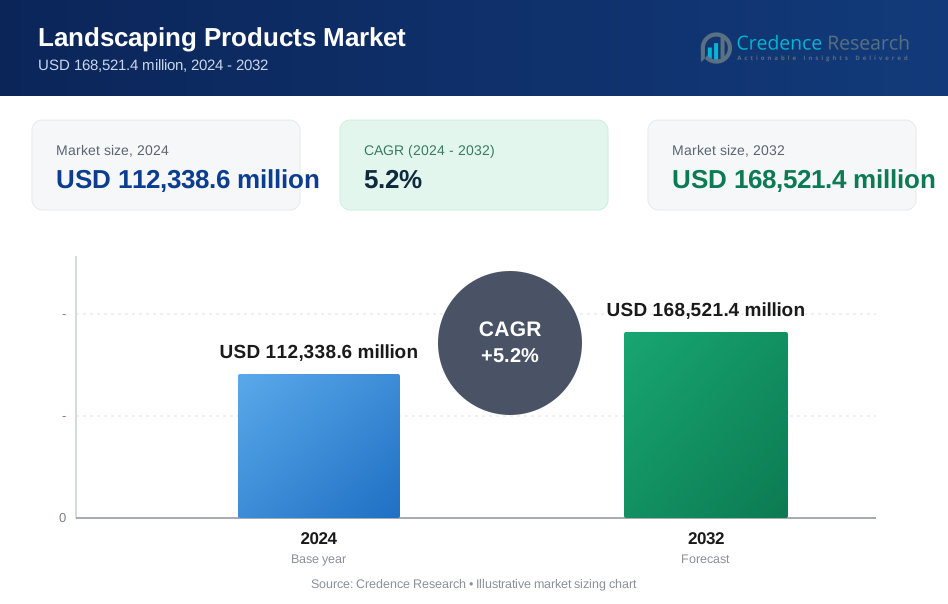
造園製品市場の規模は2024年に1,123,386百万米ドルと評価され、予測期間中に年平均成長率5.2%で成長し、2032年には1,685,214百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 造園製品市場規模 2024 | 1,123,386百万米ドル |
| 造園製品市場、CAGR | 5.2% |
| 造園製品市場規模 2032 | 1,685,214百万米ドル |
造園製品市場の洞察
- 屋外生活空間の需要の高まりと住宅リノベーション活動の増加が、世界的な市場成長を促進し続けています。
- スマート灌漑、低メンテナンスの景観、環境に優しい素材といったトレンドが、消費者の嗜好や製品革新を再形成しています。
- Home Depot、Oldcastle APG、The QUIKRETE Companiesのような主要企業が強力な市場地位を維持する一方で、ニッチプレイヤーは装飾的で持続可能な製品に焦点を当てています。
- 北米が40%以上の市場シェアを持ち、次いでヨーロッパが25%を占め、ハードスケーピングセグメントが製品カテゴリーで45%以上の収益シェアを占めています。
造園製品市場のセグメンテーション分析:
製品別
ハードスケーピングセグメントは2024年の造園製品市場で最大の市場シェアを占めました。総収益の45%以上を占めています。屋外生活のトレンドにより、舗装材、擁壁、デッキ、歩道の需要が引き続き増加しています。住宅所有者は美観を高めた機能的な屋外空間に投資しています。住宅リモデリングプロジェクトや商業用屋外アップグレードの成長がこのセグメントをさらにサポートしています。特に都市の景観では、耐候性で低メンテナンスの素材が好まれています。サプライヤーは、持続可能性の目標を達成するために、環境に優しく透水性のあるハードスケープソリューションを革新しています。植栽材料は、家庭菜園や在来植物種への消費者の関心の高まりから、2番目に重要な製品カテゴリーとして続いています。市の緑化プログラムや住宅の芝生拡張がセグメントの需要を増加させています。マルチや人工芝などの地被材も、低メンテナンスの造園のために注目を集めています。ライフスタイルの向上により、照明や水の特徴を含む屋外特化製品が着実に成長しています。
- 例えば、Belgard製品のコンクリート舗装材は、米国の主要小売店で広く取り扱われており、7インチ×7インチや11インチ×7インチなどの複数の標準サイズで入手可能です。
用途別
2024年において、住宅セグメントが造園製品市場を支配し、総市場シェアの60%以上を占めました。住宅所有者は、資産価値を高め、レジャースペースを充実させるために屋外の改善を優先しています。パティオ、屋外キッチン、スマート照明と灌漑を備えた庭園への需要が増加しています。DIY造園のトレンドも、小売およびeコマースプラットフォームを通じた製品購入を促進しています。郊外の拡大と一戸建て住宅の建設の増加が、このセグメントの継続的な成長を支えています。パンデミック後のホームセントリックなライフスタイルへのシフトが、住宅造園投資をさらに加速させました。商業セグメントは、ホスピタリティ、オフィス、都市インフラプロジェクトへの投資の増加により、安定した成長を見せています。企業は視覚的魅力と顧客体験を向上させるために屋外スペースを強化しています。グリーンビルディング認証と持続可能性の規制が、環境に優しい材料と在来植生の使用を促進しています。公共公園、レクリエーションエリア、グリーンコリドーは、ますます構造化された造園製品に依存しています。
- 例えば、The Home Depotは、全店舗ネットワークで屋外植物と庭園製品を提供しています。
主要な成長ドライバー
住宅の屋外生活空間の拡大
屋外生活の向上に対する好みの高まりが、造園製品への強い需要を促しています。住宅所有者は、機能的で美しい屋外環境を作り出すために、パティオ、ファイヤーピット、デッキ、庭園に投資しています。このトレンドは特に北米とヨーロッパで顕著で、ライフスタイルの向上と一致しています。特にパンデミック後の住宅改善支出の増加が、ハードスケープと植栽材料の購入を促進しています。郊外の開発と一戸建て住宅の建設の増加が、市場をさらに支えています。DIY造園が小売売上を押し上げ、オンラインチャネルが幅広い製品へのアクセスを簡素化しています。資産価値と生活の質を向上させたいという願望が、一貫した成長ドライバーとして残っています。
- 例えば、The Home Depotは、パティオの建設用に1,200以上の異なるハードスケープオプション(舗装材や壁ブロックを含む)を取り揃えています。
商業インフラと都市美化プロジェクト
発展途上経済における都市化とインフラの拡大が、造園製品の消費を促進しています。政府は都市美化、グリーンコリドー、公共公園、スマートシティプロジェクトに投資し、ハードスケープと地面被覆材への安定した需要を生み出しています。ホテル、オフィス、モールなどの商業施設は、訪問者を引き付け、ブランドイメージを向上させるために屋外の美観を強化しています。ランドスケープアーキテクトとプロジェクト開発者は、持続可能で低メンテナンスのソリューションを取り入れています。学校や医療センターを含む公共機関も、ウェルネスと環境目標のために緑地を優先しています。造園製品は、グリーンビルディング認証を取得し、都市の住みやすさを向上させる上で重要な役割を果たしており、これは強力で継続的な市場の触媒となっています。
- 例えば、トルコのアタテュルク空港国立庭園プロジェクトには、20,000本以上の新しい木と1,000,000 m²以上の芝生の造園が含まれています。
持続可能性と水資源保護への関心の高まり
環境に配慮したランドスケープの実践は、市場の成長に大きく貢献しています。消費者や開発者は、低水使用、化学物質の削減、長期的な生態系のバランスをサポートする製品を求めています。耐乾性植物、透水性舗装材、有機マルチング、スマート灌漑システムが注目を集めています。いくつかの地域では、住宅や商業施設における持続可能なランドスケープデザインを奨励する規制が存在します。ネイティブプランティングのトレンドやゼリスケープの実践が、植栽材料の好みに変化をもたらしています。メーカーは製品ライン全体でリサイクル可能で生分解性の材料を使用して革新を進めています。これらの実践は、環境への影響を減らすだけでなく、長期的なメンテナンスコストを削減するのにも役立ちます。持続可能なランドスケープへのシフトは、より広範なESG目標と一致し、強力な成長の原動力となっています。
主要なトレンドと機会
スマートランドスケープ技術の統合
技術の統合はランドスケープを再構築し、新たな成長の道を開いています。スマート灌漑システム、センサーを利用した照明、ロボット芝刈り機が住宅や商業用途でますます採用されています。これらのソリューションは、水の浪費、エネルギー使用、手作業を削減するのに役立ちます。家庭の自動化への消費者の関心は屋外スペースにも広がり、アプリで制御できるシステムが利便性と効率を向上させます。ランドスケープサービスプロバイダーも、デザインの視覚化やメンテナンス計画のためのソフトウェアツールを採用しています。このトレンドはスマートホームエコシステムと一致し、環境目標をサポートします。ユーザーフレンドリーなインターフェースを備えた技術対応製品を提供するメーカーは競争上の優位性を得ます。このシフトは、ランドスケープ市場における革新主導の成長のための強力な機会を生み出します。
- 例えば、Rachioのスマートスプリンクラーコントローラーは最大16の灌漑ゾーンをサポートし、ホームオーナーがアプリを通じて灌漑を自動化できるようにします。
低メンテナンスで多機能なランドスケープの台頭
低メンテナンスで多用途な屋外スペースの需要が高まっており、特に都市部や高齢化する人口の間で顕著です。人工芝、複合デッキ、ネイティブプランツは、視覚的な魅力を維持しながら手入れを減らします。ホームオーナーは、レクリエーション、ガーデニング、エンターテインメント、リラクゼーションなど、複数の目的に役立つスペースを求めています。小さな都市の住宅やアパートでは、コンパクトでモジュール式のランドスケープソリューションが人気を集めています。商業セクターでは、多機能な緑地が社会的および環境的目標を達成するのに役立ちます。食用ランドスケープやポリネーターガーデンのようなトレンドも生物多様性をサポートします。簡単に設置でき耐久性のある製品を提供するメーカーやサービスプロバイダーは、実用性と多機能性に向かうこの進化する消費者の好みから利益を得るのに適しています。
主要な課題
高品質なランドスケープ製品とサービスの高コスト
コストは、特に新興市場の消費者にとって大きな障壁となっています。天然石、複合木材、スマートシステムなどの高級材料は、設置予算を大幅に引き上げる可能性があります。デザイン、設置、メンテナンスの労働コストも総支出を増加させます。裕福なホームオーナーや商業開発者は投資を続けていますが、中所得層の価格感度が広範な採用を制限しています。季節的な需要の変動も、特に寒冷地域での購買パターンに影響を与えます。予算の制約は、ランドスケープ計画の遅延や縮小につながる可能性があります。メーカーは製品の品質と手頃な価格のバランスを取るプレッシャーに直面し、サービスプロバイダーは競争の激しい環境で付加価値のある価格設定を正当化する必要があります。
気候変動と水制限の影響
造園の実践は地域の気候条件に大きく影響されます。極端な気象イベント、長期にわたる干ばつ、または過剰な降雨は、植栽スケジュールを混乱させ、設置された景観を損傷します。カリフォルニア、オーストラリア、中東のような地域での水不足は、灌漑に依存する造園を制限する規制をもたらします。このような政策は、芝生や観賞植物のような水を多く必要とする製品の需要を減少させます。消費者は、伝統的な製品カテゴリーに影響を与えるミニマリストや人工の景観を選ぶかもしれません。気候の予測不可能性は、造園サービス提供者にとってもリスクを増加させます。これを克服するために、企業は地元の条件に合わせた製品を提供し、耐乾性のある材料を推進し、耐久性のあるデザイン原則を強調する必要があります。
地域分析
北アメリカ
北アメリカは、2024年に造園製品市場で最大のシェアを占め、世界の収益の40%以上を占めました。米国は、屋外生活空間の高い需要と広範な住宅改修活動により支配的です。強いDIY文化と好ましい気候条件が、一貫した製品の取り込みをサポートします。住宅の庭、パティオ、商業スペースへの投資の増加が、ハードスケープや植栽材料の需要を促進します。この地域はまた、スマート造園技術の採用においてもリードしています。カナダは公共の緑地のアップグレードと商業造園の開発で貢献しています。北アメリカの成熟したインフラと支出能力が、世界の造園製品市場でのリーダーシップを維持しています。
ヨーロッパ
ヨーロッパは、2024年に造園製品市場のシェアの約25%を占めました。ドイツ、英国、フランスが、構造化された都市造園プログラムと公共の緑地投資により地域の成長をリードしています。この市場は、持続可能で低メンテナンスの造園ソリューションへの強い需要から利益を得ています。生物多様性と気候に強い都市への規制の焦点が、在来植物、透水性舗装材、エコフレンドリーな地面カバーの採用を促進しています。商業ビルは、グリーンビルディング基準を満たすために造園された外観を取り入れています。特に北ヨーロッパと西ヨーロッパでは、住宅の庭への投資が安定しています。高齢化社会と小スペースガーデニングのトレンドが、コンパクトで機能的な造園ソリューションへのさらなる需要をサポートしています。
アジア太平洋
アジア太平洋は、2024年に世界の造園製品市場の約18%を占め、最も速い成長率を示しています。中国、日本、インド、オーストラリアが急速な都市化、インフラ開発、中産階級の支出増加を通じて需要を牽引しています。公共公園、不動産の景観、ホスピタリティプロジェクトが、セグメント全体での製品消費を促進しています。緑の環境への意識の高まりが、植栽材料とスマート灌漑システムの販売をサポートしています。日本はコンパクトで美的な造園でリードしており、インドでは住宅での採用が増加しています。東南アジア全体での都市美化と都市の近代化計画が、市場の拡大をさらに促進しています。アジア太平洋は今後、さらなる市場シェアの獲得が期待されています。
ラテンアメリカ
2024年にラテンアメリカは世界の造園製品市場の約8%を占めました。ブラジルとメキシコが需要の大部分を牽引しており、公共インフラや民間住宅への投資の増加が支えています。造園は商業施設、リゾート、都市開発プロジェクトにますます統合されています。地域ごとの気候の多様性は、干ばつに強い材料や在来植物の使用を促進しています。観光の成長もホテルや娯楽エリアでの屋外改修を支えています。しかし、市場は経済の変動や高い製品コストによる制約に直面しています。それでも、中産階級の住宅拡大や都市美化の取り組みは、造園供給業者にとって長期的な機会を提供します。
中東・アフリカ
2024年に中東・アフリカ地域は造園製品市場の約7%を占めました。GCC諸国が地域の造園をリードしており、UAEとサウジアラビアは観光、ホスピタリティ、スマートシティに多額の投資を行っています。乾燥した気候のため、水効率の良い造園が注目されており、人工芝、点滴灌漑、ゼリスケープ材料が促進されています。商業部門は美観と環境の利益のために緑地を優先しています。アフリカでは、南アフリカとナイジェリアでの都市化とインフラ成長が基本的な造園需要を押し上げています。しかし、限られた水資源と価格感度が広範な採用を制約しています。課題はあるものの、MEAは大規模な公共および民間プロジェクトを通じて新たな可能性を提供しています。
造園製品市場のセグメンテーション:
製品別
- 植栽材料
- ハードスケーピング
- 地被植物
- 屋外専門品
用途別
- 住宅
- 商業
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
造園製品市場は、世界的なメーカー、地域のサプライヤー、専門製品プロバイダーが混在する中程度に集中した競争環境を特徴としています。Home Depot、Oldcastle APG、The QUIKRETE Companies、Heidelberg Materialsなどの主要プレーヤーは、広範な流通ネットワークと幅広い製品ポートフォリオを通じて、重要な市場シェアを握っています。これらの企業は、イノベーション、持続可能性、戦略的買収に投資し、プレゼンスを拡大し、変化する消費者の需要に対応しています。Haddonstone、Kafka Granite、ecoDynamicsのようなニッチプレーヤーは、カスタマイズされた造園ニーズに応えるプレミアム、装飾的、環境に優しいソリューションに焦点を当てています。企業はまた、価格設定、素材の耐久性、デザインの多様性、納期で競争しています。オンライン小売への進出、DIYに適した製品、スマート造園ソリューションが競争をさらに激化させています。地域プレーヤーは、気候に特化した製品や文化に合わせた製品を提供することで、地盤を強化しています。競争環境は、製品の継続的な改善、契約業者や小売業者とのパートナーシップ、環境基準や進化する住宅および商業造園のトレンドに合わせた提供を特徴としています。
主要プレイヤー分析
- Haddonstone
- ecoDynamics
- Kafka Granite, LLC
- The Monarch Cement Company
- The QUIKRETE Companies
- Griffon Corporation Inc.
- Oldcastle APG, a CRH company
- Henri Studio
- Heidelberg Materials
- Home Depot
最近の展開
- 2024年11月、Hanson Australiaは正式にHeidelberg Materials Australiaとしてリブランドしました。しかし、これは新たな合併という意味での「新しいパートナーシップ」ではなく、Hansonは2007年からHeidelbergグループの完全子会社です。
- 2024年10月、Paradise Landscape Centersはロサンゼルス郡で卸売りの岩を見つけるためのガイドを導入しました。このガイドは、住宅および商業用の造園プロジェクトに適した製品を選ぶために、住宅所有者や請負業者を支援することを目的としています。
- 2024年3月、SRS Distribution Inc.(「SRS」)は、Home Depotとの戦略的協力を発表し、182億5000万ドルで買収されることになりました。契約条件により、SRS DistributionはHome Depot内で独立した事業部門として運営し、プロ市場での成長を促進します。
レポートのカバレッジ
この調査レポートは、製品、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制状況、業界を形成する技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 低メンテナンスで水効率の良い造園ソリューションの需要は引き続き増加します。
- アプリで制御可能な灌漑や照明システムなどのスマート技術が広く採用されるでしょう。
- 住宅造園は、継続的な住宅改善のトレンドにより、主要なセグメントとして残るでしょう。
- 都市開発プロジェクトが商業用造園ソリューションの需要を増加させます。
- メーカーは環境目標を達成するために、持続可能でリサイクル可能な材料に焦点を当てます。
- オンライン小売とDIY造園製品が市場での牽引力を高めます。
- 新興経済国での緑のインフラへの公共および民間投資が拡大します。
- 気候に強い造園デザインが製品の革新と計画に影響を与えます。
- 競争圧力が企業に製品ポートフォリオとサービス提供の拡大を促します。
- アジア太平洋地域は、都市化と消費者支出の増加に支えられ、最も急速な成長を記録します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の造園製品市場の規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、造園製品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた造園製品の市場セグメントはどれですか?
造園製品市場の成長を促進している主な要因は何ですか?
造園製品市場の主要企業はどこですか?
2024年に造園製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 造園製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の造園製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 112,338.6 million → 2032: USD 168,521.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 造園製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 造園製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における造園製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 造園製品市場市場の成長要因
- 3.3 造園製品市場市場の抑制要因および課題
- 3.4 造園製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 造園製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 造園製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、造園製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 造園製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 造園製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は造園製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 造園製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 造園製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 造園製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 造園製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新造園製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の造園製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の造園製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の造園製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の造園製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの造園製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の造園製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの造園製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 造園製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
