
市場概要
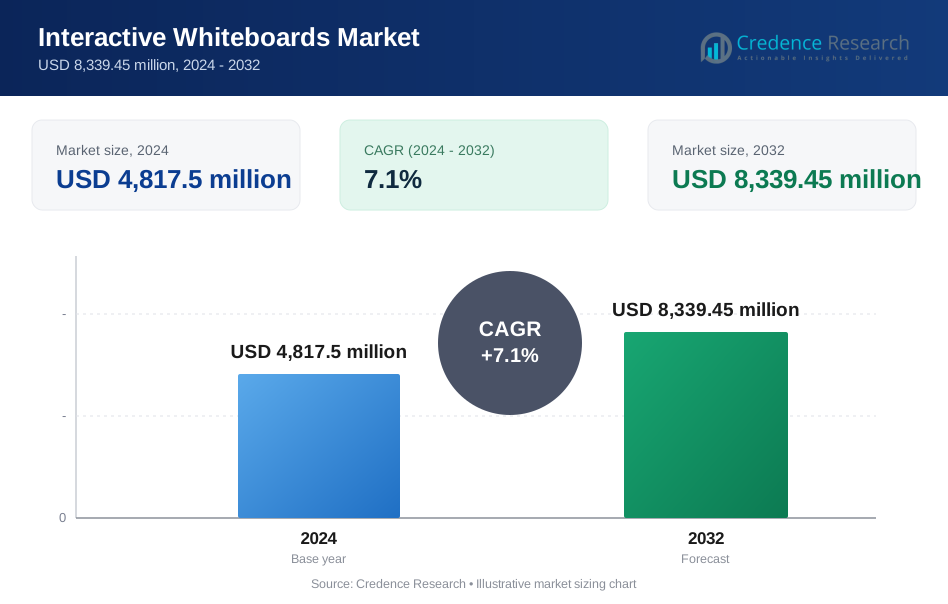
世界のインタラクティブホワイトボード市場は2024年に48億1,750万米ドルと評価され、2032年までに83億3,945万米ドルに達すると予測されており、予測期間中に年平均成長率7.1%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インタラクティブホワイトボード市場規模 2024 | 48億1,750万米ドル |
| インタラクティブホワイトボード市場、CAGR | 7.1% |
| インタラクティブホワイトボード市場規模 2032 | 83億3,945万米ドル |
インタラクティブホワイトボード市場は、パナソニック、SMART Technologies ULC、LGディスプレイ、Foxconn、Boxlight、Promethean、PROMETHEAN LIMITED、Genee World Ltd、Xiamen Interactive Technology Co., Ltd、I3 SOLUTIONSなどの主要な技術メーカーおよび専門のエドテックプロバイダーによって形成されています。これらの企業は、マルチタッチの精度、ディスプレイ品質、AI対応のコラボレーションツール、クラウド統合ソフトウェアの進歩を通じて競争しています。北米は教育や企業環境での強力な採用により約34〜36%のシェアで市場をリードしており、アジア太平洋地域は急速なデジタル化と大規模なスマート教室の取り組みに支えられ28〜30%のシェアを持っています。ヨーロッパは、政府主導のデジタル教育プログラムによって強化され、25〜27%のシェアで依然として強力な貢献者です。

市場の洞察
- 世界のインタラクティブホワイトボード市場は2024年に48億1,750万米ドルに達し、2032年までに83億3,945万米ドルに達すると予測されており、年平均成長率は7.1%です。
- 主な推進要因には、デジタル教室の急速な採用、ハイブリッド学習の拡大、リアルタイムコラボレーションツールに対する企業の需要の増加が含まれ、赤外線技術がその精度とコスト効率のために約40%の市場シェアを占めています。
- AIを活用した学習ツール、クラウド接続のコラボレーションプラットフォーム、4Kディスプレイの統合などのトレンドが、ユーザーエクスペリエンスを向上させるとともに、従来のボードシステムの置き換えを加速しています。
- 競争環境は、パナソニック、LGディスプレイ、SMARTテクノロジーズ、プロメシアン、ボックスライト、フォックスコン、ジーニーワールド株式会社、I3 SOLUTIONS、厦門インタラクティブテクノロジーによって形成されており、すべてがタッチ精度、ソフトウェアエコシステム、統合コミュニケーションの統合に注力しています。
- 地域別では、北米が34〜36%のシェアでリードし、次いでアジア太平洋が28〜30%、ヨーロッパが25〜27%を占め、ラテンアメリカと中東・アフリカは新興市場として着実に成長しています。
市場セグメンテーション分析:
技術別
赤外線技術は、インタラクティブホワイトボード市場で支配的なセグメントであり、その高い精度、耐久性、コスト効率の高い設計により最大のシェアを獲得しています。表面が部分的に遮られていても効果的に動作し、マルチタッチ入力をサポートする能力により、教育、企業研修、政府のアプリケーションで好まれています。容量性および電磁ソリューションは、高精度なプロフェッショナル用途で勢いを増しており、抵抗膜システムは予算に敏感な機関に引き続きサービスを提供しています。「その他」のカテゴリには、新興の光学およびレーザーシステムが含まれ、ニッチで高いインタラクティビティ環境をサポートしていますが、採用は少ないままです。
- 例えば、プロメシアンのActivPanel 9は、最大20の同時タッチポイントをサポートし、滑らかなペンと紙のような書き心地を提供する同社のVellum™書き込み技術を統合しています。このパネルには、手のひら拒否サポートと、教室での使用中のペン、タッチ、消去入力の正確なオブジェクト区別が含まれています。
フォームファクター別
固定インタラクティブホワイトボードセグメントは、K–12および高等教育の教室での恒久的な設置と安定した大画面表示ソリューションを必要とする強力な採用により、支配的な市場シェアを保持しています。学校や研修センターは、その長い運用寿命、プロジェクターとの統合、一貫した教育ワークフローのために固定ユニットを好みます。ポータブルインタラクティブホワイトボードは、複数の部屋での使用、一時的な学習環境、ハイブリッドワークモデルのために柔軟でモバイルなコラボレーションツールを求める機関や企業の間で着実に成長しています。その低いセットアップ時間と、任意の表面をインタラクティブディスプレイに変換する能力は、動的な学習および企業環境での展開を拡大し続けています。
- 例えば、SMART TechnologiesのM Pro High Secureシリーズは、55インチ、65インチ、75インチ、86インチのフォーマットで固定パネルを提供し、4K(3840 × 2160)解像度と50,000時間以上の寿命を持ち、長期的な教室使用に最適です。
投影技術による
フロントプロジェクションインタラクティブホワイトボードは、市場で最大のシェアを持ち、設置の容易さ、コスト効率、標準プロジェクターとの互換性が重要な教室、会議室、トレーニング施設で広く使用されています。大画面表示サイズとスムーズなタッチパフォーマンスを提供する能力が、継続的な選好を促進しています。リアプロジェクションシステムは採用が少ないものの、影の干渉を最小限に抑え、視覚の明瞭さを向上させる環境に対応しています。これらのシステムは、高級企業、コントロールルーム、シミュレーションアプリケーションで、視認性の中断を防ぎ、眩しさを軽減することで運用上の利点を提供するため、ますます考慮されています。
主要な成長要因
デジタル学習エコシステムの採用拡大
デジタル対応教室への世界的なシフトは、インタラクティブホワイトボードの最も影響力のある推進力であり続けています。政府や学区は、学習成果を向上させ、学生のエンゲージメントを高め、現代のカリキュラム基準に合わせるために、スマートクラスインフラにますます投資しています。インタラクティブホワイトボードは、協働的な教授法、マルチメディア統合、リアルタイムの注釈をサポートし、教育者がより没入感のある授業を提供できるようにします。対面授業とバーチャル参加を組み合わせたハイブリッド学習モデルの台頭は、ビデオ会議プラットフォームやクラウドベースのコンテンツとシームレスに機能するインタラクティブツールを必要とするため、採用をさらに加速させます。さらに、米国、ヨーロッパ、中国、中東における国家デジタル教育政策と資金プログラムは、インタラクティブ教室技術の調達を強化しています。教育システムがSTEM、体験学習、包括的な教育を優先し続ける中、教育機関は学習環境を近代化し、進化する教育ニーズに応えるためにインタラクティブホワイトボードをますます採用しています。
- 例えば、BenQのRP04教育パネルは、40ポイントタッチシステム、真の4Kディスプレイ、TÜV認定の抗菌スクリーンを備え、高トラフィックの教室での安全でインタラクティブな使用をサポートします。
企業および政府部門におけるインタラクティブコラボレーションツールの利用拡大
インタラクティブホワイトボードは、効率的なコラボレーションとリアルタイムの意思決定を優先する組織として、企業の会議室、トレーニングセンター、政府施設で強い注目を集めています。企業は、タッチ対応のアイデア創出、視覚的なブレインストーミング、複数拠点でのコラボレーションを提供するこれらのソリューションに依存しています。高度なホワイトボードは、統合コミュニケーションプラットフォーム、クラウドソフトウェア、ビデオ会議システムとシームレスに統合され、分散チームがデータを共有し、ドキュメントに注釈を付け、より正確にコンテンツを共同作成できるようにします。政府機関、防衛機関、公共部門のオフィスは、ミッション計画、シミュレーショントレーニング、デジタルワークフローのためにインタラクティブボードをますます導入しています。さらに、コンサルティング、エンジニアリング、金融サービス、ヘルスケア、エネルギー分野では、視覚データの解釈が運用効率をサポートするため、需要が高まっています。企業がデジタルトランスフォーメーションを続け、生産性を向上させる高影響のコラボレーションツールを求める中、インタラクティブホワイトボードはコミュニケーションを強化し、戦略的意思決定を加速する上で重要な役割を果たしています。
- 例えば、PrometheanのActivPanel 9は15ワットのスピーカーを2つ統合しており、ActivPanel 9 Premiumは18ワットのスピーカーを2つと15ワットのサブウーファーを追加して、ハイブリッド会議やトレーニングのために音声の明瞭さを向上させています。
タッチ、ディスプレイ、ソフトウェア統合における技術的進歩
タッチセンシング技術、ディスプレイ品質、統合ソフトウェアエコシステムの継続的な進歩が市場を大きく前進させています。現代のインタラクティブホワイトボードは、赤外線、電磁気、静電容量技術を使用して、高精度、迅速な応答時間、シームレスなマルチタッチ操作を実現しています。4Kおよび超短焦点プロジェクションの改善、AI支援ツールの統合により、教育およびプロフェッショナルな環境でのコンテンツの視認性とインタラクティブなパフォーマンスが向上します。ソフトウェアプラットフォームは現在、クラウド接続、デジタルレッスンプランニング、共同ホワイトボーディング、学習管理システムとの互換性を提供し、ユーザーエクスペリエンスをさらに向上させています。メーカーはまた、BYOD(Bring Your Own Device)環境をサポートするために、ワイヤレススクリーン共有、ジェスチャー認識、デバイス同期を組み込んでいます。耐久性の向上、省エネコンポーネント、メンテナンスに優れたデザインは、所有コストを削減し、より広範な採用を促進します。これらの革新は、インタラクティブホワイトボードをより多用途でインテリジェント、ユーザー中心のコラボレーションツールに変革します。
主要なトレンドと機会
AI、クラウドコラボレーション、データ分析の統合
AIの統合は、インタラクティブホワイトボードが個別化された学習インサイト、自動コンテンツ推奨、手書き認識、リアルタイムのパフォーマンスフィードバックを提供する変革的なトレンドとして浮上しています。クラウドベースのコラボレーションツールは、複数のユーザーが現地またはリモートでドキュメントを共同編集し、画面を共有し、同時にコンテンツに注釈を付けることを可能にします。これらの機能は、ハイブリッド学習と分散型労働力モデルの急速な拡大と一致しています。インタラクティブホワイトボードエコシステムに組み込まれた高度な分析は、教育者が学生の参加とパフォーマンス指標を追跡するのに役立ち、企業はデータを活用してワークフローの最適化とプロジェクトの監視を行います。メーカーが予測学習モジュール、インタラクティブ評価、コンテンツ管理の強化されたAI駆動プラットフォームを開発する機会が増えています。機関がデータに基づいた意思決定を重視する中、AIおよびクラウド接続されたホワイトボードは、知識駆動環境でのインテリジェントでインタラクティブな体験の提供において重要な役割を果たします。
- 例えば、SMART Technologies のディスプレイは、Tool Explorer™ ツール認識システム(QX (V2) Pro および RX シリーズモデルで利用可能)を備えており、HyPr Touch with Advanced IR 技術と連携して動作します。
携帯型および多環境インタラクティブソリューションの需要拡大
柔軟で携帯可能な多面インタラクティブツールへの好みの増加は、強力な成長機会を提供します。携帯型インタラクティブホワイトボードシステム、モバイルスタンド、プロジェクションベースのインタラクティブキットは、あらゆる平面をインタラクティブな作業スペースに変換することを可能にします。この柔軟性は、恒久的な設置が難しい一時的な教室、多目的ホール、企業の研修イベント、遠隔地でのフィールド作業をサポートします。スペースの制約やクラスの回転に直面する教育機関は、利用を最大化するために携帯型ソリューションをますます採用しています。同様に、中小企業やコワーキングスペースは、移動性、低い初期費用、展開の容易さを重視しています。ハイブリッドワークや柔軟な学習モデルが拡大する中、ベンダーは移動性を重視したユースケースに対応する軽量でワイヤレス、バッテリー効率の高いインタラクティブシステムを導入する機会を得ています。このトレンドはまた、携帯型アクセサリー、クラウド同期機能、多デバイス接続性を中心としたエコシステムの開発を促進します。
- 例えば、Boxlight の MimioTeach システムは赤外線と超音波追跡を使用して、どんなホワイトボードもインタラクティブな作業スペースに変えます。このユニットは MimioHub ワイヤレスレシーバーを介して接続され、教師が各セッションごとにキャリブレーションを必要とせずに、ボードからデジタルレッスンを直接制御することを可能にします。
主要な課題
高度なシステムの高い設置および保守コスト
インタラクティブホワイトボード、特に高度なタッチ技術や超短焦点プロジェクターを使用するものは、かなりの投資を必要とし、予算が限られた機関にとって財政的な課題を引き起こします。初期費用に加えて、設置、キャリブレーション、交換部品、定期的なメンテナンスの費用が所有コストを増加させます。学校、中小企業、公共機関は、タブレットやタッチスクリーンディスプレイ、コラボレーションソフトウェアツールのような低コストの代替品がある中で、高級システムへの支出を正当化するのに苦労します。さらに、高品質のプロジェクションベースのシステムは、定期的なランプの交換、フィルターの清掃、環境調整を必要とし、長期的な運用コストを増加させます。リースやバンドルサービスモデルは一部の財政的障壁を軽減しますが、コスト感度は特にデジタルインフラ予算が制約されている新興市場で依然として大きな障害となっています。
統合の互換性問題とユーザー採用の障壁
技術の進歩にもかかわらず、多くの機関は既存のデジタルインフラ、レガシーデバイス、ソフトウェアプラットフォームとのインタラクティブホワイトボードの統合に課題を抱えています。オペレーティングシステム、プロジェクター、コンテンツ形式、コラボレーションツールとの互換性の問題は、システムの効率を低下させ、ワークフローを混乱させる可能性があります。教育の場では、教師が高度な機能を効果的に使用するためのトレーニングが必要な場合があり、技術主導の指導に対する教員の抵抗が採用を遅らせます。企業環境では、一貫性のないITサポート、帯域幅の制限、多デバイス接続の問題がシームレスなコラボレーションを妨げます。さらに、ユーザーのデジタルリテラシーが不十分なため、利用率が低下し、組織が完全なROIを実現するのを妨げます。これらの課題を克服するには、継続的なトレーニングプログラム、ソフトウェアの相互運用性の向上、多様なスキルレベルに対応した直感的なユーザーインターフェースが必要です。
地域分析
北アメリカ
北アメリカはインタラクティブホワイトボード市場で支配的な地位を占めており、K–12学校、高等教育、企業研修環境での強い採用により、世界市場の約34–36%を占めています。政府支援のデジタル教育プログラム、先進的なITインフラ、高い支出能力が大規模な導入を支えています。米国は広範なスマートクラスルームの取り組みにより地域需要を牽引し、カナダはブレンド型学習ソリューションへの投資を拡大し続けています。技術、コンサルティング、政府運営の企業は、インパクトの高いコラボレーションのためにインタラクティブシステムをますます利用しています。主要な製造業者やソフトウェアエコシステムプロバイダーの強力な存在が、地域市場のリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、デジタル学習ツールの早期採用と教室の近代化に対する強い規制の強調に支えられ、世界のインタラクティブホワイトボード市場の約25–27%を占めています。英国、ドイツ、フランス、北欧は、構造化された国家デジタル化プログラムと標準化された調達モデルにより、特に高い普及率を示しています。ヨーロッパの学校や研修センターは、没入型コンテンツ配信と多言語学習サポートのためにインタラクティブホワイトボードを好んでいます。製造、金融、自動車部門での視覚的コラボレーションが運用効率を向上させるため、企業の採用が増加しています。持続可能でエネルギー効率の高いディスプレイソリューションへの継続的な強調が、地域全体での技術の置き換えとアップグレードをさらに加速させています。
アジア太平洋
アジア太平洋は最も成長が速い地域を代表しており、急速な教育インフラの拡大、デジタルリテラシーの向上、大規模な政府投資により、世界市場の約28–30%を占めています。中国、日本、韓国、インドは、全国的なスマートクラスルームの展開とSTEMおよび体験学習への注力の増加により勢いを牽引しています。この地域は強力な地元製造能力の恩恵を受けており、コストを削減し、公的および私的機関による大量調達を促進しています。企業の採用も加速しており、企業はハイブリッドワークモデルとデジタルコラボレーション環境を拡大しています。都市化の進展と大規模な学生人口が、アジア太平洋を長期的な成長エンジンとして位置づけ続けています。
ラテンアメリカ
ラテンアメリカは世界市場の約6–7%を占めており、政府がデジタル教育とリモート学習能力を優先するにつれて採用が徐々に増加しています。ブラジル、メキシコ、コロンビア、チリは、スマートクラスルームと教師研修プログラムへの漸進的な投資を通じて地域需要を牽引しています。限られたIT予算とインフラのギャップが大規模な導入を制約していますが、接続性の向上と官民パートナーシップがアクセスを拡大しています。企業の採用は控えめですが、銀行、電気通信、エネルギー部門での現代的なコラボレーションツールを求める動きが増加しています。コスト効果が高く耐久性のあるシステムを提供するベンダーは、手頃な価格のデジタルトランスフォーメーションソリューションを求める機関に競争優位をもたらしています。
中東およびアフリカ
中東およびアフリカ地域は、教育の近代化とデジタル労働力開発への選択的だが高影響の投資によって支えられ、世界市場シェアの約4〜5%を占めています。UAE、サウジアラビア、カタールを含む湾岸諸国は、強力な政府資金、スマートシティの取り組み、先進的な学習インフラにより、採用をリードしています。アフリカの採用は予算の制約により初期段階にとどまっていますが、私立学校や国際機関での需要は増加しています。企業の採用は、組織がトレーニングや会議環境をデジタル化するにつれて徐々に増加しています。eラーニングプラットフォームと教師のデジタル準備に対する関心の高まりが、地域の安定した拡大を引き続き支えています。
市場セグメンテーション:
技術別
- 赤外線
- 抵抗膜
- 電磁ペン
- 静電容量式
- その他
フォームファクター別
- 固定式
- ポータブル
投影技術別
- フロントプロジェクション
- リアプロジェクション
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
インタラクティブホワイトボード市場の競争環境は、製品の革新、エコシステムの統合、価格設定で競争するグローバルな技術リーダー、専門の教育技術企業、地域のハードウェアメーカーの混合によって特徴付けられています。主要なプレーヤーは、先進的なタッチ技術、AI対応のコラボレーションツール、4Kディスプレイ互換性、クラウド接続インターフェース、学習管理および企業プラットフォームとのシームレスな統合に焦点を当てています。確立されたブランドは、広範な流通ネットワーク、継続的なソフトウェアアップデート、ハードウェア、コラボレーションソフトウェア、トレーニングサービスを組み合わせたバンドルソリューションを通じて強力な地位を維持しています。新興ベンダーは、学校や中小企業向けにコスト効果が高く、ポータブルでハイブリッド学習に対応したシステムを提供することで競争力を強化しています。企業はまた、教育機関、企業ソリューションプロバイダー、政府のデジタル化プログラムとの戦略的パートナーシップに投資し、展開を拡大しています。教育、企業、政府部門全体で需要が高まるにつれて、ディスプレイ解像度、マルチタッチの応答性、ワイヤレス接続性、リモートコラボレーション機能をめぐる競争が激化し、急速な技術強化とエコシステム駆動の価値差別化によって定義される市場を形成しています。
主要プレイヤー分析
- パナソニック
- Genee World Ltd
- SMART Technologies ULC
- フォックスコン
- LGディスプレイ
- ボックスライト
- PROMETHEAN LIMITED
- 厦門インタラクティブテクノロジー株式会社
- I3 SOLUTIONS
- プロメシアン
最近の展開
- 2025年2月、SMART Technologies ULCはISE 2025でSMART Board Mini Interactive Podium、SMART Board M Pro High Secure Series TAA Interactive Display、SMART OneLaunch会議ツールを発表しました。
- 2024年1月、PrometheanはFETC 2024で新しいExplain Everything Whiteboardアプリを発表し、すべてのActivPanel 9およびActivPanel 9 Premiumディスプレイに無料で含まれ、完全なEssential App Suiteの同時使用とパネルからの直接クラウドドライブアクセスを可能にします。
レポートのカバレッジ
この調査レポートは、技術、フォームファクター、投影技術および地理に基づいた詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 学校や企業がデジタルおよびハイブリッド学習環境を拡大し続ける中、インタラクティブホワイトボードの採用が加速します。
- AI対応のコンテンツツールと分析が、パーソナライズ、評価、レッスンプランニング機能を強化します。
- クラウドコラボレーションプラットフォームが統合を強化し、リモートおよびオンサイト設定でのマルチユーザーインタラクションを可能にします。
- ポータブルおよびワイヤレスインタラクティブソリューションは、柔軟な教室やモバイル企業環境での需要が高まります。
- タッチ精度、ジェスチャー認識、4Kディスプレイ品質の進歩がユーザーエクスペリエンスと教育効果を向上させます。
- 統合コミュニケーションシステムとの統合が、企業トレーニング、会議、ワークフローコラボレーションでの使用を拡大します。
- アジア太平洋、中東、ラテンアメリカでの教育近代化プログラムが大規模な展開を促進します。
- 低消費電力コンポーネントや長寿命材料を含む持続可能性に焦点を当てたデザインが調達決定に影響を与えます。
- ソフトウェアエコシステムがLMSや生産性プラットフォームとの互換性を強化することで、主要な差別化要因となります。
- 競争の激化により、予算に制約のある機関での採用を促進する、より手頃なソリューションが増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インタラクティブホワイトボード市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インタラクティブホワイトボード市場はどの程度の年平均成長率で成長すると予測されていますか?
グローバルインタラクティブホワイトボード市場の主要なプレーヤーは誰ですか?
インタラクティブホワイトボード業界の主要な市場ドライバーは何ですか?
インタラクティブホワイトボード業界の主要な市場制約は何ですか?
インタラクティブホワイトボード業界の主要な市場機会は何ですか?
インタラクティブホワイトボード市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インタラクティブホワイトボード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインタラクティブホワイトボード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,817.5 million → 2032: USD 8,339.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インタラクティブホワイトボード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インタラクティブホワイトボード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインタラクティブホワイトボード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インタラクティブホワイトボード市場市場の成長要因
- 3.3 インタラクティブホワイトボード市場市場の抑制要因および課題
- 3.4 インタラクティブホワイトボード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インタラクティブホワイトボード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インタラクティブホワイトボード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インタラクティブホワイトボード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インタラクティブホワイトボード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インタラクティブホワイトボード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインタラクティブホワイトボード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インタラクティブホワイトボード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インタラクティブホワイトボード市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インタラクティブホワイトボード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インタラクティブホワイトボード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インタラクティブホワイトボード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインタラクティブホワイトボード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインタラクティブホワイトボード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインタラクティブホワイトボード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインタラクティブホワイトボード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインタラクティブホワイトボード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインタラクティブホワイトボード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインタラクティブホワイトボード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インタラクティブホワイトボード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
