
市場概要:
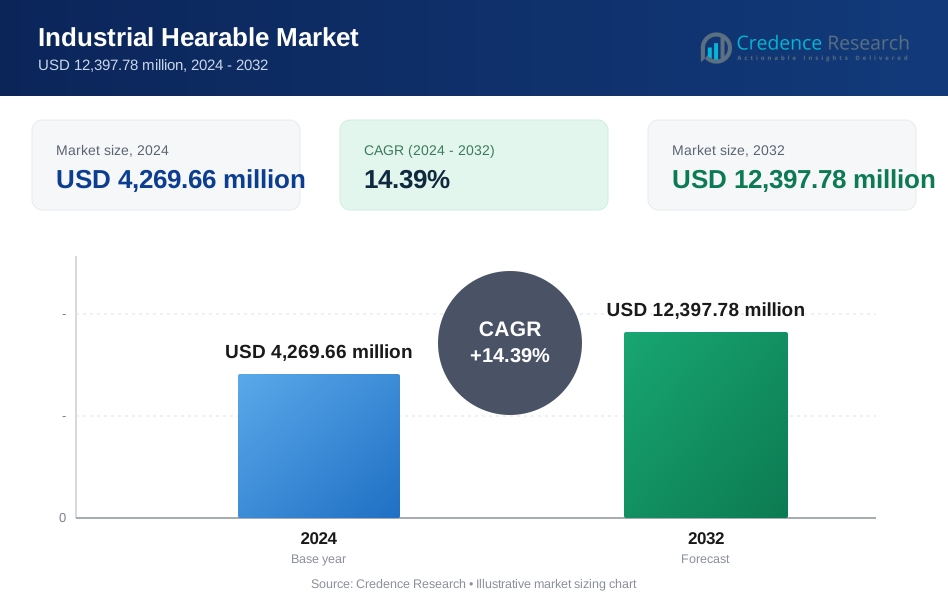
産業用ヒアラブル市場の規模は、2018年に28億米ドルから2024年には42億6,966万米ドルと評価され、2032年までに123億9,778万米ドルに達すると予測されており、予測期間中のCAGRは14.39%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業用ヒアラブル市場規模 | 42億6,966万米ドル |
| 産業用ヒアラブル市場、CAGR | 14.39% |
| 2032年の産業用ヒアラブル市場規模 | 123億9,778万米ドル |
この市場の成長は、リアルタイム通信、作業者の安全性、ハンズフリー操作の需要の高まりによって推進されています。製造業者、物流オペレーター、エネルギー企業は、ワークフローの調整を改善し、安全事故を減少させるためにヒアラブルを導入しています。音声アシスタント、ノイズキャンセリング、生体センサーを備えたスマートデバイスは、高リスク環境でのエラーを防ぐのに役立ちます。産業用IoTの統合と自動化もヒアラブルの採用を支援しており、企業は接続された労働力ソリューションを優先しています。規制の圧力とデジタルトランスフォーメーションの取り組みが、インテリジェントオーディオ技術への投資をさらに促進しています。
北米は、デジタルPPEの早期採用と業界全体での厳しい安全基準の遵守によりリードしています。ヨーロッパは産業オートメーションと多言語労働力の要件で続いています。アジア太平洋地域は、中国、インド、東南アジアでの強力な製造業の成長と進化する安全基準に支えられ、急速に台頭しています。ラテンアメリカは鉱業と物流で徐々に導入が進んでいます。中東とアフリカは、特に石油、ガス、インフラ分野での通信と保護が重要であるため、接続されたウェアラブルへの関心が高まっています。

市場の洞察:
- 産業用ヒアラブル市場は、2018年に28億ドル、2024年に42億6966万ドルに達し、2032年には123億9778万ドルに達すると予測されており、予測期間中に年平均成長率14.39%で拡大しています。
- 北米はデジタルPPEの早期採用と厳しい安全基準により約39.0%のシェアを持ち、次いでヨーロッパは自動化と規制の施行により25.8%、アジア太平洋は大規模な製造と労働力の拡大に支えられ25.2%を占めています。
- エンドユーザー別では、製造業が工場内での高いコミュニケーションニーズを反映し、需要の約35%を占め、建設業は活発な現場での安全性重視の採用により約25%を占めています。
- 鉱業と物流は合わせて約40%を占め、鉱業は危険な作業から約20%、物流は倉庫や輸送拠点でのリアルタイムの調整により約20%を占めています。
市場の推進要因
高リスク作業環境における労働者の安全性とリアルタイムコミュニケーションの必要性の高まり
建設、石油・ガス、製造業などの産業セクターは、危険区域での労働者の安全を優先しています。産業用ヒアラブル市場は、リアルタイムの警告、音声コマンド、SOS機能を提供するデバイスから恩恵を受けています。労働者はスマートヒアラブルを使用して、作業を中断せずに即時の更新やチームの調整を行います。ノイズキャンセリングと状況認識技術は、高デシベル環境での事故リスクを低減します。職場の安全基準への準拠は、雇用主にヒアラブルの採用を促します。これらのツールは、制御室との音声接続を常に確保します。重大な事故の前に予防措置を講じることができます。規制された産業でのデジタル安全プロトコルに伴い、採用が拡大しています。
- 例えば、3M™ PELTOR™ WS™ ProTac XPI ヘッドセットは最大31 dB SNRを提供し、EN 352およびANSI S3.19基準を満たし、石油・ガス作業区域での双方向通信と周囲音認識を可能にします。
音声起動およびハンズフリー操作をサポートするAI駆動機能の統合
AIを組み込んだヒアラブルは、音声認識、言語翻訳、予測アラートをサポートします。AI機能は、物理的な入力ではなく音声による制御を可能にすることでユーザーとの対話を強化します。これにより、複雑な産業プロセスにおける作業の正確性が向上し、手動作業の負担が軽減されます。企業がAIを採用してワークフローを監視することで、産業用ヒアラブル市場は成長しています。ヒアラブルに統合されたスマートアシスタントは、タスクリストを最適化し、時間管理を改善します。企業はこれらのツールをトレーニング、サポート、現場作業での手順ガイダンスに展開しています。AIは環境ノイズをフィルタリングし、明確な指示を提供します。労働者は重要なデータに即座にアクセスでき、ダウンタイムを削減します。
産業用IoTインフラの拡大とウェアラブル技術との統合
産業用IoT(IIoT)の台頭により、機械、システム、そして人員間の接続されたオペレーションが可能になります。ヒアラブルはIIoTデータ伝送の最前線のアクセスポイントとして機能します。これらのデバイスは、騒音曝露、疲労、または位置情報などのデータをキャプチャし中継します。産業用ヒアラブル市場は、企業がスマートファクトリーに投資するにつれて進化しています。ヒアラブルは、ARグラスやスマートヘルメットと共に、より広範なウェアラブルエコシステムを補完します。これにより、スタッフとシステム間のデータフローが途切れることなく維持され、ワークフローを妨げません。製造業者は、ヒアラブルを使用して資産を追跡し、リアルタイムでメンテナンスを指導します。それらの統合は、トレーサビリティ、効率性、そして現場の可視性を向上させます。
大規模かつ分散型産業サイトでのシームレスなコミュニケーションへの高い需要
分散した作業ゾーンで運営する企業は、途切れないチームコミュニケーションを必要としています。従来のラジオは、こうした環境で信号の途切れや帯域幅の制限に直面します。産業用ヒアラブル市場は、Wi-FiやBluetooth対応のソリューションでこのギャップをサポートします。これらのツールは、建物やオフサイトの場所を超えたグループコミュニケーションや即時アラートを可能にします。これにより、緊急時の調整が改善され、迅速な意思決定がサポートされます。ヒアラブルは、フロントラインの労働者を監督者に接続し、情報の遅延を減少させます。このようなシステムは、会議通話や多言語インタラクションもサポートします。これにより、ユニット、契約者、現場チーム間のリアルタイムでのコラボレーションが向上します。
- 例えば、Sensearのスマートヘッドセットは、ChevronのLNG施設で展開されており、高騒音の精製所環境での効果的なチーム調整のために、Bluetoothと短距離ラジオ接続を可能にし、95 dB SPL以上の音声の明瞭さを維持しています。
市場動向
環境センシングと労働者のバイオメトリクスをサポートする多機能ヒアラブルの開発
現代のヒアラブルは、音声サポートを超えて環境および生理データを追跡します。センサーは周囲の温度、ガス漏れ、騒音の閾値を検出します。一部のデバイスは、心拍数、姿勢、または疲労を監視して労働者の健康を改善します。産業用ヒアラブル市場は、センサーが豊富なウェアラブルの採用が進むにつれて進化しています。これらの多機能デバイスは、安全性を向上させ、リスクの早期兆候を特定するのに役立ちます。収集されたデータは、予測保守や予防的介入に使用されます。雇用主は、労働力の健康状態や現場の状況についてより良い洞察を得ることができます。このような機能の統合により、ヒアラブルは安全インテリジェンスプラットフォームに変革します。
産業用ヒアラブルにおける低遅延オーディオ処理のためのエッジコンピューティングの採用
低遅延のコミュニケーションは、重要な産業タスクや緊急対応に不可欠です。エッジコンピューティングは、データをソースに近い場所で処理することで遅延を最小限に抑えます。産業用ヒアラブル市場は、即時の音声伝送とアラート実行のためにエッジ対応デバイスを採用しています。これにより、リモートゾーンでのクラウド接続への依存が減少します。ヒアラブルは、音声コマンドを処理し、デバイス上でリアルタイムに異常を検出します。これにより、応答性とユーザーコントロールが向上します。エッジベースのシステムは、データセンシティブな環境でのプライベートかつ安全なコミュニケーションを可能にします。これらは、リアルタイム翻訳、スマートアラート、コンディションモニタリングをミリ秒単位でサポートします。
- 例えば、SensearのSM1Pシリーズは、組み込みデジタル信号プロセッサ(DSP)を使用してリアルタイムの音声処理と音声強調をほぼゼロ遅延で提供し、化学工場や製油所のような爆発的で高騒音の環境でのエッジ対応の操作向けに特別に設計されています。
長時間の産業使用向けに軽量で人間工学に基づいたヒアラブルの出現
快適さは、ウェアラブル技術の労働者の受け入れにおいて重要な役割を果たします。メーカーは、長時間シフトのために人間工学的で汗に強く、軽量のヒアラブルに注力しています。産業用ヒアラブル市場は、調整可能なバンドと耳内の快適機能を備えたユーザー中心のデザインにシフトしています。デバイスは高いバッテリー寿命と最小限の重量を提供し、疲労を軽減します。IP規格のケースは、ほこりっぽい、湿った、または高温の環境でそれらを保護します。強化されたフィット感は、動作中のノイズ隔離と安定性を向上させます。コンパクトな形状は、ヘルメットや安全装備での使用の容易さを保証します。労働者の満足度は、定着率と定期的な使用に影響を与えます。
- 例えば、ISOtunesのPRO 2.0 Bluetoothイヤープラグヘッドフォンは、10時間以上のバッテリー寿命、IP67の評価、熱と汗に強いメモリーフォームチップを提供し、OSHA準拠の聴覚保護基準を満たしながら、終日産業使用をサポートします。
産業用ヒアラブルデバイスにおける位置情報サービスと近接アラートの統合
ヒアラブルには現在、動的な資産追跡のためのGPSおよびBLEベースの近接センサーが含まれています。これらのシステムは、労働者が制限区域や高リスクの機器を避けるのを助けます。産業用ヒアラブル市場は、空間的安全性を確保するためにジオフェンシング機能と近接警告をサポートしています。デバイスは、労働者が危険なエリアや機器の故障に近づくとアラートを発します。マネージャーは、タスクの割り当てやワークフローのボトルネックの監視に位置データを使用します。これにより、労働力の移動パターンと滞在時間の可視性が向上します。RTLSプラットフォームとの統合は、運用管理を強化します。リアルタイムの位置オーディオプロンプトは、現場の効率と安全コンプライアンスを向上させます。
市場の課題分析
ネットワークの安定性、遅延、およびレガシーシステムとの互換性に関連する技術的障壁
信頼性のある通信は、産業環境によって異なるネットワークの強度に依存します。接続が弱いと、リアルタイムの音声伝送やセンサーアラートが中断されます。産業用ヒアラブル市場は、レガシー機器や断片化されたプラットフォームとの統合に課題を抱えています。古いインフラストラクチャは、ヒアラブルとバックエンドシステム間のデータフローを制限します。リモートエリアでの遅延問題は、ユーザーエクスペリエンスを弱めます。互換性のギャップは、デバイスの故障リスクを高め、機能の使用を制限します。ITエコシステムが標準化されていない場合、企業は導入を遅らせます。統合の取り組みには、時間、カスタマイズ、および熟練したリソースが必要です。これらの要因は調達を遅らせ、ROIの明確さを低下させます。
ユーザーの受け入れ、トレーニングのギャップ、および継続的な監視に関するプライバシーの懸念
従業員は明確な利益やトレーニングがない場合、新しい技術に抵抗することが多いです。不適切な使用はデバイスの有用性と運用への影響を低下させます。産業用ヒアラブル市場では、個人データ収集に関する懸念が生じています。従業員は、雇用主による生体認証データや位置データの悪用を恐れています。監視に関する誤解が一貫した着用を妨げます。成功する導入には、変革管理、使用ポリシー、信頼構築が必要です。安全性や生産性向上に関する認識の欠如も普及を制限します。プライバシー法は地域によって異なり、コンプライアンスを複雑にします。これにより、革新の目標とユーザーの快適さの間に摩擦が生じます。
市場機会
スマートファクトリープロジェクトとデジタルワークフォース変革イニシアチブへの投資の増加
企業はオートメーション、アジリティ、効率を向上させるためにデジタルインフラに投資しています。ヒアラブルはこの変化の重要な推進力であり、ハンズフリーでの情報アクセスと音声サポートを提供します。産業用ヒアラブル市場は、労働者中心の技術への予算拡大から利益を得ています。リモート監視、予測保守、接続された運用を採用する産業からの需要が増加しています。アジアとヨーロッパのスマートファクトリープログラムが地域の採用を促進しています。
急速な工業化と労働力成長を伴う発展途上市場での未開拓の可能性
新興経済は、安全性とコミュニケーションツールを求める大規模な産業労働力に機会を提供します。産業用ヒアラブル市場は、地域企業が現代の安全基準を採用するにつれて勢いを増しています。地元の製造業者は、手頃で頑丈なヒアラブルソリューションを模索しています。職場のデジタル化に関する政府の義務も普及を支援しています。成長は東南アジア、ラテンアメリカ、中東で予想されます。

市場セグメンテーション分析:
タイプ別に見ると、インイヤーヒアラブルはコンパクトなデザイン、高いノイズ隔離、アクティブな環境での使いやすさから市場をリードしています。オーバーイヤーデバイスは、フルイヤー保護と長時間の快適さを必要とする重工業分野で依然として重要です。産業用ヒアラブル市場は、アプリケーションの強度と安全プロトコルに基づいて両方の形式をサポートしています。
- 例えば、3M™ PELTOR™ EEP‑100シリーズのインイヤーコミュニケーションイヤープラグは、製造現場での統合音声通信を備えたANSI/CE認定の聴覚保護を提供し、3M PELTOR Xシリーズのオーバーイヤーヘッドセットは、鉄鋼、鉱業、造船などの重工業向けにフルイヤー減衰を提供します。
技術別に見ると、Bluetoothは広範な互換性とワイヤレスの利便性から支配的です。Wi-Fiベースのヒアラブルは、シームレスなクラウド接続が必要な高データ環境で好まれます。DECT技術は、安全で干渉のない通信ゾーンで需要があります。NFCやLTE対応のバリエーションを含む他の技術は、ニッチな産業タスクで注目を集めています。
エンドユーザー別に見ると、製造業は構造化された作業ゾーンと高い調整ニーズから最大のシェアを持っています。建設および鉱業セクターは、現場での警報と危険防止のためにヒアラブルを展開しています。物流および石油・ガスセクターは、高リスク条件下での艦隊調整、安全監視、音声主導の運用のためにそれらを使用しています。
- 例えば、HoneywellのSmart Talk産業用ヘッドセットは、自動車製造ラインでリアルタイムのチームコミュニケーションに広く採用されています。また、Sensearのヘッドセットは、騒音の多い掘削や輸送中でも明瞭な音声コミュニケーションを維持するために鉱業で使用されています。
用途別に見ると、産業用ワイヤレス通信が主な推進力であり、次にハンズフリー作業をサポートする音声/ボイスアプリケーションが続きます。ノイズキャンセリング技術は、高デシベル環境での聴覚損失を防ぎ、集中力を高めるために重要な役割を果たします。
コンポーネント別に見ると、マイクとスピーカーが基本的なオーディオインターフェース層を形成します。バッテリーは特に長時間シフトでの使用においてデバイスの稼働時間に影響を与えます。PCBは信号処理、センサーとの統合、ソフトウェア制御を管理し、スマートヒアラブルの知的コアを形成します。産業用ヒアラブル市場は、これらのセグメントを調整して多様な産業オペレーションをサポートします。
セグメンテーション:
タイプ別
- インイヤー
- オーバーイヤー
技術別
- Bluetooth
- Wi‑Fi
- DECT
- その他
エンドユーザー別
- 製造業
- 建設業
- 鉱業
- 物流
- 石油&ガス
用途別
- 産業用ワイヤレス
- オーディオ / ボイスアプリケーション
- 産業用ノイズキャンセリング
コンポーネント別
- マイクロフォン
- スピーカー
- バッテリー
- PCB
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ

地域分析:
北アメリカ
北米の産業用ヒアラブル市場規模は、2018年に11億320万米ドル、2024年には16億6343万米ドルと評価され、2032年までに48億2400万米ドルに達すると予測されており、予測期間中のCAGRは14.4%です。北米は2024年に世界市場の約39.0%を占める最大の地域シェアを持っています。この地域は、米国の製造業やエネルギー部門での高い採用率によりリードしています。企業は、リアルタイムオーディオ、ノイズリダクション、生体モニタリングを統合した先進的な労働者安全技術を優先しています。この地域の規制環境は、職業健康基準を強制し、導入を促進します。3Mやハネウェルなどの米国企業は、強力な国内生産と研究開発を推進しています。技術の成熟度とデジタル労働力変革プログラムが拡大を支えています。スマートファクトリーへの投資や労働力の近代化イニシアチブによって需要がさらに強化されています。カナダとメキシコも貿易や物流業務における国境を越えた採用に貢献しています。
ヨーロッパ
ヨーロッパの産業用ヒアラブル市場規模は、2018年に7億5040万米ドル、2024年には11億60万米ドルと評価され、2032年までに30億2199万米ドルに達すると予測されており、予測期間中のCAGRは13.6%です。ヨーロッパは2024年に世界市場シェアの約25.8%を保持しています。産業オートメーション、強力な労働者安全規制、高い労働コストがドイツ、英国、フランスでの採用を推進しています。EUは職場のデジタル化と産業IoTを促進し、安全コンプライアンスの一環としてスマートヒアラブルを支持しています。自動車、航空宇宙、エネルギーなどの主要産業は、運用効率を向上させるためにノイズキャンセリングや音声対応ツールを採用しています。ヒアラブルの多言語対応は、ヨーロッパの多様な労働力に対応しています。フランスとイタリアは、建設や物流からの需要の増加により新興市場となっています。OrosoundやQuietOnなどのヨーロッパのスタートアップは、スマート聴覚保護の革新を強化しています。業界を超えたコラボレーションが大陸全体での市場の成熟を加速させています。
アジア太平洋
アジア太平洋の産業用ヒアラブル市場規模は、2018年に6億7480万米ドル、2024年には10億7530万米ドルと評価され、2032年までに34億5031万米ドルに達すると予測されており、予測期間中のCAGRは15.8%です。この地域は2024年に世界シェアの約25.2%を占めています。中国、インド、東南アジアでの急速な工業化が強い需要を促進しています。政府は、安全改革を実施し、工場、鉱業、物流拠点でのウェアラブル採用を奨励しています。自動車、電子機器、消費財の製造業の成長が導入を加速させています。企業は、労働集約型セクターでの生産性向上を目指して、接続された労働者ソリューションを求めています。日本と韓国は技術統合でリードし、機能豊富なヒアラブルの開発を支えています。地域のエコシステムは、コスト効率の高い生産と有利な貿易協定から利益を得ています。アジア太平洋の規模、労働力の大きさ、経済の勢いが市場の主要な成長エンジンとなっています。
ラテンアメリカ
ラテンアメリカの産業用ヒアラブル市場規模は、2018年に1億8144万米ドル、2024年に2億7407万米ドルと評価され、2032年までに7億3978万米ドルに達すると予想されており、予測期間中のCAGRは13.4%です。2024年には、ラテンアメリカは世界市場の約6.4%を占めました。ブラジルとメキシコが主に需要を牽引しており、インフラ、鉱業、物流の運営が主導しています。地域の企業は、安全基準の遵守やリアルタイムの現場調整のためにヒアラブルを探求しています。鉱業が盛んな経済圏では、危険な作業のために高度な音声システムを採用しています。国内の労働法が進化しており、企業に安全技術への投資を求める圧力が高まっています。港や特別経済区に近い工業地帯が初期導入者として機能しています。中規模の製造業者は、暑くて騒がしい環境に適した低コストで頑丈なデバイスを探求しています。需要は分散していますが、意識の高まりと政府の支援により増加しています。
中東
中東の産業用ヒアラブル市場規模は、2018年に5880万米ドル、2024年に7939万米ドルと評価され、2032年までに1億8727万米ドルに達すると予想されており、予測期間中のCAGRは11.5%です。2024年には、地域は世界市場シェアの1.9%を占めました。石油・ガス、建設、物流部門が主要な需要を牽引しています。GCC諸国は、製油所、オフショアリグ、メガ建設プロジェクトでヒアラブルを展開しています。UAEとサウジアラビアのスマートシティ開発は、接続された安全ツールの採用を促進しています。高リスクの作業ゾーンは、生体認証アラート、音声制御、騒音からの隔離の恩恵を受けています。政府主導のインフラ投資が緩やかな拡大を支えています。ローカライゼーションとアラビア語の互換性が重要な製品開発分野です。地域の採用は増加していますが、依然としてプレミアムプロジェクトゾーンや高投資回廊に集中しています。
アフリカ
アフリカの産業用ヒアラブル市場規模は、2018年に3136万米ドル、2024年に7687万米ドルと評価され、2032年までに1億7443万米ドルに達すると予想されており、予測期間中のCAGRは10.2%です。2024年には、アフリカは世界市場の1.8%を占めました。南アフリカ、ナイジェリア、エジプトなどの鉱業および石油生産国が大部分の需要を生み出しています。企業は、事故率を減らし、多国籍の安全基準を満たすためにヒアラブルに投資しています。通信および建設部門も、労働力コミュニケーションのユースケースを探求しています。低い接続性、予算の制約、および限られた認識が広範な普及を妨げています。国際開発機関によって資金提供されたプロジェクトが初期採用を促進しています。手頃な価格で耐久性があり、省エネルギーのデバイスは、厳しい現場環境での採用が進んでいます。市場は、インフラ投資の増加と都市労働力の拡大により、長期的な可能性を秘めています。
主要プレイヤー分析:
- 3M Company
- Honeywell International Inc.
- Sensear Pty Ltd.
- Sonetics Corporation
- MSA Safety Incorporated
- ISOtunes (Haven Technologies)
- Orosound
- QuietOn
- Cotral Lab
- Silentium
- Eave
- CavCom, Inc.
競争分析:
産業用ヒアラブル市場は、グローバルな安全機器のリーダーと専門的なオーディオ技術企業の混合を特徴としています。3M CompanyやHoneywell Internationalのような主要プレイヤーは、規模、ブランド信頼、統合された安全ポートフォリオに焦点を当てています。強力な研究開発投資、グローバルな流通ネットワーク、長期的な企業契約から利益を得ています。Sensear、Sonetics、MSA Safetyのような中規模の専門家は、頑丈なデザイン、安全な通信、セクター特有のカスタマイズを重視しています。Orosound、QuietOn、Cotral Labのようなニッチなプロバイダーは、高度なノイズコントロールと人間工学的イノベーションを通じて競争しています。ISOtunesとCavComは、認定製品で産業および防衛グレードの通信ニーズをターゲットにしています。競争の激しさは中程度で、価格競争よりも製品差別化によって推進されています。企業は、新製品の発売、地域拡大、産業システムインテグレーターとのパートナーシップを通じて成長を追求しています。バッテリー寿命、オーディオの明瞭さ、接続性の継続的な改善が、主要エンドユーザーセグメントにおける競争ポジショニングを定義しています。
最近の開発:
- 2025年3月、EargoとLexie補聴器のメーカーであるhearXは、Patient Square Capitalからの1億ドルの支援を受けて、LXE Hearingを形成するために合併を完了しました。2022年のFDA規制以来、店頭補聴器スペースでの最初の主要な統合であり、Eargoのほとんど目立たないデザインとLexieのBose搭載製品およびモバイルアプリを組み合わせ、聴覚健康へのアクセスを改善し、産業用途への拡大の可能性があります。
- 2025年1月、EssilorLuxotticaはPulse Auditionを買収し、補聴器分野での存在感を強化し、統合オーディオソリューションの革新を進めました。この動きは、リアルタイムノイズ適応やAI駆動の安全アラートなどの機能を備えたスマートヒアラブルの開発を支援し、製造および建設における接続されたPPEの産業需要に対応しています。
レポートの範囲:
この調査レポートは、タイプ、技術、エンドユーザー、アプリケーション、コンポーネントに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- スマートで接続されたヒアラブルの需要は、産業用IoTインフラのより深い統合とともに成長します。
- リアルタイム翻訳や疲労検出などのAI駆動の機能は、重要なセクターでの採用を促進します。
- 職業安全に関する規制の強化は、危険な環境での義務的な採用を加速させます。
- アジア太平洋地域は、大規模な工業化と労働安全改革により、最も急成長する地域として浮上します。
- デバイスの形状は、シフト全体での長時間着用をサポートするために、より軽量で人間工学に基づいたデザインに進化します。
- エッジコンピューティングと低遅延音声処理を備えたヒアラブルは、高リスクゾーンでの採用が増加します。
- クロスプラットフォームの互換性とウェアラブルエコシステムとの統合が、将来の調達決定を左右します。
- 鉱業や石油・ガスなどの産業は、インシデント防止のためにバイオメトリック監視機能を備えたデバイスを採用します。
- OEMとソフトウェアプロバイダーのパートナーシップが、ワークフローソリューションにおける競争優位性を定義します。
- 中堅メーカーは、新興市場に適した低コストで耐久性のあるモデルで市場に参入します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の産業用イヤブル市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、産業用イヤフォン市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた産業用イヤフォン市場のセグメントはどれですか?
産業用イヤブル市場の成長を促進している主な要因は何ですか?
産業用イヤブル市場の主要企業はどこですか?
2024年に産業用イヤフォン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用ヒアラブル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用ヒアラブル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,269.66 million → 2032: USD 12,397.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用ヒアラブル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用ヒアラブル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用ヒアラブル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用ヒアラブル市場市場の成長要因
- 3.3 産業用ヒアラブル市場市場の抑制要因および課題
- 3.4 産業用ヒアラブル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用ヒアラブル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用ヒアラブル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用ヒアラブル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用ヒアラブル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用ヒアラブル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用ヒアラブル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用ヒアラブル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用ヒアラブル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用ヒアラブル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用ヒアラブル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用ヒアラブル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用ヒアラブル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用ヒアラブル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用ヒアラブル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用ヒアラブル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用ヒアラブル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用ヒアラブル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用ヒアラブル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用ヒアラブル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
