
市場概要
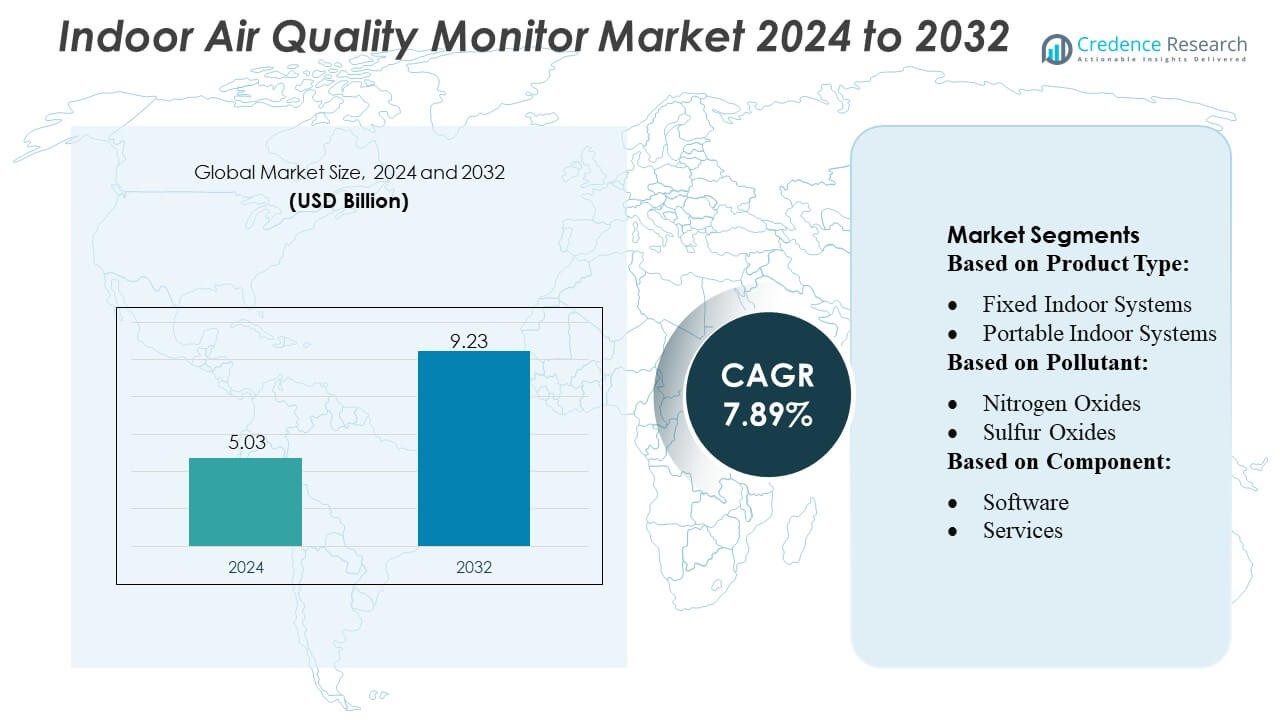
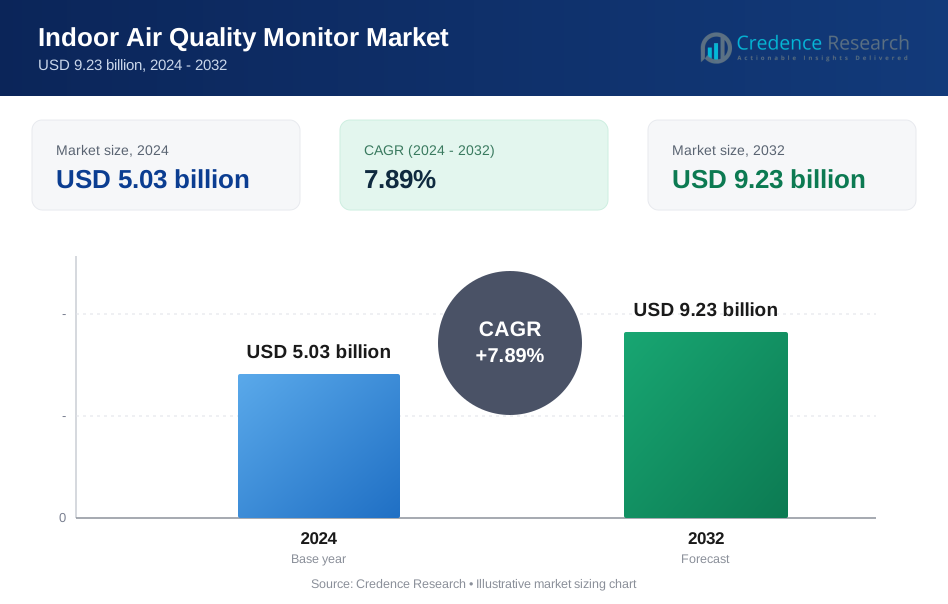
室内空気質モニター市場の規模は2024年に503億米ドルと評価され、2032年までに923億米ドルに達すると予測されており、予測期間中のCAGRは7.89%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の室内空気質モニター市場規模 | 503億米ドル |
| 室内空気質モニター市場、CAGR | 7.89% |
| 2032年の室内空気質モニター市場規模 | 923億米ドル |
室内空気質モニター市場は、先進的なセンシング技術、多汚染物質検出、スマートビルディングプラットフォームとの統合に焦点を当てた多様なグローバルメーカーによって形成されています。主要企業は、光学、電気化学、レーザーを基にしたセンサーの継続的な革新と、接続およびクラウド対応のモニタリングシステムの拡大提供を通じて競争力を強化しています。HVACプロバイダーやビルオートメーション企業との戦略的な協力により、住宅、商業、産業の各分野での製品採用がさらに強化されています。アジア太平洋地域は、急速な都市化、汚染レベルの上昇、スマートインフラおよび環境コンプライアンスへの強力な投資に支えられ、約30〜32%のシェアで主要な地域市場として位置付けられています。
市場の洞察
- 室内空気質モニター市場は2024年に503億米ドルに達し、2032年までに923億米ドルに達すると予測されており、89%のCAGRで成長しており、正確で接続された室内モニタリングソリューションへの需要の高まりを反映しています。
- 健康への懸念の高まり、厳格なIAQ規制、スマートビルディング技術の採用の増加が、住宅、商業、産業の各セグメントでの強い需要を促進しており、室内モニタリングシステムが支配的なシェアを持っています。
- IoT統合、AIベースの分析、多汚染物質検出、コンパクトな消費者向けセンサーなどの先進的なトレンドが製品の能力を変革し、市場浸透を広げ続けています。
- 競争環境は、センシング技術、クラウド対応プラットフォーム、HVACおよびオートメーションプロバイダーとの戦略的パートナーシップにおける継続的な革新によって定義されますが、高いデバイスコストとキャリブレーションの課題が価格に敏感な地域での採用を制約しています。
- アジア太平洋地域は30〜32%のシェアでリードしており、急速な都市化と汚染の懸念に支えられていますが、北米とヨーロッパは規制遵守と高度なビルオートメーションエコシステムによって推進される重要な採用を示しています。
市場セグメンテーション分析:
製品タイプ別
室内空気質監視システムは、住宅、商業、教育施設での継続的な汚染物質追跡の需要が高まっていることから、約48〜50%の市場シェアを占める主要な製品カテゴリです。このカテゴリ内では、固定式室内システムが、測定精度の高さ、HVACネットワークとの統合、長期的なコンプライアンス監視への適合性から、ポータブルモデルを上回っています。ポータブル室内システムは、個人の健康評価のためにコンパクトなデバイスを採用する消費者によって着実に成長を続けています。屋外の空気質モニターは、固定式とポータブルの両方が都市部で注目を集めていますが、室内に焦点を当てた展開に比べて二次的なものにとどまっています。
- 例えば、Thermo FisherのSeries 1400i室内空気質モニターは、0.3µmまでの粒子状物質を検出し、最大1m³/分の流量を測定し、建物管理システムと統合してリアルタイムのHVAC制御を可能にします。
汚染物質別
化学汚染物質セグメントは、窒素酸化物、硫黄酸化物、炭素酸化物、VOC、その他の呼吸器障害や職場の安全リスクに関連する有害ガスを監視する必要性に支えられ、約55〜58%の最大のシェアを占めています。これらの中で、揮発性有機化合物(VOC)は、家庭用品、塗料、家具、工業排出物に広く存在するため、最も広く監視されています。物理的汚染物質の監視(粒子状物質、湿度、温度を含む)は、規制機関がPM2.5およびPM10の基準を強調する中で採用が増加していますが、化学的監視は、より広範な産業および室内の曝露問題のために依然として支配的です。
- 例えば、AeroqualのSeries 500ポータブルガスモニターは、1ppbまでの感度でVOCを検出し、最大0.5L/分の流量でガスを測定し、産業および室内環境でのリアルタイムの曝露監視を可能にします。
コンポーネント別
ハードウェアは、センサーモジュール、プロセッサ、および出力インターフェースの継続的な進歩に支えられ、約62〜65%の市場シェアを持つコンポーネントセグメントをリードしています。センサーは、住宅および商業システムに統合されたマルチパラメータガス、粒子、およびVOC検知技術の需要によって、最大のハードウェアサブコンポーネントを形成しています。プロセッサと出力デバイスは、メーカーがエッジ分析、ワイヤレス接続、ユーザーフレンドリーなデジタルダッシュボードを組み込むにつれて着実に拡大しています。ソフトウェアおよび分析層の重要性は増していますが、ハードウェアは汚染物質検出および環境データ取得における重要な役割のために依然として支配的です。
主要な成長要因
1. 健康意識の高まりと室内汚染への懸念
VOC、炭素酸化物、粒子状物質などの室内汚染物質に対する認識の高まりは、室内空気質モニターの採用を大幅に加速させています。喘息、アレルギー、慢性呼吸器疾患の増加により、家庭、商業ビル、医療施設は空気質評価を優先しています。ほとんどの人口が85〜90%を超えて室内で過ごす時間が増加しているため、継続的な監視の必要性が高まっています。公衆衛生キャンペーン、情報へのアクセスの改善、予防的な健康志向の消費者の傾向が、住宅および職場環境全体での市場成長をさらに強化しています。
- 例えば、SiemensのDesigo Air Quality Sensorは、VOC、CO₂、温度、湿度の測定を1つのデバイスで統合しており、1秒ごとの測定率とCO₂の0–2,000 ppmの検出範囲を備え、商業ビルでのリアルタイムな室内空気質管理をサポートします。
2. 規制基準と建物のコンプライアンス要件
環境および労働安全機関によって導入されたより厳しい空気質規制が、先進的な監視システムの強力な採用を促進しています。商業ビル、工業施設、教育機関、病院は、PM2.5、PM10、CO₂の制限、VOCの閾値、換気効率をカバーするガイドラインに従わなければなりません。LEEDやWELLなどのグリーンビルディング認証も、定期的な空気質の追跡を義務付けており、企業を固定およびネットワーク化された監視システムに向かわせています。政府が先進国および新興市場の両方でIAQ規範の施行を強化するにつれて、正確で統合された監視技術の需要は拡大し続けています。
- 例えば、TeledyneのAPI T640粒子モニターは、PM1、PM2.5、PM10の濃度を測定し、商業および工業環境でのコンプライアンス監視を可能にします。モニターは通常、0.1から10,000 µg/m³の広い検出範囲を提供し、安定した高品質のデータを確保するために、通常1分(またはそれ以上)の平均として測定を提供します。
3. センサーと接続デバイスの技術的進歩
センサーの小型化、多汚染物質検出、IoT接続の急速な革新が市場拡大に大きな役割を果たしています。現代のシステムは、高精度の電気化学、光学、レーザーセンサーを組み込み、精度を向上させながら消費電力を削減しています。スマートホームプラットフォーム、HVAC制御、クラウド分析との統合がリアルタイムの可視性と自動応答を強化します。メーカーはますますAI駆動のアルゴリズムを組み込み、予測保守と汚染パターン分析を行っています。これらの進歩はコストを削減し、使いやすさを向上させ、住宅、商業、工業セグメント全体での採用を広げています。
主要なトレンドと機会
1. スマートホームエコシステムの拡大と消費者IoTの採用
スマートホームソリューションの浸透が進む中、コンパクトで接続された室内空気質モニターに大きな機会が生まれています。サーモスタット、空気清浄機、換気システムなどのデバイスとの統合が、室内環境の自動制御を強化します。音声対応アシスタントやモバイルダッシュボードが、消費者にとって監視をよりアクセスしやすく、実行可能にします。IoTの採用が進むにつれて、メーカーはますますサブスクリプションベースの分析、マルチルームセンシング、リモート診断を提供しています。このトレンドは、空気質モニターを包括的なホームウェルネスエコシステムの不可欠なコンポーネントとして位置づけています。
- 例えば、Testoの室内空気質モニター435は、CO₂濃度を0–5,000 ppm、VOCレベルを0–10 ppm、温度/湿度を測定でき、データロギング間隔は1秒ごとで、オフィスや教室の環境を正確に管理します。
2. 商業施設および産業施設からの需要の増加
企業は、職場の安全規制を遵守し、生産的な室内環境を維持するために、固定モニタリングネットワークをますます導入しています。オフィスビル、データセンター、工場、倉庫、病院、教育機関は、従業員の健康と運営効率のために継続的なIAQ測定を求めています。製薬、半導体、食品加工などの市場では、製品品質を保護するために高精度の汚染物質追跡が必要です。建物の自動化や施設管理プラットフォームへの投資の増加により、統合された大規模なモニタリングシステムの機会がさらに拡大しています。
- 例えば、MerckのAEROSOLsense固定IAQモニターは、PM1、PM2.5、PM10の濃度を0–1,000 µg/m³、VOCを0–10 ppm、CO₂を0–5,000 ppmで測定でき、工場や研究所での高精度な空気質モニタリングを可能にします。
3. サステナビリティとグリーンビルディングの取り組みの採用の増加
持続可能な建設への世界的な動きは、エネルギー効率の高い建物設計の一環としてIAQモニターの使用を促進しています。政府や開発者は、換気性能を最適化するためにCO₂、湿度、汚染物質レベルの追跡を義務付けるグリーンビルディング基準をますます採用しています。リアルタイムの室内環境品質(IEQ)ダッシュボードは、エネルギー節約と居住者の快適性のための意思決定を強化します。企業のESGイニシアチブが強化されるにつれ、IAQに関連した報告と環境の透明性の需要が増加し、先進的で接続されたシステムの強力な機会を生み出しています。
主要な課題
1. 高度なモニタリングシステムの高コスト
コストは特に価格に敏感な住宅および小規模商業市場で重要な障壁となっています。マルチ汚染物質センサー、高度なプロセッサ、およびワイヤレス接続機能は、デバイス全体のコストを引き上げ、発展途上地域での採用を制限しています。長期的なメンテナンス、校正要件、および交換部品は運用費用に追加されます。低コストの消費者向けIAQデバイスは存在しますが、精度を犠牲にすることが多く、広範な普及を制約する性能ギャップを生み出しています。メーカーは、すべてのユーザーカテゴリーでの浸透を拡大するために、手頃な価格と精度のバランスを取る必要があります。
2. センサーの精度制限とデータの信頼性の問題
一貫した正確な汚染物質検出を確保することは、低価格帯および中価格帯のモニターにとって大きな課題です。湿度、温度変動、化学的干渉、センサーのドリフトなどの環境要因が測定精度に影響を与えます。多くの消費者向けデバイスは標準化された校正プロトコルを欠き、規制基準の精度を満たすのに苦労しています。データの変動性はユーザーの信頼を低下させ、建物の自動化システムの意思決定に影響を与えます。センサーの耐久性を向上させ、認証基準を確立し、AIベースの校正を統合することが信頼性の懸念を克服するために不可欠です。
地域分析
北アメリカ
北米は、EPAやOSHAなどの機関による強力な規制執行に支えられ、推定32–34%のシェアで室内空気質モニタ市場をリードしています。これらの機関は室内汚染物質の継続的な監視を義務付けています。高い消費者意識、広範なHVACの統合、スマートホーム技術の早期採用が、住宅、商業、産業環境全体での広範な展開を推進しています。接続されたIAQシステムの急速な普及、先進的なセンサーメーカーの存在、山火事の煙の侵入に対する懸念の増加が市場需要をさらに強化しています。企業や機関は、持続可能性と建物の性能基準を満たすために、高精度でリアルタイムの監視ソリューションをますます採用しています。
ヨーロッパ
ヨーロッパは約28–30%の市場シェアを持ち、厳しい室内空気質基準とエネルギー効率の高い、グリーン認証された建物の広範な採用によって推進されています。職場の安全性、換気性能、低排出建材を促進するEU指令が、オフィス、学校、医療施設全体での先進的なIAQモニタリングシステムの需要を押し上げています。VOC、粒子状物質、炭素酸化物への曝露を減らすことに対する関心の高まりが、固定および統合された監視ネットワークの導入を促進しています。ドイツ、英国、フランス、北欧地域などの国々は、成熟した建物自動化エコシステムと居住者の健康および環境透明性への関心の高まりにより、強力な採用を示しています。
アジア太平洋
アジア太平洋は最も成長が速い地域であり、30–32%の市場シェアを占めています。急速な都市化、産業拡大、室内外の汚染レベルに対する広範な懸念が推進要因です。高い人口密度、商業複合施設の増加、汚染関連の健康リスクに対する意識の高まりが、住宅および機関セグメント全体での需要を促進しています。PM2.5およびPM10リスクに対処する政府の取り組み、スマートシティプログラムの拡大と相まって、接続されたIAQシステムの採用を奨励しています。中国、インド、日本、韓国が設置をリードし、中産階級の意識の高まりと換気最適化および建物自動化技術への投資に支えられています。
ラテンアメリカ
ラテンアメリカはおおよそ6–8%の市場シェアを占めており、公共保健機関が不十分な室内換気と都市汚染に関連するリスクを強調するにつれて需要が徐々に増加しています。商業ビル、教育機関、医療施設は、新たな地域基準に準拠するためにIAQモニターをますます採用しています。経済回復、建物インフラの近代化、呼吸器疾患に対する意識の高まりが、ブラジル、メキシコ、チリ、コロンビアなどの主要市場での安定した普及を支えています。コスト制約のため成長は緩やかですが、手頃な価格のポータブルデバイスの利用可能性の向上が住宅ユーザーへの浸透を強化しています。
中東・アフリカ
中東・アフリカ地域は推定4–6%の市場シェアを持ち、都市開発の増加、商業インフラの拡大、HVACの非効率性や密閉された建物設計に関連する室内汚染物質に対する懸念の増加に影響されています。特にUAEやサウジアラビアのGCC諸国は、スマートビル、病院、高性能商業施設への投資の一環として採用をリードしています。IAQが居住者の快適さと生産性に果たす役割の認識が高まっていますが、アフリカでの採用は価格感度と規制枠組みの欠如により制限されています。空気質コンプライアンスと持続可能性イニシアチブへの徐々な投資が長期的な成長を支えています。
市場セグメンテーション:
製品タイプ別:
- 固定式屋内システム
- 携帯式屋内システム
汚染物質別:
- 窒素酸化物
- 硫黄酸化物
コンポーネント別:
- ソフトウェア
- サービス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
室内空気質モニターマーケットの競争環境には、Thermo Fisher Scientific Inc.、Aeroqual、Siemens、Teledyne Technologies Incorporated、HORIBA Scientific、Testo SE & Co. KGaA、Merck KGaA、General Electric、3M、Emerson Electric Co.などの主要なグローバル企業が含まれています。室内空気質モニターマーケットは、継続的なイノベーション、製品ポートフォリオの拡大、接続された建物エコシステムとの強力な統合によって定義されます。企業は、高精度で多汚染物質を検出するシステムの開発に注力しており、先進的な電気化学、光学、レーザーセンサーを搭載し、リアルタイムで正確な測定を提供します。市場は、HVACシステム、スマートホームネットワーク、クラウド分析と連携するIoT対応プラットフォームによってますます形成され、自動換気制御と予測インサイトを提供します。ベンダーは、使いやすさと性能を向上させるミニチュアセンサー、AI駆動の診断、ワイヤレス技術への投資を通じて競争力を強化します。建物の自動化企業との戦略的コラボレーション、規制遵守の圧力、住宅、商業、産業セクター全体での需要の高まりが競争をさらに激化させ、技術的差別化を推進します。
主要プレイヤー分析
- サーモフィッシャーサイエンティフィック
- エアロクアル
- シーメンス
- テレダイン・テクノロジーズ
- 堀場製作所
- テスト SE & Co. KGaA
- メルク KGaA
- ゼネラル・エレクトリック
- 3M
- エマソン・エレクトリック
最近の開発
- 2025年4月、BDはHemoSphere Altaを発表しました。これはAI駆動の予測アルゴリズム(脳自動調節指数(CAI)や低血圧予測指数(HPI)など)を備えた高度な血行動態モニタリングプラットフォームで、15インチのタッチスクリーンとハンズフリーの音声/ジェスチャーコントロールを特徴とし、クリティカルケア環境での血圧と血流の管理を支援します。
- 2024年6月、ASUSはComputexで新しいディスプレイとコンピュータを発表しました。これには、5Kおよび8KのプロフェッショナルモニターであるProArtライン、ウェルネスに焦点を当てたASUS VUディスプレイ、および柔軟なZenScreenモニターが含まれます。
- 2024年2月、ハネウェル・インターナショナルはアトランタ・ホークスとステートファーム・アリーナの公式サステナブルビルディングテクノロジーパートナーに指定されました。この複数年にわたるパートナーシップを通じて、ハネウェル・インターナショナルはステートファーム・アリーナの建物運営システムに一連の高度なアップグレードを導入します。
- 2024年2月、レノボはソフトウェア、特別設計のAIデバイス、インフラソリューションを発表し、従来のPCおよびスマートフォンの形状に挑戦する2つの概念実証デバイスを紹介しました。
レポートの範囲
この調査レポートは、製品タイプ、汚染物質、コンポーネント、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 市場は、室内空気質が健康的な建築基準の重要な要素となるにつれて、着実に拡大するでしょう。
- スマートで接続されたモニタリングシステムの採用は、HVACや建物の自動化ネットワークへの広範な統合により加速するでしょう。
- センサー技術は、より高精度、低消費電力、複数の汚染物質検出能力に向けて進化するでしょう。
- AIおよびクラウドベースの分析は、予測アラート、トレンド分析、自動換気制御のために重要性を増すでしょう。
- 消費者が健康、ウェルネス、リアルタイムの環境インサイトを優先するにつれて、住宅需要は強化されるでしょう。
- 商業および産業施設は、コンプライアンスと運用効率をサポートするために、ネットワーク化されたモニタリングプラットフォームをますます導入するでしょう。
- 健康志向のユーザーやフィールドの専門家の間で、携帯型およびウェアラブルのIAQモニターが注目を集めるでしょう。
- グリーンビルディング認証は、室内空気質モニタリングソリューションの義務的な採用を促進し続けるでしょう。
- メーカーは、よりコンパクトで手頃な価格、使いやすいモデルを提供し、市場浸透を高めるでしょう。
- 新興市場は、認識が向上し、政府がより明確なIAQ規制を実施するにつれて、より速い成長を目の当たりにするでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の室内空気質モニター市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、室内空気質モニター市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた室内空気質モニター市場のセグメントはどれですか?
屋内空気質モニター市場の成長を促進している主な要因は何ですか?
屋内空気質モニター市場の主要企業はどこですか?
2024年に屋内空気質モニター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 室内空気質モニター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の室内空気質モニター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.03 billion → 2032: USD 9.23 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 室内空気質モニター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 室内空気質モニター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における室内空気質モニター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 室内空気質モニター市場市場の成長要因
- 3.3 室内空気質モニター市場市場の抑制要因および課題
- 3.4 室内空気質モニター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 室内空気質モニター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 室内空気質モニター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、室内空気質モニター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 室内空気質モニター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 室内空気質モニター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は室内空気質モニター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 室内空気質モニター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 室内空気質モニター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 室内空気質モニター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 室内空気質モニター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新室内空気質モニター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の室内空気質モニター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の室内空気質モニター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の室内空気質モニター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の室内空気質モニター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの室内空気質モニター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の室内空気質モニター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの室内空気質モニター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 室内空気質モニター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
