
市場概要:
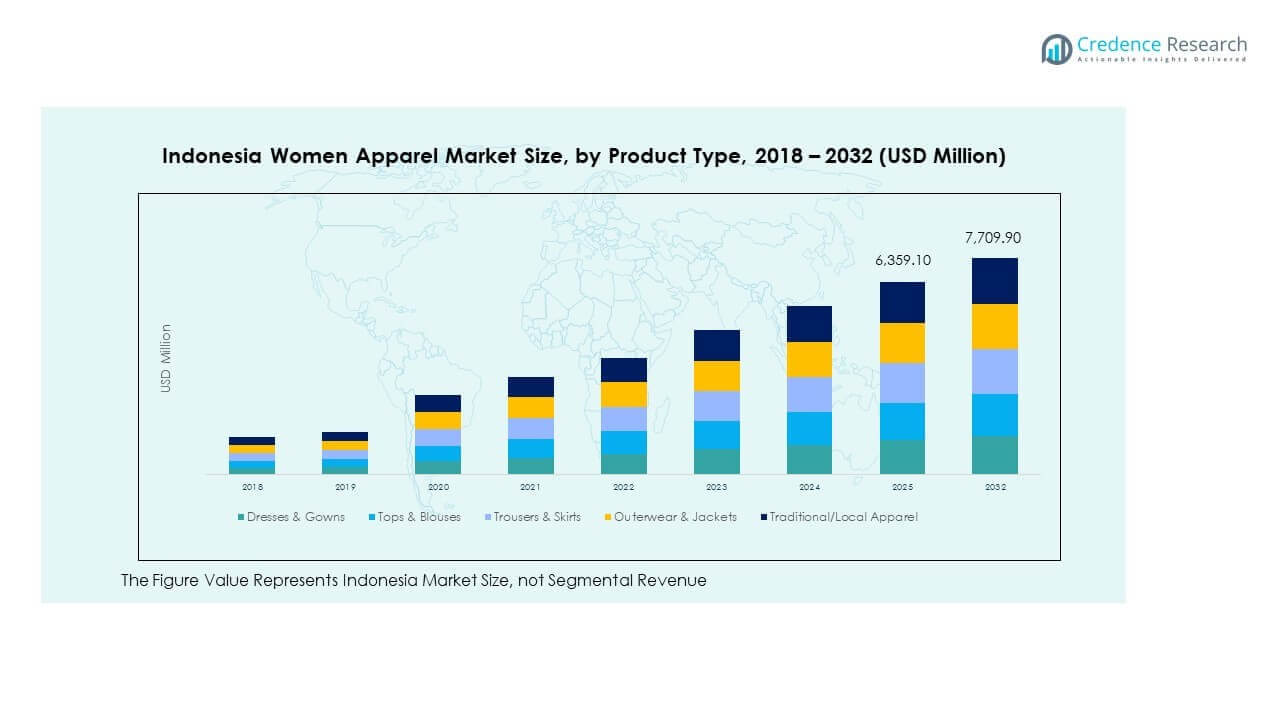
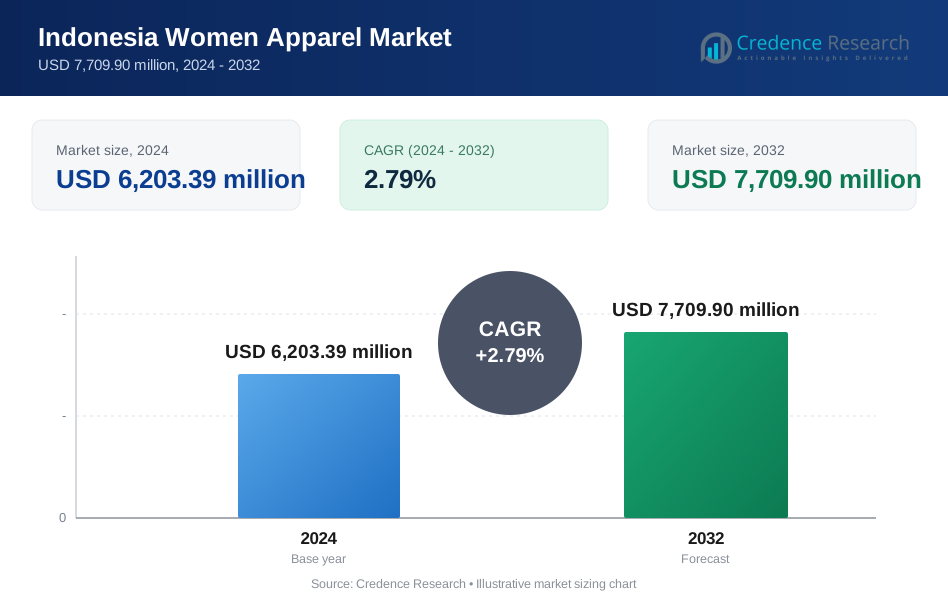
インドネシアの女性用衣料市場の規模は、2018年に58億米ドルから2024年に62億0339万米ドルと評価され、予測期間中に年平均成長率2.79%で2032年には77億0990万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インドネシア女性用衣料市場規模 2024 | 62億0339万米ドル |
| インドネシア女性用衣料市場、CAGR | 2.79% |
| インドネシア女性用衣料市場規模 2032 | 77億0990万米ドル |
都市化の進展、中所得層の拡大、若い女性の間でのファッション意識の高まりが需要を牽引し続けています。ソーシャルメディア、モバイルコマース、地元のインフルエンサー文化がスタイルの好みや製品発見を形作っています。組織化された小売の拡大とブランド衣料へのアクセスの向上が購入者層を広げています。快適さ、控えめな服装、コストパフォーマンスの高いファッションへの消費者のシフトがカテゴリーのパフォーマンスを強化しています。特に価格に敏感でトレンド志向のセグメントにおいて、eコマースプラットフォームが利便性を高め、より広いリーチを提供しています。
ジャワは強い都市需要、小売インフラ、高い若者人口で市場をリードしています。ジャカルタ、バンドン、スラバヤのような都市は高いブランドエンゲージメントとプレミアムな消費パターンを示しています。スマトラとカリマンタンは、地域のモールやモバイルベースの購入によって支えられたファッショントレンドの着実な採用で続いています。スラウェシとバリは、ブティックブランドや文化的衣料を通じて需要が高まっており、東インドネシアは小売アクセスの拡大とデジタル影響力の高まりとともに新興ゾーンとして残っています。

市場インサイト
- 市場は2018年に58億米ドル、2024年に62億0339万米ドルと評価され、2032年には77億0990万米ドルに達する見込みで、年平均成長率2.79%を記録しています。
- ジャワは都市集中によって55%のシェアを占め、スマトラが16%、カリマンタンが9%で続いており、小売と消費者基盤の拡大が要因です。
- スラウェシとバリは合わせて15%のシェアを持ち、バリは観光関連のファッション需要とブティックスタイルの小売体験から恩恵を受けています。
- 45歳以上の年齢層は年平均成長率6.2%で最も成長が早く、35-44歳が5.8%で続いており、スタイル意識と可処分所得の増加を反映しています。
- ドレス&ガウンが製品の好みをリードし、eコマースは若い消費者や地方の購入者の間で引き続き人気を集め、長期的な成長を支えています。
市場の推進要因
都市化、中所得層の所得増加、若い消費者の間でのファッション意識の変化
インドネシアでは急速な都市化と中産階級の所得増加がファッションの採用を促進しています。特に都市部の若い女性消費者がアパレルのトレンドに影響を与えています。ソーシャルメディアを通じた世界のファッションへの露出が増えることで、モダンなスタイルへの需要が加速しています。インドネシアの女性アパレル市場は、ブランド意識の高まりと仲間からの影響から利益を得ています。西洋や韓国のファッションが購買決定に影響を与え続けています。ファッションは若い女性にとって自己表現の一形態となっています。地元ブランドは季節ごとのコレクションで迅速に対応しています。市場はモダンな服装スタイルへの文化的シフトから利益を得ています。若者中心の製品ポジショニングと高い一致を示しています。
- 例えば、Erigoは2022年7月に都市部のジェネレーションZをターゲットにしたInstagramキャンペーンを通じてIDR 239,795,250を達成し、105.6%の売上目標達成を記録しました。このパフォーマンスは特定の月を分析した研究で文書化されました。
ティア1およびティア2都市における組織化された小売フォーマットの拡大
広範な小売プレゼンスは、アパレルショッピングにおけるアクセス性と消費者体験を向上させます。ショッピングモール、デパート、ファッションチェーンが中規模都市での浸透を増やしています。インドネシアの女性アパレル市場は、組織化された小売での来客数と転換率の向上を見ています。小売業者はカジュアル、フォーマル、モデストウェアのためのセグメント化された製品ラインを提供しています。店舗のレイアウトと雰囲気がブランドポジショニングとライフスタイルブランディングを強化します。手頃なラグジュアリーとプレミアム中価格帯のラベルが向上心のある消費者を引きつけます。組織化されたプレイヤーは、店内プロモーションやインフルエンサーキャンペーンにも投資しています。製品試用、ビジュアルマーチャンダイジング、ロイヤルティプログラムがリピート購入をサポートします。国内ファッションラベルの成長が組織化された小売の拡大を支えています。
デジタルトランスフォーメーション、ソーシャルメディアマーケティング、Eコマースの成長
インドネシアのEコマースブームは、アパレル販売トレンドを形成する上で中心的な役割を果たしています。オンラインプラットフォームは、女性の買い物客に広いリーチ、利便性、手頃な価格を提供しています。モバイルファーストのインターフェースとデジタルウォレットがショッピングの旅を簡素化します。インドネシアの女性アパレル市場は、ソーシャルコマースモデルとインフルエンサー主導の販売から利益を得ています。InstagramやTikTokは、製品発見の主要なチャネルとして機能しています。マイクロインフルエンサーは短期キャンペーンでブランドとコラボレーションします。ソーシャルメディアマーケティングは、季節プロモーションや限定ドロップの可視性を高めます。ShopeeやTokopediaのようなプラットフォームは、限定ディールや迅速な配送を提供しています。顧客レビューと簡単な返品ポリシーがオンライン購入の信頼を高めます。
- 例えば、Erigoは2023年までにInstagram、TikTok、YouTube、Facebookで320万人のフォロワーを集め、TikTokショップのライブストリーミングが購買決定に0.761の相関を示し、強いコンバージョン影響を強調しています。
モデストファッションと文化的に調和した服装スタイルへの高まる嗜好
大規模なイスラム教徒の人口が、モデストファッションアパレルへの関心の高まりを支えています。女性は宗教的価値観と現代的な美学を融合させた服を求めています。ヒジャブに優しいファッション、マキシドレス、ゆったりとしたシルエットが強い需要を見ています。インドネシアの女性アパレル市場は、このシフトに合わせてモデストウェアラインを拡大しています。デザイナーは進化する期待に応えるために伝統と現代的なスタイリングを融合させています。祝祭コレクション、ウェディングウェア、イードをテーマにしたアパレルは、強い季節的なスパイクを示しています。イスラムファッションウィークは国産デザイナーを促進し、製品イノベーションを刺激しています。モデストファッションは、近隣のイスラム教徒多数国への輸出牽引力も得ています。インドネシアを東南アジアのモデストファッションの拠点として位置付けています。
市場動向
倫理的ファッション、持続可能な素材、意識的な消費者行動の台頭
エコ意識のある購入が都市部の女性購買者の間でより一般的になっています。消費者は素材、プロセス、ブランドの実践における持続可能性を評価します。インドネシアの女性アパレル市場は、オーガニックコットン、竹繊維、低影響染料の需要の高まりを反映しています。地元ブランドは廃棄物を最小限に抑えるために小ロット生産を採用しています。消費者は調達の透明性と倫理的な労働慣行を求めています。持続可能なファッションイベントやポップアップが新世代の購入者を引き付けます。ジェネレーションZは気候に責任を持つファッションへの動きをリードしています。ファッションの再販プラットフォームや古着も受け入れられています。持続可能性のあるブランドは長期的なブランド信頼と忠誠を築きます。
- 例えば、SukkhaCittaは再生可能なコットン農業を通じて118エーカーの農地を変革し、ナショナルジオグラフィックの持続可能性報道で強調されたように、サプライチェーンを通じて1,500人以上を支援しました。
カスタマイズ、個人スタイリング、アパレル推奨におけるAIの利用
この市場では、テクノロジーがこれまでにない方法でファッションを個別化します。小売業者はAIベースのスタイリングアシスタントやサイズ推奨ツールを提供しています。インドネシアの女性アパレル市場では、バーチャル試着機能との関わりが増えています。消費者は体型に基づいたキュレーションされたスタイルフィードやコーディネートセットを評価します。地元のファッションテックスタートアップは、ショッピング客が新しいルックスを発見するのを助けます。小売業者は顧客データを使用して、メールやアプリを通じてカスタマイズされた提案を送信します。サブスクリプションベースのファッションサービスは、回転するワードローブやキュレーションされた配達を提供します。AIと小売の融合は体験を向上させ、返品を減らします。ファッションの個別化は満足度とバスケットサイズを向上させます。
ストリートウェア、アスレジャー、日常の機能的ウェアの影響
実用性、快適さ、多用途のアパレルがスタイルの決定において優先されます。ストリートウェアとアスレジャーは年齢層を超えて魅力を増しています。インドネシアの女性アパレル市場は、オーバーサイズのシルエット、ジョガー、コーディネートセットを受け入れています。ファッションに敏感な女性は、日常使いにスタイリッシュでありながら着やすいオプションを好みます。スニーカー、クロスボディバッグ、通気性のある生地がアクティブなライフスタイルを補完します。ブランドは都会的なルックスを熱帯に適した素材と組み合わせます。地元のレーベルは大胆なプリント、スローガン、カプセルドロップで実験します。アスレジャーブランドは有名人とコラボレーションして視認性を高めます。日常着は伝統的なカテゴリーを超えたファッションステートメントに進化しています。
- 例えば、ジャカルタのポップアップで紹介された地元のインドネシアのアスレジャーブランドは、通気性のある熱帯適応生地を使用したコーディネートセットを発売し、何千人もの都市部の買い物客を引き付けたイベントでコレクションを展示しました。
地元の独立系デザイナーとニッチなファッションコミュニティの台頭
小規模なファッションブランドは、ニッチなポジショニングを通じて忠実な顧客基盤を築いています。彼らは排他性、文化的関連性、直接消費者との関与を提供します。インドネシアの女性アパレル市場は、Instagramブティックやクラフトベースのブランドを通じてこのシフトを支援しています。手刺繍、バティックフュージョン、ジェンダーニュートラルなスタイルが注目を集めています。地元のデザイナーは地域のファッションウィークやポップアップ展示会に参加しています。これらのクリエイターは、独自性を求めるアイデンティティ意識の高い消費者にアピールしています。ファッションコミュニティは、Telegramグループ、TikTokトレンド、クリエイター主導のプラットフォームを通じて成長しています。ニッチなレーベルは大量生産を避け、デザインの完全性を維持します。独立系レーベルはインドネシアのファッションアイデンティティに文化的深みを加えます。
市場課題分析
激しい価格競争と中堅ブランド間の差別化の限界
中堅セグメントは、国内外のブランドから激しい競争に直面しています。多くのブランドが同様の価格帯と重複する製品ラインで運営されています。インドネシアの女性用アパレル市場は、割引やフラッシュセールに過度に依存していることに苦しんでいます。小規模なプレーヤーは、ブランド認知や顧客ロイヤルティプログラムを欠いています。ファストファッションの大手は、規模の経済を利用して視認性と利益率を支配しています。価格競争は、小売チャネル全体での収益性を低下させます。ブランドは急速なトレンドサイクルの中で独自性を維持するのが難しいです。人気スタイルの模倣はコレクションの飽和を引き起こします。明確な差別化の必要性が重要となり、顧客離れを避けるために不可欠です。
サプライチェーンの不安定性、原材料依存、輸入コストの上昇
不安定な繊維供給チェーンが生産スケジュールと納期に影響を与えます。多くのインドネシアのアパレルブランドは、輸入された生地やトリムに依存しています。インドネシアの女性用アパレル市場は、通貨変動や出荷遅延によるコスト圧力に直面しています。専門的な生地のための地元の調達ネットワークはまだ発展中です。祝祭期の工場の遅延が発売スケジュールを混乱させます。地政学的要因や貿易制限が輸入の不確実性を増大させます。国内メーカーは労働力不足と自動化の限界に直面しています。予測誤差による在庫の不一致が過剰在庫や売り切れを引き起こします。供給の非効率性が地域全体での製品の円滑な供給を妨げます。
市場機会
デジタル浸透による地方および第3市場での未開拓の成長
インターネットアクセスとスマートフォンの利用が進むことで、地方のアパレル消費が支えられています。第3都市の女性はファッショントレンドへの意識が高まっています。インドネシアの女性用アパレル市場は、地域のインフルエンサーや現地語キャンペーンを通じて潜在能力を引き出すことができます。Eコマースプラットフォームは、サービスが行き届いていない地域での製品ギャップを埋めます。モバイルファーストデザイン、代引き、現地サイズの対応が地方での採用を助けます。手頃な価格と多用途の製品を提供するブランドは、早期に勢いを得るでしょう。
インドネシアのモデストファッションセグメントを世界の輸出市場に拡大する可能性
インドネシアは、東南アジアにおけるモデストファッションの革新と輸出をリードすることができます。文化的な豊かさとイスラムファッションの創造性が外国のバイヤーを引きつけます。インドネシアの女性用アパレル市場は、トレードショーやB2Bプラットフォームを通じて規模を拡大できます。世界の小売業者との提携により、イスラム教徒が多数を占める市場へのアクセスが開かれます。倫理的な生産とモデストコンプライアンスの認証が魅力を高めます。これにより、国は付加価値のあるアパレル輸出国としての地位を確立します。
市場セグメンテーション分析
製品タイプ
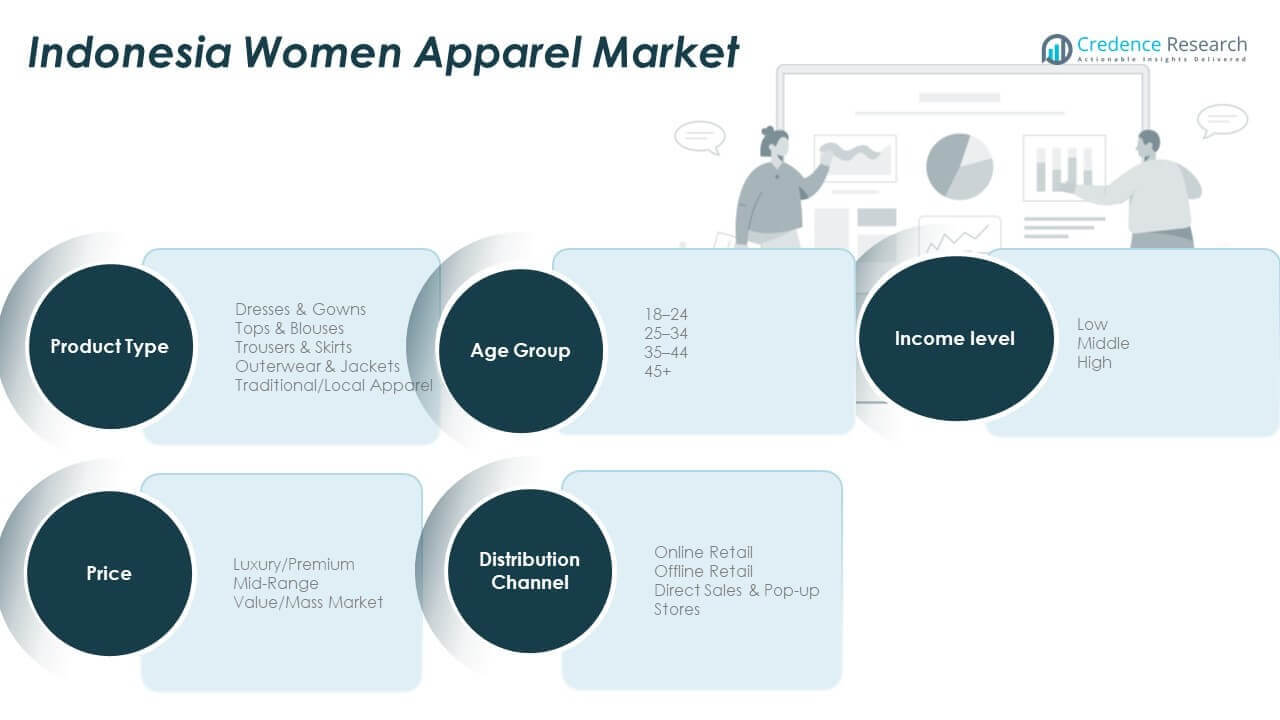
インドネシアの女性用アパレル市場は、製品カテゴリー全体で強い需要を見せており、文化的なイベントやフォーマルウェアのニーズからドレス&ガウンが主導しています。トップス&ブラウスはカジュアルやオフィスシーンで好調であり、トラウザー&スカートは多用途性を提供します。アウターウェア&ジャケットは季節的および都市部で成長しています。伝統的/地元のアパレルは、祭りや地域の祝祭で重要な役割を果たしています。
- 例えば、Batik Kerisは、伝統的なヌサンタラのモチーフを特徴とする女性用バティックドレスの豊富なオンラインコレクションを提供しており、フォーマルな場面にもカジュアルな場面にも対応しています。
年齢層
インドネシアの女性用衣料市場では、25〜34歳の女性が最大の消費者層を占めており、ファッションへの意識と可処分所得によって支えられています。18〜24歳のセグメントも、トレンディで手頃なスタイルに対する強い需要を示しています。35〜44歳の購入者は品質と快適さを重視しています。45歳以上のセグメントは、控えめで耐久性のあるオプションを求めています。
所得レベル
中所得層がインドネシアの女性用衣料市場を支配しており、価格帯を超えた一貫した購入を行っています。高所得者層は、独占的でブランド化されたコレクションを求め、プレミアムカテゴリーの成長を促進しています。低所得層は、バリューセグメントでの安定したボリューム需要を示しています。
- 例えば、主要なオフライン小売業者であるMatahari Department Storeは、インドネシアの店舗で中級の女性用衣料を幅広く提供しており、都市部および郊外の買い物客にファッションへの幅広いアクセスをサポートしています。
価格セグメント
インドネシアの女性用衣料市場では、バリュー/マスマーケットセグメントが最も高いシェアを持ち、広範な手頃さによって支えられています。中級のオファリングは、品質と価格のバランスを取る意欲的な購入者を引き付けます。ラグジュアリー/プレミアムはニッチですが、都市部でのブランド志向の高まりとともに拡大しています。
流通チャネル
オフライン小売は、モールやハイストリートの店舗アクセスにより、インドネシアの女性用衣料市場をリードしています。オンライン小売は、モバイルコマースとインフルエンサーマーケティングを通じて急速に成長しています。直接販売とポップアップストアは、ブランドがターゲットを絞ったオファリングで地元とつながるのを助けます。
セグメンテーション
製品タイプ別
- ドレス&ガウン
- トップス&ブラウス
- ズボン&スカート
- アウターウェア&ジャケット
- 伝統的/地元の衣料
年齢層別
- 18–24
- 25–34
- 35–44
- 45+
所得レベル別
- 低
- 中
- 高
価格セグメント別
- ラグジュアリー/プレミアム
- 中級
- バリュー/マスマーケット
流通チャネル別
- オンライン小売
- オフライン小売
- 直接販売&ポップアップストア
地域分析
ジャワ - 小売とファッションの中心地で55%以上の市場シェアを保持
ジャワは2024年にインドネシアの女性用衣料市場で55%以上の収益シェアを占めています。この島の人口密度の高いこと、強力な都市インフラ、高い小売集中度が堅調な需要を支えています。ジャカルタ、スラバヤ、バンドンはファッション消費と小売拡大の主要拠点として機能しています。都市部のジャワの女性はブランド認知度と支出能力が高いです。組織化された小売、ファッションチェーン、eコマースのフルフィルメントセンターがこの地域に集中しています。ジャワの若い人口は、中価格帯とプレミアムカテゴリーの両方で季節ごとの衣料品の回転とトレンドの採用を促進し続けています。
スマトラとカリマンタン – 約25%のシェアで市場基盤を拡大
スマトラは市場の約16%を占め、カリマンタンは約9%を貢献しています。これらの地域は、中所得世帯の増加とファッショントレンドへの露出の増加を反映しています。メダン、パレンバン、バンジャルマシンなどのティア2およびティア3の都市は、小売浸透が増加しています。インドネシアの女性用衣料市場は、これらの地域で消費者にリーチするためにオフラインおよびモバイルファーストのプラットフォームを活用しています。経済開発ゾーンと地域モールは、郊外地域での製品アクセスをサポートしています。文化的な整合性と実用的な需要のため、控えめな服装や日常ファッションに焦点を当てたブランドはこれらの市場で強い支持を得ています。
スラウェシ、バリ、東インドネシア – 約20%のシェアを持つ新興クラスター
スラウェシとバリは市場の約15%を占め、残りはパプア、マルク、ヌサ・トゥンガラからです。バリはファッション主導の観光小売で国内外の消費者にサービスを提供しています。スラウェシはマカッサルのような都市での都市開発の進展を示し、衣料品需要を押し上げています。インドネシアの女性用衣料市場は、これらのサブリージョンで地元のファッションブティック、ポップアップストア、文化融合ウェアで成長を見出しています。東インドネシアは採用が遅いですが、接続性の向上とデジタルアウトリーチにより認知度が高まっています。手頃な価格と地域に特化したデザインに焦点を当てる市場プレーヤーは、ここで早期参入の優位性を得ています。
主要プレイヤー分析
- マタハリデパートメントストア
- PT ラマヤナ レスタリ セントサ
- PT ミトラ アディペルカサ
- ベリーベンカ
- ヒジュップ
競争分析
インドネシアの女性用衣料市場は、国内小売業者、デパート、eコマースプレーヤー、ニッチデザイナーのミックスが特徴です。主要なプレーヤーには、マタハリデパートメントストア、PT ラマヤナ レスタリ セントサ、PT ミトラ アディペルカサ、ベリーベンカ、ヒジュップが含まれます。これらの企業は、オフラインおよびオンラインチャネルを通じてフォーマルウェアとカジュアルウェアのカテゴリーを支配しています。マタハリとラマヤナは、広範な小売フットプリントを通じてマスマーケットセグメントをリードしています。ヒジュップとベリーベンカは、控えめなファッションとデジタルファーストの小売に特化し、若くてテクノロジーに精通した消費者に対応しています。地元ブランドにとって参入障壁がほとんどないため、競争は非常に激しいです。eコマースプラットフォームは、キュレーションされたオンラインストアフロントを通じて小規模なファッションレーベルが迅速に規模を拡大することを可能にします。価格感度がほとんどのカテゴリーでの製品ポジショニングを形作ります。ブランドは、地元のスタイリング、ファブリックの革新、インフルエンサードリブンのマーケティングを通じて差別化を図っています。ファストファッショントレンドは、継続的な製品刷新サイクルを推進し、機敏性が不可欠です。インドネシアの女性用衣料市場は、地元および国際ブランドがスタイル、スピード、持続可能性を競い合う中で進化し続けています。
最近の展開
- 2025年12月、PT Mitra AdiperkasaはAbercrombie & Fitchと提携し、インドネシアで店舗を開設し、女性向けラインを含むアパレルの提供を拡大しました。
- 2025年9月、シンガポールのPacific Universal InvestmentsがPT Mitra Adiperkasaの株式を取得し、フィリピン競争委員会の承認を受け、女性用アパレル市場での地位を強化する可能性があります。
レポートのカバレッジ
この調査レポートは、製品タイプ、年齢層、所得レベル、価格セグメント、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 都市部の若者の需要がトレンドを形成し、ファストファッションやライフスタイルウェアの販売を促進し続けます。
- モバイルファースト戦略により、地方やティア3都市での電子商取引の浸透が深まります。
- 地元ブランドは、控えめなファッション、文化的スタイリング、持続可能性への注力を通じて地位を築きます。
- AIベースのパーソナライズ、バーチャルフィッティング、スマートな推薦ツールが顧客体験を向上させます。
- 新興都市での組織化された小売の拡大が、オフラインおよびオムニチャネルの成長を促進します。
- ファッションテックスタートアップは、データ主導のデザインとインフルエンサー主導のマイクロコレクションで革新します。
- 控えめなウェアカテゴリーは、文化的な整合性に支えられた高い成長可能性のある推進力として残ります。
- インドネシアは、東南アジアやイスラム教徒が多数を占める市場への控えめなファッションの輸出国として浮上する可能性があります。
- バリュー/マスマーケットセグメントは依然として支配的であり、新規参入者は価格と品質で競争します。
- 倫理的な調達と持続可能な素材への投資が消費者の好みとブランドロイヤルティに影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドネシアの女性用アパレル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インドネシアの女性用アパレル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったインドネシアの女性アパレル市場セグメントはどれですか?
インドネシアの女性用アパレル市場の成長を促進している主な要因は何ですか?
インドネシアの女性用アパレル市場における主要企業はどこですか?
2024年にインドネシアの女性アパレル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドネシア女性用アパレル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドネシア女性用アパレル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,203.39 million → 2032: USD 7,709.90 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドネシア女性用アパレル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドネシア女性用アパレル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドネシア女性用アパレル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドネシア女性用アパレル市場市場の成長要因
- 3.3 インドネシア女性用アパレル市場市場の抑制要因および課題
- 3.4 インドネシア女性用アパレル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドネシア女性用アパレル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドネシア女性用アパレル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドネシア女性用アパレル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドネシア女性用アパレル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドネシア女性用アパレル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドネシア女性用アパレル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドネシア女性用アパレル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドネシア女性用アパレル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドネシア女性用アパレル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドネシア女性用アパレル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドネシア女性用アパレル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドネシア女性用アパレル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドネシア女性用アパレル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドネシア女性用アパレル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドネシア女性用アパレル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドネシア女性用アパレル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドネシア女性用アパレル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドネシア女性用アパレル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドネシア女性用アパレル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
