
市場概要:
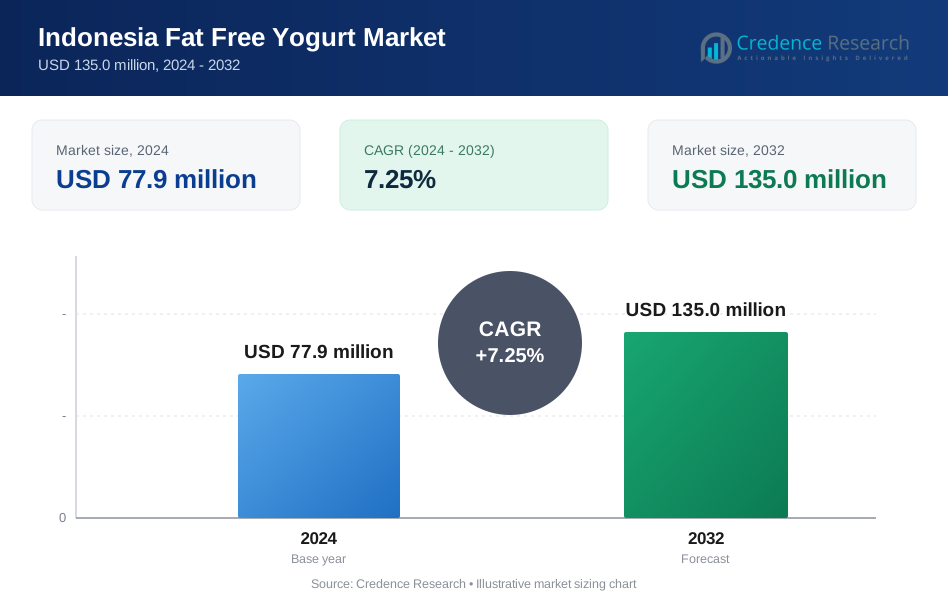
インドネシアの無脂肪ヨーグルト市場規模は、2018年に5,540万米ドルから2024年に7,790万米ドルと評価され、2032年までに1億3,500万米ドルに達すると予想されており、予測期間中のCAGRは7.25%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のインドネシア無脂肪ヨーグルト市場規模 | 7,790万米ドル |
| インドネシア無脂肪ヨーグルト市場、CAGR | 7.25% |
| 2032年のインドネシア無脂肪ヨーグルト市場規模 | 1億3,500万米ドル |
市場は、健康的な食事、体重管理、機能性食品への消費者の関心の高まりにより拡大しています。都市化により食習慣が変化し、無脂肪ヨーグルトは便利で栄養価の高いスナックとして人気を集めています。プロバイオティクスの存在、低脂肪、タンパク質含有量が、フィットネス志向の消費者にとって魅力的です。ジャカルタやスラバヤのような都市での忙しいライフスタイルが、すぐに消費できる乳製品の需要を促進しています。成長はまた、健康キャンペーンやデジタルプラットフォームを通じた意識の高まりによって支えられています。地元の風味や強化ブレンドを用いた製品革新が若い世代を引き付け続けています。ヨーグルトを贅沢でありながら消化に良いものとして位置づけるマーケティング努力が市場に利益をもたらしています。
地域的には、西インドネシアが高い人口密度、都市化、近代的な小売へのアクセスによりリードしています。ジャワは、進んだコールドチェーンインフラと強力なブランドの存在によって最も貢献しています。スマトラは、小売の拡大と健康意識の高まりに支えられています。中央インドネシア、特にバリとカリマンタンは、観光需要とホスピタリティでのヨーグルト採用の増加により、適度な成長を示しています。東インドネシアは、マカッサルのような都市で未開拓の可能性を秘めていますが、物流と小売アクセスの制限が浸透を遅らせています。しかし、インフラの改善と健康教育の高まりが、これらの地域での将来の拡大を支えるでしょう。

市場の洞察
- インドネシアの無脂肪ヨーグルト市場は、2018年に5,540万米ドルと評価され、2024年には7,790万米ドルに成長し、2032年までに1億3,500万米ドルに達すると予想されており、CAGRは7.25%を記録しています。
- 西インドネシアは、ジャワとスマトラが主導し、約50%の最高シェアを保持しています。これは、都市部の人口密度の高さ、優れたコールドチェーンアクセス、強力な小売インフラによるものです。
- 中央インドネシアは約30%のシェアを占めており、バリとカリマンタンは観光需要と小売拡大により安定した成長を示しています。一方、東インドネシアは20%を占め、インフラの改善と健康意識の高まりに支えられ、最も急成長している地域です。
- 包装形式の中では、シングルサーブカップがCAGR 6.4%でリードし、次いでマルチパックが6.1%となっており、消費者の利便性と価値提供の好みを反映しています。
- 製品タイプのシェアトレンドに基づくと、フレーバー付き無脂肪ヨーグルトが支配的なシェアを持ち、次いでギリシャ/高タンパク変種と機能性・強化製品が続き、市場の成長ボリュームに大きく貢献しています。
市場の推進要因
健康志向の都市消費者による低脂肪代替品の需要増加
都市部のインドネシア人消費者は、健康意識の高まりにより低脂肪乳製品にシフトしています。無脂肪ヨーグルトは、味を損なうことなく栄養価の高いプロファイルを提供し、好まれる選択肢となっています。肥満、糖尿病、心血管の懸念が消費者の選択に影響を与えています。学校や職場では、より健康的な食事オプションを推奨し、低カロリーの食事を奨励しています。スーパーマーケットやオンラインプラットフォームでは、無脂肪ラベルを目立たせています。このトレンドにより、インドネシアの無脂肪ヨーグルト市場は恩恵を受け、より多くの人々が日常の食事にこうした製品を取り入れています。地元の健康機関による教育キャンペーンがこの動きを支援しています。無脂肪を謳った新製品の発売は、若い成人や働くプロフェッショナルにアピールしています。
- 例えば、PT Diamond Food Indonesiaは2025年にBiokul Lychee Bliss Greek Style Yogurtを発売し、健康志向の購入者にアピールするために4つの生きたプロバイオティクスと繊維を特徴としています。
小売インフラとコールドチェーンの拡大が市場の広がりをサポート
ハイパーマーケット、ミニマーケット、eコマースなどの現代的な貿易形式の発展がヨーグルト製品へのアクセスを促進しています。効率的なコールドチェーン物流がジャワ、バリ、スマトラ全体でのヨーグルトの流通をサポートしています。インドネシアの無脂肪ヨーグルト市場は、ティア2およびティア3の都市での店舗拡大から利益を得ています。消費者は今や、コンビニエンスストアやデリバリーアプリで複数のヨーグルトオプションを見つけることができます。冷蔵と輸送への投資により、保存期間が延び、損傷が減少します。小売チェーンは、プロモーション価格で国内外のブランドを促進しています。ブランドはまた、試食を促進するために店内サンプリングを実施しています。棚の視認性の向上と魅力的なパッケージングが購入者のエンゲージメントを向上させます。
- 例えば、Alfamartは2024年までに全国で18,000店舗以上を運営し、冷蔵乳製品の棚スペースを大幅に拡大し、ヨーグルト製品のラストマイルアクセスを改善しました。
プロバイオティクスの認知度の向上と日常食への機能性食品の統合
消費者はプロバイオティクスが豊富な製品に関連する腸の健康と消化の利点をますます意識しています。無脂肪ヨーグルトには、免疫と消化をサポートする生きた培養物が含まれています。インドネシア人は、味だけでなく、全体的な健康のために機能性食品を探求しています。この健康志向のスナッキングへのシフトから、インドネシアの無脂肪ヨーグルト市場は恩恵を受けています。インフルエンサーやフィットネス専門家は、運動後のヨーグルト摂取を推奨しています。病院やクリニックは、その栄養プロファイルのために回復食としてヨーグルトを提案しています。親の消費者は、健康的なデザートの代替品として子供にヨーグルトを紹介しています。乳製品メーカーからの栄養メッセージは、無脂肪製品の可視性を高めています。
ローカライズされたフレーバーと付加価値のある栄養コンテンツによる製品革新
乳製品メーカーは、マンゴー、グアバ、ココナッツなどのトロピカルフレーバーで地元の好みに合わせた革新を行っています。消費者はプレーンなバリエーションよりも馴染みのある味を好み、カスタマイズされたオファリングの需要を促進しています。ビタミン、カルシウム、タンパク質で強化された無脂肪ヨーグルトは、健康志向のセグメントを引き付けます。インドネシアの無脂肪ヨーグルト市場は、ベジタリアンや乳糖に敏感な消費者からの需要の高まりに対応しています。一部の生産者は、アーモンドや大豆をベースにした植物性の無脂肪ヨーグルト代替品を提供しています。シングルサーブパックやマルチパックは、さまざまな消費シーンをターゲットにしています。包装の革新には、利便性を高めるためのリサイクル可能な容器や再封可能な蓋が含まれています。製品ラインは、学校の子供、オフィスワーカー、高齢者にも対応しています。
市場動向
持ち運びしやすい消費と便利な包装形式の人気上昇
消費者は、手軽で健康的なスナックを好み、シングルサーブの無脂肪ヨーグルトが定番商品となっています。働く大人や学生は、準備時間なしで栄養を求めています。インドネシアの無脂肪ヨーグルト市場は、パウチ、カップ、飲料ボトルなどの携帯可能な形式から恩恵を受けています。メーカーは、改ざん防止、再封可能、リサイクル可能な包装ソリューションに投資しています。持ち運びしやすい消費のトレンドは、ジャカルタやバンドンなどの都市部でより強くなっています。マーケティングは、ヨーグルトを昼間のフィラーや夕方のリフレッシュメントとして焦点を当てています。革新的なパックサイズは、通勤者やジム利用者をターゲットにしています。コンビニエンスストアは、このような即時消費ヨーグルト形式の棚スペースを増やしています。
- 例えば、Cimoryは、2024年にシングルサーブヨーグルトパウチの売上が前年比36%増加したと報告しており、その主な要因はコンビニエンスストアや交通ハブからの需要です。
地元の職人ブランドと自然成分ベースのヨーグルトラインの成長
小規模なインドネシアの乳製品メーカーは、防腐剤を含まない自然成分ベースの無脂肪ヨーグルトを導入しています。これらの製品は、人工甘味料や添加物を避ける消費者に共鳴しています。インドネシアの無脂肪ヨーグルト市場は、手作りの小ロット生産形式の増加を目の当たりにしています。ファーマーズマーケットや健康食品店は、これらの地元ブランドを強調しています。「無添加砂糖」や「非遺伝子組み換え」などのクリーンラベルの主張は、成長するニッチなオーディエンスを引き付けます。これらのブランドは、地元の果物生産者と協力して季節のフレーバーを提供することがよくあります。また、ソーシャルメディアや農場から棚までのキャンペーンを通じて、顧客と直接関わっています。サブスクリプションベースのモデルは、都市部の健康志向のサークルで増加しています。
- 例えば、Yoforiaは、2023年に100%自然の「ヨーグルトスムージー」ラインを発売し、全国の1,200以上の健康志向の小売店で流通しています。
デジタル健康とウェルネスのインフルエンサーがオンラインでカテゴリーの可視性を向上
ソーシャルメディアは、若いインドネシア人の食の選択に大きな影響を与えています。ウェルネスインフルエンサーやフィットネスコーチは、バランスの取れた栄養のために無脂肪ヨーグルトを定期的に推奨しています。インドネシアの無脂肪ヨーグルト市場は、レシピ動画、レビュー、スポンサー付きコンテンツを通じて認知度を高めています。InstagramやTikTokのようなオンラインプラットフォームは、カテゴリー教育の向上に貢献しています。ヨーグルトブランドは、低カロリーのライフスタイルの変化を促進するためにデジタルパーソナリティと協力しています。消費者は朝食ボウルやヨーグルトベースのスムージーの写真を投稿します。デジタルコンテストや割引コードは、強力なユーザーエンゲージメントを生み出します。バーチャルウェルネスコミュニティは、食事計画のルーチンに無脂肪ヨーグルトを取り入れることを推進しています。
持続可能な乳製品調達とエコフレンドリーブランドのポジショニングへのシフト
消費者は、倫理的な調達と持続可能性にコミットするブランドをますます支持しています。インドネシアの一部のヨーグルトメーカーは、環境への影響を減らすために地元で調達した牛乳を使用しています。インドネシアの無脂肪ヨーグルト市場は、カーボン意識の高い生産と包装の変化に沿っています。ブランドはリサイクル可能な素材を採用し、プラスチックの使用を削減し、エネルギーフットプリントを減らしています。エコフレンドリーなメッセージは、製品ラベルや広告に表示されます。ハラール、有機、フェアトレードなどの認証が価値を追加します。大手生産者は、太陽光発電施設や節水プロセスに投資しています。これらの行動は、特にZ世代やミレニアル世代の消費者の購買決定に影響を与えます。

市場の課題分析
農村部および準都市部での認知度の低さと浸透の低さ
多くのインドネシアの農村部の消費者は、無脂肪ヨーグルトやその健康上の利点を知らないままです。伝統的な食事は、都市圏外では依然として主流です。インドネシアの無脂肪ヨーグルト市場は、ジャワ島やバリ島以外の地域での製品の入手可能性が低いです。冷蔵物流の不備が広範な流通を妨げています。これらの地域の小売業者は、ニッチな乳製品よりも主食を優先します。地域言語での広告が不足しているため、消費者教育が進んでいません。一部の消費者は、ヨーグルトを贅沢品や外国製品と見なしています。価格に敏感なため、低所得世帯での採用がさらに遅れています。認知度向上キャンペーンは都市部に集中しており、農村市場の発展を制限しています。
生産コストの高さとターゲット消費者の価格感度
無脂肪ヨーグルトの生産には、精密な設備と冷蔵システムが必要です。地元の酪農場は、低脂肪牛乳の生産を拡大する際に供給制約に直面しています。インドネシアの無脂肪ヨーグルト市場は、包装、輸送、原材料のコスト上昇に影響を受けています。これらのコストはしばしば消費者に転嫁され、製品が比較的高価になります。特定の添加物や培養物の輸入依存が財政的圧力を加えます。多くのインドネシア人は、健康志向の代替品よりも低コストの食品を優先します。通常のヨーグルトブランドの競争力のある価格設定が、プレミアムな無脂肪バリアントに挑戦します。小売業者は、動きの遅い無脂肪SKUを高コスト地域で在庫することをためらうかもしれません。
市場の機会
群島全体の新興都市における健康志向の中産階級の拡大
メダン、マカッサル、ジョグジャカルタなどの都市での中産階級の成長は、新たな需要のポケットを生み出しています。これらの消費者は、より健康的な食事を求め、現代的な小売へのアクセスが向上しています。インドネシアの無脂肪ヨーグルト市場は、地域広告、割引、地元小売業者との提携を通じてこのセグメントを活用できます。スーパーマーケットや配達アプリは供給のギャップを埋めるのに役立ちます。地域化されたフレーバーを提供することで、新しい購入者を引き付けることができます。
糖尿病患者、子供、高齢者などのニッチセグメント向けの製品カスタマイズ
メーカーは、糖尿病患者向けの無糖オプションや、高齢者向けのカルシウム豊富なブレンドを探ることができます。インドネシアの無脂肪ヨーグルト市場は、医療栄養とウェルネストレンドに合わせることで成長できます。子供向けのフレーバーや楽しいパッケージは、若い家族の消費を促進します。カスタマイズされたメッセージングは、長期的な顧客ロイヤルティを築くことができます。
市場セグメンテーション分析
包装形式別では、シングルサーブカップが高い携帯性と都市消費者からのオンザゴー需要により支配しています。マルチパックは、バルクバリューと定期的な消費を求める家族を引き付けます。ボトル形式は、飲みやすく再封可能なオプションを好むフィットネス志向の消費者の間で人気を集めています。インドネシアの無脂肪ヨーグルト市場は、個人および家庭の好みに応える多様な包装ミックスから利益を得ています。
- 例えば、Cimoryは、都市部での利便性主導の消費を強化するために、IndomaretやAlfamartの店舗でシングルサーブヨーグルトカップや飲料ボトルを広く配布しています。
製品タイプ別では、地元の味の好みと広い小売の可用性により、フレーバー付き無脂肪ヨーグルトが主導しています。プレーンヨーグルトは、カロリーを意識する消費者や糖尿病患者の間でニッチな魅力を持っています。ギリシャ風または高タンパク無脂肪ヨーグルトは、タンパク質豊富な代替品を求めるフィットネス愛好者をターゲットにしています。機能性および強化バリアントは、プロバイオティクスやビタミンを含む追加の健康利益に対する需要の高まりに応えています。
- 例えば、Diamond Food IndonesiaのBiokulは、生きたプロバイオティクスを含むギリシャ風ヨーグルトを提供し、消化器系の健康と高タンパク摂取を目的としています。
エンドユーザー別では、家庭の消費者が最大のセグメントであり、家族の健康習慣と日常的な消費習慣によって推進されています。カフェやコーヒーチェーンは、若者層を引き付けるためにボウルや飲料にヨーグルトを使用しています。ホテルやケータリング業者は、国内外のゲスト向けに朝食やウェルネスメニューにヨーグルトを含めています。食品業界は、ソース、デザート、ベーカリーアイテムに無脂肪ヨーグルトを使用し、安定した機関需要を支えています。
流通チャネル別では、スーパーマーケットとハイパーマーケットが強い棚の視認性とプロモーションオファーで支配しています。オンライン小売チャネルは、配達の容易さとデジタル認知度の向上により急速に成長しています。コンビニエンスストアは、高トラフィックエリアでシングルサーブ形式を用いて衝動買いの消費者に対応しています。健康食品や専門店は、クリーンラベルや機能性ヨーグルト製品を求めるプレミアムバイヤーに対応しています。インドネシアの無脂肪ヨーグルト市場は、このマルチチャネルの存在を活用して、都市部および準都市部のゾーン全体でのリーチを拡大しています。
セグメンテーション
包装形式別
- シングルサーブカップ
- マルチパック
- ボトル
製品タイプ別
- プレーン無脂肪ヨーグルト
- フレーバー無脂肪ヨーグルト
- ギリシャ/高タンパク無脂肪ヨーグルト
- 機能性&強化無脂肪ヨーグルト
エンドユーザー別
- 家庭消費者
- カフェ&コーヒーチェーン
- ホテル&ケータリング
- 食品産業
流通チャネル別
- スーパーマーケット&ハイパーマーケット
- オンライン小売/電子商取引
- コンビニエンスストア
- 健康&専門食品店

地域分析
西インドネシアのパフォーマンス
ジャワやスマトラを含む西インドネシアは、インドネシア無脂肪ヨーグルト市場で約50%のシェアを持っています。ジャカルタ、バンドン、スラバヤの都市人口が多いため、ジャワだけで約35%を占めています。小売の近代的な流通ネットワークが密集しており、広範な流通と頻繁なプロモーションをサポートしています。この地域では健康の利点に対する消費者の意識が高いままです。スマトラは約15%を占め、メダンとパダンに需要が集中しています。西インドネシアの冷蔵物流と小売浸透が年々の成長を促進しています。ここでは地元および国際ブランド間の競争が最も激しいです。
中部インドネシアの成長ダイナミクス
バリやカリマンタンを含む中部インドネシアは、市場シェアの約30%を占めています。バリの観光業はホテル、カフェ、リゾートでの需要を促進し、試用とリピート購入を増加させています。カリマンタンは、バンジャルマシンとポンティアナックへの小売とコールドチェーンの拡大に伴い、控えめながらも着実な成長を示しています。この地域の都市中心部が農村部よりも消費を牽引しています。ここでのインドネシア無脂肪ヨーグルト市場は、ホスピタリティでの健康志向のメニューの導入から恩恵を受けています。小売パートナーシップが消費者のリーチを広げ続けています。ブランドは地域の味の好みに合わせて中部インドネシアでローカライズされたフレーバーを導入することがよくあります。
東インドネシアのトレンドと可能性
スラウェシやパプアを含む東インドネシアは、市場シェアの約20%を占めています。マカッサルのような都市拠点がこの地域での需要を牽引しています。小さな都市への小売拡大が製品の入手可能性と認知度を高めています。インドネシア無脂肪ヨーグルト市場は、西部および中部地域と比較して採用が遅れており、主に小売密度の低さとコールドチェーンの制約によるものです。成長の機会は、電子商取引と専門店のリストを通じて出現しています。地元のマーケティングキャンペーンは、初めての購入者を引き付けるために健康の利点を強調しています。ここでの将来の浸透を促進するためにインフラ投資が期待されています。
主要プレイヤー分析
- フリシアンフラッグインドネシア
- チモリーグループ
- ヤクルトインドネシアプルサダ
- ネスレインドネシア
- グリーンフィールズインドネシア
- その他の主要プレイヤー
競争分析
インドネシアの無脂肪ヨーグルト市場は、国内外のブランドが競争する市場です。フリシアンフラッグインドネシアは、広範な流通網と強力なブランドプレゼンスでリードしています。チモリーグループは、地域に根ざしたフレーバーとプレミアムなポジショニングで勢いを増し、ヤクルトインドネシアプルサダはプロバイオティクスの伝統を活かして忠誠心を維持しています。ネスレインドネシアは、機能的なバリエーションと高タンパク質の提供で健康志向の消費者をターゲットにして革新を推進しています。グリーンフィールズインドネシアは、新鮮な調達と品質を強調してその範囲を差別化しています。小規模な地元の生産者は、クリーンラベル製品を通じて、eコマースや専門店でニッチなオーディエンスに対応しています。競争は、価格設定、フレーバーの革新、チャネルパートナーシップ、ウェルネス主導のマーケティング戦略に焦点を当てています。
最近の動向
- 2025年11月、PTダイヤモンドフードインドネシアTbkは、インドネシア市場に新しい乳製品の革新であるBiokul Lychee Bliss Greek Style Yogurtを導入しました。この爽やかなヨーグルトは、4つの生きたプロバイオティクス、カルシウム、繊維を配合しており、消化の健康をサポートする健康志向の製品として位置付けられています。
- 2025年5月、PTシサルアマウンテンダイリーTbk(チモリー)は、インドネシアのアクティブで健康志向の若者向けに設計されたパウチ形式の食べるミルクという準備された乳製品デザートを発売しました。「食べることができるミルク」として市場に出され、このスプーン不要のスナックは、「楽しく機能的な」食品を好むZ世代とミレニアル世代の消費者の好みを活かすことを目指しています。
- 2024年12月、チモリーは、インドネシアの消費者の意識的な食習慣を促進することを目的とした栄養スナックソリューションであるヨーグルトバイツを導入しました。これらのヨーグルトベースのスナックは、より長い満腹感を提供し、従来のスナックの健康的な代替品として機能します。
レポートの範囲
この調査レポートは、包装形式、製品タイプ、エンドユーザー、流通チャネルに基づいた詳細な分析を提供します。主要な市場プレイヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩に加え、市場のダイナミクスを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 都市化と食生活の変化により、インドネシアの主要都市での需要が引き続き増加します。
- トロピカルや季節のブレンドを含むフレーバープロファイルの革新が、消費者の魅力を拡大します。
- プロバイオティクス、ビタミン、高タンパク質を追加した機能性ヨーグルトが、健康志向のセグメントで注目を集めます。
- 電子商取引とクイックコマースチャネルが、ティア2およびティア3の都市での浸透を加速させます。
- 地元ブランドは、手頃な価格設定と文化に合わせたマーケティングを活用して存在感を拡大します。
- ホテル、カフェ、フィットネスセンターが、プレミアムヨーグルトフォーマットの新しい消費機会を創出します。
- コールドチェーン物流への投資が、東部地域や農村市場でのアクセスを改善します。
- マルチパックやシングルサーブカップの成長が、家庭内および外出先での消費の増加を反映します。
- 輸入製品の競争が激化し、国内生産者に革新とローカライズを促します。
- インドネシアの無脂肪ヨーグルト市場は、プレミアム化、ウェルネスの位置づけ、オムニチャネル小売戦略を通じて進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドネシアの脂肪ゼロヨーグルト市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インドネシアの無脂肪ヨーグルト市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にインドネシアの無脂肪ヨーグルト市場のどのセグメントが最大のシェアを占めましたか?
インドネシアの無脂肪ヨーグルト市場の成長を促進している主な要因は何ですか?
インドネシアの無脂肪ヨーグルト市場の主要企業はどこですか?
2024年にインドネシアの無脂肪ヨーグルト市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドネシア無脂肪ヨーグルト市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドネシア無脂肪ヨーグルト市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 77.9 million → 2032: USD 135.0 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドネシア無脂肪ヨーグルト市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドネシア無脂肪ヨーグルト市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドネシア無脂肪ヨーグルト市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドネシア無脂肪ヨーグルト市場市場の成長要因
- 3.3 インドネシア無脂肪ヨーグルト市場市場の抑制要因および課題
- 3.4 インドネシア無脂肪ヨーグルト市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドネシア無脂肪ヨーグルト市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドネシア無脂肪ヨーグルト市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドネシア無脂肪ヨーグルト市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドネシア無脂肪ヨーグルト市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドネシア無脂肪ヨーグルト市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドネシア無脂肪ヨーグルト市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドネシア無脂肪ヨーグルト市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドネシア無脂肪ヨーグルト市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドネシア無脂肪ヨーグルト市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドネシア無脂肪ヨーグルト市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドネシア無脂肪ヨーグルト市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドネシア無脂肪ヨーグルト市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドネシア無脂肪ヨーグルト市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドネシア無脂肪ヨーグルト市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドネシア無脂肪ヨーグルト市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドネシア無脂肪ヨーグルト市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドネシア無脂肪ヨーグルト市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドネシア無脂肪ヨーグルト市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドネシア無脂肪ヨーグルト市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
