
市場概要:
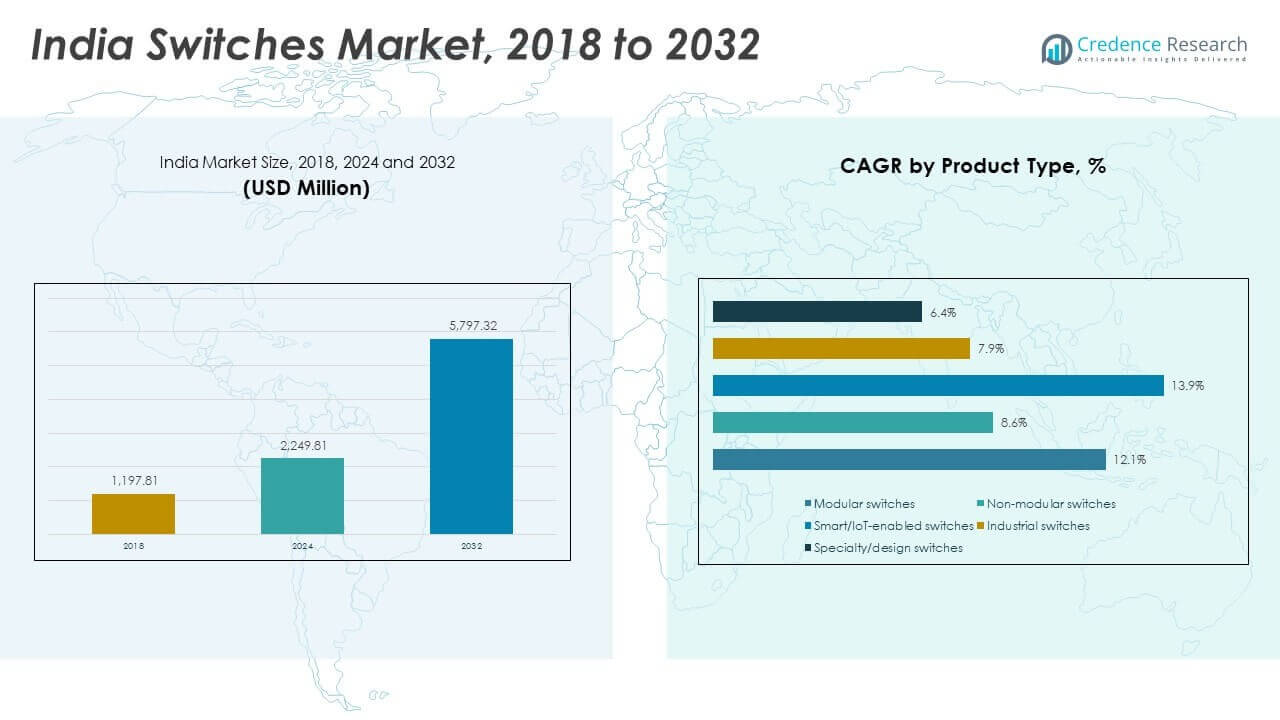
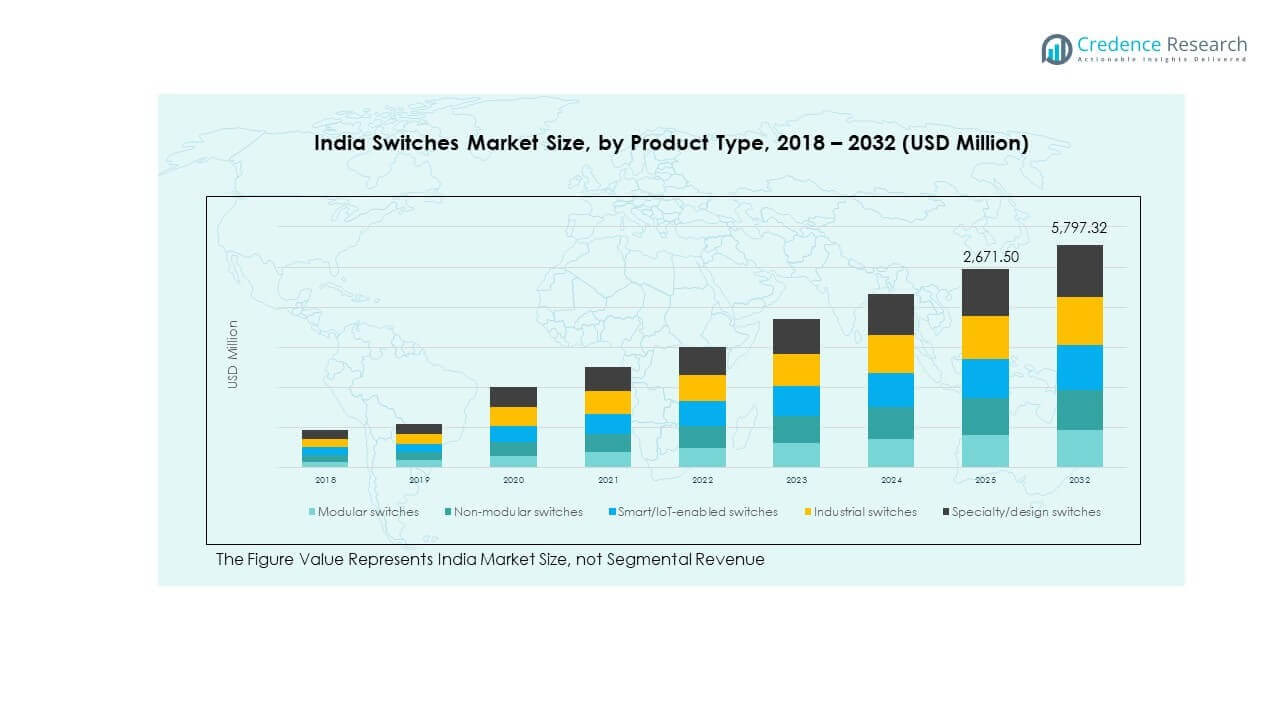
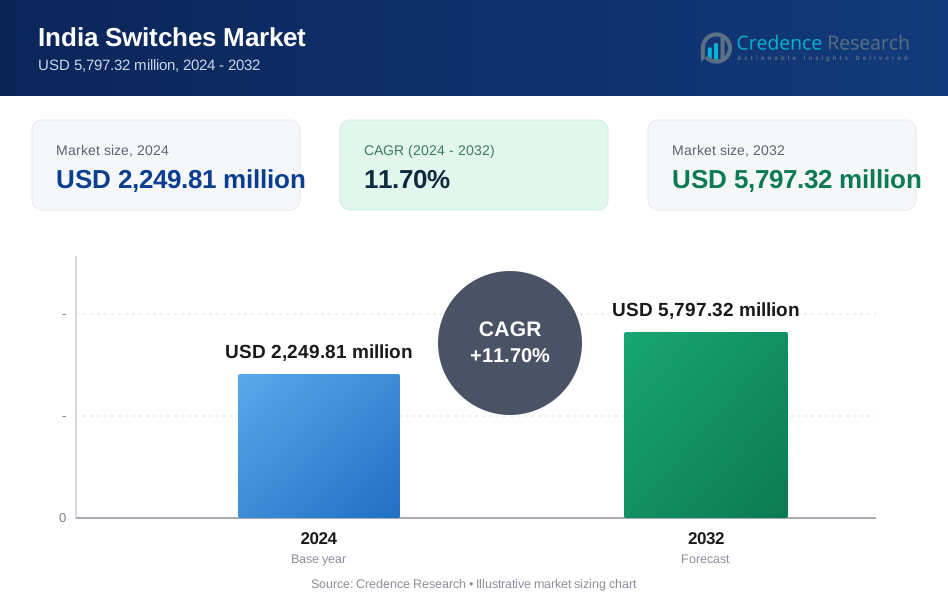
インドのスイッチ市場の規模は、2018年に11億9,781万米ドルから2024年に22億4,981万米ドルと評価され、2032年までに57億9,732万米ドルに達すると予想されており、予測期間中のCAGRは11.70%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のインドスイッチ市場規模 | 22億4,981万米ドル |
| インドスイッチ市場、CAGR | 11.70% |
| 2032年のインドスイッチ市場規模 | 57億9,732万米ドル |
市場成長は急速な都市住宅プロジェクトと電化需要の増加によって推進されています。オフィス、小売、公的施設のインフラ拡大は、耐久性のあるスイッチの需要を高めます。消費者は安全性とデザインの魅力からモジュラーおよびスマートスイッチを好みます。地元の製造業の成長は供給の安定性と価格設定を改善します。エネルギー効率基準は先進的な電気部品の採用を促進します。産業オートメーションと工場のアップグレードはさらに使用レベルを引き上げます。強力な流通ネットワークは、ティア2およびティア3都市全体での製品アクセスを改善します。
西部と南部のインドは、不動産活動が盛んなため市場をリードしています。マハラシュトラ、グジャラート、タミル・ナードゥ、カルナータカは、住宅と産業全体で高い採用を示しています。北部インドは、メトロの拡張と商業建設によって支えられています。ウッタル・プラデーシュやハリヤーナのような州は、都市プロジェクトからの需要の増加を示しています。東部インドはインフラのアップグレードと農村電化で台頭しています。改善された電力アクセスは、サービスが行き届いていない地域全体での市場浸透を徐々に支援しています。
市場の洞察:
- インドのスイッチ市場は、2018年に11億9,781万ドルと評価され、2024年には22億4,981万ドルに達し、2032年までに57億9,732万ドルに達すると予測されています。住宅、インフラ、交換需要によって年平均成長率11.70%で成長しています。
- 西インドは、都市化、不動産再開発、産業クラスターの強さにより約34%のシェアを持ち、南インドは住宅の成長とIT主導の商業拡大に支えられ、約29%のシェアで続いています。
- 北インドは、地下鉄都市とインフラプロジェクトに支えられ、約23%のシェアを持ち、一方、東インドは都市化、電化、組織化された小売の存在の増加により、約14%のシェアで最も急成長している地域です。
- 製品タイプ別では、デザインの魅力と標準化によりモジュラースイッチが約40%のシェアを占め、コストに敏感な需要に支えられた非モジュラースイッチが約30%で続いています。
- スマートおよび特殊スイッチは合わせて約30%のシェアを占め、都市の住宅および商業セグメント全体でのプレミアム、接続性、デザイン重視の製品の採用が増加していることを反映しています。
市場の推進要因:
都市住宅の拡大と電気インフラの拡大
インドのスイッチ市場は、都市中心部での強い住宅需要から恩恵を受けています。大規模な住宅プロジェクトには、安全で信頼性のある電気設備が必要です。建設業者は、迅速な設置のために標準化されたスイッチデザインを好みます。政府の住宅計画は、全体のユニット数を増加させます。改装活動も交換需要を支えています。アパートの密度が上がると、建物ごとのスイッチ消費が増加します。組織化された不動産は、品質基準への準拠を改善します。これらの要因は、安定した繰り返し需要サイクルを生み出します。
- 例えば、Havells Indiaはインド全土に15の製造工場を運営し、電気製品の約90%を自社生産しています。同社は南アジア最大のMCBメーカーであり、年間生産能力は6,000万ポールを超えています。この規模は、大規模な住宅およびタウンシッププロジェクト向けのモジュラー配線デバイスの信頼性のある供給をサポートしています。
商業建設と公共施設の成長モメンタム
インドのスイッチ市場は、オフィス、モール、公共建物からの支持を得ています。商業プロジェクトには、高使用エリア向けの耐久性のあるスイッチが必要です。病院や学校は、安全性に重点を置いた電気部品を求めています。スマートシティプログラムは、電気仕様基準を引き上げます。地下鉄駅や空港は、スイッチ設置の範囲を拡大します。開発者は、メンテナンスコストを削減するために長寿命製品に焦点を当てています。このシフトは、プレミアム製品の採用をサポートします。公共施設の需要は、サイクル全体でのボリュームの安定性を加えます。
- 例えば、Schneider Electric Indiaは、空港や地下鉄インフラプロジェクト向けに商業グレードのスイッチソリューションを提供しており、製品は機械的耐久性が10万回以上のスイッチングサイクルを超えるように設計およびテストされています。
産業拡大と製造施設の電化ニーズ
インドのスイッチ市場は、工場や倉庫の拡張に伴い成長しています。産業ユーザーは、制御盤用の頑丈なスイッチを必要としています。生産施設は効率向上のために電気レイアウトをアップグレードしています。輸出志向のユニットは、世界的な安全基準に従っています。自動化の採用により、構造化配線のニーズが増加しています。新しい産業回廊がグリーンフィールドの需要を高めています。電力分配のアップグレードは、より高い負荷処理をサポートします。産業需要は平均販売価格を改善します。
消費者の意識向上と安全重視の購買行動
インドのスイッチ市場は、消費者の意識向上から利益を得ています。購入者は火災安全性と耐久性に焦点を当てています。ブランドの信頼性がスイッチの選択決定に影響を与えます。認定製品は非組織的なオプションよりも好まれます。小売の可視性が情報に基づく購買選択を改善します。電気技師は責任管理のために信頼できるブランドを推奨します。美的デザインも住宅購入者に影響を与えます。このシフトは組織化された市場の成長をサポートします。
市場動向:
モジュラーで美的な電気スイッチデザインへのシフト
インドのスイッチ市場は、モジュラー形式への強い動きを示しています。消費者はスリムで統一されたスイッチプレートを好みます。インテリアデザインのトレンドが電気製品の選択に影響を与えます。モジュラーシステムは交換とアップグレードを簡素化します。色と仕上げのオプションが人気を集めています。高級住宅プロジェクトがこのトレンドを推進しています。小売ディスプレイはデザイン主導の差別化を強調します。スタイルが購買の動機となります。ブランドは現代的なインテリアに合わせてモジュラーのラインナップを拡大しています。電気技師はより速い設置のためにモジュラーシステムを好みます。
- 例えば、ルグランインドは、ArteorやMyriusのようなプレミアムモジュラースイッチのラインナップを提供しており、プレートやメカニズムにわたって20以上の色と仕上げの組み合わせを持っています。これらのオプションは、高級住宅やホテルなどのホスピタリティプロジェクト向けにカスタマイズされた電気デザインをサポートします。
スマートで接続されたスイッチソリューションの採用増加
インドのスイッチ市場は、スマートスイッチへの関心が徐々に高まっています。都市部のユーザーはアプリベースの制御機能を採用しています。スマートホームは接続デバイスの需要を増加させています。音声アシスタントとの互換性が技術志向の購入者を引き付けます。建設業者はスマート対応の配線レイアウトを提供しています。エネルギー監視機能が付加価値を加えます。価格は徐々に中所得層のユーザーにとって手頃になっています。スマート採用は着実に成長しています。開発者は自動化をライフスタイルのアップグレードとして宣伝しています。接続性が新しい住宅仕様の一部となっています。
- 例えば、パナソニックライフソリューションズインディアは、AnchorブランドとMirAIe IoTプラットフォームを通じて接続スイッチを販売しており、Amazon AlexaやGoogle Assistantなどの主要な音声アシスタントと互換性があります。
組織化された小売とEコマースチャネルの拡大
インドのスイッチ市場は、より広い小売リーチから利益を得ています。組織化された電気店が二級都市で拡大しています。Eコマースプラットフォームは製品比較アクセスを改善します。オンラインレビューが購入者の信頼を高めます。デジタルカタログが電気技師の推奨をサポートします。ブランドはオムニチャネルの存在に投資しています。より速い配達がプロジェクトのタイムラインを改善します。チャネルの拡大が可視性を高めます。小売トレーニングが製品知識を向上させます。オンラインプロモーションがブランドの想起を増やします。
標準化と製品認証への注力の増加
インドのスイッチ市場は、認証製品へのより強い焦点を反映しています。規制遵守が建設業者にとって重要性を増しています。標準的な評価が購入者の信頼を向上させます。政府プロジェクトは認証されたコンポーネントを義務付けています。テストラベルが機関調達に影響を与えます。ブランドはマーケティングでのコンプライアンスを強調しています。この傾向は組織化された製造業者に有利です。品質保証が重要な差別化要因となります。認証は長期的な安全リスクを軽減します。コンプライアンスは機関の受け入れをサポートします。
市場の課題分析:
価格感度と非組織的プレイヤーからの激しい競争
インドのスイッチ市場は、セグメント全体で強い価格圧力に直面しています。非組織的プレイヤーは低コストの代替品を提供しています。請負業者はしばしば初期コストの節約を優先します。マージン圧力がブランドメーカーに影響を与えます。価格競争が利益の持続可能性を低下させます。地方では流通管理が不均一です。ブランド教育には継続的な投資が必要です。コスト競争がプレミアム浸透を制限します。偽造品が価格基準をさらに歪めます。施行のギャップが公正な競争に影響を与えます。
原材料の変動性とサプライチェーンの制約
インドのスイッチ市場は、入力コストの変動を経験しています。プラスチック樹脂と金属は価格変動を示しています。メーカーは計画の不確実性に直面しています。小規模企業は在庫管理に苦労しています。輸入依存がコストの安定性に影響を与えます。物流の遅延がプロジェクトのタイムラインを混乱させます。コストを購入者に転嫁することは困難です。これらの要因が運用効率を脅かします。サプライヤーの集中が調達リスクを増加させます。長いリードタイムが生産スケジューリングに影響を与えます。
市場の機会:
新興地域での電化とインフラ開発の進展
インドのスイッチ市場は、電化の拡大から機会を得ています。地方の住宅のアップグレードが基本的なスイッチの需要を高めています。インフラプロジェクトが電力アクセスを拡大します。政府主導の開発が安定した設置をサポートします。新興の町が組織化された電気製品を採用しています。流通の拡大がラストマイルの到達を改善します。ボリューム成長の可能性は依然として強いです。長期的な需要の可視性が向上します。
デザインと技術による製品革新とプレミアム化
インドのスイッチ市場は、革新を通じて価値を引き出すことができます。ブランドはデザインに焦点を当てたプレミアムレンジを導入しています。スマート機能が都市の購入者を引き付けます。耐久性のある材料が製品寿命を延ばします。カスタムソリューションが高級住宅プロジェクトに対応します。ブランディングが製品の価値を向上させます。品質の向上により輸出の可能性が高まります。革新がマージンの拡大をサポートします。
市場セグメンテーション分析:
製品タイプ別
インドのスイッチ市場は、デザインの魅力と設置の容易さからモジュラースイッチの需要が強いです。従来のスイッチはコストに敏感なプロジェクトでボリューム需要を維持しています。スマートスイッチは、自動化のニーズがある都市の家庭で注目を集めています。
- 例えば、GMモジュラーはポートフォリオ全体でモジュラースイッチに重点を置き、さまざまなプレートサイズと構成を提供しています。これらの製品は、大量住宅と高級住宅プロジェクトの両方に対応しており、モジュラー形式に対する市場の強い好みを反映しています。
技術別
機械式スイッチは信頼性と広範な使用のために主流です。電子スイッチは商業スペースでの負荷制御をサポートします。スマートおよび接続されたスイッチは、アプリベースの制御の好みにより拡大しています。
- 例えば、Polycabは6Aおよび16Aアプリケーション向けの機械式スイッチを製造しており、電子およびスマートバリアントは住宅および軽商業用途向けにタイマー制御とリモート操作をサポートしています。
価格とデザイン階層別
経済的な製品は大量住宅プロジェクトでのボリュームをリードしています。中価格帯のスイッチはアパート向けにデザインと耐久性のバランスを取ります。高級スイッチは高級住宅や高級オフィスで成長しています。
用途別
住宅用途は安定した交換と新規設置の需要を促進します。商業ビルは耐久性があり標準化されたスイッチシステムを好みます。産業現場は制御パネル用に頑丈なスイッチを必要とします。
エンドユーザー別
住宅は住宅成長により最大のユーザーベースを形成します。オフィスやITパークは重使用に耐える長寿命製品を求めます。産業施設や教育機関の建物は安全基準の遵守に重点を置きます。
流通チャネル別
電気小売店は主要な販売ルートのままです。卸売業者は大量プロジェクト供給をサポートします。直接販売は大規模な開発者にサービスを提供します。オンラインプラットフォームは都市消費者の間でリーチを拡大します。
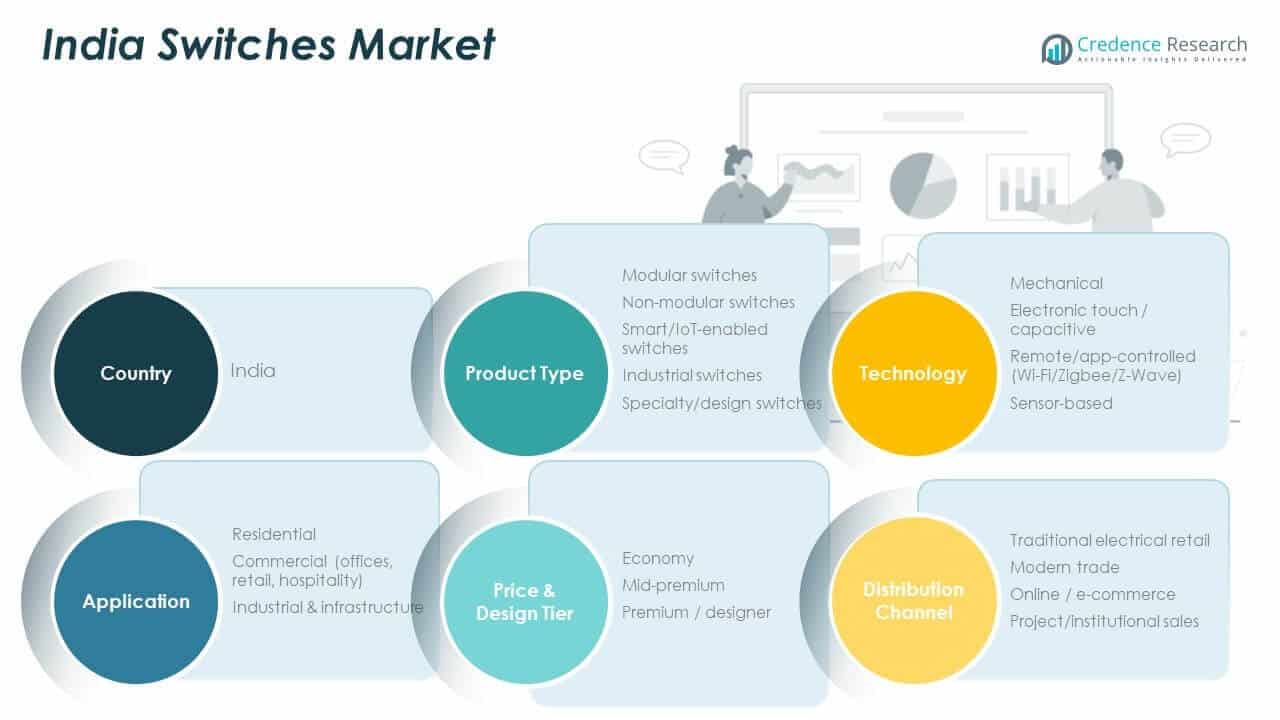
セグメンテーション:
製品タイプ別
- モジュラースイッチ
- 従来型スイッチ
- スマートスイッチ
技術別
- 機械式スイッチ
- 電子スイッチ
- スマートおよび接続されたスイッチ
価格とデザイン階層別
- 経済的
- 中価格帯
- 高級
用途別
- 住宅
- 商業
- 産業
エンドユーザー別
- 家庭
- オフィスとITパーク
- 産業施設
- 教育機関の建物
流通チャネル別
- 電気小売店
- 卸売業者とディストリビューター
- 直接販売
- オンラインプラットフォーム
地域別
- 北インド
- 南インド
- 西インド
- 東インド
地域分析:
西インドは強力な都市および産業需要シェアでリード
インドのスイッチ市場では、西インドが急速な都市成長により約34%の市場シェアを持っています。マハラシュトラ州とグジャラート州が住宅および産業プロジェクトからの需要を牽引しています。大規模な商業ハブがオフィスや小売スペースでの消費を増加させています。不動産の再開発が交換需要を支えています。強力な製造クラスターが産業使用量を増加させています。組織化された小売の存在がブランド浸透を改善しています。高い所得水準が高級スイッチの採用を支えています。
南インドは住宅およびITの成長に支えられた堅実な地位を維持
インドのスイッチ市場は、南インドが約29%の市場シェアを記録しています。カルナータカ州とタミル・ナードゥ州が都市住宅プロジェクトからの需要を牽引しています。ITパークやテクノロジーキャンパスが商業施設を支えています。高い電化率が安定した交換サイクルを確保しています。消費者の好みはモジュラーおよびスマートデザインに傾いています。建設業者はより高い電気安全基準を遵守しています。強力な流通ネットワークが地域の到達を支えています。
北インドと東インドはインフラ拡大でシェアが上昇
インドのスイッチ市場では、北インドが約23%の市場シェアを占めています。デリーNCRとハリヤナ州が商業および住宅需要を牽引しています。地下鉄や空港プロジェクトが機関設置を増加させています。東インドは約14%のシェアを持ち、安定した成長を続けています。西ベンガル州やオリッサ州などの州がインフラカバレッジを拡大しています。都市化が組織化された製品の採用を改善しています。農村の電化が徐々にボリューム成長を支えています。
主要プレイヤー分析:
- パナソニック ライフ ソリューションズ インディア
- ハヴェルズ インディア株式会社
- ルグラン インディア
- シュナイダー エレクトリック インディア
- GMモジュラー
- ポリキャブ
- その他の地域および非組織化メーカー
競争分析:
インドのスイッチ市場は、強力なブランド競争を伴う中程度に統合された構造を示しています。主要プレイヤーはデザイン、品質、広範な流通到達に注力しています。組織化されたメーカーは、認証製品とブランド信頼を通じて優位性を得ています。製品ポートフォリオは経済的なものから高級なものまで多岐にわたります。企業はディーラーネットワークと電気技師の関与に投資しています。イノベーションはモジュラー形式とスマート機能に焦点を当てています。非組織化競争のため、価格規律が重要です。戦略的パートナーシップが市場の地位を強化します。規模と供給の信頼性が競争力を定義します。
最近の展開:
- 2025年12月、パナソニック ライフソリューションズ インディアは、スタートアップ企業のRed HealthおよびRespirer Living Sciencesと提携し、技術主導の住宅ソリューションを共創するための第3回パナソニック イグニッション アクセラレータープログラムの受賞者を発表しました。
- 2025年11月、ハベルズ インディアは、クンダン ソーラーの戦略的持分を取得し、スイッチなどの電気製品との潜在的なシナジーを含む再生可能エネルギーの提供を拡大することで、クリーンエネルギーポートフォリオを強化しました。2025年10月には、子会社のハベルズ インターナショナルが、米国の合弁会社ハベルズ HVAC LLCの残りの20%の持分を取得し、完全所有化しましたが、スイッチではなくHVACに焦点を当てています。
- 2025年7月、シュナイダーエレクトリックは、インドの子会社SEIPLの残りの35%の持分をテマセクから約63億ドルで取得し、スイッチや関連製品を含む電気インフラの成長を加速するために完全な支配権を得ました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、技術、価格帯、用途、エンドユーザー、流通チャネルに基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する業界のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 都市の住宅プロジェクトは、老朽化した電気インフラと住宅所有者の安全意識の向上により、アパート、ゲート付きコミュニティ、再開発プロジェクト全体で安定したスイッチ交換需要を維持します。
- モジュラーフォーマットは、設置の容易さ、清潔な美観、進化するインテリアレイアウトに対するアップグレードの柔軟性により、所得層を超えて広く受け入れられるようになります。
- スマートスイッチは、スマートホームの採用、アプリベースの制御の好み、接続された生活ソリューションへの親しみの増加に支えられ、高級住宅開発内で拡大します。
- 商業建設は、耐久性と標準化された電気設備を必要とするオフィス、小売スペース、医療施設、教育施設からの安定したボリューム成長をサポートします。
- 産業ユーザーは、耐久性と安全性の遵守を優先し、生産環境での重使用、規制基準、長い運用寿命をサポートするスイッチに焦点を当てます。
- ブランド電気店がネットワークを拡大し、製品の可視性を向上させ、電気技師のエンゲージメントプログラムを強化するにつれて、組織化された小売浸透は小都市で増加します。
- Eコマースは、簡単な比較、幅広い製品アクセス、個人購入者や請負業者への迅速な配送を可能にすることで、ブランドの発見と価格の透明性を向上させます。
- 製品の標準化は、安全性と品質の基準を遵守することをますます要求する建設業者や機関により、認定メーカーを支持します。
- デザイン主導の差別化は、現代のインテリアの好みに合わせた色、仕上げ、フォームファクターの選択肢を拡大することで、プレミアム化戦略をサポートします。
- ブランド主導のプレーヤーは、流通規模、信頼性のあるサプライチェーン、チャネルパートナーシップとサービスサポートへの継続的な投資を通じて、市場シェアを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の市場規模と2032年までの予測規模はどのくらいですか?
2024年から2032年までの予測CAGRは何ですか?
2024年に最も大きなシェアを持っていたセグメントはどれですか?
市場成長を促進している要因は何ですか?
市場の主要な企業はどこですか?
2024年に最も大きなシェアを持っていたのはどの地域ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インディアスイッチ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインディアスイッチ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,249.81 million → 2032: USD 5,797.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インディアスイッチ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インディアスイッチ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインディアスイッチ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インディアスイッチ市場市場の成長要因
- 3.3 インディアスイッチ市場市場の抑制要因および課題
- 3.4 インディアスイッチ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インディアスイッチ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インディアスイッチ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インディアスイッチ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インディアスイッチ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インディアスイッチ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインディアスイッチ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インディアスイッチ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インディアスイッチ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インディアスイッチ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インディアスイッチ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インディアスイッチ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインディアスイッチ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインディアスイッチ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインディアスイッチ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインディアスイッチ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインディアスイッチ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインディアスイッチ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインディアスイッチ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インディアスイッチ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
