
市場概要:
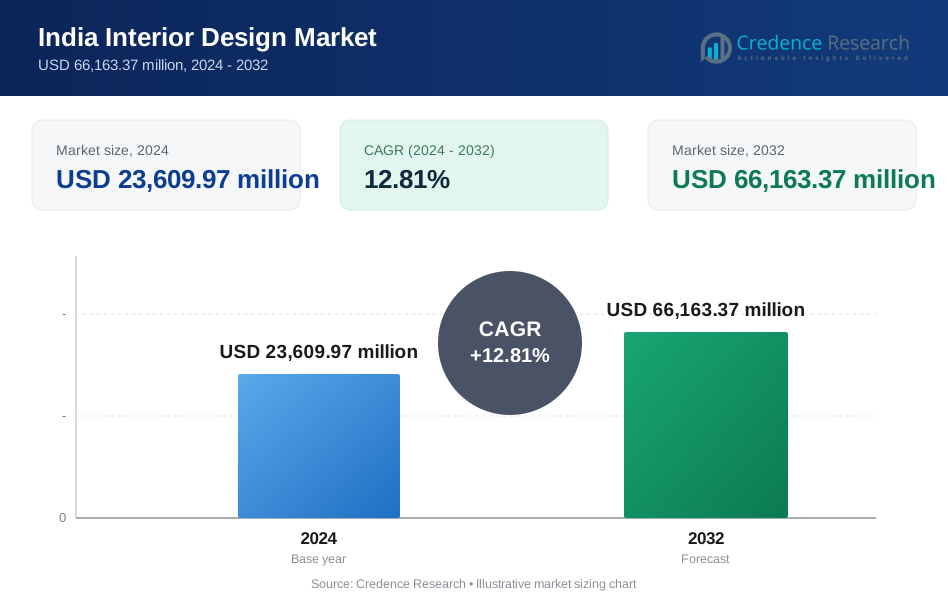
インドのインテリアデザイン市場の規模は、2018年に121億3,076万米ドルと評価され、2024年には236億997万米ドルに達し、予測期間中に年平均成長率(CAGR)12.81%で2032年には661億6,337万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年インドのインテリアデザイン市場規模 | 236億997万米ドル |
| インドのインテリアデザイン市場、CAGR | 12.81% |
| 2032年インドのインテリアデザイン市場規模 | 661億6,337万米ドル |
都市化の進展により、都市部でのプロのインテリアサービスへの安定した需要が促進されています。住宅建設の成長は、デザイナーにとって強力なプロジェクトパイプラインを支えています。ライフスタイルの向上や核家族化により、住宅の改装活動が増加しています。商業オフィスは生産性とブランドイメージを向上させるためにモダンなレイアウトを求めています。小売チェーンは、集客を目的に店舗の美観に投資しています。ホスピタリティの拡大は、テーマインテリアの需要を押し上げています。可処分所得の増加は、プレミアムデザインの採用を支えています。デジタルビジュアライゼーションツールは、クライアントの信頼とプロジェクトの転換を向上させます。組織化されたプレーヤーは、標準化された納品とデザイン品質を通じて信頼を獲得しています。
Tier I都市は、高収入と密集した不動産活動により需要を牽引しています。ムンバイ、デリーNCR、バンガロールはプレミアム住宅プロジェクトの中心です。技術ハブの企業オフィスは商業インテリア需要を支えています。Tier II都市は都市への移住により急速な採用を示しています。プネー、アーメダバード、コインバトールなどの都市が強力な市場として浮上しています。南部と西部の地域は計画的な住宅成長から恩恵を受けています。北部市場はインフラと小売の拡大から利益を得ています。東部地域は都市開発の改善により徐々に受け入れられています。

市場の洞察:
- インドのインテリアデザイン市場は2018年に121億3,076万米ドルと評価され、2024年には236億9,097万米ドルに達し、予測期間中に12.81%のCAGRで拡大し、2032年には661億6,337万米ドルに達すると予測されています。
- 強力な都市住宅活動、高い可処分所得、組織化されたインテリアデザインプレイヤーの大規模な集中により、南インド(30%)、西インド(28%)、北インド(27%)が地域需要を支配しています。
- 東インドは約15%のシェアを持ち、都市インフラの開発、住宅建設の増加、プロのインテリアサービスの受け入れの増加に支えられ、最も急成長している地域として浮上しています。
- サービスモデル別では、ターンキーインテリア(デザイン+実行)がエンドツーエンドの提供に対する需要により、約45%のシェアを占め、モジュラーインテリアは迅速な設置と標準化された品質により約35%のシェアを占めています。
- ハイブリッドおよびプロジェクトベースのデザインサービスは、リノベーションプロジェクトや部分的なカスタマイズを求める予算管理を重視するクライアントに支えられ、合わせて約20%のシェアを占めています。
市場の推進要因:
急速な都市住宅開発とライフスタイル志向の住宅需要拡大
都市住宅の成長は、プロのデザインサービスに対する持続的な需要を支えています。住宅購入者は機能的なレイアウトと視覚的な魅力を求めています。アパート供給の増加は、安定したインテリアフィットアウトのニーズを生み出します。核家族の構造はコンパクトなデザインの好みを影響します。高級住宅プロジェクトはカスタマイズされたインテリアソリューションを求めます。開発者は物件価値を向上させるためにデザインサービスを統合しています。インドのインテリアデザイン市場はこの構造的な住宅シフトから恩恵を受けています。メトロ地域全体で一貫したプロジェクトの流入を支えています。
- 例えば、ローダグループは新規発売の70%以上が1,200平方フィート未満のアパートであると報告し、コンパクトデザインの需要を押し上げています。
商業不動産の成長と企業ワークスペースの近代化ニーズ
企業の拡大は現代的なオフィスインテリアの需要を促進しています。企業は従業員の快適さと空間効率を優先しています。テクノロジー企業は協力的なレイアウトと柔軟なデザインを採用しています。ブランド重視のインテリアは企業のアイデンティティと文化をサポートします。オフィスの改装はリース更新と共に増加しています。コワーキングスペースは美的差別化に投資しています。これによりデザイン会社への繰り返しの契約が促進されます。ビジネス地区全体で需要は安定しています。
- 例えば、WeWork Indiaは主要都市で800万平方フィートを超えて拡大し、繰り返しのインテリア改装プロジェクトを推進しています。
可処分所得の増加と住宅改善への消費支出
所得の増加は住宅の美観への支出を促進しています。中流家庭は個別化されたインテリアに投資しています。ライフスタイルの向上によりリノベーションサイクルが短縮されています。消費者はモジュラーキッチンや収納システムを求めています。デザインサービスは未組織の大工仕事よりも好まれています。融資オプションは家庭の予算制約を緩和します。インドのインテリアデザイン市場はこのシフトから深みを増しています。所得層全体での需要を支えています。
都市センターにおけるホスピタリティと小売インフラの拡大
ホテルの建設はテーマ性のあるインテリアの需要を高めています。ブティックホテルは独自のデザインアイデンティティを求めています。小売チェーンは没入型の店舗レイアウトに注力しています。モールの拡張はテナントの内装需要を生み出します。飲食店はブランド化されたインテリアを採用しています。フランチャイズモデルは標準化されたデザインの実行に依存しています。これによりデザイナーに継続的な収入が生まれます。都市観光の成長がこの要因を支えています。
市場動向:
デジタルデザインの視覚化とクライアントエンゲージメントツールの採用拡大
デザイン会社は3D視覚化とバーチャルウォークスルーを採用しています。クライアントはプロジェクト実行前に明確なイメージを得ることができます。デジタルツールは承認サイクルと修正を減少させます。デザインの正確さが材料計画を改善します。リモート相談がより広いクライアント層へのリーチをサポートします。小規模な会社は手頃なデザインソフトウェアを採用しています。インドのインテリアデザイン市場はこのデジタルシフトを反映しています。透明性とクライアントの信頼を向上させます。
- 例えば、Livspaceはデザインの最終決定時間を約30%短縮する3D視覚化ツールを使用しています。
モジュラーおよび工場仕上げのインテリアソリューションの人気上昇
消費者は迅速な設置のためにモジュラーファニチャーを好みます。工場仕上げは一貫した品質基準を保証します。モジュラーキッチンは都市部で強い受け入れを得ています。ワードローブや収納システムはモジュラーフォーマットに移行しています。標準化されたユニットは現場での労働依存を減少させます。デザイン会社はモジュラーサプライヤーと提携しています。これによりスケーラブルなプロジェクトの提供が可能になります。コストの予測可能性がクライアントの信頼を向上させます。
- 例えば、IKEAインドは標準化されたコンポーネントと数週間以内の設置を伴うモジュラーキッチンシステムを提供しています。
持続可能で環境に優しいインテリア素材への注目の高まり
クライアントは持続可能なデザインコンセプトに関心を示しています。デザイナーは低VOCペイントや素材を指定します。自然光の最適化が注目されています。リサイクル木材やエコラミネートの使用が増えています。グリーンインテリアはウェルネスの目標と一致しています。商業プロジェクトは持続可能性の認証を採用しています。インドのインテリアデザイン市場はこの嗜好の変化を反映しています。価値に基づくデザインの差別化をサポートします。
デザイン会社におけるプロフェッショナリズムとブランド主導のポジショニング
デザイン会社はブランドアイデンティティとポートフォリオに投資しています。組織化されたプレイヤーは標準化されたプロセスを採用しています。サービスの質が重要な差別化要因となります。オンラインプレゼンスがクライアントの獲得に影響を与えます。会社は完了したプロジェクトをデジタルで紹介します。デザインコンサルタントは多都市での事業を拡大しています。これにより市場の構造と可視性が向上します。クライアントの期待はプロフェッショナルな提供にシフトしています。
市場課題分析:
高いプロジェクトコスト感度とクライアント間の予算変動
クライアントは実行段階で予算をしばしば見直します。材料価格の変動がコスト見積もりに影響を与えます。デザイン会社は固定契約での利益圧力に直面しています。バリューエンジニアリングがデザインの範囲に影響を与えます。価格に敏感な顧客は意思決定サイクルを遅らせます。交渉がプロジェクトのタイムラインを延ばします。インドのインテリアデザイン市場はこの要因から実行リスクに直面しています。これは小規模な会社により強く影響します。
断片化された市場構造と熟練労働力の利用制約
整理されていないプレイヤーが地元市場を支配しています。品質の不一致がクライアントの認識に影響を与えます。熟練労働者の不足がプロジェクトのスケジュールに影響を与えます。トレーニングのギャップがデザインの実行品質を制限します。労働者の移動が現場での継続性を乱します。安全基準の遵守が不均一です。これにより、企業に運営上の課題が生じます。運営の拡大が複雑になります。

市場の機会:
ティア II およびティア III 都市市場での拡大の可能性
小都市では不動産開発が増加しています。都市への移住が住宅需要の成長を支えています。消費者はプロのデザインサポートを求めています。整理されたデザイン会社が未開拓の地域に進出します。競争が少ないため、利益率の可能性が向上します。デジタルプラットフォームがリモートプロジェクト管理を可能にします。インドのインテリアデザイン市場はここで拡大の余地を得ます。長期的な地理的多様化をサポートします。
不動産および家具ブランドとのデザインサービスの統合
開発者は住宅販売とインテリアサービスを組み合わせます。家具ブランドはエンドツーエンドのデザインソリューションを提供します。戦略的パートナーシップがクライアントの獲得を改善します。クロスセリングがプロジェクトの平均価値を高めます。デザイン会社は安定したプロジェクトパイプラインを獲得します。統合されたオファリングが顧客の労力を削減します。エコシステムの協力を強化します。整理されたプレイヤーの収益の可視性が向上します。
市場セグメンテーション分析:
サービスモデル別
デザインコンサルタントはコンセプトプランニングとレイアウトアドバイザリーに焦点を当てています。このセグメントは、実行を独自に管理するクライアントに適しています。ターンキーインテリアソリューションは、エンドツーエンドのプロジェクト責任を提供します。開発者や住宅所有者は、時間の確実性のためにこのモデルを好みます。モジュラーインテリアソリューションは、迅速な設置と一貫した品質をサポートします。都市のアパートメントは、モジュラーキッチンやワードローブの強い需要を促進します。プロジェクトベースのデザインサービスは、短期または改装のニーズに対応します。インドのインテリアデザイン市場は、顧客タイプに応じた柔軟なサービス採用から利益を得ます。
- 例えば、アジアンペイントは、デザイン、材料、実行を1つの契約でカバーするターンキーインテリアソリューションを提供しています。
収益モデル別
デザインフィーベースのモデルは、プロのガイダンスを求める予算志向のクライアントを引き付けます。このアプローチは、企業にとって実行リスクを制限します。デザインと実行の組み合わせは、プロジェクトごとの契約価値を高めます。クライアントは、コストの明確さのためにバンドル価格を好みます。コミッションベースのモデルは、デザイナーの収益をベンダーパートナーシップにリンクします。このモデルは、家具や材料主導のプロジェクトに適しています。サブスクリプションまたはパッケージベースのオファリングは、リピートサービスに対して人気を得ています。予測可能なキャッシュフローとクライアントの維持をサポートします。
- 例えば、アーバンカンパニーは、固定価格のパッケージインテリアサービスを提供し、リピート顧客の維持を改善しています。
価格ポジショニング別
大量市場のインテリアは、手頃な価格と標準的なレイアウトに焦点を当てています。このセグメントは中所得層の住宅で勢いを増しています。中価格帯のインテリアは、カスタマイズとコスト管理のバランスを取ります。都市部の家族がここでの安定した需要を牽引しています。高級インテリアはオーダーメイドのデザインと高級素材を強調します。高級住宅やホスピタリティプロジェクトがこのセグメントを支えています。価格設定はライフスタイルの好みと予算の能力を反映しています。
運営構造別
組織化されたプレーヤーは標準化されたプロセスと保証を提供します。ブランドの信頼が大規模な顧客獲得をサポートします。非組織化された独立デザイナーは地域ネットワークに依存しています。このセグメントは柔軟性と個別サービスで競争します。小都市やリノベーションプロジェクトで依然として重要です。
セグメンテーション:
サービスモデル別- デザインコンサルタント
- ターンキーインテリアソリューション
- モジュラーインテリアソリューション
- プロジェクトベースのデザインサービス
- デザイン料金ベース
- デザイン+実行
- コミッションベース
- サブスクリプションまたはパッケージベース
- 大量市場
- 中価格帯
- 高級
- 組織化されたプレーヤー
- 非組織化/独立デザイナー
- 北インド
- 南インド
- 西インド
- 東インド

地域分析:
南インド地域の展望
南インドは全国需要の約30%を占めています。この地域は強力な都市住宅の成長から恩恵を受けています。バンガロール、ハイデラバード、チェンナイが安定した住宅プロジェクトを牽引しています。技術セクターの雇用が高級インテリア支出をサポートしています。消費者はターンキーとモジュラーソリューションを好みます。組織化されたプレーヤーは大都市で強い存在感を示しています。リノベーションの需要が高いままです。
西部および北インド地域の展望
西インドは市場の約28%を占めています。ムンバイとプネが高価値の住宅およびオフィスインテリアをリードしています。グジャラートの都市は中価格帯の住宅需要を支えています。北インドはデリーNCRを中心に約27%を占めています。企業オフィスやホスピタリティプロジェクトが成長を牽引しています。高級住宅が高級デザインの需要を支えています。両地域は価格セグメント全体でバランスの取れた採用を示しています。
東インド地域の展望
東インドは総需要の約15%を占めています。コルカタが住宅および小売インテリアプロジェクトの中心です。ブバネーシュワルとパトナは新興の活動を示しています。予算感度が独立デザイナーをサポートしています。組織化された企業はモジュラーフォーマットを通じて拡大しています。都市インフラが市場アクセスを改善しています。プロフェッショナルなインテリアの採用が引き続き増加しています。
主要プレイヤーの分析:
- Livspace
- HomeLane
- Bonito Designs
- Decorpot
- Pepperfry (インテリア)
- DesignCafe
- Wudzo
- Spacewood
- Godrej Interio (住宅用モジュラー & ターンキー)
- Asian Paints
競争分析:
インドのインテリアデザイン市場は、断片的でありながら急速に組織化されつつある競争構造を示しています。組織化されたプレイヤーは、ブランドの信頼性、納期、標準化された実行で競争します。デジタルプラットフォームは顧客獲得とデザインの透明性をサポートします。ターンキーサービスプロバイダーは、エンドツーエンドの提供を通じてシェアを獲得します。モジュラー専門家は、スピード、品質管理、スケーラビリティに焦点を当てています。独立したデザイナーは、地域の存在感とカスタマイズを通じて関連性を維持します。開発者とのパートナーシップはプロジェクトの可視性を向上させます。技術の採用は、デザインの精度とコスト計画を強化します。強力なサプライチェーン管理を持つ企業に有利です。競争は価格の規律とサービスの差別化を通じて激化します。
最近の展開:
- ナグプールを拠点とするモジュール家具メーカーのSpacewoodは、2025年11月にA91パートナーズから25%の株式に対して300億ルピーの投資を受け、事業全体の評価額を1,200億ルピーとしました。この資本注入は、ブランド構築を加速し、製造能力を強化し、技術をアップグレードし、プロセスを自動化し、タレント獲得を支援することを目的としており、Spacewoodは今後数年以内に35の専売店からインド全土で100店舗以上に小売プレゼンスを拡大することを目指しています。同社はFY25で600億ルピーの収益を報告し、FY26には700億ルピーに達することを期待しており、利益を維持しながら年間25-30%の成長を目指しています。Spacewoodはまた、長期的な成長戦略の一環として、4-5年以内に株式公開を目指しています。
- 2025年9月の重要な買収発表において、プネーを拠点とする不動産および技術サービス会社のTCCコンセプトリミテッドは、インドの主要なオムニチャネル家具および家庭用品市場であるPepperfryの最大100%の株式を取得するための条件シートに署名しました。2025年11月に取締役会の承認を受け、株式スワップ方式でTCCコンセプトがPepperfryの株主に約1.18億株の株式を発行する形で、98.98%の株式を661.47億ルピーで取得することが決定されました。この取引は2025年12月15日中旬に完了しており、株主および規制当局の承認を条件としています。これは、TCCコンセプトのeコマースおよびデジタル市場における存在感を戦略的に拡大するものです。この買収は、かつて3億5,000万ドル(3,100億ルピー)と評価され、2023年にIPOを準備していたPepperfryにとって重要な章を意味します。
- インド最大のフルホームインテリアデザインブランドであるBonito Designsは、2023年8月に象徴的なインテリアデザイナーのガウリ・カーンと著名なファッションデザイナーのマニッシュ・マルホトラとのプレミアムパートナーシップを延長し、ムンバイとベンガルールの目の肥えた住宅所有者のためにインテリアデザインの世界を革新する独占的なデザインコラボレーションを創出しました。2025年7月、同社は既存の投資家であるトゥモローキャピタルから8,100万ルピー(約950万ドル)の新たな資金を調達し、2年ぶりの主要な資金調達を行いました。この資金調達は2025年5月に承認され、すでに51億ルピーが受け取られており、残りの金額も間もなく受け取る予定です。同社の営業収益はFY23の104億ルピーからFY24には153.4億ルピーに50%増加するという強力な成長軌道を持ちながらも、新たな資金調達ラウンドではBonito Designsの評価額は2023年の650億ルピーから18%減少し、531億ルピーとなりました。
レポートのカバレッジ:
この調査レポートは、サービスモデル、収益モデル、価格ポジショニング、運営構造、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 組織化されたインテリアデザイン会社は、標準化された提供とブランド主導のモデルを通じてその足跡を拡大します。
- モジュラーインテリアソリューションは、迅速な設置と品質の一貫性により、より広く受け入れられるようになります。
- デジタルデザインの可視化ツールは、クライアントとのエンゲージメントワークフロー全体で重要な要件となります。
- 都市住宅活動が増加し続ける中、ティアIIおよびティアIIIの都市が新たな需要を生み出します。
- 不動産開発業者とのパートナーシップは、インテリアサービスプロバイダーに安定したプロジェクトパイプラインを提供します。
- ブランドの信頼性とアフターサポートが、顧客の選択決定により強く影響します。
- 持続可能な素材と環境に優しいデザインコンセプトが、住宅プロジェクト全体でより多く採用されます。
- サブスクリプションやパッケージベースのサービス提供が、コストの明確さを求めるリピーターを引き付けます。
- サプライチェーンの統合が、企業のタイムライン管理と実行効率の向上に役立ちます。
- 熟練した労働力の開発は、市場でのスケーラブルな成長を支えるために不可欠であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドのインテリアデザイン市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、インドのインテリアデザイン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインドのインテリアデザイン市場セグメントはどれですか?
インドのインテリアデザイン市場の成長を促進している主な要因は何ですか?
インドのインテリアデザイン市場における主要企業はどこですか?
2024年にインドのインテリアデザイン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドのインテリアデザイン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドのインテリアデザイン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 23,609.97 million → 2032: USD 66,163.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドのインテリアデザイン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドのインテリアデザイン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドのインテリアデザイン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドのインテリアデザイン市場市場の成長要因
- 3.3 インドのインテリアデザイン市場市場の抑制要因および課題
- 3.4 インドのインテリアデザイン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドのインテリアデザイン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドのインテリアデザイン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドのインテリアデザイン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドのインテリアデザイン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドのインテリアデザイン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドのインテリアデザイン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドのインテリアデザイン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドのインテリアデザイン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドのインテリアデザイン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドのインテリアデザイン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドのインテリアデザイン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドのインテリアデザイン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドのインテリアデザイン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドのインテリアデザイン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドのインテリアデザイン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドのインテリアデザイン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドのインテリアデザイン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドのインテリアデザイン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドのインテリアデザイン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
