
市場概要
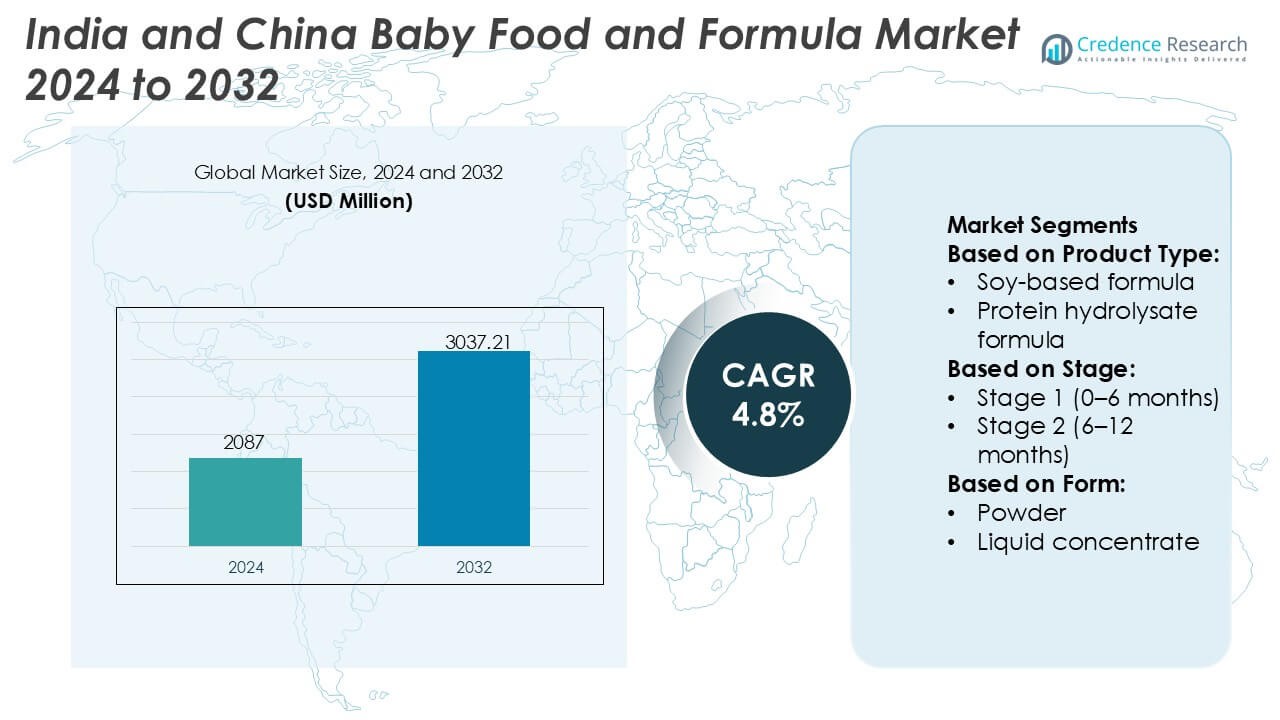
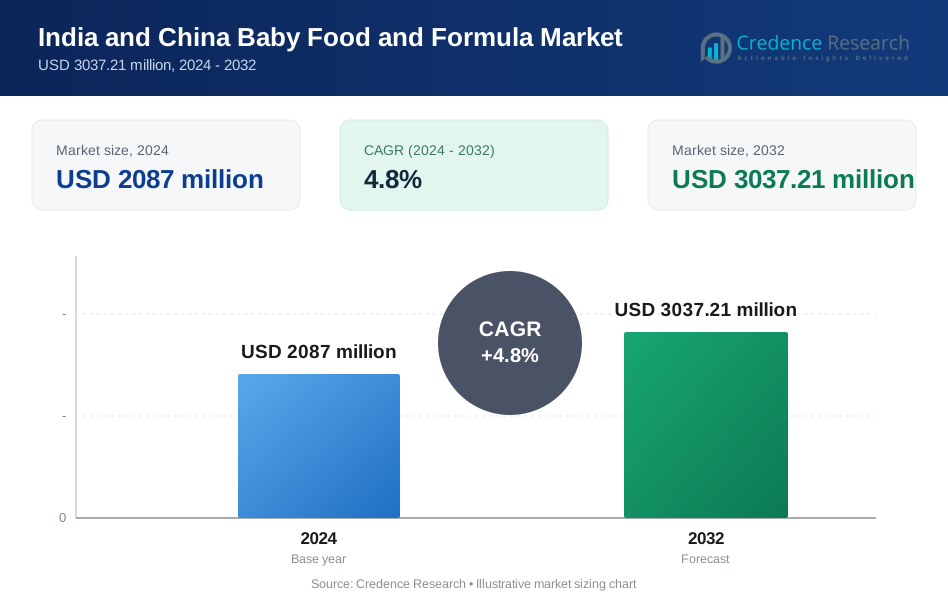
インドと中国のベビーフードおよびフォーミュラ市場の規模は2024年に2087百万米ドルと評価され、2032年までに3037.21百万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インドと中国のベビーフードおよびフォーミュラ市場規模 2024 | 2087百万米ドル |
| インドと中国のベビーフードおよびフォーミュラ市場、CAGR | 4.8% |
| インドと中国のベビーフードおよびフォーミュラ市場規模 2032 | 3037.21百万米ドル |
インドと中国のベビーフードおよびフォーミュラ市場は、製品ポートフォリオの拡大、強化されたフォーミュレーション、地域生産能力への投資を通じて競争力を強化する多国籍および地域のメーカーの混在が特徴です。企業は栄養密度の向上、サプライチェーンの機敏性の改善、都市部および準都市部の消費者の嗜好の変化に合わせたSKUの調整に注力しています。オーガニック、低アレルギー性、ステージ特化型フォーミュラの革新は市場浸透を広げ、デジタル小売チャネルは若い親の間でブランドのリーチを加速させます。中国は、1人当たりの支出の増加、高級化のトレンド、先進的な乳児栄養製品の強力な採用により、正確に58%の市場シェアを持つ主要地域として位置しています。
市場の洞察
- 市場は2024年に2087百万米ドルに達し、2032年までに3037.21百万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
- 強化された、オーガニック、ステージ特化型フォーミュラの需要の高まりが採用を促進し、両国の若い親の間での栄養意識の向上と支出の増加によって支えられています。
- 電子商取引の急成長、高級化、デジタルブランドエンゲージメントが市場のトレンドを形成し、消費者は消化性の向上とターゲット栄養を提供する専門SKUにシフトしています。
- 多国籍および地域プレーヤーが地域生産を拡大する中で競争の激化が強まりますが、サプライチェーンの制約と農村地帯での価格感度が高級製品の制約として作用します。
- 中国は正確に58%のシェアを持つ地域のリーダーであり、フォローオンミルクフォーミュラが支配的なセグメントシェアを持ち、便利で栄養バランスの取れた授乳ソリューションを求める働く親の間での強力な採用を反映しています。
市場セグメンテーション分析:
製品タイプ別
牛乳ベースのフォーミュラは支配的な製品カテゴリーであり、標準的な牛乳フォーミュラがインドと中国全体で正確に42%の市場シェアを持っています。そのリーダーシップは、高い小児科医の推奨率、広範な小売利用可能性、強力な消費者の親しみやすさに由来します。共働き世帯の増加と栄養バランスの取れた代替品の好みが需要を強化します。医療的な敏感性を持つ乳児の間で、乳糖不耐症、逆流防止、アミノ酸ベースの特殊フォーミュラが注目を集め、早期アレルギーや消化不耐症の診断の増加により加水分解およびタンパク質修飾フォーミュラが着実に拡大しています。
- 例えば、Bellamy’s Organic Infant Formula Stage 1は、調製された100mLのミルクに約1.4gのタンパク質、7.8mgのDHA、69kcalを含み、オーストラリアの厳しい食品安全性と成分基準を満たす、認定オーガニックで栄養豊富な製品を重視する同社の姿勢を反映しています。
ステージ別
年齢に基づく栄養ステージでは、ステージ1(0~6ヶ月)が市場シェア38%を占める主要サブセグメントであり、高い消費頻度と早期の栄養適合性に関する医療指導によって推進されています。中国の特定の省での出生率の上昇と、インドでの施設出産の増加により、親が専門的に推奨される授乳ソリューションに触れる機会が増え、成長が強化されています。ステージ2とステージ3のフォーミュラは、免疫と脳の発達をサポートする強化ブレンドへの移行に伴い、需要が加速しています。一方、ステージ4製品は、プレミアムな幼児栄養の位置付けにより注目を集めています。
- 例えば、Royal FrieslandCampina N.V.のFriso Gold Stage 2は、100gの粉末に約1.7gのガラクトオリゴ糖(GOS)と約120mgのDHAを含み、腸の健康と早期の神経発達をサポートするために設計された高度な栄養構造への同社の投資を反映しています。
形状別
粉末フォーミュラは形状カテゴリーで64%の市場シェアを占めており、手頃な価格、長い保存期間、オンラインおよびオフラインの小売チャネルでの豊富なSKUの提供によって支えられています。インドと中国の親は、柔軟な分量調整とコスト効率の良い日常の授乳のために粉末フォーマットを好みます。液体濃縮タイプとすぐに飲めるフォーマットは、特に時間に追われるライフスタイルが単一サーブの無菌オプションの需要を高める中国の一級都市で、利便性を求める都市消費者の間で拡大しています。しかし、価格が高く流通浸透率が低いため、プレミアム化の傾向が高まっているにもかかわらず、粉末代替品よりも採用が進んでいません。
主要な成長要因
- 都市化の進展と働く親の増加
インドと中国の都市化は、働く親が便利で栄養バランスの取れた授乳オプションを求める中で、市販のベビーフードとフォーミュラの採用を加速させています。女性の労働力参加の拡大は、特に限られた介護支援しかない核家族で、フォーミュラを利用した授乳への依存を強めています。都市部での構造化された産休プログラム、保育所の普及、母親の意識向上が、より強力な早期栄養選択を形成しています。小売流通の拡大とアクセスしやすいeコマースチャネルがカテゴリーの成長をさらに支え、親に認定された高品質のフォーミュラとパッケージベビーフードソリューションへの一貫したアクセスを提供しています。
- 例えば、アボットのシミラック プロ-アドバンスは、2’-フコシルラクトース (2’-FL HMO) を0.2 g/L含み、特定の処方では約0.076 mgのルテインを1Lあたりに提供しており、乳児の免疫と視覚の発達を支える生物活性成分の応用を示しています。
- 強力な小児科医の推奨と医療栄養認識の拡大
インドと中国の小児科医は、科学的に調整された乳児用栄養製品をますます推奨し、信頼を高め、カテゴリーの浸透を加速させています。バランスの取れた幼少期の栄養を強調する啓発キャンペーンは、特に消化が敏感な乳児やアレルギーのある乳児に対して、標準および専門的なフォーミュラを採用するよう親に影響を与えます。病院や産科クリニックは、栄養カウンセリングを産後プログラムに統合することで、この変化を強化しています。加水分解、低ラクトース、強化ブレンドの受け入れが高まることは、免疫、認知発達、健康的な成長をサポートする臨床的に検証された処方への信頼の高まりを反映しています。
- 例えば、アーラ フーズ アンバのラクプロダン® ALPHA-50 アルファ-ラクトアルブミン成分は、最低90%のタンパク質純度(そのうち90%がアルファ-ラクトアルブミン)を提供し、トリプトファンやシステインなどの必須アミノ酸を多く含むことが一般的であり、厳格な医療栄養基準を満たすために設計された乳児用ミルクプロテイン技術の進歩を示しています。
- プレミアム化と高品質、クリーンラベル栄養へのシフト
両市場の消費者は、オーガニック、ヤギ乳ベース、専門的な低アレルギー性フォーミュラを含むプレミアムでクリーンラベルの製品をより好む傾向があります。特に中国の都市部では、可処分所得の増加が高品質の成分、高度な処方、国際ブランドに対する支払い意欲を強化しています。インドでは、デジタル育児コミュニティからの影響と向上心のある購買行動が、DHA、プロバイオティクス、免疫サポート栄養素を含む強化ブレンドの採用を加速させています。企業は、このシフトを利用して、製品の安全性、純度、機能的利益を保証する付加価値SKUと透明なラベルを導入しています。
主要なトレンドと機会
- 電子商取引と消費者直販栄養モデルの拡大
デジタルプラットフォームは、インドと中国で大きな成長機会を生み出し、親に本物のフォーミュラブランド、オートリプレニッシュメントサービス、パーソナライズされた栄養推奨への便利なアクセスを提供します。製品認証システムの改善とインフルエンサーによる教育により、オンラインチャネルへの信頼が高まり、プレミアムおよび専門的なフォーミュラの急速な採用を促進しています。サブスクリプションベースの配送モデルは、シームレスな入手可能性を求める都市部の親の間で人気を集めています。強化されたデジタル可視性、ターゲットを絞ったプロモーション、キュレーションされた製品バンドルは、特に輸入乳児栄養ブランドが強いオンライン需要を維持している中国での越境消費を強化しています。
- 例えば、ネスレのNAN SupremeProフォーミュレーションには、通常、調製された飼料中に約0.105 g/L(または105 mg/L)の2'-フコシルラクトース(2'-FL HMO)と約0.035 g/L(または35 mg/L)のラクチョ-N-ネオテトラオース(LNnT)が含まれており、免疫と消化の健康をサポートするために臨床研究されたオリゴ糖の応用を示しています。
- 専門的、医療的、状態特化型フォーミュラの需要の増加
注目すべきトレンドは、消化感受性、乳糖不耐症、アレルギー管理に対応する専門フォーミュラの採用が増加していることです。牛乳タンパク質アレルギーや逆流症状の診断が増加しており、親はアミノ酸ベース、加水分解、逆流防止フォーミュラに移行しています。医療提供者はこのような製品を個別の栄養計画にますます統合し、その臨床的関連性を拡大しています。メーカーは、タンパク質加水分解物、微量栄養素強化ブレンド、腸の健康添加物の革新で応えています。このトレンドは、特定の食事ニーズを持つ乳児のために医療に合致した栄養ソリューションを優先する親にとって高価値の機会を生み出します。
- 例えば、Perrigo Company plcの低アレルギー性乳児用フォーミュラは、100%広範囲に加水分解されたカゼインタンパク質を含み、100 kcalあたり17 mgのDHAを提供します(これは粉末100 gあたり約90 mgのDHAに相当します)、専門的な栄養を必要とする乳児のために臨床的にサポートされたソリューションに焦点を当てていることを強調しています。
- バイオ最適化およびオーガニックフォーミュラの研究開発と導入の進展
インドと中国の企業は、人間の母乳の組成により近づけるためのバイオ最適化フォーミュラの研究開発に投資しています。ヒトミルクオリゴ糖(HMO)の含有、プロバイオティクスの強化、オーガニック認証済みの成分調達などの分野で成長が加速しています。ヤギ乳や植物ベースのフォーミュラは、特に穏やかな消化と自然な栄養を求める消費者の間で高い潜在的セグメントとして浮上しています。オーガニックおよびクリーンラベルフォーミュラの規制承認が増加し、新製品の発売をさらに可能にしています。これらの革新はプレミアム製品ポートフォリオを強化し、中・高所得世帯に対する需要を広げています。
主要な課題
- 規制の複雑さと厳格なコンプライアンス要件
インドと中国の両国は、乳児用栄養製品に対して厳格な安全性、ラベリング、フォーミュレーション規制を施行しており、グローバルおよびローカルメーカーにコンプライアンスの負担を生じさせています。組成基準、輸入書類規則、必須品質チェックの頻繁な改訂は、製品承認のタイムラインを延ばします。越境ブランドは、成分の起源や栄養主張に対する追加の精査を受け、運用の柔軟性を制限します。これらの規制要求は市場参入コストを増加させ、革新サイクルを遅らせ、小規模企業の競争力を制限します。製造、包装、流通全体で一貫したコンプライアンスを確保することが主要な業界の課題として残っています。
- 母乳育児促進と文化的嗜好からの競争
政府と医療機関主導の強力な母乳育児推進プログラムは、特に初期段階のセグメントにおいて、乳児用調製粉乳のプロモーション範囲を制限しています。インドでは自家製ベビーフードへの文化的嗜好が、予算に敏感で伝統的な家庭の間でパッケージ化された代替品の採用をさらに抑制しています。中国では、産休給付の改善により授乳期間が延長され、ステージ1の調製粉乳への依存が減少しています。誤情報の懸念や自然な授乳への感情的な偏見も浸透を妨げています。成長を維持するために、ブランドは科学的な信頼性、安全性の保証、機能的な栄養の利点を強調し、制限的なマーケティング規制に従う必要があります。
地域分析
北米
北米は23%の市場シェアを持ち、高い購買力、強力な医療ガイダンス、プレミアム乳児栄養製品の広範な利用可能性によって支えられています。親たちは、初期の栄養最適化に対する意識の高まりにより、オーガニック、低アレルギー性、HMO強化フォーミュラをますます採用しています。この地域は、製品の品質と安全性に対する信頼を強化する厳格な規制基準の恩恵を受けています。成長は、利便性を重視する家庭にアピールする拡大するeコマースチャネルとサブスクリプションベースの補充モデルを通じて強化されています。出生率は低いままですが、子供一人当たりの支出の増加と専門フォーミュラの強力な採用が市場の拡大を持続させています。
ヨーロッパ
ヨーロッパは20%の市場シェアを占めており、クリーンラベル、オーガニック、持続可能な調達のベビーフードとフォーミュラ製品に対する強力な消費者の嗜好によって推進されています。EFSAの下での厳格な規制フレームワークは製品の品質を強化し、ヤギ乳ベースや乳糖フリーのオプションを含む高度な栄養組成のフォーミュラの採用を促進しています。需要は、プレミアム化とブランドロイヤルティが高い西ヨーロッパ諸国に集中しています。東ヨーロッパは、小売アクセスの改善と所得の増加によって安定した採用を示しています。環境への配慮とトレーサビリティの要件が革新をさらに形作り、メーカーがエコフレンドリーな包装と責任ある調達の原材料ポートフォリオを導入できるようにしています。
アジア太平洋
アジア太平洋は、中国、インド、日本、東南アジアでの強力な消費により、世界の市場で38%の市場シェアを占めています。急速な都市化、女性労働力参加の増加、小児栄養に対する意識の高まりが、多様な所得層でのフォーミュラの採用を加速させています。消化の快適さ、免疫サポート、認知発達を優先する親たちによって、プレミアムおよび専門フォーミュラが注目を集めています。中国と東南アジアのeコマースエコシステムは、輸入およびオーガニックブランドへのアクセスを大幅に向上させています。この地域全体での経済成長の持続と医療ガイダンスの拡大が、市場のリーダーシップを強化し続けています。
ラテンアメリカ
ラテンアメリカは、都市部での乳児用調製粉乳の採用の増加と、バランスの取れた初期栄養に対する意識の高まりによって特徴付けられ、10%の市場シェアを持っています。ブラジルとメキシコが地域の需要を牽引しており、現代的な小売ネットワークの拡大と強化されたフォーミュラへのアクセスの改善によって支えられています。経済の変動が一部の市場での消費を抑制していますが、乳児の健康への関心の高まりがプレミアムおよび専門製品の採用を支えています。母子栄養を促進する政府プログラムが購買行動に影響を与えています。デジタル小売の台頭と現地に適応した製品ラインが利用可能性を強化し、価格に敏感な消費者セグメントへの浸透を助けています。
中東およびアフリカ
中東およびアフリカ地域は、出生率の上昇、医療インフラの拡大、商業用乳児栄養ソリューションの受け入れの増加により、正確に9% の市場シェアを占めています。湾岸諸国は、可処分所得の増加と、有機やヤギミルクベースのバリエーションを含む輸入プレミアムフォーミュラの好みから需要を牽引しています。アフリカでは、都市化が採用を強化していますが、農村市場では依然として手頃な価格の課題が残っています。小児科の栄養バランスの推進は、鉄分強化や低アレルギー性のフォーミュラの採用を促進しています。小売チャネルの近代化と電子商取引の浸透が進むことでアクセスが向上し、多様な所得層にわたる市場の緩やかだが着実な拡大を支えています。
市場セグメンテーション:
製品タイプ別:
- 大豆ベースのフォーミュラ
- タンパク質加水分解フォーミュラ
ステージ別:
- ステージ1(0~6ヶ月)
- ステージ2(6~12ヶ月)
形状別:
- 粉末
- 液体濃縮
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
インドと中国のベビーフードおよびフォーミュラ市場の競争環境には、Bellamy's Organic、Royal FrieslandCampina N.V.、Abbott、Arla Foods amba、Nestle S.A.、Perrigo Company plc、Reckitt Benckiser Group plc、Yili Group、Danone SA、The Kraft Heinz Companyなどのプレーヤーが含まれます。インドと中国のベビーフードおよびフォーミュラ市場は、急速な製品革新、強力な規制監督、プレミアム栄養ソリューションへの消費者の嗜好の高まりによって特徴付けられています。企業は、クリーンラベルの処方、オーガニック認証、低アレルギー性ブレンド、人乳組成を再現するために設計されたHMO強化製品の進歩を通じて競争しています。特に中国では、デジタルコマースエコシステムの拡大が競争を激化させ、ブランドはオンラインチャネルを活用して、より広いリーチ、認証機能、若い親とのターゲットエンゲージメントを図っています。インドでは、競争のダイナミクスは、手頃な価格、小売浸透、医療の推奨を通じた信頼構築に集中しています。両国において、継続的な再処方、持続可能性の取り組み、トレーサビリティ技術への投資が差別化を促進し、長期的な市場ポジショニングを強化しています。
主要プレイヤー分析
- Bellamy's Organic
- Royal FrieslandCampina N.V.
- Abbott
- Arla Foods amba
- Nestle S.A.
- Perrigo Company plc
- Reckitt Benckiser Group plc
- Yili Group
- Danone SA
- The Kraft Heinz Company
最近の展開
- 2025年4月、Bobbieはアメリカで初のUSDAオーガニック全乳フォーミュラである「オーガニック全乳乳児用フォーミュラ」を発売しました。3年間の研究開発を経て、よりクリーンでヨーロッパ基準のフォーミュラを提供し、全乳脂肪による消化の容易さ、MFGMとDHAによる脳と腸の健康をサポートし、パーム油、大豆、合成添加物を含まない製品としてブランドの4番目の提供品となり、エキスパート消費者から高い評価を得ました。
- 2025年2月、アイスランドフーズは慈善団体Feedと提携し、英国で乳児用フォーミュラの新しい棚ラベルを導入しました。これにより、すべての初期乳児用フォーミュラがブランドや価格に関係なく栄養的に同等であることを明確にする証拠に基づいた情報を提供する初の小売業者となり、親のためのスティグマと高コストに取り組みました。
- 2025年1月、米国食品医薬品局(FDA)は、以前の不足のような危機を防ぐための取り組みに基づき、米国の乳児用フォーミュラ市場の回復力を高めるための長期的な国家戦略を発表しました。この戦略は、情報共有の改善、サプライチェーンの整合性の強化、汚染の防止、新しい製造業者の供給増加の奨励に焦点を当て、脆弱な家族のために安定、安全、多様化した乳児用フォーミュラ市場を確保します。
- 2024年10月、ネスレインディアは、Public EyeとIBFANの報告により、発展途上国でヨーロッパに比べて高糖バージョンを販売していると非難されたことに直接対応し、精製糖を追加していない14種類の新しいCerelacベビーフードバリエーションを発表しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 市場は、親がより安全で純粋な栄養オプションを優先するにつれて、プレミアム、オーガニック、クリーンラベルのフォーミュラにさらにシフトしていくでしょう。
- 消化感受性、アレルギー、乳糖不耐症の診断が一般的になるにつれて、特殊フォーミュラの需要が増加するでしょう。
- デジタル小売チャネルは、都市部での電子商取引とサブスクリプションモデルの拡大に伴い、その影響力を強化するでしょう。
- HMO、プロバイオティクス、高度なバイオアクティブ成分を含む母乳模倣フォーミュラは、消費者の採用が強化されるでしょう。
- 地域の食事パターンや文化的に好まれる授乳習慣に対応するため、地域に特化した製品開発が加速するでしょう。
- 病院との提携や小児科医の推薦は、ブランドの信頼性と製品の好みにおいてより大きな役割を果たすでしょう。
- 時間に追われる都市部の親の間で、すぐに飲める形式や利便性を重視したフォーマットの需要が高まるでしょう。
- 持続可能性のイニシアチブは、メーカーを環境に優しい包装や責任ある原料調達に向かわせるでしょう。
- 厳格な品質基準への信頼に支えられ、中国での越境および輸入フォーミュラの人気が続くでしょう。
- 企業は、消費者の信頼を強化するために、トレーサビリティ、デジタル認証、安全性保証への投資を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドと中国のベビーフードおよびミルク市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インドと中国のベビーフードおよび粉ミルク市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年にインドと中国のベビーフードおよび粉ミルク市場のどのセグメントが最大のシェアを持っていましたか?
インドと中国のベビーフードおよびミルク市場の成長を促進している主な要因は何ですか?
インドと中国のベビーフードおよび粉ミルク市場の主要企業はどこですか?
2024年にインドと中国のベビーフードおよびミルク市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドと中国のベビーフードおよびフォーミュラ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドと中国のベビーフードおよびフォーミュラ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2087 million → 2032: USD 3037.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドと中国のベビーフードおよびフォーミュラ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドと中国のベビーフードおよびフォーミュラ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドと中国のベビーフードおよびフォーミュラ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドと中国のベビーフードおよびフォーミュラ市場市場の成長要因
- 3.3 インドと中国のベビーフードおよびフォーミュラ市場市場の抑制要因および課題
- 3.4 インドと中国のベビーフードおよびフォーミュラ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドと中国のベビーフードおよびフォーミュラ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドと中国のベビーフードおよびフォーミュラ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドと中国のベビーフードおよびフォーミュラ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドと中国のベビーフードおよびフォーミュラ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドと中国のベビーフードおよびフォーミュラ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドと中国のベビーフードおよびフォーミュラ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドと中国のベビーフードおよびフォーミュラ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドと中国のベビーフードおよびフォーミュラ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドと中国のベビーフードおよびフォーミュラ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドと中国のベビーフードおよびフォーミュラ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドと中国のベビーフードおよびフォーミュラ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドと中国のベビーフードおよびフォーミュラ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドと中国のベビーフードおよびフォーミュラ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドと中国のベビーフードおよびフォーミュラ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドと中国のベビーフードおよびフォーミュラ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドと中国のベビーフードおよびフォーミュラ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドと中国のベビーフードおよびフォーミュラ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドと中国のベビーフードおよびフォーミュラ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドと中国のベビーフードおよびフォーミュラ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
