
市場概要
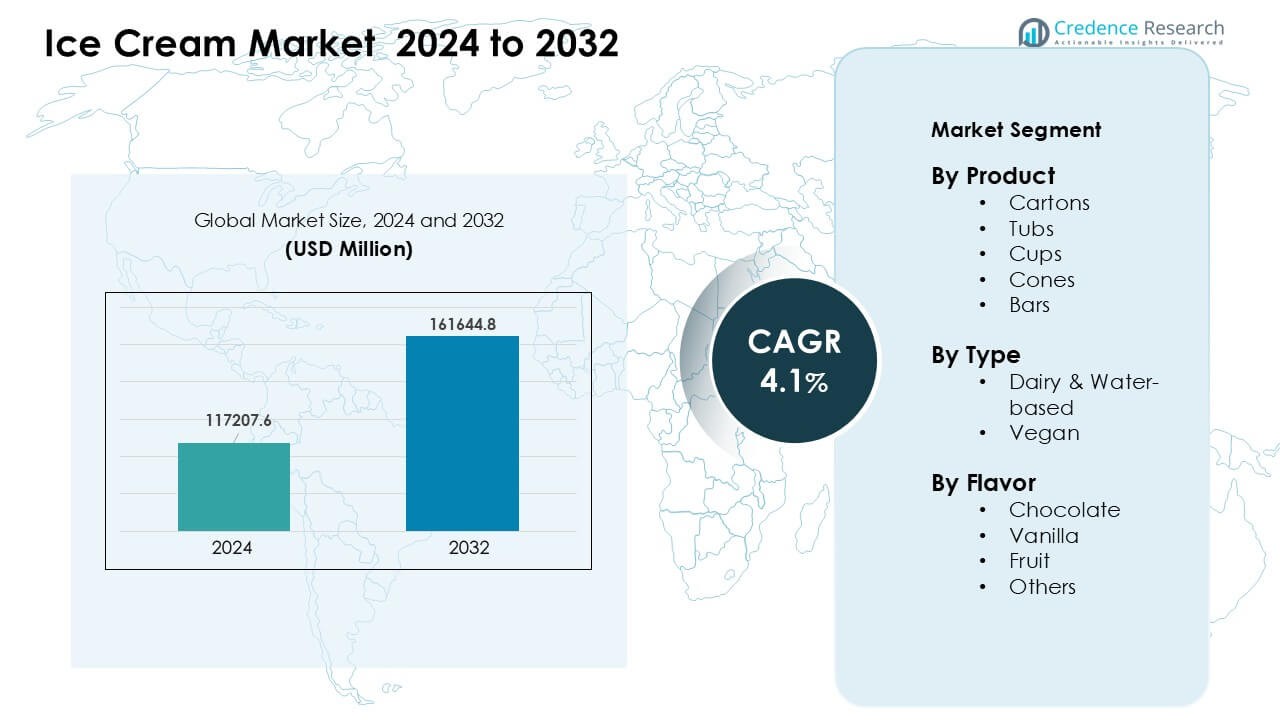
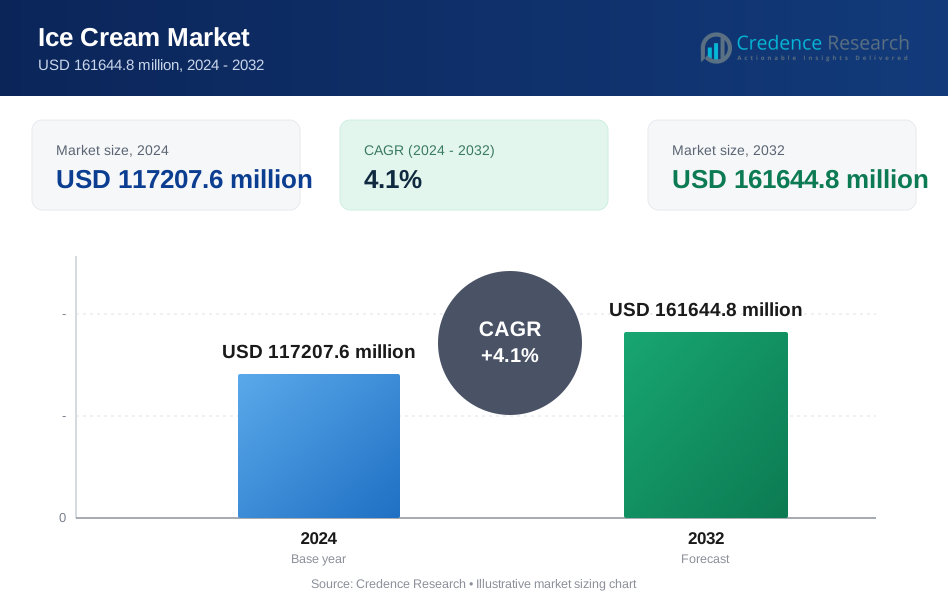
アイスクリーム市場は2024年に1,172億760万米ドルと評価され、2032年には1,616億4480万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)4.1%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のアイスクリーム市場規模 | 1,172億760万米ドル |
| アイスクリーム市場、CAGR | 4.1% |
| 2032年のアイスクリーム市場規模 | 1,616億4480万米ドル |
アイスクリーム市場の主要プレイヤーには、Cold Stone Creamery、NadaMoo、Blue Bell Creameries、Danone S.A.、Unilever PLC、Wells Enterprises、Nestlé SA、American Dairy Queen Corporation、Inspire Brands, Inc.(Baskin Robbins)、およびGeneral Mills, Inc.が含まれます。これらの企業は、幅広いフレーバーポートフォリオ、フランチャイズネットワークの拡大、高級品、植物ベース、低糖フォーマットでの継続的な革新を通じてカテゴリ成長を強化しました。強力なマーケティングと広範な小売浸透により、世界市場でのブランドの可視性がさらに向上しました。北米は2024年に34%のシェアで主要地域として浮上し、高い消費レベル、強力な冷凍庫インフラ、および贅沢品と健康志向のアイスクリームオプションの一貫した需要によって支えられました。
市場の洞察
- アイスクリーム市場は2024年に6百万米ドルと評価され、2032年には1,616億4480万米ドルに達すると予測されており、CAGRは4.1%です。
- 贅沢なスイーツや便利なシングルサーブパックへの関心が高まり、カートンが製品セグメントで約31%のシェアを占めました。
- プレミアムな食感、ビーガンベース、低糖レシピへのトレンドが、カフェの採用拡大や季節限定フレーバーの発売によって支えられました。
- リーダーがフランチャイズ、デジタル配信チャネル、クリーンラベルの革新を拡大し、乳製品価格の変動によるコスト圧力に直面する中、競争が激化しました。
- 北米は2024年に34%の地域シェアを保持し、一人当たりの消費が高いことが要因であり、アジア太平洋地域は都市部の需要増加と広範なコールドチェーンの拡大により最も急速に成長しました。
市場セグメンテーション分析:
製品別
カートンは2024年に製品セグメントで約31%のシェアを占めました。購入者は簡単な保管、強力なブランド表示、家庭向けの幅広いパックサイズオプションのためにカートンを選びました。多くのブランドが軽量でリサイクル可能な紙ボードを使用し、環境に配慮した消費者の間での魅力を高めました。タブとカップも都市部でのシングルサーブ需要の増加に伴い急速に成長し、コーンとバーはクイックスナック形式で着実に支持を得ました。冷凍庫の普及と幅広いフレーバーの発売が、カートンが小売チェーンや家庭用設定で先行するのを助けました。
- 例えば、Unileverは、英国のCarte D'Orブランドのアイスクリームカートンをリサイクル可能な紙ボードに移行し、1パックあたりのプラスチック使用を93%削減しつつ、カートンベースの家族向けフォーマットを維持したと確認しました。
タイプ別
2024年、乳製品および水ベースのアイスクリームはタイプセグメントで約78%のシェアを占めました。これらのフォーマットは、広範な味の受容性、低価格、スーパーマーケットやフードサービス店舗での広範な配置により強力な地位を保持しました。多くの生産者は、よりクリーミーな食感、低糖レシピ、より良い原材料の調達に注力し、リピート販売を支援しました。ビーガンアイスクリームは、乳糖不耐症や植物ベースの食事が増加する中で着実に拡大しましたが、乳製品および水ベースのオプションは、より広いリーチ、強いノスタルジア価値、より大きなフレーバーポートフォリオのために先行しました。
- 例えば、ネスレは、乳製品ベースのアイスクリームがその冷凍ポートフォリオの中核を成しており、Mövenpickのようなブランドがプレミアムな食感と一貫した消費者の好みを提供するために高い乳脂肪の配合を使用していると述べています。
フレーバー別
2024年、チョコレートは約34%で最大のフレーバーシェアを保持しました。消費者は、豊かな味わい、幅広いミックスインオプション、すべての年齢層に強く訴えるため、チョコレートを好みました。ブランドは、ダーク、ブラウニー入り、ナッツベースのミックスなどのバリエーションを導入し、カテゴリーのリーダーシップを強化しました。バニラはシェイクやデザートのクラシックなベースとして安定した需要を維持し、フルーツフレーバーは軽い味わいと季節需要のために上昇しました。広範な革新と強力なプロモーションサイクルが、チョコレートが家庭用パックとインパルスフォーマットの両方でリードを維持するのを助けました。
主要な成長ドライバー
便利で贅沢なデザートの需要の高まり
忙しいライフスタイルが買い手を迅速で満足のいくおやつオプションに押しやる中、すぐに食べられる冷凍デザートの需要が増加しました。アイスクリームメーカーはこの変化を利用して、シングルサーブカップ、持ち運び可能なバー、小さなタブを発売し、迅速な欲求に対応しました。小売店の現代的な冷凍庫がインパルス購入を容易にし、広範な配送ネットワークがオンラインでより多くのフレーバーにアクセスできるようにしました。多くのブランドが、より豊かな食感や創造的なインクルージョンを追加して若い消費者を引き付けました。この便利さと贅沢さへの焦点がリピート購入を促進し、小売およびフードサービスチャネル全体での安定した成長を支援しました。
- 例えば、ゼネラルミルズは、Häagen-Dazsのミニカップを100mlのポーションで提供し、インパルスおよび家庭での消費のためにプレミアムな食感を維持しながら、ポーションコントロールを目指していると述べています。
フレーバーとフォーマットにおける強力な革新
生産者は、より大胆なフレーバーミックス、季節の選択、プレミアムな食感を導入して、より広いオーディエンスを引き付けました。チョコレートベースやナッツ入りのレシピが強い支持を得る一方、フルーツフォワードのブレンドは健康を意識する買い手に訴えました。多くのブランドが限定版の発売を利用して棚の視認性を高め、緊急性を生み出しました。より良い乳化剤と安定剤が口当たりを改善し、溶ける時間を短縮し、全体的な体験を向上させました。この継続的な新規性への推進がブランドの忠誠心を高め、消費者の試用率を拡大し、インパルスおよび家庭用製品ラインの両方でカテゴリーの勢いを強化しました。
- 例えば、マース・インコーポレイテッドは、スニッカーズアイスクリームバーがキャラメル、ピーナッツ、チョコレートの層を組み合わせており、通常約50グラムのシングルバーが贅沢なおやつフォーマットをサポートし、強いブランド認知を持っていると報告しています。
健康志向のアイスクリームオプションの採用拡大
多くの購入者が乳糖フリー、低脂肪、高タンパク、砂糖控えめの選択肢を求め、生産者はクラシックなレシピを再設計することを余儀なくされました。ブランドは、植物由来の成分、天然甘味料、クリーンラベルの処方を使用して、健康志向の高まりに対応しました。製造業者はまた、アレルゲンフリーのオプションを強調し、敏感な消費者グループにアプローチしました。バランスの取れたスナッキングに対する意識の高まりは、家庭が週末のご褒美に軽めのアイスクリームを含めることを促しました。これらの変化により、生産者は新しい顧客セグメントをターゲットにしつつ、贅沢さを維持し、健康志向の強い支出がある地域での市場拡大をサポートしました。
主要トレンドと機会
植物由来およびビーガンアイスクリームラインの成長
ビーガンアイスクリームは、より多くの消費者が乳製品の代替品や柔軟な食事を探求する中で進化しました。生産者は、オート麦、アーモンド、ココナッツをベースに加え、乳糖なしでクリーミーな食感を実現しました。これらのフォーマットは、倫理的でクリーンラベル、動物フリーの商品を求める購入者の間で魅力を増しました。ビーガンシェイクやデザートのカフェやクイックサービスでの採用が広がり、視認性が向上しました。このトレンドは、ブランドがユニークなフレーバーブレンド、限定版の植物由来の発売、天然成分によるプレミアム価格を通じて差別化する機会を生み出しました。また、健康志向の小売チェーンとのパートナーシップの道を開きました。
- 例えば、ハーゲンダッツは米国でココナッツベースのビーガンアイスクリームを発売しました:事実です。ハーゲンダッツは2017年に米国で4つのノンデイリーフレーバーのラインを発売し、ココナッツキャラメルを含んでいます。これらの製品は主にココナッツクリームやピーナッツバターなどの成分を使用してクリーミーな食感を実現しています。
プレミアム化と職人技の影響の高まり
多くの買い物客は、より深いフレーバーと豊かな食感を求めてプレミアムアイスクリームに切り替えました。小規模生産者は、天然成分、スローチャーンプロセス、創造的なインクルージョンを使用して感覚的な魅力を高めました。プレミアムブランドは、ブティックストアや現代小売のキュレーションされた冷凍庫配置を通じてその範囲を拡大しました。この変化は、世界の生産者がエキゾチックなフレーバーと層状のミックスインを持つ高級ラインを発売することを促しました。また、サブスクリプションベースのアイスクリームボックスや季節限定のクラフトリリースの機会を生み出し、都市市場での高価値の購入者を引き付けました。
デジタル注文、配達、パーソナライズの成長
オンライン配達プラットフォームは、深夜や衝動的なアイスクリーム購入を人気にしました。多くのブランドが長距離配達でも品質を損なわない断熱包装を導入しました。デジタルメニューは、購入者がフレーバーミックスをカスタマイズし、トッピングを選び、地元の味に合わせた限定版を探索するのを助けました。オンライン注文からのデータは、生産者がターゲットを絞った発売や迅速な市場テストを計画するのに役立ちました。このデジタルプッシュは、ダイレクト・トゥ・コンシューマーブランド、サブスクリプションモデル、AIベースのフレーバー推奨エンジンによる顧客エンゲージメントの向上のための新たな機会を生み出しました。
- 例えば、コールドストーンクリーマリーは、デジタル注文システムにより、顧客が1回の注文で30以上のミックスインを使用してアイスクリームをカスタマイズできると報告しており、配達およびピックアップチャネル全体でパーソナライズされたデザートをサポートしています。
主要な課題
健康と砂糖削減の懸念からの圧力の増加
多くの購入者が砂糖の摂取量を注意深く監視しており、これにより生産者は味と健康的な栄養プロファイルのバランスを取ることを迫られました。クリーミーな食感と風味の強さを保ちながら製品を再配合することは難しいと判明しました。軽いブレンドは口当たりの質を低下させ、リピート購入に影響を与えるリスクがありました。厳しいラベル表示規則も人工甘味料や安定剤に対する監視を強化しました。この圧力により、ブランドは低糖でクリーンラベルのレシピを作成するためにR&Dに多額の投資をすることを余儀なくされました。贅沢さを損なわずに健康ニーズを満たすことは、主流の生産者にとって依然として大きな課題です。
乳製品価格の変動とサプライチェーンの混乱
生産者は、供給の変動や世界貿易の変化により、牛乳、クリーム、その他の主要な乳製品の原材料のコストが上昇しました。エネルギーとコールドチェーンの費用も生産予算を増加させました。小規模ブランドはコスト吸収に苦労し、小売棚全体での価格安定性に影響を与えました。輸送の遅延は、特に長距離輸送において腐敗のリスクを生み出しました。これらの圧力により、企業は予測を強化し、サプライヤーを多様化し、植物ベースのオプションを拡大してリスクを軽減する必要がありました。コストの変動を管理しながら利益率を保護することは、業界にとって重要な課題です。
地域分析
北アメリカ
北アメリカは2024年にアイスクリーム市場で約34%のシェアを占めました。強い需要は、一人当たりの消費量の高さ、広範な冷凍庫の普及、プレミアムで贅沢なフレーバーの安定した発売から生まれました。ブランドは、健康意識の高まりに合わせて低糖、高タンパク質、乳糖フリーのフォーマットに注力しました。小売チェーンは冷凍庫の通路を拡大し、フードサービスの店舗はシェイク、サンデー、ノベルティトリートを通じて販売を強化しました。大手メーカーの存在と強力なプロモーションサイクルが、米国とカナダの両方でカテゴリーの成長を支えました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、職人技とプレミアムアイスクリームへの強い嗜好に支えられました。多くの国が夏季の消費量が高く、フルーツを前面に押し出したフレーバーや特別なフレーバーの販売を促進しました。生産者は自然な成分とクリーンラベルのレシピを強調し、厳しい地域の食品基準に合わせました。小売業者はプライベートブランドの提供を拡大し、カフェは手作りのジェラートや限定版の発売を通じて需要を強化しました。観光活動の拡大と強力なカフェ文化が、ヨーロッパが世界市場で安定した地位を維持するのを助けました。
アジア太平洋
アジア太平洋は2024年に約28%のシェアを占め、可処分所得の増加とコールドチェーンネットワークの拡大により急速に成長しました。若い消費者は新しいフレーバー、ミックスイン、韓国や日本風の食感に対する強い試用率を牽引しました。コンビニエンスストアは衝動買いを促進し、eコマースチャネルはプレミアムブランドや輸入ブランドへのアクセスを増やしました。フルーツベースや軽いアイスクリームの需要は、健康への関心の高まりとともに増加しました。都市化の進展と冷凍庫の普及が、この地域を最も急成長している市場の一つにしました。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを獲得し、暖かい気候と強力なストリートベンディング文化に支えられました。手頃な価格が購買パターンを形成し、カップ、コーン、インパルスバーの販売を促進しました。生産者は地元の味に合わせてマンゴー、ココナッツ、グアバなどのトロピカルフレーバーを導入しました。現代の小売業の成長が冷凍庫の配置を拡大し、デジタル配送プラットフォームが主要都市でのプレミアムラインへのアクセスを増やしました。経済の変動にもかかわらず、若者の消費の増加とカフェの拡大が安定した市場パフォーマンスを支えました。
中東・アフリカ
中東・アフリカ地域は、2024年に約4%のシェアを占め、暑い気候と贅沢な冷凍菓子の需要の高まりにより牽引されました。都市部では、プレミアム、グルメ、ミックスインアイスクリームへの関心が高まっています。国際ブランドはカフェ形式を拡大し、地元の生産者はピスタチオ、サフラン、デーツなどの地域のフレーバーを追加しました。小売の近代化により冷凍庫の利用可能性が向上し、観光業が主要拠点での消費を後押ししました。価格に敏感な状況は依然として課題ですが、人口の増加とコールドチェーン物流の改善が市場の緩やかな成長を支えています。
市場セグメンテーション:
製品別
- カートン
- タブ
- カップ
- コーン
- バー
タイプ別
- 乳製品 & 水ベース
- ヴィーガン
フレーバー別
- チョコレート
- バニラ
- フルーツ
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
アイスクリーム市場は、Cold Stone Creamery、NadaMoo、Blue Bell Creameries、Danone S.A.、Unilever PLC、Wells Enterprises、Nestlé SA、American Dairy Queen Corporation、Inspire Brands, Inc.(Baskin Robbins)、General Mills, Inc.などの主要ブランドが牽引する強力な競争が特徴です。これらの企業は、広範な小売ネットワーク、フランチャイズモデル、強力なデジタルエンゲージメントを通じてその影響力を拡大しました。生産者は、プレミアムな食感、クリーンなラベル、多様なフレーバーミックスに注力し、混雑した冷凍庫の中で際立っています。多くのブランドが、消費者の嗜好の変化に対応するために、植物ベースのライン、ポーションコントロールパック、低糖フォーミュラに投資しました。カフェ、eコマースプラットフォーム、フードサービスチェーンとの戦略的パートナーシップにより視認性が強化され、継続的な研究開発により口当たり、溶解抵抗、成分の質が向上しました。贅沢なものと健康志向の両方のフォーマットへの需要の高まりが、ブランドにポートフォリオの多様化と製品革新の強化を促し、世界市場での長期的な競争力を支えています。
主要プレイヤー分析
- コールド・ストーン・クリーマリー
- NadaMoo
- ブルーベル・クリーマリーズ
- ダノン S.A.
- ユニリーバ PLC
- ウェルズ・エンタープライズ
- ネスレ SA
- アメリカン・デイリー・クイーン・コーポレーション
- インスパイア・ブランズ, Inc. (バスキン・ロビンス)
- ジェネラル・ミルズ, Inc.
最近の展開
- 2025年11月、アメリカン・デイリー・クイーン・コーポレーション:2025年ホリデー・トリート・コレクションを展開し、新しいペパーミント・バーク・ブリザード・トリートとホリデー・ノグ・シェイク、さらに復活したフロステッド・シュガー・クッキー・ブリザードを、DQの各地で期間限定のフェスティブ・アイスクリームとして提供。
- 2025年9月、ネスレ SA:アジアでキットカット抹茶アイスクリームを発売し、タイで初めてデビュー。製品は本物の静岡抹茶を使用し、キットカットの90周年を祝うとともに、地域での抹茶需要の高まりをターゲットに。
- 2025年1月、ジェネラル・ミルズ, Inc.:ハーゲンダッツのポートフォリオを拡大し、新しいベルギーワッフルコーンのラインを導入。クリスピーなワッフルコーンとプレミアムアイスクリーム、キャラメル、ファッジ、またはラズベリーソースをコーンの先端に組み合わせ、スナック可能なコーンフォーマットの需要増に対応。
レポートのカバレッジ
この調査レポートは、製品、タイプ、フレーバー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 購入者がより豊かな食感を求める中、プレミアムおよびアーティザナルアイスクリームラインが拡大します。
- 植物ベースの食事が広く受け入れられるにつれ、ヴィーガンおよび乳糖不使用の選択肢が増加します。
- 健康志向の需要に応えるため、低糖および高タンパクレシピが進化します。
- 利便性が優先される中、シングルサーブおよび持ち運び可能なフォーマットが増加します。
- デジタル注文と配送プラットフォームが衝動買いや夜間購入を促進します。
- 季節限定および限定版フレーバーが試用とブランドエンゲージメントを促進します。
- 新興市場でのコールドチェーンのアップグレードが、より広範な製品流通をサポートします。
- リサイクル可能な包装とクリーンな原料調達を通じて、持続可能性の取り組みが拡大します。
- フランチャイズデザートチェーンが新しいフォーマットでグローバルな展開を拡大します。
- データ駆動のパーソナライゼーションがフレーバー開発とターゲット製品の発売を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アイスクリーム市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にアイスクリーム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアイスクリーム市場のセグメントはどれですか?
アイスクリーム市場の成長を促進している主な要因は何ですか?
アイスクリーム市場の主要企業はどこですか?
どの地域がアイスクリーム市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アイスクリーム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアイスクリーム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 117207.6 million → 2032: USD 161644.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アイスクリーム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アイスクリーム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアイスクリーム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アイスクリーム市場市場の成長要因
- 3.3 アイスクリーム市場市場の抑制要因および課題
- 3.4 アイスクリーム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アイスクリーム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アイスクリーム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アイスクリーム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アイスクリーム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アイスクリーム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアイスクリーム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アイスクリーム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アイスクリーム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アイスクリーム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アイスクリーム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アイスクリーム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアイスクリーム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアイスクリーム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアイスクリーム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアイスクリーム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアイスクリーム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアイスクリーム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアイスクリーム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アイスクリーム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
