
市場概要
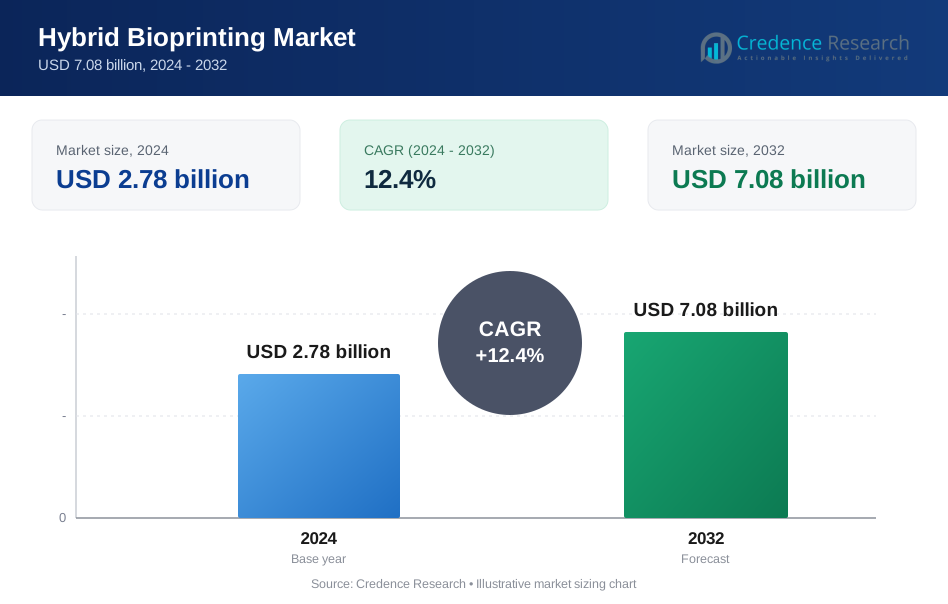
ハイブリッドバイオプリンティング市場は2024年に27.8億米ドルと評価され、2032年までに70.8億米ドルに達すると予測されており、予測期間中に年平均成長率12.4%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 歩行凍結治療市場規模 2024 | 27.8億米ドル |
| 歩行凍結治療市場、CAGR | 12.4% |
| 歩行凍結治療市場規模 2032 | 70.8億米ドル |
ハイブリッドバイオプリンティング市場は、確立された革新者と新興のバイオファブリケーション専門家の混合によって形成されており、主要なプレーヤーにはRegemat 3D S.L.、Vivax Bio LLC、Organovo Holdings Inc.、Inventia Life Science PTY LTD、Cyfuse Biomedical K.K.、Bico Group AB、Advanced Solutions Life Sciences LLC、Aspect Biosystems Ltd.、CollPlant Biotechnologies Ltd.、RegenHU、およびEnvisionTEC Inc.が含まれます。これらの企業は、マルチマテリアルプリンティング、機能的バイオインク、高精度組織工学プラットフォームの進歩を通じて競争しています。北米は、強力な研究開発エコシステムと製薬および学術研究における迅速な採用により、世界市場を約38%のシェアでリードしています。ヨーロッパは、確立されたバイオファブリケーションインフラと活発な再生医療イニシアチブによって支えられ、約30%のシェアで続いています。
市場の洞察
- ハイブリッドバイオプリンティング市場は2024年に27億8,000万米ドルに達し、2032年までに70億8,000万米ドルに成長すると予測されており、先進的な組織工学プラットフォームの需要増加により12.4%のCAGRで拡大しています。
- 市場の成長は、製薬業界と再生医療におけるマルチマテリアルおよびマルチモーダルバイオプリンティングシステムの急速な採用によって牽引されており、製薬セグメントは薬物スクリーニングと前臨床モデリングでの強力な使用により支配的なアプリケーションシェアを保持しています。
- 主要なトレンドには、機能性バイオインクの革新、AI対応の自動化、高スループット組織モデリングが含まれ、再現性を向上させ、個別化医療やオルガノイド研究での採用を拡大しています。
- Bico Group AB、Organovo、RegenHU、CollPlantなどの企業がバイオマテリアルポートフォリオを拡大する中、競争が激化していますが、規制の曖昧さ、血管化の技術的複雑さ、高い導入コストなどの課題が残っています。
- 地域別では、北米が約38%のシェアでリードし、次いで欧州が30%、アジア太平洋が24%を占めており、強力な研究エコシステムと再生医療への投資拡大に支えられています。
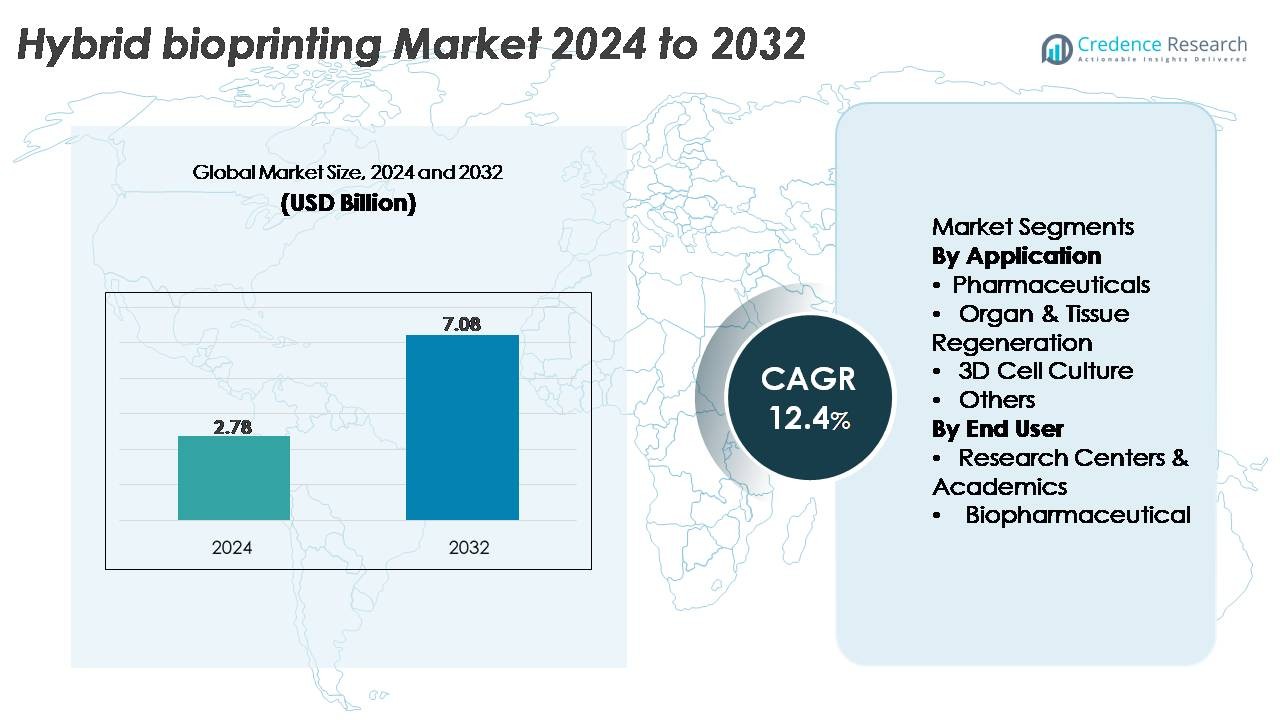 市場セグメンテーション分析:
アプリケーション別
製薬は支配的なアプリケーションセグメントを表し、高スループット薬物スクリーニング、毒性プロファイリング、疾患モデリングでの広範な使用により、ハイブリッドバイオプリンティングの採用で最大のシェアを占めています。需要は、動物実験への依存を減らし、前臨床評価を加速する生理学的に関連する3D組織構造へのシフトによって促進されています。臓器および組織再生は、ハイブリッドバイオプリンティングが血管化、マルチマテリアルスキャフォルディング、細胞-マトリックス統合を強化することで急速に拡大しています。一方、3D細胞培養システムは腫瘍学や幹細胞研究で注目を集め、「その他」カテゴリーは化粧品試験や個別化療法開発などのニッチな用途をサポートしています。
- 例えば、Organovoのバイオプリンティングされた肝組織は、1日あたり20 µg以上のアルブミン分泌を示し、28日以上にわたってシトクロムP450活性を維持し、長期的な薬物毒性研究を可能にしています。
エンドユーザー別
研究センターおよび学術機関は、バイオマテリアル、再生スキャフォルド、マルチモーダルプリンタープラットフォームの革新を推進する大学や研究所が市場シェアをリードしており、強力な助成金、学際的な協力、初期段階のプロトタイピング活動によってその支配力が強化されています。バイオ医薬品企業は、薬物発見ワークフローを合理化し、個別化組織モデルを開発するためにハイブリッドバイオプリンティングを利用し、候補者の検証を迅速化するための採用を増やしています。「その他」セグメントは、CROや専門ラボを含み、外部委託されたバイオプリンティング能力、検証研究、カスタム組織製造サービスの需要が高まる中、徐々に拡大しています。
- 例えば、RegenHUのR-GEN 100は、複数のプリントヘッドを統合するモジュール式バイオプリンターとして設計されており、押出とオンデマンドジェッティング技術の組み合わせを可能にします。このプラットフォームは、先進的な組織工学研究のためのマルチマテリアルワークフローをサポートします。これらの機能は、学術グループが多様なバイオインクタイプにわたって詳細でカスタマイズ可能な構造を作製するのを助けます。
主要な成長要因
マルチマテリアルおよびマルチモーダル印刷能力の進展
ハイブリッドバイオプリンティングの採用は、プラットフォームが押出、インクジェット、およびレーザーアシストモダリティを統合して構造の精度、細胞の生存率、およびバイオマテリアルの互換性を向上させるにつれて加速します。これらのシステムは、柔らかいハイドロゲル、硬い足場、および機能的なバイオ分子の同時堆積を可能にし、研究者が調整可能な機械的特性を持つ解剖学的に正確な組織構造を作成することを可能にします。架橋化学、マイクロ流体ディスペンシング、および自動キャリブレーションの改善は、翻訳研究および前臨床アプリケーションにおける重要な要件である再現性をさらに強化します。血管化された構造、多層組織インターフェース、および動的な微小環境を作製する能力は、ハイブリッドバイオプリンティングを薬物発見、再生医療、および個別化治療のための多用途ツールとして位置づけます。装置メーカーが高解像度のプリントヘッド、統合イメージングモジュール、およびより高度なバイオインクカートリッジを開発するにつれて、スケーラブルで高忠実度の組織モデルを求める学術研究室やバイオ医薬品の研究開発プログラム全体で需要が高まっています。
- 例えば、BICOのBIO X6プラットフォームは、4°Cから250°Cの間で動作する6つの独立したプリントヘッドをサポートし、最大700 kPaの空気圧で構造的に複雑な組織のための同時マルチマテリアル堆積を可能にします。
個別化医療と前臨床モデリングの需要増加
個別化医療の取り組みは、精密なテストと治療計画のために患者特有の組織アナログを求める機関が増えるにつれて、ハイブリッドバイオプリンティングの需要を大幅に押し上げます。ハイブリッドバイオプリンターは、自家細胞を使用したカスタマイズされた3Dモデルの作製を可能にし、個別の薬物応答プロファイリングを促進し、治療選択における試行錯誤を減少させます。製薬およびバイオテクノロジー企業は、初期段階のスクリーニング中の予測精度を向上させるために、バイオプリントされた肝臓、心臓、および腫瘍組織をますます採用しています。これらのプラットフォームは、in vivo生物学に非常に類似した生理学的に関連する微小環境もサポートし、モデルの妥当性を高め、動物実験への依存を減少させます。規制機関が高度なin vitroテストシステムを奨励するにつれて、ハイブリッドバイオプリンティングは次世代の前臨床ワークフローの中心となります。疾患の異質性、複雑な組織構造、および動的灌流環境を再現する能力は、腫瘍学、神経学、および代謝疾患研究プログラム全体での強力な採用を促進します。
- 例えば、CELLINKのLUMEN Xバイオプリンターは405 nmの光エンジンを使用し、50 µmまでのボクセル解像度を提供し、病気のモデル化や前臨床研究のための高精度なマイクロアーキテクチャを可能にします。
再生医療と臨床翻訳への投資拡大
再生療法への世界的な推進は、機能的統合の可能性を持つインプラント対応の組織や足場を生産することを目的としたハイブリッドバイオプリンティングの革新を促進します。幹細胞工学、組織再生、およびバイオファブリケーションセンターへの資金は、政府、大学、民間投資家が長期的な臨床研究を支援する中で増加し続けています。ハイブリッドバイオプリンティングは、血管化された移植片、多材料の臓器足場、および軟骨、皮膚、骨、軟組織の修復に不可欠な生体力学的に強固な構造の構築を可能にします。成長因子を含むバイオインク、プログラム可能なアーキテクチャ、および印刷後の成熟システムの急速な進歩は、翻訳準備をさらに加速します。完全な臓器印刷は長期的な目標である一方で、創傷移植片、歯科用足場、整形外科用インプラントなどの短期的な臨床応用は、実質的な商業化の道を開きます。規制の枠組みがバイオプリント組織の評価と臨床グレードのGMP生産をサポートするために進化するにつれて、ハイブリッドバイオプリンティングは日常的な治療採用に近づいています。
主要なトレンドと機会
自動化、AI駆動、高スループットバイオプリンティングプラットフォームの成長
自動化とAIの統合は、ハイブリッドバイオプリンティングがより高スループットで予測的なワークフローに進化する中で、大きな機会を表しています。機械学習アルゴリズムは、印刷経路の最適化、リアルタイムの欠陥修正、適応的なバイオインクフロー制御をサポートし、バッチ間の一貫性を向上させます。自動化された細胞処理、閉ループ監視システム、ロボット材料装填は人為的なエラーを減少させ、専門家でないラボでもバイオプリンティングをより利用しやすくします。高スループットのハイブリッドプラットフォームは、数十の組織サンプルを同時に印刷することを可能にし、初期段階の薬物試験やバイオマテリアルスクリーニングを大幅に加速します。ベンダーがクラウド接続システムやリモート監視ダッシュボードを導入するにつれて、研究施設は優れたデータの追跡可能性と再現性を獲得します。これらの進歩は、製薬R&D、CROパートナーシップ、個別化された薬物反応モデリングにおいて強力な商業機会を創出します。
· 例えば、BICOグループは、バイオプリンターやその他のライフサイエンスツールを含むポートフォリオ全体で約48,000台の機器を設置していると報告しています。同社はまた、CELLINK Heartのような自動化とワークフロー管理をサポートするソフトウェアプラットフォームも提供しています。これらのツールは、マルチサイトの研究チームのために実験プロセスを標準化するのに役立ちます。
バイオインクの革新と機能性バイオマテリアル開発の拡大
バイオインクの革新は、組織の忠実性、機械的強度、生物学的機能性の新たな道を開く中心的なトレンドとして浮上しています。ハイブリッドバイオプリンティングは、せん断薄化ハイドロゲル、ECM模倣ポリマー、脱細胞化組織インク、マルチモーダル堆積に特化した光硬化性バイオマテリアルの急速な進歩から恩恵を受けています。血管新生因子、導電性ナノ粒子、免疫調節剤などの機能性添加物は、神経足場から血管移植片までの専門的な応用を可能にします。カスタマイズ可能なレオロジーと強化された架橋化学は、細孔サイズ、剛性、分解速度の正確な制御を可能にします。企業が標準化されたGMP対応のバイオインクを開発するにつれて、商業採用は再生医療試験、オルガンオンチップ製造、個別化された治療モデリングに広がります。このバイオインクの多様化は、材料供給業者やハイブリッドプリンターメーカーに強力な機会を創出します。
· 例えば、CollPlantのCollink.3Dバイオインクは、組換えヒトI型コラーゲンで構成されており、押出、インクジェット、LIFT、ステレオリソグラフィーを含む複数の印刷方法をサポートしています。この材料は、バイオファブリケーションされた構造内で高い細胞生存率を維持するように設計されています。その調整可能な組成は、研究開発のための安定した軟組織構造の形成を可能にします。
主要な課題
血管化と機能的成熟の技術的複雑性
大きな進展があるにもかかわらず、完全に機能する血管化された組織構造を生成することは、ハイブリッドバイオプリンティングにおける主要な課題のままです。複雑な臓器は、階層的な血管系、正確な栄養素拡散、同期した細胞-マトリックス相互作用を必要とし、成熟中の生存率を維持します。安定した灌流ネットワークを達成し、複数の細胞タイプを多材料足場内に統合するには、先進的なバイオインクの配合と複雑な印刷経路の設計が必要です。長期的な構造安定性の限界、不十分な機械的特性、予測不可能な組織リモデリングは、翻訳準備をさらに複雑にします。さらに、印刷後の成熟をサポートするために必要な高解像度のイメージング、リアルタイムモニタリング、バイオリアクターシステムは、コストと運用の複雑さを増加させます。これらの技術的障壁は、実験室のプロトタイプから臨床展開可能なソリューションへの進行を遅らせます。
規制の不確実性と商業規模展開の高コスト
ハイブリッドバイオプリンティングは、より広範な臨床および産業採用を制限する大きな規制およびコスト関連の障害に直面しています。機関は、バイオプリントされた組織の標準化された評価経路をまだ確立しておらず、安全性、再現性、および品質保証要件に関する不確実性を引き起こしています。GMP準拠のバイオプリンティング施設を設立するには、無菌環境、検証済みの材料、および制御されたバイオプロセシングシステムへの多大な投資が必要です。高額な設備費用、専門的な訓練の必要性、および限られた償還フレームワークは、病院や小規模な研究機関にとって追加の障壁を生み出します。業界が細胞取り扱い、足場製造、印刷後の成熟に関する進化するガイドラインをナビゲートする中で、企業は革新とコンプライアンスのバランスを取り、治療応用の市場投入までの時間を延ばさなければなりません。
地域分析
北米
北米は、再生医療への強力な投資、マルチモーダルバイオプリンティングプラットフォームの早期採用、および確立された生物医学研究エコシステムによって、約38%の最大の市場シェアを保持しています。米国は、個別化医療および前臨床組織モデリングに焦点を当てた強力な連邦資金、高度な学術インフラ、および広範な製薬R&D活動により、地域需要を牽引しています。この地域には、いくつかの主要なバイオプリンティングメーカーやスタートアップが存在し、技術の進歩と商業化の道を加速しています。大学、バイオテクノロジー企業、臨床研究センター間の協力は、組織工学、薬物試験、および臨床翻訳イニシアチブにおける北米のリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、強力な生物医学研究ネットワーク、成長するトランスレーショナルメディシンの取り組み、政府支援の再生医療プログラムによって支えられ、世界市場の約30%を占めています。ドイツ、英国、スウェーデン、オランダなどの国々は、専門的なバイオファブリケーションセンター、標準化された研究フレームワーク、患者特異的治療モデルへの投資の増加により、導入をリードしています。この地域は、先進的な治療用医薬品における明確に定義された規制の進展から利益を得ており、バイオプリンティングされた組織の初期段階の検証をサポートしています。学術機関、バイオテクノロジー企業、EU資金提供コンソーシアム間のパートナーシップは、薬物発見、オルガンオンチップ開発、臨床グレードの足場工学におけるハイブリッドバイオプリンティングの応用を拡大し続けています。
アジア太平洋
アジア太平洋地域は、バイオテクノロジーインフラの急速な拡大、重要な公的および民間の研究資金、先進医療技術の需要の高まりによって、約24%の市場シェアを獲得しています。中国、日本、韓国、シンガポールは、幹細胞工学、組織再生プラットフォーム、病院ベースのバイオプリンティングプログラムへの投資の増加により、この地域をリードしています。地元のメーカーは、コスト効率の高いシステムと革新的なバイオマテリアルでハイブリッドバイオプリンティングの能力を強化し、研究機関全体での採用を促進しています。APACの拡大する臨床研究基盤と次世代医療技術に対する強力な政府支援が相まって、組織モデリング、精密医療、スケーラブルな再生アプリケーションの成長を加速させています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでの先進的な生物医学研究ツールの採用が増加していることに支えられ、推定5%のシェアを保持しています。まだ発展途上ですが、組織工学と3D細胞培養アプリケーションへの関心が高まっており、大学や専門研究機関が再生医療研究にハイブリッドバイオプリンティングを統合しています。政府資金によるイノベーションプログラムと北米およびヨーロッパの機関との協力により、トレーニングと先進技術へのアクセスが向上しています。製造拠点は限られていますが、個別化治療の需要の高まり、学術能力の向上、バイオテクノロジーエコシステムの強化が、前臨床研究や生物モデリングにおけるハイブリッドバイオプリンティングアプリケーションの安定した成長をサポートしています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカなどの技術的に先進的な市場に成長が集中しており、世界シェアの約3%を占めています。医療の近代化と生物医学研究インフラへの投資が、組織工学、創傷ケア研究、学術研究のためのハイブリッドバイオプリンティングの早期導入をサポートしています。世界の大学や研究企業との戦略的パートナーシップにより、地域のイノベーションハブに先進的なバイオプリンティングプラットフォームが導入されています。しかし、資金、スキルの可用性、規制の発展の遅れが市場の広範な浸透を制約していますが、精密医療や医療技術革新における国家イニシアチブの進行により、長期的な可能性が拡大しています。
市場セグメンテーション:
用途別
- 医薬品
- 臓器および組織再生
- 3D細胞培養
- その他
エンドユーザー別
- 研究センターおよび学術機関
- バイオ医薬品
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ハイブリッドバイオプリンティング市場の競争環境は、確立されたバイオテクノロジー企業、専門のバイオファブリケーション企業、および高度なマルチマテリアル印刷技術に焦点を当てた新興スタートアップの混合により特徴付けられています。主要なプレーヤーは、高精度のプリントヘッド、マルチモーダルデポジションシステム、および細胞の生存率と機械的性能を向上させるために設計された次世代のバイオインクの開発に多額の投資を行っています。多くの企業は、血管化組織構造、臓器足場、およびハイスループット3D組織モデリングの革新を加速するために学術機関との戦略的な協力を追求しています。製薬会社とのパートナーシップは、特に創薬および個別化医療の応用において、商業化の道筋を強化しています。ベンダーは、イメージング、AI駆動のプロセス制御、および自動化された細胞処理モジュールを組み合わせた統合ワークフローソリューションを通じて差別化を図っています。規制の枠組みが進化し、臨床翻訳が進むにつれて、GMP準拠のシステム、標準化されたバイオインク、およびスケーラブルな製造プラットフォームを巡る競争が激化しています。継続的な製品革新、知的財産の拡大、および戦略的な資金調達の取り組みは、この急速に進化するセグメントで市場のリーダーシップを維持するための中心的な要素です。
主要プレイヤー分析
- Regemat 3D S.L.
- Vivax Bio LLC
- Organovo Holdings Inc.
- Inventia Life Science PTY LTD
- Cyfuse Biomedical K.K.
- Bico Group AB
- Advanced Solutions Life Sciences LLC
- Aspect Biosystems Ltd.
- CollPlant Biotechnologies Ltd.
- RegenHU
- EnvisionTEC Inc.
最近の展開
- 2025年3月、CyfuseとPHC株式会社は、3D細胞製品の品質をリアルタイムで監視する新しい生産技術を共同で発表しました。この開発により、培養中のグルコースと乳酸濃度の継続的な追跡が可能になり、培地交換の自動化と長期的な細胞の生存率と製品の一貫性が安定します。
- 2024年6月、BICOはライフサイエンス自動化ポートフォリオの拡大を続け、3Dバイオプリンティング、ラボ自動化、薬物発見および組織工学のための細胞培養ソリューションにおけるリーダーシップを強化しました。同社は世界中で事業を展開しており、すでに何万もの機器が導入され、広範な学術およびバイオテクノロジーユーザーをサポートしています。
レポートのカバレッジ
この調査レポートは、アプリケーション、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- ハイブリッドバイオプリンティングは、血管化、成熟、バイオマテリアル工学の改善に伴い、臨床的に実行可能な組織構築に向けて進展します。
- バイオプリントされた組織が前臨床試験および毒性評価の標準ツールとなるにつれて、製薬の研究開発での採用が増加します。
- AI駆動の自動化とクローズドループモニタリングにより、複雑な組織構造の印刷精度、再現性、スケーラビリティが向上します。
- ECMを模倣した、成長因子を含んだ、患者特異的なフォーミュレーションが広く利用可能になることで、バイオインクの革新が加速します。
- 病院や外科センターは、個別化された移植片、創傷修復材料、整形外科用インプラントのためにバイオプリンティングを徐々に統合します。
- マルチマテリアルおよびマルチモーダルプリンターにより、臓器のインターフェースや異種組織環境のより正確な再現が可能になります。
- 規制の枠組みが進展し、バイオプリントされた組織に対する明確なガイドラインを提供し、臨床翻訳のための道筋を改善します。
- 学術界、バイオテクノロジー企業、医療機関間の協力的なエコシステムが拡大し、革新と検証研究を推進します。
- ハイスループットハイブリッドバイオプリンティングが、オルガンオンチップの開発と個別化された治療モデリングを強化します。
- 新興市場は、バイオテクノロジーインフラの成長と先進医療技術への政府投資の増加に伴い、ハイブリッドバイオプリンティングを採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ハイブリッドバイオプリンティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ハイブリッドバイオプリンティング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたハイブリッドバイオプリンティングセグメントはどれですか?
ハイブリッドバイオプリンティング市場の成長を促進している主な要因は何ですか?
ハイブリッドバイオプリンティング市場の主要企業はどこですか?
2024年にハイブリッドバイオプリンティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ハイブリッドバイオプリンティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のハイブリッドバイオプリンティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.78 billion → 2032: USD 7.08 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ハイブリッドバイオプリンティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ハイブリッドバイオプリンティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるハイブリッドバイオプリンティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ハイブリッドバイオプリンティング市場市場の成長要因
- 3.3 ハイブリッドバイオプリンティング市場市場の抑制要因および課題
- 3.4 ハイブリッドバイオプリンティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ハイブリッドバイオプリンティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ハイブリッドバイオプリンティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ハイブリッドバイオプリンティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ハイブリッドバイオプリンティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ハイブリッドバイオプリンティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はハイブリッドバイオプリンティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ハイブリッドバイオプリンティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ハイブリッドバイオプリンティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ハイブリッドバイオプリンティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ハイブリッドバイオプリンティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ハイブリッドバイオプリンティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のハイブリッドバイオプリンティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のハイブリッドバイオプリンティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のハイブリッドバイオプリンティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のハイブリッドバイオプリンティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのハイブリッドバイオプリンティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のハイブリッドバイオプリンティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのハイブリッドバイオプリンティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ハイブリッドバイオプリンティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
