
市場概要
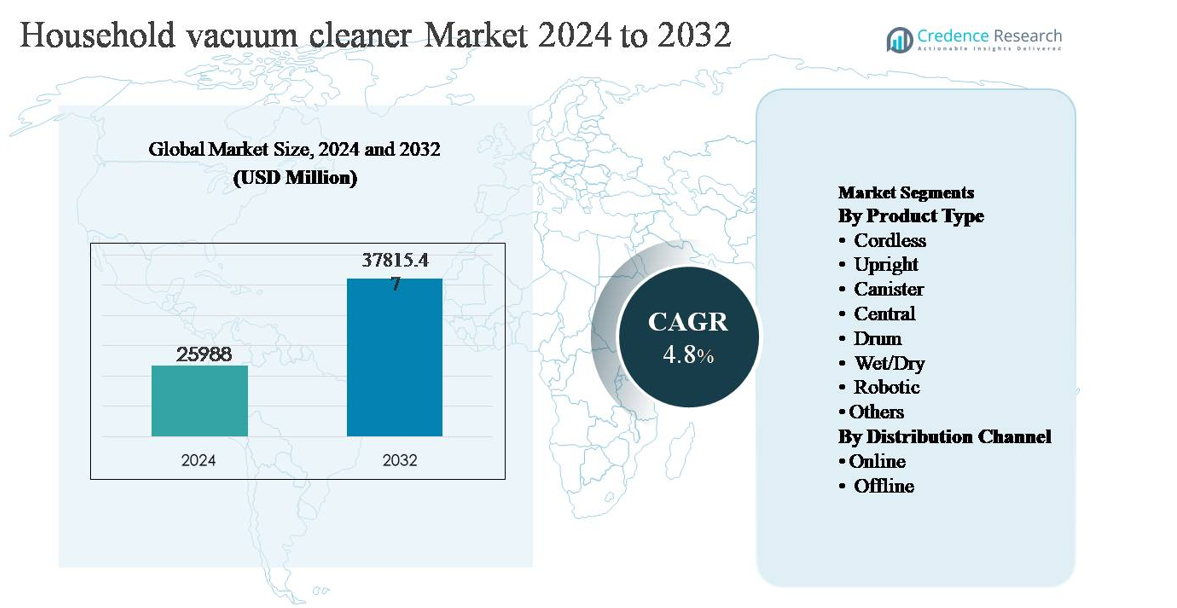
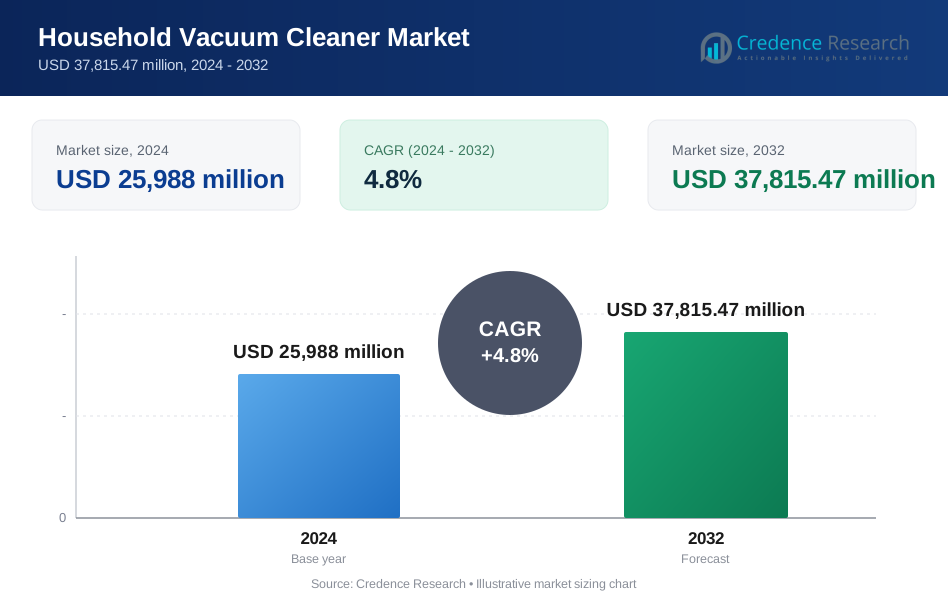
世界の家庭用掃除機市場は2024年に259億8,800万米ドルと評価され、2032年までに378億1,547万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)4.8%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の家庭用掃除機市場規模 | USD 25,988 million |
| 家庭用掃除機市場、CAGR | 4.8% |
| 2032年の家庭用掃除機市場規模 | USD 37,815.47 million |
家庭用掃除機市場は、Dyson Ltd.、Electrolux AB、LG Electronics Inc.、Panasonic Corporation、Miele & Cie. KG、Bissell Inc.、iRobot Corporation、De’Longhi Appliances S.r.l.、Hoover、Eurekaなどのグローバルな家電メーカーと技術主導のスペシャリストによって主導されています。これらの企業は、革新性、製品の信頼性、製品ポートフォリオの深さで競争しており、コードレスおよびロボットモデルに強い重点を置いています。北米は、家電の普及率が高く、プレミアム製品の採用と強い買い替え需要に支えられ、世界市場の約32%を占める主要な地域です。ヨーロッパがそれに続き、アジア太平洋地域は都市家庭の拡大と可処分所得の増加を通じてボリューム成長を促進し、グローバルに競争力があり、革新に焦点を当てた市場構造を強化しています。
市場の洞察
- 家庭用掃除機市場は2024年に259億8,800万米ドルと評価され、2032年までに378億1,547万米ドルに達すると予測されており、予測期間中にCAGR 4.8%で成長しています。
- 市場成長は主に都市化の進展、忙しいライフスタイル、家庭の衛生と室内空気の質への関心の高まりによって推進されており、効率的で自動化された清掃家電の採用が世界中の住宅で加速しています。
- 主なトレンドには、ロボット掃除機の急速な採用が含まれ、これは自動化とスマートホーム互換性により支配的な製品セグメントを表しており、コードレスモデルの強い成長と並んでいます。オフラインチャネルが依然として支配的である一方、オンライン販売は着実に拡大しています。
- 競争のダイナミクスは、吸引性能、バッテリー効率、フィルトレーションシステム、スマート接続性に焦点を当てた革新主導のプレーヤーによって形成されており、特にロボットおよびコードレスセグメントで競争が激化しています。
- 地域別では、北米が約32%の市場シェアでリードし、ヨーロッパが約27%、アジア太平洋が約30%で続き、アジア太平洋は都市の拡大と中所得世帯の増加によって最も急速な成長を示しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプによる家庭用掃除機市場には、コードレス、アップライト、キャニスター、セントラル、ドラム、ウェット/ドライ、ロボット、およびその他の専門モデルが含まれ、それぞれが異なる掃除の好みや家庭のレイアウトに対応しています。ロボット掃除機はこのセグメントを支配しており、自律的な操作、最小限のユーザー介入、スマートホーム採用トレンドとの強い整合性により、最大の市場シェアを保持しています。センサーに基づくナビゲーション、AI駆動のマッピング、およびマルチサーフェスクリーニング機能の進歩が需要を強化し続けています。コードレスモデルも、バッテリー寿命の改善と軽量設計に支えられ、強い採用を示していますが、アップライトとキャニスターのユニットは深い掃除の要件に対して関連性を維持しています。
- 例えば、ダイソンのGen5detectコードレス掃除機は、135,000 rpmで回転するハイパーダイミウムモーターを搭載し、280エアワットの吸引力を提供し、エコモードで最大70分の運転時間を提供する取り外し可能なリチウムイオンバッテリーで駆動されます。
流通チャネル別
流通チャネル別では、市場はオンラインおよびオフラインの販売プラットフォームにセグメント化されており、消費者の購買パターンの変化を反映しています。オフライン流通は依然として支配的なサブセグメントであり、消費者の製品の実際の評価、店内デモンストレーション、即時の製品入手可能性の好みによって市場シェアの大部分を占めています。大型家電小売店、専門店、ブランド所有のアウトレットは、特にプレミアムおよび大容量の掃除機の購入決定において重要な役割を果たしています。アフターサービスのサポート、保証の確保、および複数のモデルを直接比較する能力が、オフラインチャネルの強さを強化し続けています。
- 例えば、エレクトロラックスは、約120か国にわたる数千の認定技術専門家およびサービスパートナーを持つグローバルなサービスネットワークを維持しています。掃除機のような製品の同日または翌日のサポートを含む修理の可用性と速度は、顧客の特定の場所と地元のサービスパートナーの運営に大きく依存しています。
主要な成長要因
都市化の進展とライフスタイルの変化
急速な都市化と進化する家庭のライフスタイルは、家庭用掃除機市場の主要な成長要因です。都市部への移住の増加は、より小さな居住空間、高い人口密度、および清潔さと衛生へのより大きな重視をもたらしました。忙しい仕事のスケジュール、共働き世帯、および手動での掃除に費やす時間の制限が、効率的で時間を節約する掃除機器への消費者の関心を押し上げています。掃除機は、従来の方法と比較して、より速く、より一貫した掃除を提供することでこれらのニーズに応えます。特に、ほこりの蓄積や室内空気の質が重要な懸念事項であるアパートやマンションでの需要が特に強いです。都市の消費者がますます利便性、自動化、および使いやすさを優先するにつれて、掃除機は任意の購入ではなく、不可欠な家庭用電化製品となっています。
- 例えば、Xiaomi の Mi Robot Vacuum-Mop 2 は、効率的な家庭清掃のために設計されており、1 回の清掃サイクルで最大 150 m²(約 1600 平方フィート)の生活空間をマッピングできるビジュアルナビゲーションシステムを備え、2,700 Pa の吸引力で硬い床や低いパイルカーペットから微細なホコリを効果的に除去します。
技術の進歩と製品革新
継続的な技術革新が市場の成長を大幅に加速させています。メーカーは、パフォーマンスとユーザーの快適性を向上させるために、高度なモーター、改良された吸引システム、HEPA フィルター、ノイズリダクション技術を統合しています。アプリベースのコントロール、AI 駆動のナビゲーション、障害物検出、マルチサーフェス適応性などのスマート機能が、特にロボットおよびコードレスセグメントで製品の魅力を拡大しています。バッテリー技術の改善により、ランタイムが延長され、充電サイクルが短縮され、コードレスモデルが日常使用により実用的になっています。これらの革新は、清掃効率を向上させるだけでなく、競争の激しい市場で製品を差別化し、消費者が既存のデバイスをアップグレードし、プレミアムな掃除機ソリューションを採用することを促進しています。
- 例えば、Roborock の S8 Pro Ultra は DuoRoller Riser™ ブラシシステムを搭載し、6,000 Pa の吸引力を発揮します。また、Reactive 3D 障害物回避システムは構造化光と赤外線イメージセンサーを使用して物体を検出し、混雑した生活空間での正確な動きを可能にします。
健康と室内空気質への意識の高まり
健康、衛生、室内空気質への意識の高まりは、家庭用掃除機の持続的な需要を支える重要な要因です。アレルギー、喘息、呼吸器疾患の発生率の増加により、消費者は効果的なホコリ、ペットの毛、アレルゲンの除去に注目しています。高度なフィルターシステムを備えた掃除機は微細な粒子を捕捉し、特に子供や高齢者、ペットがいる家庭で室内空気の質を改善します。パンデミック後の清潔さへの強調は、定期的で徹底的な家庭清掃の習慣をさらに強化しました。消費者が清潔な室内環境を全体的な健康と関連付けるようになるにつれ、効率的な掃除機ソリューションの需要は先進国と新興市場の両方で強化され続けています。
主要なトレンドと機会
スマートおよびロボット掃除ソリューションの拡大
スマートおよびロボット掃除機の急速な拡大は、主要なトレンドおよび成長の機会を表しています。消費者は、スマートホームエコシステムとシームレスに統合された自動清掃ソリューションをますます採用しています。スケジュールされた清掃、音声アシスタントとの互換性、リアルタイムマッピング、自己充電機能などの機能が、技術に精通した家庭での採用を促進しています。価格が徐々に手頃になり、性能が向上し続ける中、ロボット掃除機はより広範な消費者層に浸透しています。このトレンドは、メーカーが差別化されたモデルを開発し、ソフトウェア駆動の機能を拡大し、アクセサリー、アップグレード、接続サービスを通じて継続的な収益を生み出す機会を生み出します。
- 例えば、iRobotのRoomba Combo j9+は、引き込み式のモッピングシステムを搭載し、最大60日分のゴミを保管できるオンボードのクリーンベースを備えており、日々のユーザーの関与なしに完全に自律した乾湿両用の清掃サイクルを可能にします。
電子商取引と直接消費者販売の成長
オンライン小売チャネルの重要性が増す中、市場拡大の強力な機会が生まれています。Eコマースプラットフォームは、ブランドがより広いオーディエンスにリーチし、詳細な製品仕様を紹介し、競争力のある価格を提供することを可能にします。オンラインチャネルはまた、直接消費者戦略をサポートし、メーカーがブランドエンゲージメントを強化し、消費者の洞察を収集することを可能にします。製品レビュー、比較ツール、柔軟な配送オプションの利用可能性は、オンライン購入の信頼性をさらに高めます。特に新興経済国でデジタル採用が進む中、オンライン販売は従来の小売を補完し、確立されたブランドと新しい掃除機ブランドの市場浸透を迅速にサポートすることが期待されています。
- 例えば、Amazonの専用掃除機カテゴリは、高解像度の製品ビュー(360度ビューや一部リストでの3Dモデルを含む)、ビデオデモンストレーション、翌日または同日配送などの迅速な配送オプションを広範な物流施設ネットワークを通じてサポートしています。
主要な課題
高い価格感度と競争圧力
価格感度は、特に発展途上地域において家庭用掃除機市場の重要な課題であり続けています。プレミアムモデルは高度な機能と優れた性能を提供しますが、多くの消費者はコストを意識しており、高価な製品への投資をためらっています。世界的および地域的なメーカー間の激しい競争は、価格設定と利益率にさらなる圧力をかけています。頻繁な製品発売とプロモーション割引は、ブランドが差別化を維持することを困難にしています。生産コストを管理しながら、性能と耐久性に対する消費者の期待の高まりに応えるために、手頃な価格と革新のバランスを取ることが重要な課題です。
メンテナンス、耐久性、アフターセールスの懸念
メンテナンス要件とアフターセールスサービスの問題は、市場成長への別の課題を提起しています。消費者は、特にコードレスおよびロボットモデルにおいて、バッテリーの劣化、フィルター交換コスト、長期的な耐久性に関連する懸念をしばしば表明します。不十分なサービスネットワークと部品の限られた供給は、ブランドの印象やリピート購入に悪影響を及ぼす可能性があります。さらに、不適切な使用やメンテナンス意識の欠如は、製品の寿命を短縮し、不満を引き起こす可能性があります。この課題に対処するために、メーカーは堅牢なサービスインフラストラクチャ、明確なメンテナンスガイダンス、耐久性のある製品設計に投資し、長期的な顧客の信頼と忠誠を築く必要があります。
地域分析
北米
北米は、世界の収益の約32%を占める家庭用掃除機市場の重要なシェアを持っています。この地域は、高い家電普及率、室内空気質に対する強い消費者意識、先進的な清掃技術の早期採用から恩恵を受けています。需要は、スマートホーム統合と高い可処分所得レベルによって支えられたロボットおよびコードレス掃除機の広範な使用によって促進されています。確立されたメーカーの存在、十分に発展した小売インフラストラクチャ、および強力なアフターセールスサービスネットワークが市場の成熟をさらにサポートしています。交換需要とプレミアム製品のアップグレードは、米国とカナダ全体で安定した成長を持続させ続けています。
ヨーロッパ
ヨーロッパは、厳格な衛生基準とエネルギー効率の高い家電製品への強い需要に支えられ、世界の家庭用掃除機市場の約27%を占めています。西ヨーロッパおよび北ヨーロッパの消費者は、低騒音、低消費電力、高いフィルター効率を備えた高度な掃除機をますます好むようになっています。特に都市部の家庭では、ロボット型やコードレスモデルが人気を集めています。持続可能性と製品効率に関する規制の注目が、エコフレンドリーなデザインの革新を促しています。ドイツ、英国、フランスなどの国々が主要な貢献者であり、東ヨーロッパでは生活水準の向上により採用が増加しています。
アジア太平洋
アジア太平洋は成長の勢いを主導し、世界市場シェアの約30%を占め、最も急成長している地域市場となっています。急速な都市化、中産階級の拡大、可処分所得の増加が中国、日本、韓国、インドでの掃除機の採用を促進しています。狭い居住空間や忙しいライフスタイルが、コンパクトでコードレス、ロボット型モデルの需要を加速させています。衛生や空気の質に対する意識の高まりが成長をさらに支えています。強力な製造拠点、競争力のある価格設定、拡大するeコマースチャネルが、先進国および新興アジア太平洋経済圏全体での市場浸透を深めています。
ラテンアメリカ
ラテンアメリカは、世界の家庭用掃除機市場の推定6%を占めており、緩やかな都市化と消費者購買力の向上によって成長しています。ブラジル、メキシコ、アルゼンチンなどの国々が需要を牽引しており、特に中価格帯のアップライト型やキャニスター型掃除機が人気です。浸透率は先進地域よりも低いものの、現代的な清掃機器に対する認識の高まりが着実な採用を支えています。オフライン小売が依然として販売を支配していますが、オンラインチャネルの重要性が増しています。経済の不安定性と価格感度が制約となっていますが、家庭用電化製品の採用が拡大するにつれて長期的な見通しは依然として良好です。
中東・アフリカ
中東・アフリカ地域は、住宅建設の増加と現代的な家庭用電化製品の採用の増加に支えられ、世界市場シェアの約5%を占めています。ガルフ協力会議諸国では、可処分所得の増加と高級住宅開発が、ロボット型を含む高度な掃除機の採用を促進しています。アフリカでは、市場の成長は都市部と高所得世帯によって緩やかに進んでいます。小売ネットワークの拡大、消費者認識の向上、衛生への関心の高まりが、この地域全体での中程度ながら一貫した成長を支えると期待されています。
市場セグメンテーション:
製品タイプ別
- コードレス
- アップライト
- キャニスター
- セントラル
- ドラム
- ウェット/ドライ
- ロボット
- その他
流通チャネル別
- オンライン
- オフライン
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
家庭用掃除機市場は、世界的な家電メーカーと地域的に強いブランドが技術、製品の幅、ブランド価値で競争する競争環境を特徴としています。主要なプレーヤーは、吸引効率、バッテリー性能、フィルターシステム、スマート接続の継続的な革新に注力し、製品を差別化しています。ロボット掃除機とコードレス掃除機は依然として競争の重要な分野であり、企業はAIベースのナビゲーション、アプリ対応のコントロール、コンパクトなデザインに多額の投資を行っています。新製品の発売、ポートフォリオのアップグレード、地理的拡大などの戦略的イニシアチブが一般的であり、アフターサービスや流通ネットワークへの投資も行われています。特に中価格帯セグメントでは価格競争が激しく、プレミアムブランドは性能、耐久性、デザインを重視しています。強力なブランディング、広範な小売プレゼンス、スマートホーム対応製品の迅速な採用が、先進国および新興市場における競争ポジショニングを形作り続けています。
主要プレーヤー分析
- パナソニック株式会社
- ダイソン株式会社
- エレクトロラックスAB
- LGエレクトロニクス株式会社
- ミーレ&Cie. KG
- ビッセル株式会社
- アイロボット株式会社
- デロンギアプライアンスS.r.l.
- フーバー
- ユーレカ
最近の動向
- 2025年11月、オーストラリアでLGはCordZero A9Lハンドスティック掃除機シリーズを発売し、日常の家庭掃除ユーザーを対象にした高度なバッテリーとモーター性能を備えたコードレス製品ポートフォリオを拡大しました。
- 2025年9月、ダイソンはベルリンでのグローバルローンチイベントでいくつかの新しいフロアケア製品を発表し、38mmの薄さを誇る世界最薄の掃除機としてDyson PencilVacを紹介しました。これに加えて、ダイソンは18,000Paの吸引力を持つDyson Spot+Scrub AIロボット掃除機も発表し、ロボットの自律性と高度なシミ検出クリーニング機能を融合させました。
レポートのカバレッジ
この調査レポートは、製品タイプ、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場を形作る規制シナリオや技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 家庭が自動化と時間節約の清掃ソリューションをますます優先するにつれて、ロボット掃除機の採用が加速します。
- スマートホームエコシステムの統合が標準となり、音声アシスタントやホームオートメーションプラットフォームとの互換性が向上します。
- バッテリー寿命、充電速度、モーター効率の継続的な改善により、コードレス掃除機の受け入れが広がります。
- 消費者が室内空気の質とアレルゲン対策を重視するようになるため、高度なフィルターシステムの需要が増加します。
- メーカーは都市部のアパートや小さな居住空間のニーズに応えるため、軽量でコンパクトなデザインに注力します。
- Eコマースチャネルが製品の発見、比較、消費者への直接販売においてより大きな役割を果たします。
- 製品の差別化は、ハードウェアだけでなく、ソフトウェア機能、接続性、ユーザー体験にますます依存するようになります。
- 持続可能性の考慮が製品設計に影響を与え、エネルギー効率やリサイクル可能な材料が含まれます。
- アフターサービスの質と部品の供給可能性がブランドの忠誠心やリピート購入の重要な要因となります。
- 家電の普及と可処分所得の増加が続く中、新興市場が需要の増加に貢献します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
家庭用掃除機市場の予想成長軌道はどのようなものですか?
2024年から2032年の間に、家庭用掃除機市場はどのくらいの年平均成長率で成長すると予測されていますか?
現在、家庭用掃除機市場の勢いを引き起こしている要因は何ですか?
市場は製品タイプに関してどのようにセグメント化されており、現在どのセグメントが市場を支配していますか?
家庭用掃除機市場に影響を与えている技術の進歩は何ですか?
現在、家庭用掃除機市場を支配している地域はどこで、どの地域が有望な市場として浮上していますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 家庭用掃除機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の家庭用掃除機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 25,988 million → 2032: USD 37,815.47 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 家庭用掃除機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 家庭用掃除機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における家庭用掃除機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 家庭用掃除機市場市場の成長要因
- 3.3 家庭用掃除機市場市場の抑制要因および課題
- 3.4 家庭用掃除機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 家庭用掃除機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 家庭用掃除機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、家庭用掃除機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 家庭用掃除機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 家庭用掃除機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は家庭用掃除機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 家庭用掃除機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 家庭用掃除機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 家庭用掃除機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 家庭用掃除機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新家庭用掃除機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の家庭用掃除機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の家庭用掃除機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の家庭用掃除機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の家庭用掃除機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの家庭用掃除機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の家庭用掃除機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの家庭用掃除機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 家庭用掃除機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
