
市場概要
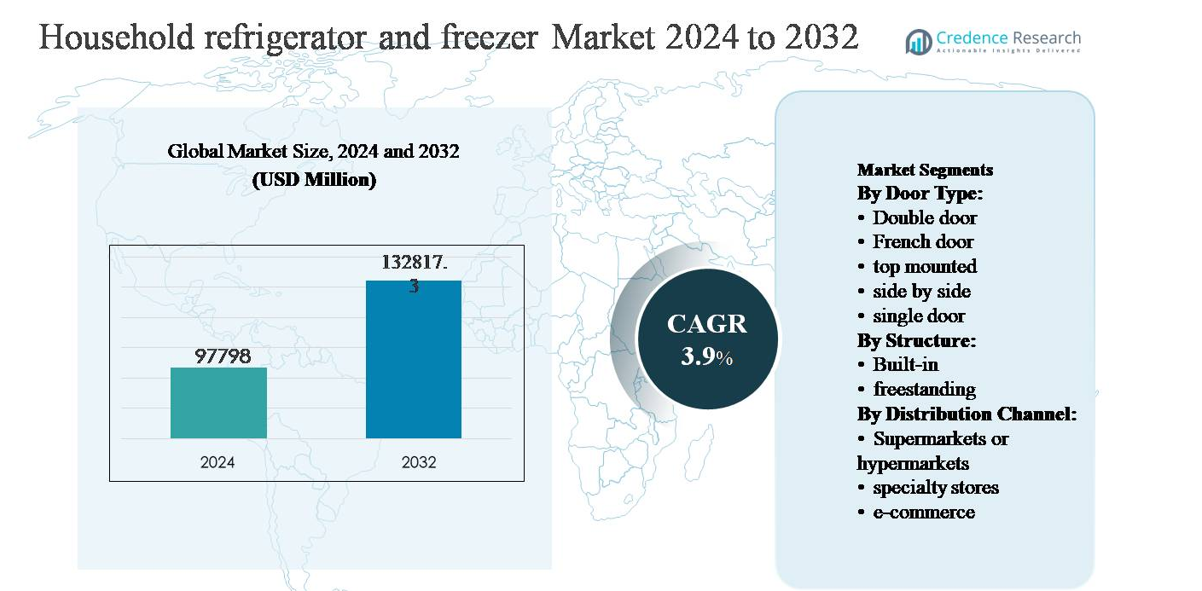
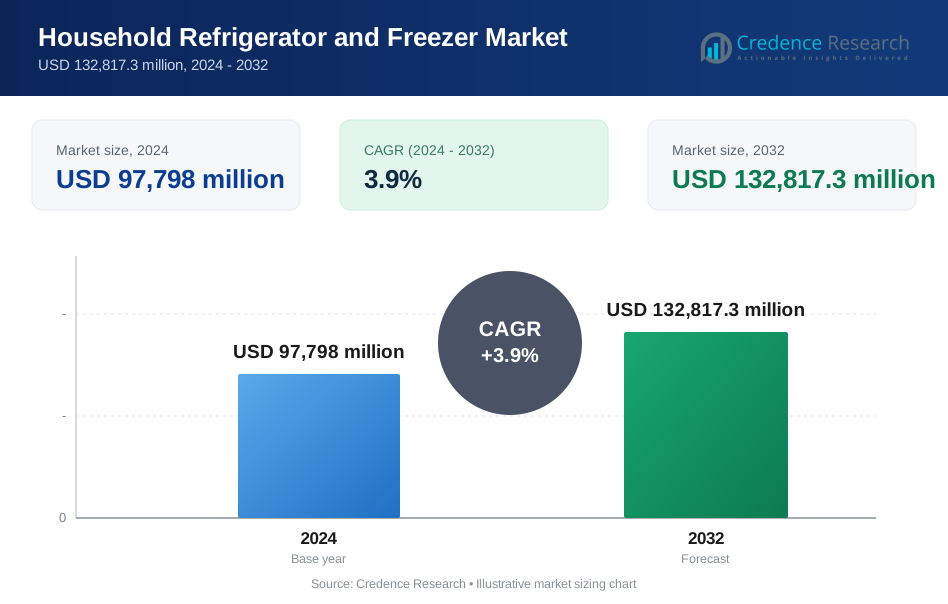
家庭用冷蔵庫および冷凍庫市場は2024年に97,798百万米ドルと評価され、2032年までに132,817.3百万米ドルに達すると予測されており、予測期間中の年平均成長率(CAGR)は3.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の家庭用冷蔵庫および冷凍庫市場規模 | 97,798百万米ドル |
| 家庭用冷蔵庫および冷凍庫市場、CAGR | 3.9% |
| 2032年の家庭用冷蔵庫および冷凍庫市場規模 | 132,817.3百万米ドル |
家庭用冷蔵庫および冷凍庫市場は、技術的リーダーシップ、規模、強力なブランド価値を通じて競争する世界的に確立されたメーカーグループによって主導されています。Samsung、Whirlpool Corporation、LG Electronics、AB Electrolux、Robert Bosch GmbH、Liebherr Group、Godrej Industries Ltd.、Philips Electronics、Dacor, Inc.、Dover Corporationなどの主要企業は、省エネルギー設計、スマート接続、多様な容量の提供に注力し、多様な消費者ニーズに対応しています。これらの企業は、広範な流通ネットワーク、地域に根ざした製造、継続的な製品革新を活用して競争力を維持しています。アジア太平洋地域は、急速な都市化、家庭形成の増加、中国とインドからの強い需要により、世界市場の約38%を占める主要地域です。北米とヨーロッパは、交換需要と高級家電の採用に支えられて続きます。
市場の洞察
- 家庭用冷蔵庫および冷凍庫市場は2024年に97,798百万米ドルと評価され、2032年までに132,817.3百万米ドルに達すると予測されており、予測期間中に3.9%のCAGRで成長します。これは、安定した交換需要と新興経済における家庭普及の拡大によって支えられています。
- 市場の成長は主に都市化の進展、家庭形成の増加、エネルギー効率の高い霜取り不要の家電への嗜好の高まりによって牽引されており、容量、価格、効率のバランスが取れたダブルドア冷蔵庫が約36%のドアタイプシェアを占めています。
- 主要な市場動向には、フレンチドアやサイドバイサイドモデルへの高級化、インバーターコンプレッサーの急速な採用、eコマースチャネルの強力な成長が含まれ、設置の柔軟性と手頃な価格により、フリースタンディングユニットが構造セグメントで約82%のシェアを占めています。
- 競争環境は、スマート機能、デザインの差別化、地域に特化した製造に焦点を当てたグローバルブランド間の激しい競争によって特徴付けられていますが、価格感度と規制遵守が大衆市場セグメントでのマージン拡大を引き続き抑制しています。
- 地域別では、中国とインドによって牽引されるアジア太平洋が約38%の市場シェアでトップに立ち、次いで北米(約24%)、ヨーロッパ(約22%)が続き、ラテンアメリカ(約9%)と中東・アフリカ(約7%)は都市開発と電化によって安定した成長を示しています。
市場セグメンテーション分析:
ドアタイプ別:
ドアタイプ別の家庭用冷蔵庫および冷凍庫市場は、ダブルドア冷蔵庫が約36%の世界市場シェアを占めており、貯蔵容量、手頃な価格、エネルギー効率の最適なバランスによってその支配力が強化されています。これにより、中所得層の家庭や都市部のアパートに適しています。ダブルドアモデルは、ブランド間での広範な利用可能性やインバーターコンプレッサーおよび霜取り不要技術との互換性からも恩恵を受けています。フレンチドアやサイドバイサイドユニットは高級セグメントでの支持を得続けており、シングルドアやトップマウント冷蔵庫は価格に敏感でスペースに制約のある市場で依然として関連性を持っています。
- 例えば、Whirlpoolのフレンチドアモデルは、適応型冷却センサーを備えた最大570リットルの貯蔵容量を提供しており、シングルドアやトップマウントユニットは200リットル未満のコンパクトなデザインでスペースに制約のある家庭に対応し続けています。
構造別:
構造別では、フリースタンディング冷蔵庫および冷凍庫が約82%のシェアを占めており、低い初期費用、設置の容易さ、容量範囲にわたる広範なモデルの利用可能性によって支えられています。フリースタンディングユニットは、賃貸者と住宅所有者の両方に柔軟性を提供するため、新興市場と先進市場の両方で強く支持されています。エネルギー効率の高いコンプレッサー、スマート接続性、モジュラー棚などの継続的な製品革新が採用をさらに強化しています。ビルトイン冷蔵庫は着実に成長しているものの、コストが高く、カスタマイズ要件があり、モジュラーキッチンインフラに依存するため、高級住宅プロジェクトに集中しています。
- 例えば、Liebherr Groupは、550-560 mmの設置深さと0°C近くの温度を維持するBioFreshコンパートメントを備えた完全統合型ビルトインユニットを生産しており、正確なカスタマイズを必要とする高級モジュラーキッチンプロジェクトに対応しています。
流通チャネル別:
流通に関しては、専門店が約44%の市場シェアを持ち、個別の販売支援、製品デモンストレーション、ファイナンスオプション、アフターサービスサポートによって牽引されています。消費者は、ブランド比較や技術的なガイダンスが購入決定に影響を与える高価な家電製品において、専門小売店を好みます。スーパーマーケットやハイパーマーケットは、プロモーション価格を通じてエントリーレベルのモデルの安定した需要を維持し、eコマースは最も急成長しているチャネルです。オンラインプラットフォームは、デジタル普及の拡大、玄関先への配達、簡単な比較、デジタル小売エコシステムを通じた大型家電の購入に対する消費者の信頼の高まりから利益を得ています。
主要な成長要因
都市化の進展と世帯形成の増加
急速な都市化と持続的な世帯形成の成長は、世界中で家庭用冷蔵庫と冷凍庫の需要を引き続き牽引しています。特にアジア太平洋地域、中東、ラテンアメリカの一部での都市人口の増加は、核家族や賃貸世帯の増加を促し、基本的な冷却家電が必要とされています。都市生活はまた、スペースを最適化しながら高い収納効率を提供するコンパクトで霜取り不要、多ドアの冷蔵庫を好みます。さらに、新興経済国での可処分所得の増加により、消費者は基本的なシングルドアモデルからダブルドアやサイドバイサイドユニットへのアップグレードが可能になります。政府主導の住宅プロジェクトや安定した住宅建設は、初めての購入をさらに支援し、冷蔵庫と冷凍庫を安定した交換需要を持つ不可欠な家庭用電化製品として強化します。
- 「例えば、サムスンは、幅約555-600 mm、容量約236-256リットルのさまざまな冷蔵庫を製造しており、一般的なキッチン標準に適合し、完全な霜取り不要機能を提供しています。」
省エネおよびスマート家電の需要増加
エネルギー消費に対する意識の高まりと厳格な効率規制が、省エネ冷蔵庫と冷凍庫の採用を加速しています。消費者は、電気代と環境への影響を減らすために、インバーターベースのコンプレッサー、高い星評価の家電、環境に優しい冷媒をますます好むようになっています。メーカーは、使用パターンに基づいて性能を最適化する低消費電力、適応冷却、スマートセンサーを備えたモデルを発売することで対応しています。モバイルアプリを介した温度制御、診断、メンテナンスアラートなどのIoT対応機能の統合は、製品の魅力をさらに高めます。これらの進歩は、規制遵守をサポートするだけでなく、省エネ冷蔵庫を長期的なコスト削減投資として位置付け、先進国と新興市場の両方で購入意欲を強化します。
- 例えば、ABエレクトロラックスは、冷却の均一性を向上させ、温度変動を減少させるために、複数の空気チャンネルを通じて冷気を循環させるCooling 360°技術を使用した冷蔵庫を導入しており、地球温暖化係数が5未満のR600a冷媒を採用しています。
組織化された小売と家電ファイナンスの拡大
組織化された小売フォーマットの拡大と消費者ファイナンスへのアクセス向上は、市場成長に大きく寄与しています。専門家電店、大型小売店、オムニチャネルプラットフォームは、製品の可視性と消費者教育を向上させ、情報に基づいた購買決定を可能にします。無金利EMI、今買って後で払うオプション、交換オファーなどの魅力的なファイナンススキームは、中級およびプレミアムセグメントの冷蔵庫の手頃さの障壁を下げます。新興経済国では、小売業者主導のプロモーションや季節的な割引がボリューム販売を刺激する上で重要な役割を果たします。これらの要因は、より大容量で機能豊富な冷蔵庫や冷凍庫の普及を加速させ、メーカーや流通パートナー全体で安定した収益成長を支えます。
主要なトレンドと機会
プレミアム化とマルチドア冷蔵庫の採用
プレミアム化への明確なトレンドが、特に都市部や高所得の消費者セグメントで家庭用冷蔵庫と冷凍庫市場を再形成しています。フレンチドア、サイドバイサイド、4ドアの冷蔵庫の需要が高まっており、より大きな容量、改善された整理、先進的な冷却技術を提供しています。変換可能なコンパートメント、メタルクーリング、湿度制御されたクリスパーゾーンなどの機能が食品保存と利便性を向上させます。プレミアムモデルはまた、スリークな仕上げや現代的なキッチンインテリアに合ったビルトインデザインで美観を重視しています。このシフトは、メーカーが平均販売価格を引き上げ、マージンを拡大し、デザイン主導のイノベーションと機能バンドリングを通じて差別化する強力な機会を生み出します。
- 例えば、LGエレクトロニクスは、温度変動を±0.5°C以内に抑えるLinear Cooling™技術を統合し、600リットルを超える収納容量を持つプレミアムフレンチドアモデルを提供しています。
急成長するEコマースとオムニチャネル販売
Eコマースは、デジタル採用の増加と大型家電の物流改善によって、高成長の機会として浮上しています。オンラインプラットフォームは、消費者が仕様、価格、レビューを簡単に比較できるようにし、玄関先での配達、設置サービス、柔軟な返品ポリシーを提供しています。メーカーはますますオムニチャネル戦略を採用し、オンラインとオフラインの接点を統合して顧客エンゲージメントを向上させています。オンライン限定の発売、デジタルプロモーション、直接消費者向けモデルは追加の収益チャネルを提供します。オンライン家電購入に対する消費者の信頼が強まるにつれ、Eコマースは特にティアIIおよびティアIII都市での市場到達範囲を拡大する上で重要な役割を果たすと期待されています。
- 例えば、Godrej Appliancesは、オンライン購入者が130-290 Vの範囲で動作するように設計された電圧安定器不要の冷蔵庫を選択できるようにし、設置の追加を削減しています。
主要な課題
高い価格感度と激しい競争
価格感度は主要な課題であり、特に消費者が高度な機能よりも手頃さを優先する発展途上市場で顕著です。グローバルおよび地域のメーカー間の激しい競争は、特に大量市場のシングルドアおよびダブルドアセグメントで価格と利益率に圧力をかけます。頻繁なプロモーション割引、交換オファー、小売業者へのインセンティブは、さらに利益を圧迫します。小規模なプレーヤーは、上昇する原材料費の中で利益を維持するのに苦労し、確立されたブランドは機能の強化とコストの最適化を継続的にバランスを取る必要があります。この競争環境は差別化を困難にし、規模、サプライチェーンの効率、ブランド力に依存して市場シェアを維持する必要性を高めます。
サプライチェーンの不安定性と規制遵守の圧力
サプライチェーンの混乱と進化する規制要件は、冷蔵庫および冷凍庫メーカーにとって継続的な課題をもたらします。原材料価格の変動、半導体不足、物流の制約が生産計画とコスト構造に影響を与えます。同時に、冷媒や炭素排出に関連するエネルギー効率基準の強化と環境規制は、R&Dと製品再設計への継続的な投資を必要とします。コンプライアンスは運用の複雑さと市場投入までの時間のプレッシャーを増大させ、特に複数の地域で事業を展開するメーカーにとっては特に重要です。小規模企業はこれらのコストを吸収するのが難しく、大手プレーヤーは競争力を維持するためにイノベーション投資を規制のタイムラインと戦略的に調整する必要があります。
地域分析
北米
北米は、家電普及率が高く、安定した買い替え需要に支えられ、世界の家庭用冷蔵庫および冷凍庫市場の約24%を占めています。消費者は、特にフレンチドアやサイドバイサイドモデルのエネルギー効率が高く、大容量でスマートな冷蔵庫を強く好みます。米国とカナダの厳しいエネルギー効率基準は、インバータコンプレッサーと環境に優しい冷媒の採用を促進し続けています。プレミアム化のトレンド、スマートホーム統合、デザイン重視のキッチン改装がさらに価値成長を支えています。専門店やオムニチャネル小売が流通を支配し、買い替え購入においてはeコマースが引き続き勢いを増しています。
ヨーロッパ
ヨーロッパは、持続可能性とエネルギー効率に対する強い規制の重視により、世界市場の約22%を占めています。消費者は、より小さな居住空間と現代的なキッチンデザインに合わせたコンパクトでビルトイン、高効率の冷蔵庫を好みます。ドイツ、フランス、英国、イタリアなどの西ヨーロッパ諸国が需要を牽引し、主に初回購入ではなく買い替えサイクルに支えられています。EUのエネルギーラベル規制は、低消費電力およびリサイクル可能な材料の家電における継続的なイノベーションを奨励しています。専門小売業者が影響力を持ち続ける一方で、特に中価格帯およびプレミアム冷蔵庫モデルにおいてオンライン販売が着実に拡大しています。
アジア太平洋
アジア太平洋地域は、急速な都市化、人口増加、可処分所得の増加により、推定38%のシェアで家庭用冷蔵庫および冷凍庫市場を支配しています。中国とインドが主な成長エンジンとして機能しており、電化の進展と中産階級世帯の拡大が支えています。手頃な価格、容量、エネルギー効率のバランスが取れたダブルドアとトップマウント冷蔵庫の需要が最も強いです。政府の住宅施策と住宅建設は、初めての購入をさらに刺激します。さらに、組織化された小売業と電子商取引プラットフォームの急速な拡大が、都市部および準都市部市場での製品のアクセスを大幅に向上させています。
ラテンアメリカ
ラテンアメリカは、経済の安定性の向上と徐々に進む都市化に支えられ、世界の家庭用冷蔵庫および冷凍庫市場の約9%を占めています。ブラジルとメキシコが地域の需要を支配しており、買い替え需要と霜取り不要でエネルギー効率の高いモデルの採用が進んでいます。価格に敏感な市場では、シングルドアや手頃な価格のダブルドア冷蔵庫が好まれます。メーカーは競争力を維持するために、コスト効率の高いデザインと現地生産を重視しています。現代的な小売フォーマットの拡大と消費者向けファイナンスオプションが、都市部および準都市部地域での家電普及を引き続き改善しています。
中東・アフリカ
中東・アフリカ地域は、世界市場の約7%を占め、長期的な成長の可能性を示しています。GCC諸国は、購買力の高さ、都市開発、大世帯に適した大容量冷蔵庫の好みから地域の需要をリードしています。アフリカでは、電化率の上昇とエントリーレベルモデルの採用が成長を促進しています。極端な気候条件により、信頼性の高い冷却性能が求められます。手頃な価格の制約は依然として存在しますが、小売インフラの改善と経済発展が市場の漸進的な拡大を支えています。
市場セグメンテーション:
ドアタイプ別:
- ダブルドア
- フレンチドア
- トップマウント
- サイドバイサイド
- シングルドア
構造別:
- ビルトイン
- フリースタンディング
流通チャネル別:
- スーパーマーケットまたはハイパーマーケット
- 専門店
- 電子商取引
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
家庭用冷蔵庫および冷凍庫市場の競争環境は、規模、技術革新、広範な流通ネットワークを通じて競争する、世界的に確立された家電メーカーの存在によって特徴付けられています。Samsung Electronics、LG Electronics、Whirlpool Corporation、Haier Group、Electrolux AB、BSH Hausgeräte、Panasonic Corporation、Siemens AG、Miele & Cie. KG、General Electricなどの主要企業は、市場での地位を強化するために、省エネルギーでスマートな冷蔵庫のポートフォリオを拡大することに注力しています。製品の差別化は、インバーターコンプレッサー、スマート接続、マルチドア構成、高級デザイン美学に焦点を当てています。企業は、冷却性能と耐久性を向上させる一方で、進化するエネルギー規制と環境基準に対応するために、研究開発に積極的に投資しています。小売業者との戦略的パートナーシップ、地域製造の拡大、積極的なプロモーション戦略が競争力をさらに高めています。さらに、企業はオムニチャネル販売モデルとアフターサービス能力を活用して、成熟市場と新興市場の両方で顧客を維持し、長期的なブランドロイヤルティを持続させています。
主要プレイヤー分析
- サムスン
- ワールプールコーポレーション
- LGエレクトロニクス
- ABエレクトロラックス
- ロバート・ボッシュGmbH
- リープヘルグループ
- ゴドレジインダストリーズ株式会社
- フィリップスエレクトロニクス
- ダコール株式会社
- ドーバーコーポレーション
最近の展開
- 2025年7月、ゴドレジ&ボイスは新しいプレミアムAI搭載家電技術を推進しました。同社は、地域の消費者の好みに合わせた適応型エネルギーと冷却プロファイルを備えたAI駆動の冷蔵庫を展示し、家庭用製品ライン全体での製品の知能と効率を強化しました。
- 2025年5月、ゴドレジ&ボイスは600リットルの容量を持つAI搭載のEon Velvetサイドバイサイド冷蔵庫を発売しました。この冷蔵庫は、内部負荷とドア開閉パターンに基づいて冷却とエネルギー使用を自動的に調整し、エコ、ホリデー、スーパーフリーズモードを備えて最適な性能を実現します。
- 2024年12月、サムスンエレクトロニクスはCES 2025で発表されたAIハイブリッド冷却技術を搭載した冷蔵庫ラインアップの拡大を発表しました。このシステムは、使用パターンと周囲条件を分析して冷却性能を最適化し、温度の安定性を向上させ、動的な気流管理を通じてエネルギーの無駄を削減します。
レポートのカバレッジ
この調査レポートは、ドアタイプ、構造、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 進行中の都市化、世帯形成、および先進国と新興市場の両方での老朽化した家電の交換により、需要は着実に増加し続けるでしょう。
- 消費者が電力消費の削減と効率規制の強化への対応を求める中、省エネ型およびインバーター式冷蔵庫の採用が広がるでしょう。
- スマートホームエコシステムの拡大と利便性やリモートモニタリング機能を求める消費者の嗜好により、スマートで接続された冷蔵庫の普及が進むでしょう。
- フレンチドアやサイドバイサイドモデルを含むプレミアムおよびマルチドアの構成は、特に都市部の家庭でエントリーレベルのセグメントよりも速く拡大するでしょう。
- フリースタンディング冷蔵庫は柔軟性と手頃な価格のために支配的な地位を維持し、ビルトインモデルはプレミアム住宅やモジュラーキッチンプロジェクトで成長するでしょう。
- 改善された物流、設置サービス、ファイナンスオプションに支えられ、eコマースとオムニチャネル小売が販売においてますます重要な役割を果たすでしょう。
- メーカーは、ブランドの地位を強化するために、デザイン、容量の最適化、先進的な冷却技術を通じた製品差別化に注力するでしょう。
- 規制および消費者の持続可能性への期待に応えるため、環境に優しい冷媒や持続可能な材料の使用が加速するでしょう。
- 大衆市場セグメントでは価格競争が激しいままであり、コスト最適化と地域製造により一層の重点が置かれるでしょう。
- 新興市場は、電化の進展、小売インフラの拡大、消費者の購買力の向上に支えられ、引き続き主要な成長エンジンとして機能するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
家庭用冷蔵庫と冷凍庫の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に家庭用冷蔵庫と冷凍庫はどのくらいの年平均成長率で成長すると予測されていますか?
技術の進歩は、予測期間中に市場の上昇軌道にどのように寄与しますか?
どの地域が市場拡大の主要な推進力と見込まれており、それらの重要性に寄与する要因は何ですか?
持続可能性は、消費者の好みを形成し、家庭用冷蔵庫や家庭用冷凍庫市場にどのような影響を与える役割を果たしていますか?
家庭用冷蔵庫および冷凍庫市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 家庭用冷蔵庫・冷凍庫市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の家庭用冷蔵庫・冷凍庫市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 97,798 million → 2032: USD 132,817.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 家庭用冷蔵庫・冷凍庫市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 家庭用冷蔵庫・冷凍庫市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における家庭用冷蔵庫・冷凍庫市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 家庭用冷蔵庫・冷凍庫市場市場の成長要因
- 3.3 家庭用冷蔵庫・冷凍庫市場市場の抑制要因および課題
- 3.4 家庭用冷蔵庫・冷凍庫市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 家庭用冷蔵庫・冷凍庫市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 家庭用冷蔵庫・冷凍庫市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、家庭用冷蔵庫・冷凍庫市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 家庭用冷蔵庫・冷凍庫市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 家庭用冷蔵庫・冷凍庫市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は家庭用冷蔵庫・冷凍庫市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 家庭用冷蔵庫・冷凍庫市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 家庭用冷蔵庫・冷凍庫市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 家庭用冷蔵庫・冷凍庫市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 家庭用冷蔵庫・冷凍庫市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新家庭用冷蔵庫・冷凍庫市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の家庭用冷蔵庫・冷凍庫市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の家庭用冷蔵庫・冷凍庫市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の家庭用冷蔵庫・冷凍庫市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の家庭用冷蔵庫・冷凍庫市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの家庭用冷蔵庫・冷凍庫市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の家庭用冷蔵庫・冷凍庫市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの家庭用冷蔵庫・冷凍庫市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 家庭用冷蔵庫・冷凍庫市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
