
市場概要
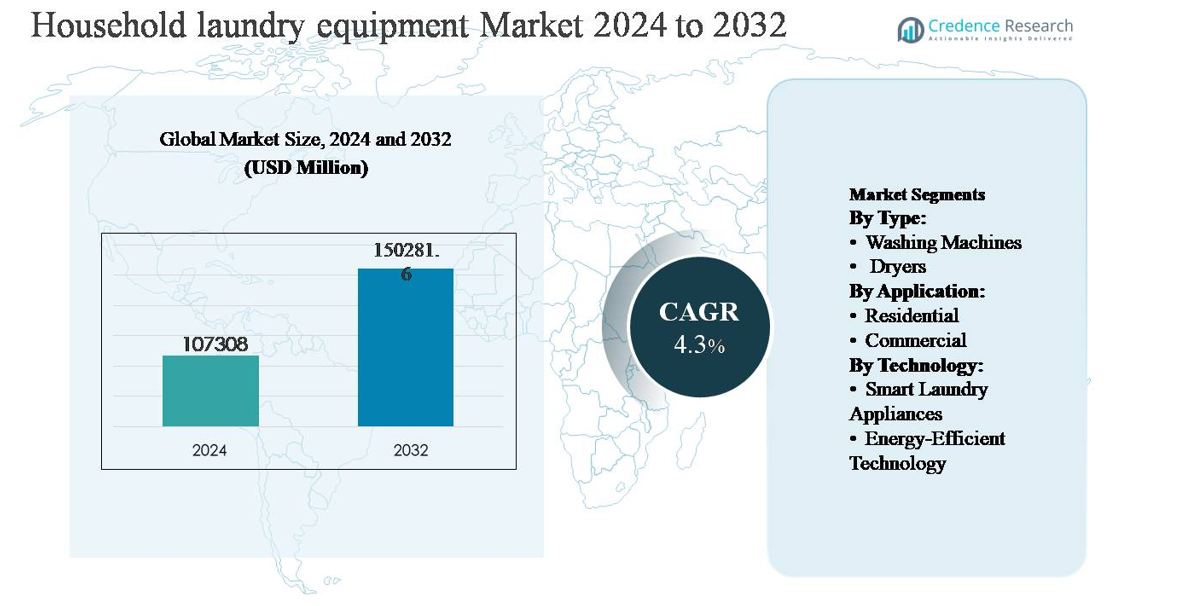
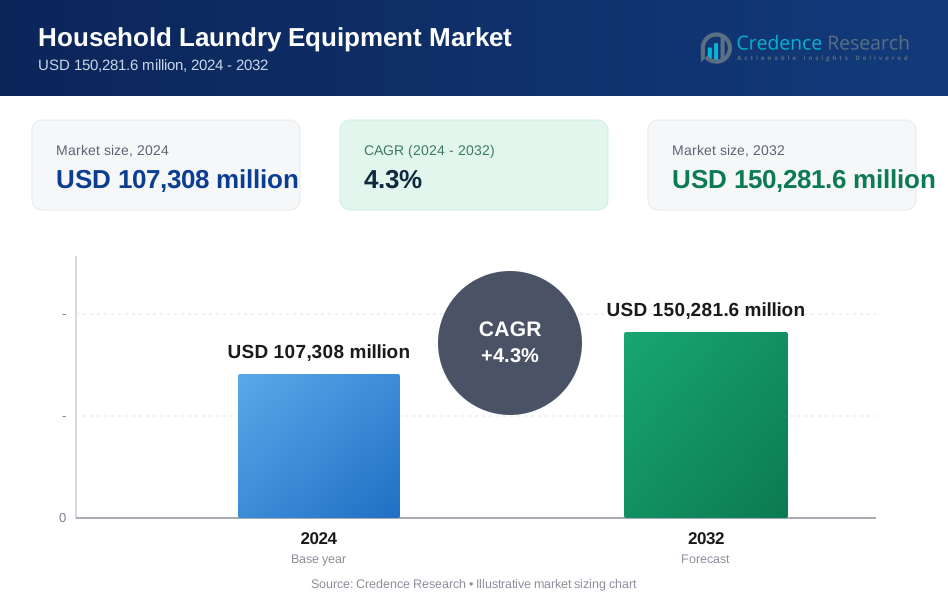
家庭用洗濯機器市場は2024年に1,073億800万米ドルと評価され、2032年までに1,502億8,160万米ドルに達すると予測されており、予測期間中の年平均成長率(CAGR)は4.3%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の家庭用洗濯機器市場規模 | 1,073億800万米ドル |
| 家庭用洗濯機器市場、CAGR | 4.3% |
| 2032年の家庭用洗濯機器市場規模 | 1,502億8,160万米ドル |
家庭用洗濯機器市場は、幅広い製品ポートフォリオ、技術的リーダーシップ、強力な流通ネットワークを通じて競争する、世界的に確立されたメーカーのグループが支配しています。主要なプレーヤーには、Whirlpool Corporation、Electrolux AB、LG Electronics、Samsung Electronics、Haier Group、BSH Hausgeräte、Miele & Cie. KG、Panasonic Corporation、General Electric、Siemens AGが含まれます。これらの企業は、進化する消費者の好みや規制基準に対応するために、エネルギー効率、スマート接続、高級デザインを重視しています。アジア太平洋地域は、人口基盤の大きさ、急速な都市化、中国、インド、東南アジアでの洗濯機と乾燥機の普及率の上昇に支えられ、世界市場をリードし、総市場シェアの約38%を占めています。ヨーロッパは、交換需要とエネルギー効率の高い家電の高い採用により続き、北米は革新主導のアップグレードに支えられた成熟した安定した市場です。
市場インサイト
- 家庭用洗濯機器市場は2024年に1,073億800万米ドルと評価され、2032年までに1,502億8,160万米ドルに達すると予測されており、予測期間中のCAGRは4.3%です。
- 市場の成長は主に、都市化の進展、可処分所得の増加、特に発展途上国におけるエネルギー効率と節水型洗濯機の交換需要の増加によって促進されています。
- 主要なトレンドには、スマートで接続された洗濯機器の採用の増加、インバーターモーター技術、そして優れた効率と性能を持つため市場シェアの44%以上を占めるフロントロード洗濯機が含まれます。
- 競争環境は、Whirlpool、LG、Samsung、Electrolux、Haierなどの強力なグローバルプレーヤーによって特徴付けられ、製品の革新、高級化、オンライン流通チャネルの拡大に焦点を当てて市場の存在感を強化しています。
- アジア太平洋地域は約38%のシェアで市場をリードし、ヨーロッパが27%、北米が22%と続きますが、新興市場での高い初期コストと価格感度がより速い採用を抑制し続けています。
市場セグメンテーション分析:
タイプ別:
種類別では、洗濯機が家庭用洗濯機器市場を支配しており、日常の家庭活動における重要な役割と、先進国および新興国の両方での普及率の高さから、最大の市場シェアを占めています。需要は、都市化の進展、可処分所得の増加、半自動モデルから全自動のフロントロードおよびトップロード機への置き換えによって促進されています。容量の最適化、騒音の低減、ファブリックケア技術の継続的な革新が採用をさらに強化しています。乾燥機は着実に成長しているものの、依然として二次的であり、主にスペースに制約のある都市部の家庭や寒冷または湿度の高い地域での採用が支えられています。
- 例えば、LGエレクトロニクスのAI DD™シリーズのフロントロード洗濯機は、最大21kgのドラム容量をサポートし、1,400rpmの回転速度で動作します。一方、サムスンのEcoBubble™モデルは、洗濯サイクル中の動作音レベルが48dBまで低いデジタルインバーターモーターを統合しています。
用途別:
用途別では、住宅部門が支配的な市場シェアを持ち、一戸建ておよび多世帯住宅での洗濯機器の普及によって支えられています。成長は、ライフスタイルの近代化、住宅建設の増加、利便性と時間効率を求める消費者の嗜好の高まりによって促進されています。都市部のアパートでのコンパクトでスマートな家電の採用が増加し、住宅需要をさらに強化しています。商業部門では、コインランドリー、ホスピタリティ、医療施設が一貫した成長を示しており、機器の耐久性要件の向上と都市部および準都市部でのサービスベースのランドリーモデルの拡大によって促進されています。
- 例えば、サムスンのBespoke AI洗濯機はWi-Fi対応のSmartThings接続を統合し、最大11kgのドラム容量をサポートしています。一方、LGエレクトロニクスのThinQ対応洗濯機は、6つの異なる動作パターンで洗濯動作を調整できるAI DD™モーターを組み込んでいます。
技術別:
技術別では、省エネルギー洗濯機器が支配的なサブセグメントを形成しており、厳しいエネルギー規制と電力および水の消費に対する消費者の意識の高まりから、最大の市場シェアを獲得しています。メーカーは、インバーターモーター、低水量洗浄システム、高エネルギー評価の遵守を強調して採用を促進しています。スマートランドリー家電は、スマートホームの普及、IoTの統合、モバイルベースのリモートモニタリングの増加によって、より速い成長を遂げています。しかし、その高い初期コストにより、省エネルギーモデルが予測期間中の主要な収益貢献者となっています。
主要な成長要因
都市化の進展と家庭形成の増加
急速な都市化と持続的な家庭形成の成長は、家庭用洗濯機器市場の主要な推進力です。都市人口の拡大は、特に先進国および新興国での洗濯機や乾燥機などの必需家電の需要を増加させています。アパート生活の増加と核家族構造は、コンパクトで全自動、スペース効率の高い洗濯ソリューションを好む傾向にあります。さらに、可処分所得の増加と消費者金融へのアクセスの改善により、初めての購入者が最新の洗濯機器を採用できるようになっています。老朽化した家電が技術的に進んだモデルに置き換えられることで、交換需要も加速しており、性能、耐久性、美観の向上を提供することで、安定した市場拡大を強化しています。
- 例えば、BoschのSerie 6フロントロード洗濯機は、約600 mmのキャビネット深さで設計されており、最大9 kgのドラム容量をサポートしているため、標準的なアパートのユーティリティスペースに適しています。
技術の進歩と製品革新
継続的な技術革新は、機能性、効率性、ユーザーの利便性を向上させることで市場の成長を大きく促進しています。メーカーは、インバーターモーター、センサーに基づく負荷検出、スチーム洗浄、ファブリックケアプログラムなどの高度な機能を導入して、洗浄性能を向上させつつ、水とエネルギーの消費を削減しています。スマート接続、モバイルアプリ制御、AI対応のサイクル最適化の統合は、プレミアム製品をさらに差別化します。これらの革新は製品のプレミアム化をサポートし、消費者が既存の家電をアップグレードすることを促します。騒音の低減、より速い洗浄サイクル、多機能性への焦点もユーザーエクスペリエンスを向上させ、多様な所得層や住宅形式にわたって需要を持続させます。
- 例えば、Electrolux ABのSteamCare洗濯機は、40°Cのスチームを使用してアレルゲンや細菌を最大99.9%除去するHygienicCareプログラムを備えており、インバーターモーターは1,400 rpmのスピン速度をサポートして効果的な水分抽出を行います。
エネルギー効率規制と持続可能性への意識
厳しいエネルギー効率基準と高まる環境意識は、市場の成長を強力にサポートしています。世界中の政府は、エネルギーと水の消費を抑える規制を実施しており、メーカーに対して準拠した高効率の家電を開発するよう奨励しています。消費者は、長期的な運用コストと環境への影響を減らすために、より高いエネルギーレーティングを持つ家電を優先するようになっています。この変化は、水不足や電気料金の上昇に直面している地域で特に顕著です。その結果、エネルギー効率の高い洗濯機と乾燥機が主流となり、交換率が高まり、長期的な市場拡大をサポートしています。
主要なトレンドと機会
スマートで接続された洗濯機器の採用拡大
スマートな洗濯機器は、スマートホームの採用拡大とデジタル化によってサポートされる主要なトレンドと成長の機会を表しています。消費者は、モバイルアプリケーションを通じてリモートモニタリング、予測メンテナンスアラート、カスタマイズされた洗浄プログラムを提供する家電に対する関心を高めています。音声アシスタントやホームオートメーションシステムとの統合は、利便性とユーザーエンゲージメントを向上させます。現在、スマート家電は高コストのためにシェアが小さいですが、コンポーネント価格の低下とインターネット普及の拡大により、採用が広がると予想されています。メーカーは、このトレンドをソフトウェア駆動の差別化と付加価値サービスを通じて活用できます。
- 例えば、「BSH Hausgeräte GmbHは、BoschとSiemensの洗濯機にHome Connectプラットフォームを統合し、暗号化されたネットワーク(通常は2.4 GHz)上で動作する内蔵Wi-Fiモジュールを介してリモートサイクル制御と診断を可能にしています。
プレミアム化とコンパクトソリューションへの需要
プレミアム化は、消費者が高性能で美観に優れ、多機能な洗濯機器を求めるようになり、主要な機会として浮上しています。特に都市部の家庭では、より大きな容量、より速いサイクル、スチームベースの衛生、低騒音操作などの機能が注目を集めています。同時に、コンパクトで積み重ね可能な洗濯ソリューションの需要が、小さな居住空間のために増加しています。このトレンドは、アパートや共有住宅環境に対応するモジュール式で省スペースなデザインを開発する機会をメーカーに提供し、高い利益率とブランド差別化をサポートします。
- 例えば、MieleのW1フロントロード洗濯機は、9 kgまでのドラム容量をサポートし、TwinDos自動洗剤投与システムを組み込んでおり、非常に精密で、特定の負荷と汚れのレベルに合わせて自動的に調整することで洗剤を最大30%節約します。
主要な課題
高い初期費用と価格感度
高い初期費用は、特に先進的でスマートな洗濯設備にとって大きな課題です。発展途上地域の消費者の価格感度は、長期的なコスト利益にもかかわらず、プレミアムモデルの採用を制限しています。原材料価格や物流コストの変動は、競争力のある価格で製品を提供するメーカーの能力をさらに制約します。この課題は、低コストの地元プレーヤーの存在によって悪化し、価格競争を激化させ、グローバルブランドの利益率に圧力をかけています。
修理、メンテナンス、アフターサービスの複雑さ
現代の洗濯設備における技術的複雑さの増加は、メンテナンスやアフターサービスに関連する課題をもたらします。高度な電子部品やソフトウェア駆動の機能は、熟練した技術者を必要とし、修理コストとサービス依存を増加させます。特定の地域におけるサービスインフラの不十分さは、顧客満足度やブランドイメージに悪影響を与える可能性があります。製品の複雑さが増し続ける中で、サービスコストを管理しながら信頼性のあるアフターサポートを確保することは、メーカーにとって重要な課題です。
地域分析
アジア太平洋
アジア太平洋は、急速な都市化、可処分所得の増加、そして中国、インド、東南アジアにおける中産階級の拡大によって、家庭用洗濯設備市場で約38%の市場シェアを持っています。大量の住宅建設と自動洗濯機の普及率の向上が需要を強く支えています。半自動ユニットから全自動でエネルギー効率の高いモデルへの置き換えが主要な成長ドライバーです。地域の支配力をさらに強化するのは、地元の製造、競争力のある価格設定、強力な流通ネットワークです。エネルギー効率の高い家電を促進する政府の取り組みも、都市部と半都市部の両方での市場拡大を持続的に支えています。
北米
北米は、家庭用電化製品の普及率が高く、交換需要が強いため、世界市場の約26%を占めています。米国とカナダの消費者は、高度な機能、大容量の機械、エネルギー効率の高い技術を優先し、プレミアム製品の販売を促進しています。乾燥機の広範な採用、持続可能性への高い意識、スマートホームの強力な統合が需要をさらに強化しています。成長は、初回購入よりも製品のアップグレードによって安定しています。確立されたアフターサービスインフラと消費者の強いブランドロイヤルティが、この地域での安定した収益生成を支え続けています。
ヨーロッパ
ヨーロッパは、厳しいエネルギー効率規制と消費者の強い環境意識によって、約22%の市場シェアを持っています。需要は、西ヨーロッパによって牽引されており、フロントロード洗濯機と高効率の家電が主流です。規制遵守要件と電気料金の上昇により、交換サイクルが加速しています。コンパクトでビルトインの洗濯ソリューションは、狭い居住空間のためにますます好まれています。東ヨーロッパは、家計所得の改善と家電普及率の向上を通じて、増分成長に寄与しています。メーカーは、競争力を維持するために、革新、低水消費、プレミアムデザインに注力しています。
ラテンアメリカ
ラテンアメリカは、世界の家庭用洗濯機市場の約8%を占めており、徐々に進む都市化と消費者の購買力の向上に支えられています。ブラジルとメキシコは主要な貢献国であり、都市部の家庭での自動洗濯機の需要増加が牽引しています。市場の成長は主にボリューム主導であり、手頃な価格と耐久性が重要な購入基準となっています。電気代の上昇に伴い、省エネモデルが注目を集めています。しかし、経済の不安定さと価格に対する敏感さが高級家電の急速な普及を制限しており、地域の成長は緩やかですが安定しています。
中東およびアフリカ
中東およびアフリカは市場の約6%を占めており、都市住宅開発と湾岸諸国での家電普及の増加によって牽引されています。需要は都市部で最も強く、可処分所得の増加と全自動洗濯機への好みが支えています。アフリカでは普及率が低いため成長は緩やかですが、電化と都市化の進展が長期的な機会を生み出しています。気候条件が乾燥機の普及を制限する一方で、耐久性があり水効率の良い機械への需要は強いままです。インフラ開発と小売ネットワークの拡大が市場の漸進的な成長を支えています。
市場セグメンテーション:
タイプ別:
- 洗濯機
- 乾燥機
用途別:
- 住宅用
- 商業用
技術別:
- スマート洗濯機器
- 省エネ技術
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
家庭用洗濯機市場は、世界的に確立されたメーカーと強力な地域プレーヤーによって支配される競争環境を特徴としています。Whirlpool Corporation、LG Electronics、Samsung Electronics、Haier Group、AB Electrolux、Bosch (BSH Home Appliances)、Panasonic Corporation、Miele Group、Hitachi Appliances、Sharp Corporationなどの主要企業は、幅広い製品ポートフォリオ、技術革新、広範な流通ネットワークを通じて競争しています。市場のリーダーは、省エネ設計、スマート接続、プレミアム機能に焦点を当ててブランドの地位と利益率を強化しています。戦略的な取り組みには、継続的な製品発売、能力拡張、製造の現地化、小売およびeコマースプラットフォームとのパートナーシップが含まれます。企業はまた、顧客の忠誠心を高めるために、アフターサービスインフラストラクチャと保証プログラムに多額の投資を行っています。地域メーカーからの価格圧力により競争の激しさが高まり、確立されたプレーヤーは市場シェアを維持するために製品の差別化、信頼性、持続可能性を強調しています。
主要プレイヤー分析
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Whirlpool Corporation
- Haier Group Corporation
- Electrolux AB
- BSH Hausgeräte GmbH
- Panasonic Corporation
- Siemens AG
- Miele & Cie. KG
- General Electric Company
最近の展開
- 2025年12月: LGエレクトロニクスは、インドでAI DD 2.0技術を搭載した新しいAI洗濯機のラインナップを発表しました。このラインナップは、フロントロード、トップロード、洗濯乾燥機の形式で10の異なるモデルを含み、インテリジェントな布地検出、改善された衛生サイクル、パフォーマンスと利便性のバランスを取るための適応型負荷処理を備えています。
- 2025年5月、サムスンはインドでBespoke AIトップロード洗濯機を発売し、8 kg、10 kg、12 kg、14 kgの容量で提供され、AIウォッシュ、AIエネルギーモード、AI振動低減技術プラス(VRT+)を組み込んで布地ケア、水位、サイクル性能を最適化します。これらのモデルは、モーターに20年の保証が付いたデジタルインバーターモーターも特徴としています。
- 2025年4月、Samsung Electronics Co., Ltd.は国際市場で、21インチ、24インチ、25インチのバリエーションでBespoke AIトップロード洗濯機を導入し、トップロード構成にAIスイート(AIウォッシュ、AIエネルギーモード、VRT+T)を初めて統合し、スマートな洗濯効率と静音操作を向上させました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、技術、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動態、規制状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 新興経済国で都市化と世帯形成が進むにつれて、需要は着実に増加します。
- スマートで接続された洗濯機器は、ホームオートメーションエコシステムとの統合が進むにつれて、採用が増加します。
- より厳しい環境規制に対応して、省エネルギーおよび節水技術が主要な焦点であり続けます。
- フロントロードおよびインバーターベースの洗濯機は、運用コストの低さと性能の向上により、その優位性を強化します。
- メーカーは成熟市場での価値成長を促進するために、プレミアム機能をますます重視します。
- オンラインおよび直接消費者向けの販売チャネルが拡大し、製品のアクセス性と価格の透明性が向上します。
- 都市部のアパートや小規模な世帯では、コンパクトで省スペースの洗濯機器が注目を集めます。
- 消費者が高度でスマート対応のモデルにアップグレードするにつれて、製品の買い替えサイクルが短縮されます。
- リサイクル可能な材料や低影響の製造を含む持続可能性の取り組みが、製品開発戦略に影響を与えます。
- グローバルブランドや地域プレーヤーがイノベーション、ローカライゼーション、アフターサービスに投資するにつれて、競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
家庭用洗濯機器の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、家庭用洗濯機器市場はどのくらいの年平均成長率で成長すると予測されていますか?
家庭用洗濯機市場における製造業者が直面している課題は何ですか?
家庭用洗濯機市場を形成するいくつかの重要なトレンドは何ですか?
家庭用洗濯機市場の主要プレーヤーの最近の動向は何ですか?
家庭用洗濯機市場の将来の展望はどうなっていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 家庭用洗濯機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の家庭用洗濯機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 107,308 million → 2032: USD 150,281.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 家庭用洗濯機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 家庭用洗濯機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における家庭用洗濯機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 家庭用洗濯機市場市場の成長要因
- 3.3 家庭用洗濯機市場市場の抑制要因および課題
- 3.4 家庭用洗濯機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 家庭用洗濯機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 家庭用洗濯機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、家庭用洗濯機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 家庭用洗濯機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 家庭用洗濯機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は家庭用洗濯機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 家庭用洗濯機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 家庭用洗濯機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 家庭用洗濯機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 家庭用洗濯機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新家庭用洗濯機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の家庭用洗濯機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の家庭用洗濯機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の家庭用洗濯機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の家庭用洗濯機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの家庭用洗濯機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の家庭用洗濯機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの家庭用洗濯機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 家庭用洗濯機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
