
市場概要
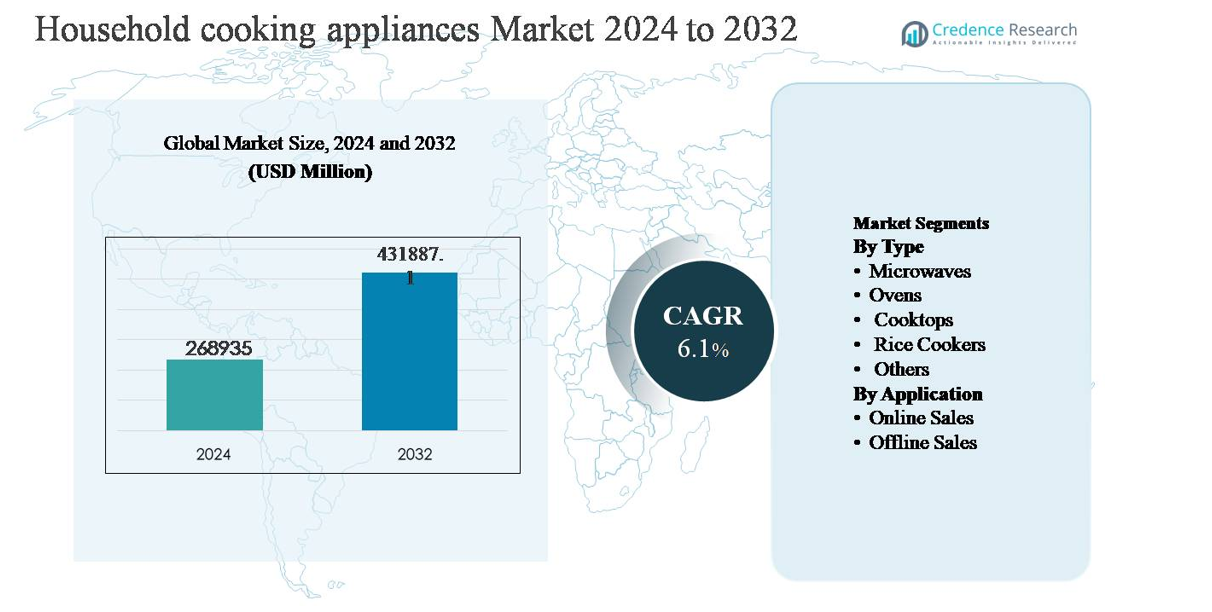
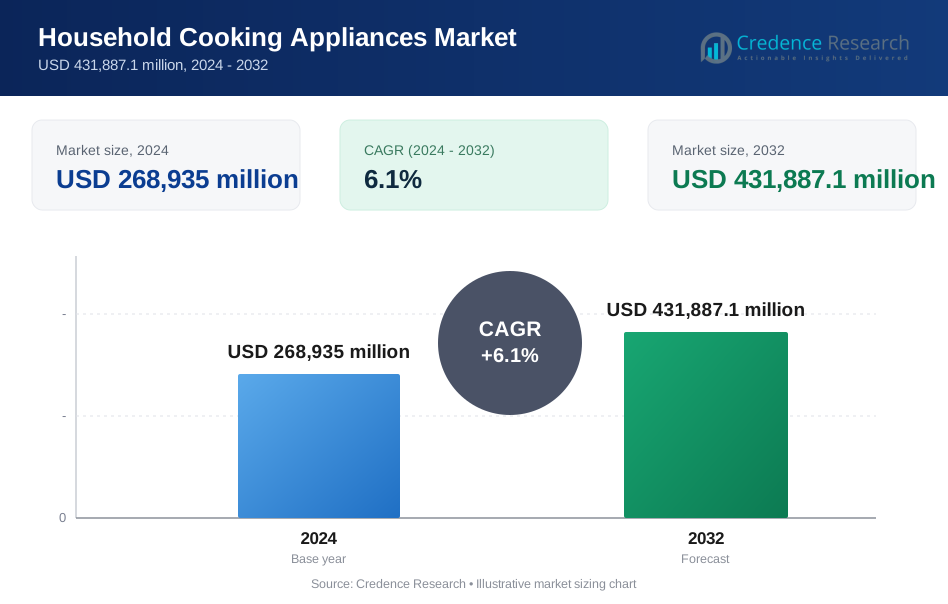
家庭用調理器具市場は2024年に2,689億3,500万米ドルと評価され、2032年までに4,318億8,710万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)6.1%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の家庭用調理器具市場規模 | 2,689億3,500万米ドル |
| 家庭用調理器具市場、CAGR | 6.1% |
| 2032年の家庭用調理器具市場規模 | 4,318億8,710万米ドル |
家庭用調理器具市場は、サムスン、LG、ワールプール、ロバート・ボッシュ、ABエレクトロラックス、ハイアール(GEアプライアンス)、ミーレグループ、フィリップス、日立、モーフィーリチャーズなどの世界的に確立された企業が主導しており、これらの企業は幅広い製品ポートフォリオ、技術革新、強力なグローバル流通ネットワークを通じて競争しています。これらの企業は、エネルギー効率の高いデザイン、スマート接続、プレミアムキッチンソリューションを強調し、ブランドポジショニングを強化し、高付加価値の需要を取り込むことを目指しています。アジア太平洋地域は、急速な都市化、大規模な住宅建設活動、中国、インド、東南アジアにおける必需調理器具の高い普及率により、世界市場の約38%を占める主要地域です。強力な製造基盤と価格競争力のある提供が、この地域の支配力をさらに強化しています。
市場の洞察
- 家庭用調理器具市場は2024年に2,689億3,500万米ドルと評価され、2032年までに4,318億8,710万米ドルに達すると予測されており、予測期間中にCAGR 6.1%で拡大しています。
- 市場成長は主に急速な都市化、住宅建設の増加、特に都市部の家庭での現代的でエネルギー効率の高い調理ソリューション(特に誘導加熱コンロや多機能器具)への消費者の嗜好の高まりによって促進されています。
- 主要なトレンドには、スマートで接続された家電の採用の増加、コンパクトで多機能な製品の需要の増加、伝統的なオフライン小売に加えてオンライン販売チャネルの浸透の加速が含まれます。
- 競争環境は中程度に分散しており、サムスン、LG、ワールプール、ボッシュ、エレクトロラックスなどのグローバルプレイヤーが製品革新、プレミアム化、スマート機能、強力なアフターサービスネットワークを通じて競争している一方で、地域プレイヤーは手頃な価格に焦点を当てています。
- アジア太平洋地域が市場をリードしており、約38%のシェアを占め、次いで北米(24%)、ヨーロッパ(21%)が続きます。セグメント別では、調理台がタイプ別で支配的であり、オフライン販売は店内での信頼とサービスサポートのため、依然として主要な流通チャネルです。
市場セグメンテーション分析:
タイプ別:
家庭用調理器具市場は、タイプ別ではクックトップが主導しており、日常の調理における重要な役割と、先進国および新興国での広範な採用により、最大の市場シェアを占めています。ガスおよび誘導クックトップが需要を支配しており、都市化の進展、住宅建設の成長、エネルギー効率が高く省スペースのソリューションを好む消費者の支持を受けています。電子レンジやオーブンは、便利な調理トレンドと即席食品の消費増加により続いています。炊飯器はアジア太平洋地域で強い浸透を維持しており、他の器具はプレミアム化とスマートキッチンの革新から恩恵を受けています。
- 例えば、Bosch (BSH Hausgeräte) は、17段階の出力レベルと単一ゾーンで最大3,700 Wを提供するPowerBoost機能を備えた誘導クックトップを提供しており、迅速な加熱と正確な制御を可能にしています。
用途別:
用途別では、オフライン販売が依然として支配的なサブセグメントであり、大型調理器具の店頭評価、ブランドの信頼、設置およびアフターサービスへのアクセスを好む消費者により、過半数の市場シェアを保持しています。専門の家電店、マルチブランド小売店、ハイパーマーケットが特に新興市場でのボリューム販売を牽引しています。しかし、オンライン販売は急速に成長しており、拡大するeコマースプラットフォーム、競争力のある価格設定、幅広い製品ラインナップ、デジタルプロモーションに支えられています。インターネット普及率の向上、物流の改善、柔軟な資金調達オプションが、特に若い都市部の消費者の間でオンライン採用を加速させています。
- 例えば、LG Electronicsは、eコマース購入を玄関先での配達と設置サービスでサポートし、デジタル製品比較ツールやアプリベースのサービス予約を提供しています。ただし、都市部での設置完了の48時間以内の公式保証はなく、設置のタイムラインは変動する可能性があります。
主要成長ドライバー
急速な都市化と住宅建設の成長
急速な都市化と持続的な住宅建設の成長は、家庭用調理器具市場の主要な推進力です。都市人口の増加は、効率的でスペースを最適化したキッチンを備えた現代住宅の需要を高め、器具の採用を直接支えています。特にアジア太平洋、中東、ラテンアメリカの一部での政府支援の手頃な価格の住宅プログラムは、クックトップ、オーブン、電子レンジなどの基本的な調理器具の初回購入を加速させています。同時に、核家族構造の増加とアパート生活は、コンパクトでビルトインの調理ソリューションを好む傾向があります。従来の器具から技術的に進んだ器具へのアップグレードを行う高齢化世帯により、交換需要も依然として強く、マスマーケットおよびプレミアム製品カテゴリーの両方で一貫したボリューム成長を強化しています。
- 例えば、エレクトロラックスは、71リットルの容量と多段式対流システムを備えたビルトインオーブンを提供しており、コンパクトなスペースでフルサイズの調理をサポートしています。
可処分所得の増加とキッチンの高級化
可処分所得の増加と生活水準の向上は、世界中の家庭用キッチンの高級化を促進しています。消費者は調理器具を基本的なユーティリティではなくライフスタイル製品と見なすようになり、高性能で美的に優れたソリューションへの投資を促しています。この変化は、強化された安全性と自動化機能を備えた誘導クックトップ、多機能オーブン、スマート電子レンジの需要を支えています。特に成長が強いのは、新興経済国で、中産階級の人口が増加し、現代的なキッチンレイアウトやブランド家電を求めています。さらに、支出能力の向上により、複数の家電を所有することが可能になり、平均販売価格と市場全体の価値が向上し、メーカーは高級およびスマート家電の提供から利益を得ています。
- 例えば、フィリップス・ドメスティック・アプライアンスは、2,100 Wの誘導クックトップを製造しており、フェザータッチまたはセンサータッチのコントロールと、さまざまなプリセット調理プログラム(通常はロティ/ドーサ、グレービー、ディープフライなどの6、8、または11の特定のメニュー)を備えており、インドのような新興都市市場で広く利用されています。
技術革新とエネルギー効率規制
技術革新と厳しいエネルギー効率規制は、家庭用調理器具市場を大きく推進しています。メーカーは、性能と利便性を向上させるために、正確な温度制御、センサーを用いた調理、インバータ技術、IoT接続などの機能を統合しています。同時に、政府はエネルギー効率基準と排出規制を施行し、従来のガスベースのシステムよりも誘導クックトップや電気器具の採用を促進しています。これらの進歩はエネルギー消費を削減し、調理の安全性を向上させ、持続可能性の目標に合致しています。継続的な製品革新は、交換サイクルを促進するだけでなく、競争の激しい市場でブランドを差別化し、長期的な市場拡大を支えています。
主要なトレンドと機会
スマートで接続されたキッチン家電
スマートで接続された調理器具は、スマートホームエコシステムの採用が進む中で、主要な成長機会を表しています。消費者は、アプリベースのコントロール、音声アシスタントとの互換性、リモートモニタリング、自動調理プログラムを提供する家電をますます求めています。これらの機能は、特に働くプロフェッショナルや都市部の家庭において、利便性、精度、時間効率を向上させます。メーカーは、接続性を活用して、個別の調理体験、予測メンテナンスアラート、ソフトウェアアップデートを提供し、顧客のエンゲージメントとブランドロイヤルティを強化しています。インターネット普及率とスマートデバイスの使用が世界的に拡大するにつれて、スマート調理器具はプレミアムな提供から主流の要件へと移行すると期待されています。
- 例えば、Haier(GE Appliances)は、ハロゲン、対流、電子レンジ加熱を組み合わせたAdvantiumスピードオーブンを提供しており、総出力は2,400 Wを超えます。
電子商取引とオムニチャネル小売の成長
電子商取引とオムニチャネル小売戦略の拡大は、家庭用調理器具の流通のあり方を変えています。オンラインプラットフォームは、消費者に豊富な製品情報、価格比較、顧客レビュー、そして玄関先への配送を提供し、購入の自信を高めています。メーカーや小売業者は、消費者への直接販売チャネル、デジタルマーケティング、バーチャル製品デモンストレーションに投資し、リーチを拡大し、仲介業者への依存を減らしています。クリック&コレクトや店頭受け取りなどのオンラインとオフラインチャネルの統合により、顧客体験がさらに向上します。この傾向は、物理的な小売インフラが限られた半都市部や農村地域での市場浸透に強力な機会を提供します。
- 例えば、「日立は、インバータ技術を備えた高級電子レンジや誘導加熱クックトップについてのオンライン情報を提供しており、デジタルユーザーマニュアルが充実しています。特定の高度なインバータ駆動電子レンジモデルは、最大1,000 Wのマイクロ波出力と最大1,300 Wのグリル出力を持ち、多様で迅速な調理方法を実現します。」
コンパクトで多機能な家電の需要
コンパクトで多機能な調理家電の需要が高まっており、特にキッチンスペースが限られた都市市場で新たな機会を生み出しています。消費者は、対流電子レンジやマルチクッカーなど、複数の調理機能を組み合わせた家電を好み、スペースと利便性を最適化しています。この傾向は、アパート生活、賃貸住宅、ミニマリストなキッチンデザインの増加と一致しています。メーカーは、小規模な世帯や都市生活に合わせたモジュラー、ビルトイン、ポータブルソリューションで対応しています。多機能性は消費者にとってコスト効率もサポートし、中価格帯と高級セグメントの両方でこれらの製品を魅力的にしています。
主要な課題
新興市場における高い価格感度
新興経済国では、家庭用調理器具市場において高い価格感度が依然として重要な課題となっています。多くの消費者は、先進的な機能よりも手頃な価格を優先しており、高級品やスマート家電の採用が制限されています。原材料価格の変動、物流コスト、輸入関税が製品価格と利益率にさらなる圧力をかけています。メーカーは、コスト最適化と品質、規制遵守のバランスを取る必要があり、これがイノベーションと収益性を制約する可能性があります。低コストの代替品を提供する地元の無組織プレーヤーとの激しい競争が価格圧力を悪化させ、現地生産と価値工学製品戦略なしでは市場拡大が困難になります。
サプライチェーンの混乱と規制遵守
サプライチェーンの混乱と進化する規制要件は、市場参加者に継続的な課題をもたらしています。グローバルな部品サプライヤーへの依存は、地政学的緊張、貿易制限、輸送遅延に関連するリスクにメーカーをさらしています。さらに、地域ごとに異なる安全性、エネルギー効率、環境規制への遵守が、運用の複雑さとコストを増加させています。基準の頻繁な更新は、継続的な製品の再設計と認証を必要とし、市場投入までの時間を延ばします。これらの要因は、生産計画、在庫管理、収益性に影響を与え、競争力を維持するためにサプライチェーンの多様化、地域製造、規制の専門知識への投資を企業に促しています。
地域分析
アジア太平洋
アジア太平洋地域は家庭用調理器具市場を支配しており、世界の収益の約38%を占めています。強い人口増加、急速な都市化、中産階級世帯の拡大が、基本的かつ先進的な調理器具の持続的な需要を促進しています。中国、インド、東南アジア諸国などでは、食生活の変化と可処分所得の増加により、コンロ、炊飯器、電子レンジの普及率が高くなっています。大規模な住宅建設、電化イニシアチブ、エネルギー効率の高い誘導加熱型器具の採用の増加も成長を支えています。地域のリーダーシップポジションには、地元の製造業の存在と競争力のある価格設定も寄与しています。
北米
北米は家庭用調理器具市場の約24%を占めており、高い器具交換率とプレミアムでスマートなキッチンソリューションへの強い需要に支えられています。米国とカナダの消費者は、技術的に進んだオーブン、誘導加熱コンロ、多機能器具を優先し、利便性とエネルギー効率を提供します。スマートホームの統合と持続可能性に焦点を当てた購買決定が市場成長をさらに支えています。この地域は、高い消費者購買力、確立された小売インフラ、強力なブランドの存在から利益を得ています。エネルギー効率と安全基準に関する規制の強調も、先進的な電気および接続された調理器具の採用を加速させています。
ヨーロッパ ヨーロッパは、エネルギー効率の高い製品と環境に配慮した製品の需要に支えられ、世界の家庭用調理器具市場の約21%を占めています。ドイツ、英国、フランス、イタリアなどの国々が地域消費をリードしており、交換需要とキッチンの近代化トレンドが牽引しています。EUの厳しいエネルギー規制と持続可能性への意識により、誘導加熱コンロとビルトインオーブンが広く採用されています。限られた居住空間を持つ都市世帯では、コンパクトで多機能な器具が注目を集めています。デザイン、品質、耐久性への強い重視と成熟した小売環境が、西ヨーロッパと北ヨーロッパ全体での安定した市場成長を支えています。
ラテンアメリカ
ラテンアメリカは家庭用調理器具市場の約9%を占めており、経済状況の改善と都市人口の拡大によって成長しています。ブラジルとメキシコが主要な貢献者であり、住宅建設の増加と電力へのアクセスの向上に支えられています。需要は中価格帯および大量市場の器具、特にガスコンロと基本的なオーブンに集中しています。価格感度が高い一方で、徐々にプレミアム化が進み、現代的な小売チャネルの浸透が市場拡大を支えています。eコマースの成長と分割払い購入オプションの増加が器具の手頃さを改善し、中所得世帯全体での採用を可能にしています。
中東・アフリカ
中東・アフリカ地域は、都市の拡大、世帯形成の増加、インフラ開発に支えられ、世界市場の約8%を占めています。湾岸協力会議諸国は、高い可処分所得と現代的な住宅プロジェクトに支えられ、プレミアムでビルトインの調理器具の需要を牽引しています。アフリカでは、電化イニシアチブと生活水準の向上により、基本的な調理器具が成長を牽引しています。市場は小売の浸透と外国ブランドの参入の増加から利益を得ていますが、いくつかの国では所得格差と輸入器具への依存により成長が抑制されています。
市場セグメンテーション:
タイプ別
- 電子レンジ
- オーブン
- コンロ
- 炊飯器
- その他
用途別
- オンライン販売
- オフライン販売
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
家庭用調理器具市場は、世界的なコングロマリット、地域メーカー、専門の家電ブランドが価格帯や技術で競争する非常に競争の激しい環境を特徴としています。主要なプレーヤーは、製品の革新、省エネ設計、スマート家電の統合に注力し、市場での地位を強化しています。企業は、進化する消費者の好みに応えるために、誘導技術、多機能家電、接続機能への投資を増やしています。製品の発売、地理的拡大、不動産開発者とのパートナーシップ、製造の現地化などの戦略的イニシアチブが、競争上の差別化の中心となっています。確立されたブランドは、強力な流通ネットワークとアフターサービス能力から利益を得ており、地域のプレーヤーはコスト効率の高い提供と市場特有のカスタマイズで競争しています。激しい競争は、価格の最適化、ポートフォリオの多様化、安全性、持続可能性、デジタル機能の継続的なアップグレードを促進し、市場における長期的な競争ダイナミクスを形成し続けています。
主要プレイヤー分析
最近の動向
- 2025年8月、GEアプライアンス(ハイアールの会社)は、レンジ、クックトップ、ビルトインオーブンを製造する複数の工場を含む米国の製造インフラを拡大するために、歴史的な30億ドルの投資を発表しました。この拡大により、ジョージア州とテネシー州の生産ラインが近代化され、ガスおよび誘導調理製品の生産量が増加します。
- 2025年2月、ワールプールコーポレーションは、キッチン&バスインダストリーショー(KBIS 2025)で最新のキッチンイノベーションを披露し、エアクッキングテクノロジーを搭載した30インチのスマート電気レンジと5.3立方フィートの調理キャビティを発表しました。直感的なコントロールとWipeClean™表面を備えた接続された家電製品も紹介され、調理を簡素化します。
- 2025年1月、LGエレクトロニクスはCES 2025で次世代のスマート調理家電を披露し、LG ThinQ接続を統合したオーブンと電子レンジを強調しました。更新されたラインナップはAI支援の調理推奨とリモートモニタリングをサポートし、プレミアム誘導クックトップは3,700 Wを超えるブーストパワーレベルを示し、迅速な加熱を実現しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 家庭用調理家電の需要は、都市化と世界的な世帯形成の増加に支えられ、着実に成長し続けます。
- エネルギー効率の高い誘導ベースの調理家電は、規制の圧力と持続可能性の意識の高まりにより、より広く採用されるでしょう。
- スマートで接続された調理家電は、プレミアム製品から都市部の家庭で主流製品へと移行します。
- メーカーは、より小さなキッチンレイアウトに対応するため、多機能で省スペースのデザインにますます注力します。
- 消費者が従来の家電から技術的に進んだ家電にアップグレードするため、交換需要は強力に維持されます。
- オフライン小売は重要性を維持し、オンラインチャネルはオムニチャネル戦略を通じて急速に拡大します。
- 製品のカスタマイズとモジュラーキッチンの互換性は、主要ブランドの差別化要因となります。
- 新興市場は、可処分所得の増加と電化イニシアチブにより、ボリューム成長を推進します。
- 地域プレイヤーがポートフォリオを拡大し、グローバルブランドが生産を現地化するにつれて、競争の激化が進みます。
- 安全性、自動化、ユーザーの利便性における継続的なイノベーションが、長期的な市場の進化を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
家庭用調理器具の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、家庭用調理器具市場はどの程度の年平均成長率で成長すると予測されていますか?
技術の進歩は家庭用調理器具市場にどのような影響を与えていますか?
変化するライフスタイルや嗜好は市場にどのような影響を与えていますか?
家庭用調理器具市場はどのような課題に直面していますか?
家庭用調理器具市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 家庭用調理器具市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の家庭用調理器具市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 268,935 million → 2032: USD 431,887.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 家庭用調理器具市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 家庭用調理器具市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における家庭用調理器具市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 家庭用調理器具市場市場の成長要因
- 3.3 家庭用調理器具市場市場の抑制要因および課題
- 3.4 家庭用調理器具市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 家庭用調理器具市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 家庭用調理器具市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、家庭用調理器具市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 家庭用調理器具市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 家庭用調理器具市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は家庭用調理器具市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 家庭用調理器具市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 家庭用調理器具市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 家庭用調理器具市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 家庭用調理器具市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新家庭用調理器具市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の家庭用調理器具市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の家庭用調理器具市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の家庭用調理器具市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の家庭用調理器具市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの家庭用調理器具市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の家庭用調理器具市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの家庭用調理器具市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 家庭用調理器具市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
