
市場概要
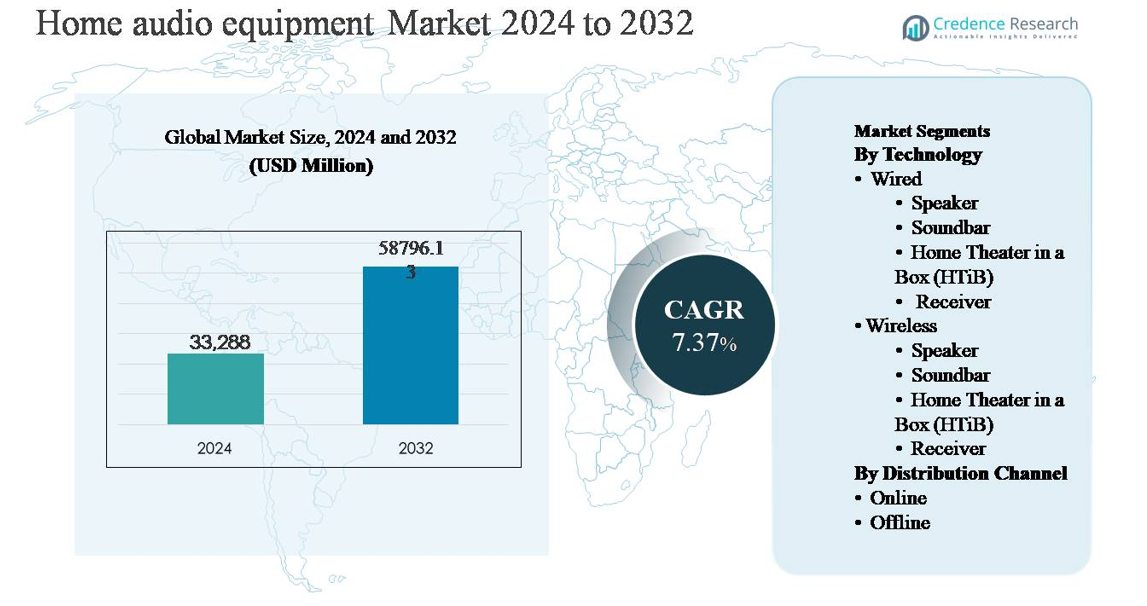
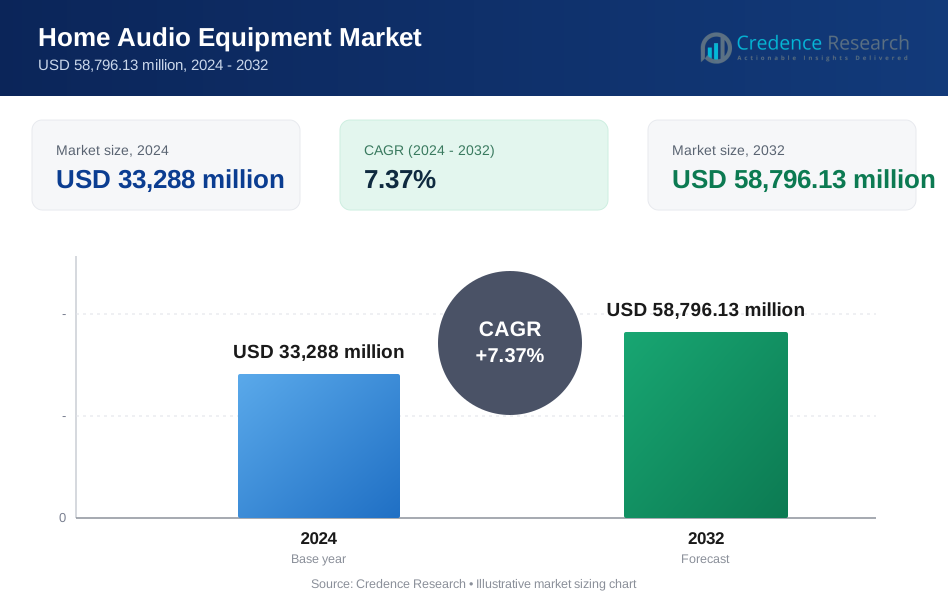
家庭用オーディオ機器市場は2024年に332億8800万米ドルと評価され、2032年までに587億9613万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.37%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の家庭用オーディオ機器市場規模 | 332億8800万米ドル |
| 家庭用オーディオ機器市場、CAGR | 7.37% |
| 2032年の家庭用オーディオ機器市場規模 | 587億9613万米ドル |
家庭用オーディオ機器市場は、Amazon.com, Inc.、Apple Inc.、Bose Corporation、Sony Group Corporation、Google LLC、Koninklijke Philips N.V.、Bowers & Wilkins Group Ltd.、Edifier Technology Co., Ltd.、JVCKENWOOD Corporation、Creative Technology Ltd.、Blaupunkt GmbHなどのグローバルテクノロジー企業と専門のオーディオメーカーの混合によって主導されています。これらのプレーヤーは、強力なブランド力、高度なワイヤレスエコシステム、プレミアムな音響工学、スマートホームプラットフォームとの統合を通じて競争しています。アジア太平洋地域は、消費者電子機器の高い採用、急速な都市化、中国、インド、東南アジアにおける中産階級の拡大により、世界市場シェアの約34%を占める主要地域です。北米は、住宅用途におけるプレミアムおよびスマートオーディオソリューションの強い需要に支えられています。
市場の洞察
- 家庭用オーディオ機器市場は2024年に332億8800万米ドルと評価され、2032年までに587億9613万米ドルに達すると予測されており、予測期間中にCAGR 7.37%で拡大しています。これは、安定した買い替え需要とスマートおよびワイヤレスオーディオシステムの採用の増加によって支えられています。
- 市場の成長は主に、没入型ホームエンターテインメントに対する消費者の好みの増加、スマートテレビとストリーミングプラットフォームの急速な普及、ワイヤレススピーカーとサウンドバーの採用の増加によって推進されており、これらは合計製品販売の支配的なシェアを占めています。
- 主要な市場トレンドには、ワイヤレスおよびマルチルームオーディオソリューションへの強いシフトが含まれ、ワイヤレスセグメントが最大の技術シェアを持ち、サウンドバーがコンパクトなデザインと統合の容易さから主要な製品カテゴリとして浮上しています。
- 競争環境は、グローバルな電子ブランドとプレミアムオーディオスペシャリスト間の激しい競争によって特徴付けられ、イノベーション、エコシステム統合、価格戦略、オムニチャネル流通に焦点を当てて市場の地位を強化しています。
- 地域的には、アジア太平洋が約34%の市場シェアでリードし、北米が32%、ヨーロッパが24%で続き、ラテンアメリカと中東・アフリカが残りのシェアを占め、新興の成長可能性を反映しています。
市場セグメンテーション分析:
技術別
技術による家庭用オーディオ機器市場は、有線および無線システムに分類され、スピーカー、サウンドバー、ホームシアターインアボックス(HTiB)、レシーバーを含みます。無線技術は支配的なサブセグメントを構成し、主に消費者の利便性、最小限の配線、スマートフォン、スマートテレビ、音声対応エコシステムとのシームレスな接続の好みによって市場シェアの大部分を占めています。無線スピーカーとサウンドバーは、コンパクトなデザインと簡単な設置のために採用が進んでいます。Bluetooth、Wi-Fiストリーミング、マルチルームオーディオ、音質の向上の進展が需要を加速させ続ける一方で、有線システムはパフォーマンスに焦点を当てたユーザーの間でニッチな魅力を保持しています。
- 例えば、SamsungのHW-Q990D無線サウンドバーシステムは、11のフロントおよびサラウンドチャンネル、1つのサブウーファーチャンネル、4つのアップファイアリングチャンネルを組み込み、22の内蔵スピーカーを通じて合計16の個別オーディオチャンネル(11.1.4構成)を提供します。
流通チャネル別
流通チャネル別では、市場はオンラインとオフラインの販売に分かれています。オフラインチャネルは依然として支配的なサブセグメントであり、物理的な製品デモンストレーション、専門家の指導、家庭用オーディオセットアップのためのバンドル設置サービスに対する消費者の強い依存により、かなりの市場シェアを保持しています。専門の電子機器小売業者や大規模店舗は、特にレシーバーやHTiBシステムのプレミアム製品の販売を促進する上で重要な役割を果たしています。しかし、オンラインチャネルは、広範な製品の品揃え、競争力のある価格設定、柔軟な配送オプション、デジタル購入プラットフォームに対する消費者の信頼の高まりによって勢いを増しています。
- 例えば、Crutchfieldの直販プラットフォームは、18,000以上の個別オーディオおよびビデオSKUへのオンラインアクセスを提供し、バージニア州のオーディオラボで70以上の校正済みスピーカーを使用してキャプチャされたリファレンス録音を活用した独自のSpeakerCompareツールを使用して仮想システム設計をサポートし、消費者が物理店舗を訪れることなく情報に基づいた購入決定を行えるようにしています。
主要な成長ドライバー
スマートで接続された家庭エコシステムの採用拡大
スマートホームエコシステムの浸透拡大は、家庭用オーディオ機器市場の主要な推進力です。消費者はますますオーディオデバイスをスマートテレビ、音声アシスタント、照明システム、ホームオートメーションプラットフォームと統合し、オーディオを独立した製品から接続された生活環境の中核要素へと昇華させています。Wi-Fi、Bluetooth、および音声制御をサポートするサウンドバー、無線スピーカー、AVレシーバーは、シームレスな相互運用性と使いやすさのために強い需要を経験しています。IoT対応の家庭の拡大と、スマートフォンやスマートハブを通じた集中制御への嗜好の高まりがさらに採用を加速させています。メーカーは引き続きAIベースの音響最適化、マルチルーム同期、アプリベースのカスタマイズを組み込み、ユーザーエクスペリエンスを向上させ、買い替えを促進しています。このインテリジェントで統合されたオーディオシステムへのシフトは、プレミアムおよびマスマーケットセグメントの両方で長期的な市場成長を支えています。
- 例えば、SonosのS2プラットフォームは、1つのモバイルアプリケーションから最大32の異なる部屋で同期されたマルチルームオーディオを可能にし、新しいモデルではWi-Fiストリーミング、Bluetooth入力、および主要な音声アシスタントとのネイティブ統合をサポートしており、接続されたオーディオがより広範なスマートホーム制御フレームワークに組み込まれていることを示しています。
没入型ホームエンターテインメント体験への需要の増加
家庭での映画館のような没入型エンターテインメントへの消費者の需要の高まりが、ホームオーディオ機器市場を大きく推進しています。ストリーミングプラットフォーム、ゲームコンソール、高精細テレビの急速な成長により、映画館のような体験を再現する優れた音質への期待が高まっています。サウンドバー、HTiBシステム、サラウンドサウンド技術を搭載したレシーバーが、オーディオの深みとリアリズムを向上させるためにますます採用されています。消費者は映画、スポーツ、ゲームのために豊かな低音、空間オーディオ、明瞭さを重視し、基本的なスピーカーから高度なマルチチャンネルシステムへのアップグレードを推進しています。さらに、都市生活と小さな居住空間は、コンパクトでありながら強力なオーディオソリューションを好み、高性能サウンドバーとワイヤレススピーカーの採用を促進しています。このエンターテインメント主導の消費パターンは、世界的にホームオーディオシステムの設置ベースを拡大し続けています。
- 例えば、先進的なサウンドバーシステムは、アップファイアリングドライバーや専用サブウーファーを含むマルチチャンネル構成を統合し、没入型サウンドフォーマットをサポートする高解像度オーディオ処理を提供し、コンパクトでありながら強力なオーディオアーキテクチャがエンターテインメントのニーズに対応しながら都市の住宅レイアウトに適合することを示しています。
技術の進歩と製品革新
継続的な技術革新は市場成長の重要な触媒であり続けています。メーカーは進化する消費者の期待に応えるために、音質、接続性、形状を改善することに注力しています。ワイヤレス伝送、低遅延オーディオコーデック、エネルギー効率の高いコンポーネントの進歩により、複雑なインストールなしで高品質のパフォーマンスが可能になります。適応型サウンドキャリブレーション、ノイズ最適化、音声認識などの機能の統合により、使いやすさと差別化が向上します。コンパクトなデザインとモジュラー構成により、消費者は部屋のサイズや使用の好みに基づいてシステムを拡張できます。これらの革新は、初めての購入者を引き付けるだけでなく、特に成熟した市場での性能向上と現代的な美学を求める消費者の買い替え需要を刺激します。
主要なトレンドと機会
ワイヤレスおよびマルチルームオーディオソリューションへの急速なシフト
市場はワイヤレスおよびマルチルームオーディオソリューションへの強いシフトを目撃しており、これが大きな成長機会を生み出しています。消費者は、複数の部屋にわたって配置の柔軟性とスケーラビリティを提供するケーブルフリーのインストールをますます好んでいます。同期再生をサポートするワイヤレススピーカーとサウンドバーは、ユーザーが自宅全体で統一されたオーディオ体験を作り出すことを可能にします。このトレンドは、現代のインテリアデザインの好みとスマートデバイスの採用の増加と一致しています。メーカーは、ブランドロイヤルティとリピート購入を促進するエコシステムベースの製品ポートフォリオを拡大することで、この機会を活用できます。デバイスやプラットフォーム間の相互運用性の向上は、ワイヤレスオーディオソリューションの長期的な成長の可能性をさらに強化します。
- 例えば、BoseのSimpleSync技術は、対応するBoseのスマートサウンドバーとスピーカーを選択されたBoseのヘッドホンまたは他の対応するスピーカーとワイヤレスでペアリングし、Bose Musicアプリを通じて独立した音量制御で同時再生を可能にします。
オンライン流通と直接消費者販売の拡大
eコマースプラットフォームの普及は、家庭用オーディオ機器メーカーにとって大きなチャンスを提供します。オンラインチャネルは、ブランドがより広いオーディエンスにリーチし、詳細な製品比較を提供し、デジタルコンテンツを通じて高度な機能を紹介することを可能にします。直接消費者戦略は、価格管理の向上、顧客エンゲージメントの改善、貴重な使用データへのアクセスを可能にします。消費者はますますオンラインレビューやバーチャルデモに依存し、物理的な小売への依存を減らしています。このシフトは、製品の迅速な発売と地理的な広がりをサポートし、特に組織化された小売が限られている新興市場での展開を促進します。デジタル購入への信頼が高まるにつれ、オンライン販売チャネルはますます戦略的な役割を果たすと期待されています。
- 例えば、Bang & OlufsenのDTCプラットフォームは、Bang & Olufsenアプリを統合しており、調整可能なイコライザーバンドと最大20台の対応スピーカーを超えたマルチルームグループ化を通じてリアルタイムのサウンドチューニングをサポートし、集中管理されたアカウントベースのデバイス管理を提供します。これにより、オンライン流通と独自のソフトウェアエコシステムの組み合わせがブランド関係を強化し、伝統的な小売インフラに依存せずにスケーラブルなグローバルリーチをサポートする方法を示しています。
主要な課題
激しい市場競争と価格圧力
家庭用オーディオ機器市場は、確立されたブランドや新興の低コストメーカーからの激しい競争に直面しています。特にワイヤレススピーカーやサウンドバーにおける急速な製品のコモディティ化は、強い価格圧力をかけ、マージンを圧縮します。消費者はしばしば価格に基づいて製品を比較し、ブランドの差別化が難しくなり、メーカーがプレミアムなポジショニングを維持するのが難しくなります。頻繁なプロモーション価格設定や割引主導の販売は、競争のダイナミクスをさらに激化させます。競争力を維持するためには、企業はコスト効率と継続的なイノベーションのバランスを取る必要があり、これが運用の複雑さを増します。この競争環境は、特に規模の利点が限られている中規模のプレーヤーにとって、長期的な収益性に挑戦をもたらします。
互換性の問題と急速な技術の陳腐化
急速な技術革新は、家庭用オーディオ機器市場にとって大きな課題です。接続標準、オペレーティングシステム、スマートホームプラットフォームの頻繁な更新は、デバイス間の互換性の問題を引き起こす可能性があります。消費者は製品の寿命や将来性に関する懸念から購入を遅らせることがあります。さらに、急速な陳腐化は製品のライフサイクルを短縮し、メーカーや小売業者にとって在庫リスクを増加させます。シームレスなソフトウェアアップデートとクロスプラットフォームの互換性を確保するには、R&Dとアフターサポートへの継続的な投資が必要です。これらの要因は製品開発を複雑にし、性能期待が一貫して満たされない場合、消費者の信頼に影響を与える可能性があります。
地域分析
北アメリカ
北アメリカは、ホームオーディオ機器市場において主要な地域を代表し、世界市場シェアの約32%を占めています。強力な消費者購買力、スマートホームの高い普及率、プレミアムエンターテインメントシステムの広範な採用が地域需要を牽引しています。米国は、スマートテレビや音声アシスタントと統合されたサウンドバー、ワイヤレススピーカー、AVレシーバーの迅速な交換サイクルに支えられ、この地域を支配しています。成長は、グローバルブランドの強力な存在感、先進的な小売インフラ、高いストリーミングおよびゲームプラットフォームのサブスクリプション普及率によってさらに強化されており、没入型で高性能なホームオーディオソリューションの需要を継続的に高めています。
ヨーロッパ
ヨーロッパは、ドイツ、英国、フランスなどの西ヨーロッパ諸国での強い需要に支えられ、世界のホームオーディオ機器市場シェアの約24%を占めています。この地域の消費者は、音質、デザインの美学、エネルギー効率を重視しており、サウンドバー、ワイヤレススピーカー、プレミアムレシーバーの安定した採用を促進しています。高い都市化とアパート生活は、コンパクトで高忠実度のオーディオシステムを好みます。さらに、確立されたオーディオブランドの存在と発達したオフライン小売ネットワークが市場の安定性を強化しています。スマートホームプラットフォームの採用拡大とオンライン販売チャネルの増加が、中程度ながら一貫した地域成長を支え続けています。
アジア太平洋
アジア太平洋は、最も急成長している地域市場であり、世界市場シェアの約34%を占め、支配的な地域となっています。中国、インド、日本、東南アジアでの急速な都市化、可処分所得の増加、中間層の拡大が強い需要を牽引しています。消費者は、テレビの音声を手頃な価格でアップグレードするために、ワイヤレススピーカーやサウンドバーにますます投資しています。高いスマートフォン普及率とスマートデバイスの採用拡大が、ワイヤレスオーディオの採用をさらに加速させています。この地域はまた、強力な地元の製造能力、競争力のある価格設定、拡大するeコマースプラットフォームから利益を得ており、これらが相まって大量販売と長期的な市場拡大を促進しています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコが主導する成長により、世界のホームオーディオ機器市場シェアの約6%を貢献しています。都市人口の増加、インターネット普及率の上昇、ストリーミングサービスへのアクセス拡大が市場の漸進的な発展を支えています。消費者は主に価格に敏感でコンパクトな居住空間のため、中価格帯のサウンドバーやワイヤレススピーカーを好んでいます。オフライン小売は依然として重要ですが、物流インフラが改善されるにつれてオンラインチャネルが勢いを増しています。経済の不安定性と通貨の変動がプレミアム製品の採用を制限していますが、消費者エレクトロニクスの普及率の向上と増加する若年層の人口が住宅セグメント全体で安定した需要を生み出し続けています。
中東・アフリカ
中東・アフリカ地域は、湾岸協力会議(GCC)諸国での消費者エレクトロニクスの普及拡大に支えられ、世界市場シェアの約4%を占めています。需要は、高所得世帯、豪華な住宅開発、プレミアムホームエンターテインメントシステムへの強い関心によって牽引されています。サウンドバーとマルチルームワイヤレススピーカーは、都市部での採用が増加しています。アフリカでは、購買力が低いため市場の成長は緩やかですが、モバイル接続性の拡大と小売普及が長期的な可能性を支えています。インフラ開発とデジタルメディア消費の増加が、時間とともに地域の需要を持続させると期待されています。
市場セグメンテーション:
技術別
- 有線
- スピーカー
- サウンドバー
- ホームシアターシステム (HTiB)
- レシーバー
- 無線
- スピーカー
- サウンドバー
- ホームシアターシステム (HTiB)
- レシーバー
流通チャネル別
- オンライン
- オフライン
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
家庭用オーディオ機器市場は、グローバルな家電リーダーと専門的なオーディオブランドが技術、性能、価格帯で競争する非常に競争の激しい環境を特徴としています。主要なプレーヤーは、進化するスマートホームエコシステムに対応するサウンドバー、ワイヤレススピーカー、統合ホームシアターシステムに重点を置き、ワイヤレスおよびスマートオーディオのポートフォリオ拡大に注力しています。製品の差別化は、ますますオーディオ品質、コンパクトなデザイン、ソフトウェア統合、接続の容易さに焦点を当てています。企業は、音声処理、音声アシスタントの互換性、マルチルーム機能を強化するために研究開発に多額の投資を行っています。製品の発売、ポートフォリオのアップグレード、ストリーミングおよびスマートTVプラットフォームとのパートナーシップなどの戦略的イニシアチブが一般的です。さらに、メーカーはオムニチャネルの流通戦略を活用して市場のリーチを強化し、競争力のある価格設定とバンドルオファーは、成熟した地域と新興地域の両方で市場シェアを維持するために重要です。
主要プレイヤー分析
- Apple Inc.
- Bose Corporation
- Koninklijke Philips N.V.
- Google LLC
- ソニーグループ株式会社
- Bowers & Wilkins Group Ltd.
- Edifier Technology Co., Ltd.
- JVCKENWOOD Corporation
- Creative Technology Ltd.
- Blaupunkt GmbH
最近の開発
- 2025年4月、ソニーはBRAVIAテレビと直接ペアリングできる新しいBRAVIAシアターホームオーディオシステムでリビングルームオーディオポートフォリオを拡大しました。BRAVIAシアターシステム6は、5.1チャンネル構成で合計1,000 Wの出力を提供し、BRAVIAシアターバー6は、Dolby AtmosとDTS:XをサポートするソニーのVertical Surround EngineとS-Force PRO Front Surround処理を通じて、高さ効果を持つアップファイアリングドライバーを備えた3.1.2チャンネルサウンドバーを統合しています。
- 2024年10月、Bowers & Wilkinsは、ハイレゾワイヤレス再生に焦点を当てたFormationシリーズの継続的な展開により、プレミアムホームオーディオラインナップを強化しました。Formation Duoのような製品は、スピーカーごとに2つのデカップルドカーボンドームツイーターと2つのContinuumコーンミッドバスドライバーを使用し、ステレオペアあたり合計1,250 Wのアンプを備え、24ビット/96 kHzのワイヤレスオーディオストリーミングをサポートし、オーディオファイルグレードのケーブルフリーのホームリスニングに対するブランドの焦点を強化しています。
- 2024年9月、BoseはSmart Ultra Soundbarを発売し、9つの統合スピーカーを中心に構築されたシステムでプレミアムホームオーディオラインナップを拡大しました。サウンドバーはDolby Atmosデコーディングをサポートし、Bose TrueSpaceデジタル信号処理を統合し、Wi-FiおよびBluetooth接続を提供し、内蔵マイクを通じた音声制御を可能にし、Boseの没入型で接続されたリビングルームオーディオへの焦点を強化しています。
レポートのカバレッジ
この調査レポートは、技術、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、ビジネスの概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が利便性とシームレスな接続性を重視するため、ワイヤレスおよびスマートオーディオソリューションが新製品の需要を引き続き支配するでしょう。
- スペース効率の高いホームエンターテインメントセットアップにより、サウンドバーとコンパクトなホームシアターシステムは持続的な成長を遂げるでしょう。
- スマートホームエコシステムや音声制御プラットフォームとの統合が、製品カテゴリ全体で標準機能となるでしょう。
- マルチルームおよび同期オーディオ機能は、プレミアムおよびミッドレンジセグメントの両方で広く採用されるでしょう。
- オーディオ処理と音質最適化技術の継続的な改善がユーザー体験を向上させるでしょう。
- デジタル購入に対する消費者の信頼が高まる中、オンライン販売チャネルはさらに拡大するでしょう。
- メーカーは、製品のライフサイクルを延ばすためにモジュラーおよびアップグレード可能なデザインに注力するでしょう。
- 価格競争が激化し、ブランドは手頃な価格と機能の差別化を両立させることが求められるでしょう。
- 新興市場は、都市化の進行とデジタルメディア消費の増加により、ボリューム成長のより大きなシェアを占めるでしょう。
- 持続可能性とエネルギー効率の高いデザインが、製品開発と消費者の購買決定にますます影響を与えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のホームオーディオ機器の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、家庭用音響機器市場はどの程度の年平均成長率で成長すると予測されていますか?
世界におけるホームオーディオ機器の需要を支配するアプリケーションセグメントはどれですか?
予測期間中に最も高いCAGRを記録すると予想されるオーディオシステムタイプセグメントはどれですか?
グローバルホームオーディオ機器市場の主要なプレーヤーは誰ですか?
家庭用音響機器市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 家庭用オーディオ機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の家庭用オーディオ機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 33,288 million → 2032: USD 58,796.13 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 家庭用オーディオ機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 家庭用オーディオ機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における家庭用オーディオ機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 家庭用オーディオ機器市場市場の成長要因
- 3.3 家庭用オーディオ機器市場市場の抑制要因および課題
- 3.4 家庭用オーディオ機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 家庭用オーディオ機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 家庭用オーディオ機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、家庭用オーディオ機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 家庭用オーディオ機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 家庭用オーディオ機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は家庭用オーディオ機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 家庭用オーディオ機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 家庭用オーディオ機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 家庭用オーディオ機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 家庭用オーディオ機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新家庭用オーディオ機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の家庭用オーディオ機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の家庭用オーディオ機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の家庭用オーディオ機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の家庭用オーディオ機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの家庭用オーディオ機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の家庭用オーディオ機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの家庭用オーディオ機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 家庭用オーディオ機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
