
市場概要:
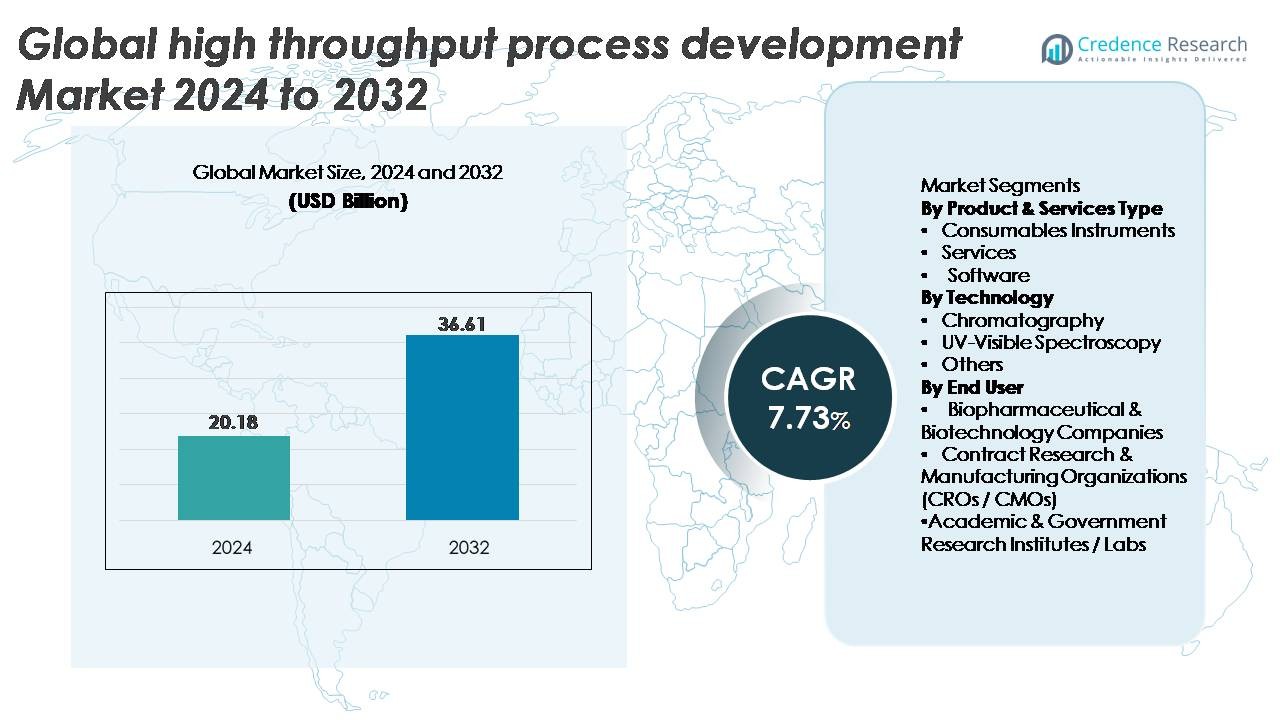
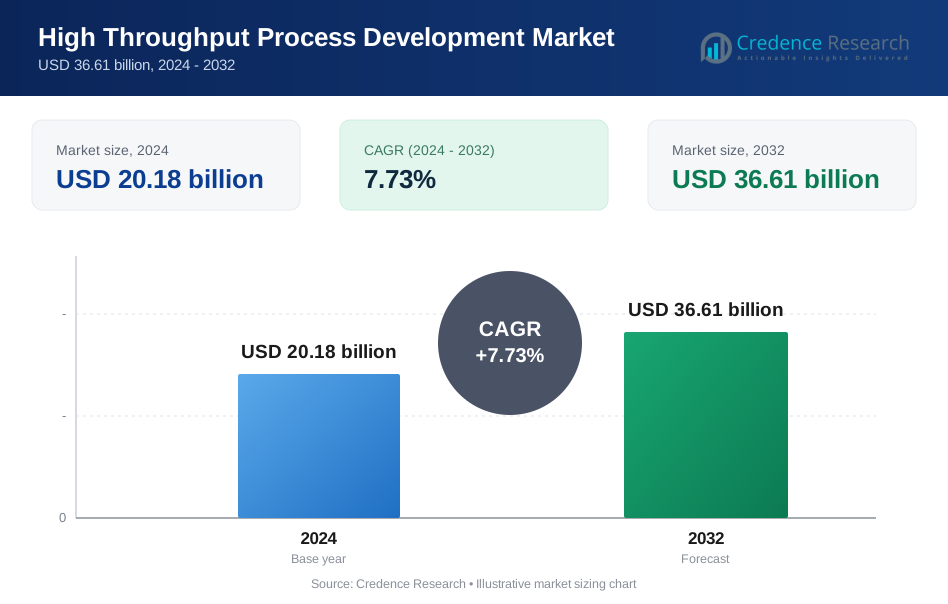
グローバルハイスループットプロセス開発市場は2024年に201.8億米ドルと評価され、2032年までに366.1億米ドルに達すると予測されており、予測期間中に年平均成長率7.73%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ハイスループットプロセス開発市場規模 2024 | 201.8億米ドル |
| ハイスループットプロセス開発市場、CAGR | 7.73% |
| ハイスループットプロセス開発市場規模 2032 | 366.1億米ドル |
グローバルハイスループットプロセス開発市場は、Sartorius AG、Tecan Trading AG、Thermo Fisher Scientific Inc.、Agilent Technologies、Danaher Corporation、Luminex Applikon、Merck KGaA、Eppendorf AG、GE Healthcare、Bio-Rad Laboratories Inc.などの技術リーダーの強力なグループによって形成されています。これらの企業は、プロセス最適化の速度と精度を向上させる高度なマルチパラレルバイオリアクター、ハイスループットクロマトグラフィーシステム、自動液体処理プラットフォーム、統合分析ソフトウェアを通じて競争しています。北米は約38%のシェアで市場をリードしており、成熟したバイオ医薬品R&Dインフラと自動化およびデジタルバイオプロセシングの迅速な採用に支えられています。ヨーロッパは、強力な規制の整合性と確立されたバイオ医薬品製造能力によって約29%で続いています。
市場の洞察:
- 世界のハイスループットプロセス開発市場は2024年に201.8億米ドルと評価され、2032年までに366.1億米ドルに達すると予測されており、年平均成長率(CAGR)は7.73%です。
- 市場の成長は、生物製剤パイプラインの急速な拡大、より迅速な分子スクリーニングの需要の高まり、バイオ医薬品の研究開発における自動化されたマルチパラレルバイオリアクターとハイスループットクロマトグラフィーシステムの採用の増加によって推進されています。
- 主なトレンドには、AI駆動の予測分析の統合、マイクロフルイディックスクリーニングプラットフォームの広範な利用、実験スループット、プロセスの堅牢性、データインテリジェンスを強化するデジタルバイオプロセッシングソリューションが含まれます。
- 競争は、主要プレーヤーが自動化、消耗品、分析の分野で革新を進める中で激化しており、消耗品セグメントはスクリーニングおよび精製ワークフローでの継続的な使用により最大のシェアを保持しています。しかし、高い資本コストは新興のバイオテックラボにとって制約となっています。
- 地域別では、北米が38%でリードし、次いでヨーロッパが29%、アジア太平洋が23%となっており、強力な研究開発投資と生物製剤製造エコシステムの拡大を反映しています。
 市場セグメンテーション分析:
製品およびサービスの種類別
消耗品は、迅速なスクリーニング、アッセイ準備、クロマトグラフィーワークフローの最適化における繰り返し使用により、最大の市場シェアを保持する支配的なセグメントです。ハイスループットプラットフォームは、マイクロプレート、樹脂、ろ過媒体、アッセイ試薬に大きく依存しており、消耗品は継続的なバイオプロセス開発サイクルに不可欠です。マルチパラレルバイオリアクターシステムと自動液体処理ワークフローの拡大により、プロセスの一貫性を維持するために標準化された高品質の消耗品セットが必要となり、その採用がさらに促進されています。バイオ医薬品研究開発の強度の増加とクローン、メディア、バッファースクリーニングの頻度の増加が、このセグメントの強い需要を強化しています。
- 例えば、Sartoriusのambr® 250システムは、最大24の並列バイオリアクターで100〜250 mLの作業容量を持つ使い捨て容器消耗品を使用し、CytivaのHiScreenカラムは、迅速な樹脂スクリーニングランをサポートするために、カラムあたり最大4 mLの樹脂容量を可能にしています。
技術別
クロマトグラフィーは、精製、樹脂スクリーニング、およびバイオプロセス開発中の分離パラメータの最適化における中心的な役割により、最大の市場シェアを獲得する支配的な技術です。ハイスループットクロマトグラフィーシステムは、数百の条件を同時にスクリーニングすることを可能にし、精製のタイムラインを大幅に短縮します。精密な分離ワークフローを必要とするモノクローナル抗体、組換えタンパク質、およびウイルスベクタープログラムを加速するにつれて、採用が増加しています。ミニチュアカラム、マルチカラムクロマトグラフィープラットフォーム、および自動樹脂選択ツールの統合が、UV-可視分光法や他の分析方法に対するクロマトグラフィーの優位性をさらに促進しています。
- 例えば、CytivaのÄKTA avantプラットフォームは、最大25 mL/minの流量での自動メソッドスクリーニングをサポートし、1 mLから160 mLの範囲のHiTrapおよびHiScaleカラムフォーマットに対応しています。一方、RepligenのOPUS RoboColumnユニットは、200 µLの小さなプレパックミニチュアカラムを提供し、1回の実行で複数の樹脂化学を迅速に評価することができます。
エンドユーザー別
バイオ医薬品およびバイオテクノロジー企業はエンドユーザーセグメントをリードしており、分子スクリーニング、プロセス特性評価、およびスケールアップ活動を効率化するためにハイスループットシステムを展開し、最大の市場シェアを占めています。需要は、mAbs、細胞および遺伝子治療ベクター、リコンビナントタンパク質を含むバイオ医薬品パイプラインの拡大によって促進され、迅速でデータに富んだプロセス開発サイクルが求められています。これらの企業は、クリニックへの時間を短縮するために、自動化された並列バイオリアクター、マイクロフルイディックシステム、および予測プロセス分析にますます投資しています。CROs/CMOsおよび学術機関もハイスループットワークフローを採用していますが、使用の強度は完全に統合されたバイオ医薬品R&D環境よりも低いままです。
主要な成長ドライバー:
バイオ医薬品パイプラインの拡大と加速された分子スクリーニング需要
モノクローナル抗体、二重特異性抗体、リコンビナントタンパク質、ウイルスベクターを含むバイオ医薬品パイプラインの急速な拡大は、ハイスループットプロセス開発(HTPD)プラットフォームの需要を大幅に増加させています。バイオ医薬品企業は、細胞株、培地組成、バッファー条件、樹脂化学の迅速でデータに富んだスクリーニングを必要とし、開発サイクルを短縮し、初期段階のプロセスの信頼性を向上させます。ハイスループット技術は並列実験を可能にし、最適化のタイムラインを数ヶ月から数週間に短縮します。さらに、mRNA治療薬、遺伝子編集構築物、細胞療法成分などの新しいモダリティの台頭は、複雑なプロセス特性評価を必要とし、多並列バイオリアクター、自動クロマトグラフィーシステム、マイクロフルイディック最適化ツールの需要をさらに強化します。プロセスの堅牢性に対する規制の期待が高まる中、企業はHTPDを採用して、品質設計(QbD)フレームワークをサポートする包括的なデータセットを生成しています。このドライバーは、世界的なR&D支出が強化され、バイオ医薬品開発パイプラインが腫瘍学、希少疾患、免疫療法にわたって多様化する中で、基盤的なものとして残っています。
- 例えば、Sartoriusのambr® 15システムは、10–15 mLの作業容量で最大48の並列バイオリアクターを操作可能にし、Berkeley LightsのBeacon®プラットフォームは、3,000以上の単一細胞を同時にスクリーニングし、24時間以内に機能データを生成して、クローン選択と初期バイオ医薬品スクリーニングを劇的に加速します。
自動化、ロボティクス、デジタルバイオプロセッシングの採用拡大
オートメーションは、組織が手動の実験からロボットやAIを活用したワークフローに移行する際の重要な成長促進要因として機能します。自動化された液体ハンドラー、統合されたマイクロプレートシステム、およびマルチパラレルバイオリアクターは、人為的なエラーを大幅に減少させ、スループットを増加させ、実験デザインを標準化します。デジタルバイオプロセシングプラットフォームは、パラメータ最適化、予測モデリング、リアルタイムの適応制御のために機械学習アルゴリズムを組み込み、最適なプロセス条件への迅速な収束を可能にします。自動クロマトグラフィーシステムとロボットサンプル準備ステーションは、精製効率と分析再現性をさらに向上させます。これらの能力により、開発チームは圧縮されたタイムライン内で数千の条件を評価し、迅速な分子トリアージとプロセス強化戦略をサポートします。クラウドベースのデータ管理、統合された電子ラボノートブック、およびデジタルツインの普及により、サイト間のコラボレーションが可能になり、技術移転が加速します。総じて、オートメーションとデジタル化のシナジーは、大規模な導入を推進し、特にバイオ医薬品のイノベーションセンターや契約開発組織内での採用を促進します。
- 例えば、ハミルトンのMicrolab STARプラットフォームは、高精度(例:50 µLでの典型的な精度<1.0%および精密度<0.8% CV)を提供し、MultiProbe Headオプションを使用して最大384ウェルプレートを処理でき、ゲノミクスや臨床診断におけるハイスループットアプリケーションを可能にします。
バイオ製造における迅速なスケールアップとプロセス強化の必要性の増加
業界が強化された、連続的で柔軟なバイオ製造に向かう動きは、迅速なスケールアップと堅牢なプロセス定義をサポートするHTPDツールへの強い需要を生み出します。企業が加速された臨床タイムラインとコスト効率の高い生産モデルを追求する中で、ハイスループットシステムは、リスクを減らしてベンチからパイロットスケールへの移行に必要な基礎データセットを提供します。マルチパラレルミニバイオリアクターは、pH、溶存酸素、攪拌、栄養供給戦略などの重要なプロセスパラメータをリアルタイムで探求し、スケール全体で予測可能なパフォーマンスを保証します。同様に、ハイスループット精製ツールは、迅速な樹脂選択、結合条件の最適化、および溶出プロファイリングを可能にします。これらの能力は、連続バイオプロセシング、灌流ベースのオペレーション、および強化された下流戦略に不可欠です。開発初期に商業準備が整ったプロセスを提供する圧力が高まる中、HTPDはボトルネックの排除、プロセスの一貫性の向上、深く統計的に豊富なデータセットを通じた規制提出の強化において不可欠です。
主要なトレンドと機会:
AI駆動の予測分析と高度なデータモデリングの統合
人工知能は変革的なトレンドとして浮上し、高スループットデータセットへの深い洞察を可能にし、意思決定を加速します。AI駆動のモデルは多次元パラメータを分析し、非線形の相互作用を特定し、前例のない精度で最適なプロセス条件を予測します。機械学習アルゴリズムは実験デザインを推奨し、異常な行動をフラグし、実験結果をシミュレートすることで、ウェットラボの作業負荷を軽減します。バイオプロセス開発のためのデジタルツインは、発酵動力学、クロマトグラフィープロファイル、スケールアップシナリオのシミュレーションを可能にし、チームが実験を実行する前に仮想的に条件をテストできるようにします。このトレンドは、プロセスの堅牢性の向上、開発期間の短縮、QbDドキュメントの強化の機会を解放します。特に細胞および遺伝子治療プロセスのデータセットが複雑化する中、AIの統合は変動性の管理と隠れたパフォーマンスドライバーの特定に不可欠となります。データ駆動のバイオプロセシングが業界標準となる中、組み込み分析、自動モデリング、可視化ツールを備えたソフトウェアを提供するベンダーは、重要な競争優位性を獲得します。
- 例えば、アジレントのBioTek Gen5ソフトウェアは、マイクロプレートリードごとに10,000以上のデータポイントを処理し、30秒未満で動力学モデルを生成できるAI対応のカーブフィッティングモジュールを統合しています。一方、サルトリウスのデータ分析プラットフォームは、上流開発中に200以上のプロセスパラメータを同時にリアルタイムでモデリングすることをサポートします。
マルチパラレルミニバイオリアクターとマイクロ流体スクリーニングプラットフォームの採用拡大
マルチパラレルバイオリアクターとマイクロ流体システムは、初期段階のプロセス開発を変革し、最小限のリソース消費で数百の条件を同時にテストすることを可能にしています。これらのスケーラブルな技術は、培養条件の正確な制御を提供し、重要なパラメータの高解像度マッピングを可能にします。マイクロ流体プラットフォームは超小容量の実験をサポートし、試薬使用を削減しつつ生物学的関連性を維持し、クローンスクリーニング、メディア最適化、ウイルスベクター生産研究に理想的です。製造が強化および連続モデルに移行するにつれて、迅速でコスト効率の高い上流評価の必要性が急激に高まっています。このトレンドは、システムインテグレーター、消耗品サプライヤー、ソフトウェアベンダーが並行テストとリアルタイム分析を組み合わせたソリューションを提供する機会を生み出します。再現性の向上、変動性の低減、運用コストの削減により、これらのプラットフォームは次世代バイオプロセス革新の重要な推進力として位置付けられています。
- 例えば、Sartoriusのambr® 250モジュラーシステムは、100–250 mLの作業容量を持つ最大24の並列バイオリアクターを可能にし、Dolomite BioのNadiaシステムのようなマイクロ流体プラットフォームは、単一の実験でチップあたり最大6,000のカプセル化された単一細胞反応を実行でき、スループットを劇的に拡大し、バリアントスクリーニングを加速します。
主要な課題:
高い資本投資要件と統合の複雑さ
強力なメリットがあるにもかかわらず、高スループットシステムは、自動化された機器、分析装置、ロボット工学、およびデータ管理インフラストラクチャへの大規模な前払い投資を必要とします。小規模なバイオテクノロジー企業、学術研究所、新興市場の製造業者は、多並列バイオリアクター、高度なクロマトグラフィープラットフォーム、およびAI駆動のソフトウェアに関連するコストを正当化するのに苦労することがよくあります。異なるベンダーからのツールを組み合わせると、ハードウェア、データ形式、および制御システム全体で相互運用性の問題が発生し、統合の課題が増大します。これらの技術を実装するには、専門的なトレーニング、高度なバイオインフォマティクス能力、およびR&D、プロセス開発、製造チーム間のクロスファンクショナルな調整も必要です。バイオファーマ企業がデジタルおよび自動化プラットフォームを拡大するにつれて、変更管理、検証、および規制の遵守を管理することがさらなる複雑さを加えます。これらの障壁は、特にリソースが限られた環境での採用を遅らせる可能性があります。
データ過負荷、ワークフローの複雑さ、および分析のボトルネック
高スループットプラットフォームは膨大なデータセットを生成し、洗練されたデータ処理システム、計算能力、および高度な分析パイプラインを必要とします。適切なインフラストラクチャがない場合、組織はデータのクリーニング、正規化、可視化、および解釈においてボトルネックに直面します。このデータ量の管理はLIMSシステムに負担をかけ、意思決定を遅らせ、分析の不一致のリスクを増加させる可能性があります。実験密度が上がるにつれてワークフローの複雑さが増し、上流、下流、および分析チーム間の緊密な調整が必要です。さらに、機器間のプロトコルの標準化が課題となり、変動性や研究間の比較可能性の困難さを引き起こします。統計モデリングおよびML駆動の分析における専門知識の不足は、採用をさらに複雑にします。これらの課題は、データ解釈を合理化し、効率的で高品質なプロセス開発をサポートするために、調和のとれたワークフロー、堅牢なデジタルエコシステム、および統合された分析プラットフォームの必要性を強調しています。
地域分析:
北米
北米は、強力なバイオロジクスのR&Dパイプラインと自動化されたAI対応のバイオプロセスプラットフォームの広範な採用により、世界の高スループットプロセス開発市場で支配的な地位を占めており、総シェアの約38%を占めています。この地域のリーダーシップは、先進的なバイオ製造インフラストラクチャ、デジタルラボへの大規模な投資、および多並列バイオリアクターと高スループットクロマトグラフィーシステムの早期統合によって強化されています。米国の主要なバイオ医薬品企業およびCDMOは、迅速な分子スクリーニングと堅牢なプロセス特性評価を優先することで需要を加速しています。革新的なバイオロジクスに対する支援的な規制枠組みと持続的な資金提供が、この地域の市場優位性をさらに強化しています。
ヨーロッパ
ヨーロッパは、製薬メーカー、専門研究機関、確立されたバイオプロセス技術プロバイダーの強力な存在に支えられ、世界市場の約29%を占めています。この地域は、連続バイオプロセス、デジタル化、上流開発の強化における重要な投資から恩恵を受けています。ドイツ、イギリス、スイスなどの国々は、生物製剤の生産エコシステムが成熟しており、政府が資金提供するイノベーションプログラムにより、採用をリードしています。高スループットシステムは、特に治療用抗体や細胞療法の開発において、クローン選択、精製最適化、スケールアップ研究を強化するためにますます導入されています。ヨーロッパの規制遵守と品質設計の方法論への注力は、産業界と学界の両方での採用を加速し続けています。
アジア太平洋
アジア太平洋地域は、中国、インド、韓国、シンガポールにおける生物製剤製造拠点の拡大により、世界市場シェアの約23%を占める最も急成長している地域として浮上しています。バイオシミラー、ワクチン開発、細胞療法研究の急速な成長が、高スループットスクリーニング、ミニバイオリアクター、自動化精製プラットフォームへの重要な投資を促進しています。地域のCDMOは、加速された開発タイムラインを必要とするグローバルクライアントにサービスを提供するために、高スループットツールをますます採用しています。バイオテクノロジーのイノベーションを支援する政府主導のイニシアチブと拡大する国内の研究開発能力が組み合わさり、大学、バイオ製薬企業、技術センター全体での需要を強化しています。APACのコスト競争力のある製造環境は、現代の高スループットシステムの大規模な採用をさらに加速させています。
ラテンアメリカ
ラテンアメリカは、製薬製造への投資の増加と地域のバイオテクノロジーインフラの改善により、世界市場の約6%を占めています。ブラジル、メキシコ、アルゼンチンが需要をリードしており、研究機関や一部のバイオ製薬企業が上流および下流の開発における効率を向上させるために高スループットツールを導入しています。成熟した市場と比較して採用は初期段階ですが、自動化実験、デジタルワークフローシステム、先進的な分析技術への関心が高まっています。グローバルな臨床研究への参加の増加と多国籍バイオ製薬企業とのパートナーシップの拡大は、プロセス開発能力の近代化を継続的に支援すると期待されています。
中東・アフリカ
中東・アフリカ(MEA)地域は、UAE、サウジアラビア、南アフリカでのバイオ製造活動の台頭により、世界市場シェアの約4%を占めています。ライフサイエンスパーク、ワクチン生産施設、バイオテクノロジー研究センターへの投資が着実な進展に寄与しています。高スループットシステムは、予算制約やインフラのギャップにより限られていますが、政府主導の多様化戦略が現代のバイオプロセス開発技術への需要を高めています。国際的な技術プロバイダーや学術機関との協力が、主要なMEA市場におけるプロセス分析、自動化スクリーニング、デジタルラボ能力の段階的なアップグレードをサポートしています。
市場セグメンテーション:
製品・サービスタイプ別
- 消耗品
- 機器
- サービス
- ソフトウェア
技術別
- クロマトグラフィー
- UV-可視分光法
- その他
エンドユーザー別
- バイオ医薬品 & バイオテクノロジー企業
- 受託研究 & 製造機関 (CROs / CMOs)
- 学術 & 政府研究機関 / ラボ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境:
世界のハイスループットプロセス開発市場の競争環境は、バイオプロセス技術のリーダー、オートメーションの専門家、そしてバイオ医薬品開発のタイムラインを加速させることに焦点を当てたソフトウェア革新者による強力な参加が特徴です。企業は、多並列バイオリアクタープラットフォームの進化、AI駆動の分析の統合、迅速なスクリーニングと精製の最適化をサポートするハイスループットクロマトグラフィーとマイクロ流体システムの強化によって競争しています。主要なベンダーは、顧客の維持を強化し、プロセス開発を合理化するために、機器、消耗品、デジタルワークフローソフトウェアを組み合わせたエンドツーエンドのソリューションをますます提供しています。バイオ医薬品企業、CDMO、および技術サプライヤー間の戦略的コラボレーションは、特に強化および連続バイオプロセシングに関与する分野で拡大しています。合併と買収も、マイクロ流体、ミニチュア化バイオリアクター、自律型ラボ技術のニッチな革新者を獲得しようとする大手プレーヤーにとって重要な役割を果たしています。オートメーション、予測分析、クラウドベースのデータ管理プラットフォームへの継続的な投資は、次世代バイオ医薬品パイプラインに対して、より迅速で、スケーラブルで、再現性のある成果を提供することに焦点を当てた競争環境を形成しています。
主要プレイヤー分析:
- サルトリウスAG
- テカン・トレーディングAG
- サーモフィッシャーサイエンティフィック社
- アジレント・テクノロジーズ
- ダナハーコーポレーション
- ルミネックス・アプリコン
- メルクKGaA
- エッペンドルフAG
- GEヘルスケア
- バイオ・ラッド・ラボラトリーズ社
最近の動向:
- 2025年6月、サルトリウスAGは、ハイスループットフローサイトメトリーの速度と柔軟性を向上させるiQue 5 HTSサイトメトリープラットフォームを発表しました。
- 2024年11月、サルトリウスAGは、プロセス開発とGMPスイート製造をサポートするために、マールボロ(米国)に新しいバイオプロセスイノベーションセンターを開設しました。
- 2024年1月、テカン・トレーディングAGは、SLAS 2024でデジタルラボ生産性ツールを発表し、「次世代イントロスペクト」を含むこれらのツールは、2024年第2四半期に商業リリース予定で、ハイスループット実験ワークフローの改善を目指しています。
レポートのカバレッジ:
この調査レポートは、製品とサービスの種類、技術、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩についても探求し、外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ハイスループットプラットフォームは、バイオ医薬品、バイオシミラー、先進療法の開発サイクルを加速するための中核となるでしょう。
- マルチパラレルミニバイオリアクターは、初期プロセススクリーニングのために従来のベンチスケールシステムをますます置き換えるでしょう。
- AI駆動の予測分析は、条件選択をさらに自動化し、実験負荷を軽減し、プロセスの精度を向上させるでしょう。
- マイクロ流体技術は拡大し、細胞株、培地、ベクターの最適化のための超低容量スクリーニングを可能にします。
- 連続および強化されたバイオプロセス戦略は、ハイスループット精製および樹脂スクリーニングツールへの依存を増加させます。
- クラウドネイティブデータプラットフォームは、サイト間のコラボレーションを標準化し、デジタルバイオプロセシングエコシステムを強化します。
- CDMOは、クライアントのタイムラインを迅速化し、スケールアップの準備をサポートするために、自動化されたハイスループットスイートに大規模な投資を行うでしょう。
- 上流および下流のハイスループットツールの統合は、より統一されたエンドツーエンドの開発ワークフローを作り出します。
- データ豊富なQbD提出に対する規制の期待は、自動化された高解像度実験の採用を加速させます。
- アジア太平洋地域の新興市場は、地域のバイオ製造能力が急速に近代化するにつれて、世界的な拡大を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルハイスループットプロセス開発市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2024年から2032年の間に、グローバルハイスループットプロセス開発市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルハイスループットプロセス開発セグメントはどれですか?
グローバルハイスループットプロセス開発市場の成長を促進している主な要因は何ですか?
グローバルハイスループットプロセス開発市場の主要企業はどこですか?
2024年にグローバルハイセルスプロセス開発市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ハイスループットプロセス開発市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のハイスループットプロセス開発市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 20.18 billion → 2032: USD 36.61 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ハイスループットプロセス開発市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ハイスループットプロセス開発市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるハイスループットプロセス開発市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ハイスループットプロセス開発市場市場の成長要因
- 3.3 ハイスループットプロセス開発市場市場の抑制要因および課題
- 3.4 ハイスループットプロセス開発市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ハイスループットプロセス開発市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ハイスループットプロセス開発市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ハイスループットプロセス開発市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ハイスループットプロセス開発市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ハイスループットプロセス開発市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はハイスループットプロセス開発市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ハイスループットプロセス開発市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ハイスループットプロセス開発市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ハイスループットプロセス開発市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ハイスループットプロセス開発市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ハイスループットプロセス開発市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のハイスループットプロセス開発市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のハイスループットプロセス開発市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のハイスループットプロセス開発市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のハイスループットプロセス開発市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのハイスループットプロセス開発市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のハイスループットプロセス開発市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのハイスループットプロセス開発市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ハイスループットプロセス開発市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
