
市場概要
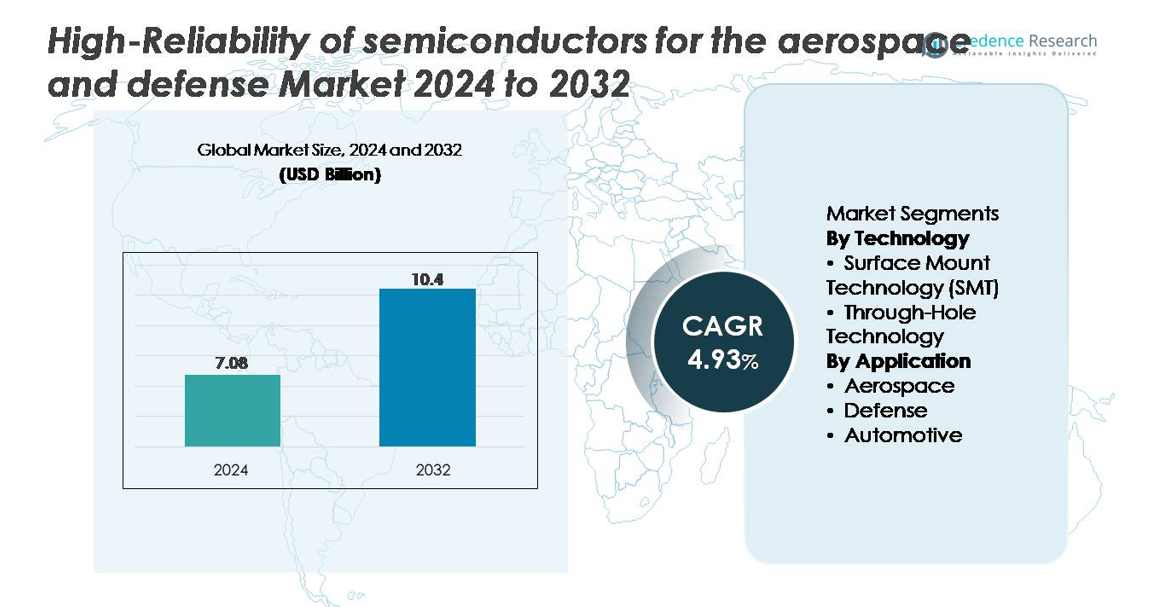
航空宇宙および防衛市場向けの高信頼性半導体の世界市場は、2024年に708億米ドルと評価され、2032年までに1040億米ドルに達すると予測されており、予測期間中のCAGRは4.93%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 航空宇宙および防衛市場向け高信頼性半導体の市場規模 2024 | 708億米ドル |
| 航空宇宙および防衛市場向け高信頼性半導体のCAGR | 4.93% |
| 航空宇宙および防衛市場向け高信頼性半導体の市場規模 2032 | 1040億米ドル |
航空宇宙および防衛市場向けの高信頼性半導体は、Skyworks Inc.、Teledyne Technologies Inc.、SEMICOA、Vishay Intertechnology、Digitron Semiconductors、Texas Instruments Incorporated、Semtech Corporation、Microsemi、Infineon Technologies AG、Time Technology Ltd.などの専門メーカーによって形成されています。これらの企業は、極限の航空宇宙および防衛環境向けに設計された放射線耐性プロセッサ、広帯域ギャップパワーデバイス、高精度アナログIC、高周波RFコンポーネントのポートフォリオを通じて競争しています。北米は、先進的な防衛近代化プログラム、強力な国内半導体能力、および主要な航空宇宙OEMの存在によって支えられ、市場を約38%のシェアでリードしています。このリーダーシップは、長寿命でミッションクリティカルな半導体ソリューションに対する地域の需要を強化しています。
市場の洞察
- 航空宇宙および防衛市場向けの高信頼性半導体は、2024年に70.8億米ドルと評価され、予測期間中に年平均成長率4.93%で成長し、2032年までに104億米ドルに達すると予想されています。
- 市場の成長は、先進的なレーダーシステム、電子戦プラットフォーム、安全な通信電子機器、放射線耐性プロセッサ、広温度範囲のパワーデバイス、高周波RFコンポーネントを必要とする衛星ミッションへの投資の増加によって推進されています。
- 主なトレンドには、GaNおよびSiC広帯域ギャップ半導体の採用の増加、ミニチュア化されたパッケージング、ミッショングレードのチップアーキテクチャが含まれ、自律防衛システム、AI対応ISRプラットフォーム、高密度航空電子機器をサポートしています。
- 競争環境には、Skyworks、Teledyne Technologies、SEMICOA、Texas Instruments、Semtech、Microsemi、Vishay、Infineon、Digitron Semiconductors、Time Technologyなどのプレーヤーが含まれ、すべてが認定されたMIL-STDおよび宇宙グレードの製品ポートフォリオを拡大しています。
- 地域的には、北米が約38%のシェアでリードし、次いでヨーロッパが約28%、アジア太平洋が約24%を占めています。技術的には、SMTがセグメントを支配しており、ミッションクリティカルな電子機器の需要によって防衛用途が最も高いシェアを持っています。
市場セグメンテーション分析:
技術別(表面実装技術、スルーホール技術)
表面実装技術(SMT)は、現代の航空宇宙および防衛システムで必要とされるミニチュア化、軽量化、高密度回路設計をサポートする能力により、支配的な市場シェアを占めています。SMTコンポーネントは、優れた振動耐性、熱安定性、高周波性能を提供し、レーダー電子機器、ミッションコンピュータ、安全な通信デバイス、衛星ペイロードでの広範な採用を可能にしています。放射線耐性マイクロプロセッサ、RF MMIC、およびパワーマネジメントICの統合の増加は、SMTのリードをさらに強化しています。スルーホール技術は、機械的ストレスにさらされる高電力コネクタおよびモジュールにおいて依然として関連性がありますが、防衛プラットフォームがコンパクトなアーキテクチャに移行するにつれて、その使用は徐々に縮小しています。
- 例えば、MicrochipのRT PolarFire®放射線耐性FPGAファミリには、最大481,000の論理要素を持つデバイスが含まれており、宇宙システム向けの高密度コンピュートアーキテクチャを可能にしています。
用途別(航空宇宙、防衛、自動車)
防衛セグメントは、市場をリードしており、電子戦システム、ミサイル誘導ユニット、航空電子機器グレードのプロセッサ、安全な通信ハードウェアにおける高信頼性半導体の強い需要によって推進されています。これらのシステムは、放射線耐性、熱耐性、ミッション期間の信頼性を優先する厳しいMIL-STD基準でテストされたコンポーネントを必要とします。航空宇宙用途は、衛星コンステレーションの拡大と堅牢な飛行制御、ナビゲーション、推進電子機器を要求するコックピット近代化プログラムによって支えられ、続いています。自動車セグメントは小さいものの、堅牢なADASコントローラおよび安全クリティカルモジュール向けに高信頼性半導体をますます統合していますが、資格要件が低いため、そのシェアは航空宇宙および防衛に次いでいます。
- 例えば、BAEシステムズのRAD5545耐放射線プロセッサは、極端な熱および放射線条件下でも信頼性の高い動作を提供し、5.6 GFLOPSを達成します。これにより、次世代の防衛コンピューティングプラットフォームの中核コンポーネントとなっています。
主要成長要因
航空宇宙および防衛プラットフォームにおけるミッションクリティカルな電子機器の需要増加
航空宇宙および防衛システムの急速な近代化により、極端な動作条件下で性能を発揮できる高信頼性半導体の需要が大幅に増加しています。防衛プログラムは、電子戦、セキュア通信ネットワーク、レーダーシステム、ミサイル誘導ユニット、無人プラットフォームのために、ますます高度な電子機器に依存しています。これらのアプリケーションでは、放射線耐性、高温動作、振動耐性、長期ミッション耐久性のために設計された半導体が必要です。自律型戦闘システム、高帯域幅センサー、ネットワーク中心の戦争への移行は、頑丈で耐放射線性のあるマイクロプロセッサ、パワーデバイス、RFコンポーネントの必要性をさらに高めています。同様に、次世代の航空電子機器、宇宙ペイロード、推進制御、衛星コンステレーションを含む航空宇宙プログラムは、MIL-PRF-38535やMIL-STD-883などの厳格な基準に適合した高信頼性コンポーネントに大きく依存しています。ミッションの複雑さとデータ処理要件が進化するにつれて、半導体メーカーは、重要な操作中の中断のない性能を保証する耐硬化FPGA、広帯域ギャップパワーデバイス、セキュア通信ICなどの特殊チップを設計する強いインセンティブに直面しています。
- 例えば、MicrochipのRT PolarFire®耐放射線FPGAファミリーは、最大481,000の論理要素を提供し、SEU耐性のフラッシュアーキテクチャを使用して、宇宙システムでの信頼性の高い計算ワークロードを可能にします。
宇宙ミッション、衛星プログラム、高高度防衛システムの拡大
宇宙探査、商業衛星展開、軌道防衛イニシアチブの世界的な加速は、高信頼性半導体需要の主要な推進力です。ブロードバンド通信、地球観測、軍事偵察のための低軌道(LEO)コンステレーションは、宇宙放射線や極端な温度変動に耐えられる耐放射線プロセッサ、RFトランシーバー、パワーマネジメントIC、メモリデバイスを必要とします。政府機関や民間宇宙企業は、長期間のミッションに適したコンポーネントをますます調達しており、耐硬化ASIC、SiCベースのパワーデバイス、高度なMMICの採用を促進しています。防衛関連の高高度プラットフォーム、例えば極超音速車両、早期警戒レーダーシステム、戦略ミサイル防衛インターセプターも、高温および空力ストレス下で正確な性能を発揮する半導体に依存しています。衛星ネットワークが複雑化し、ミッションサイクルが長期化するにつれて、航空宇宙の主要企業は、コンポーネントの寿命延長、高いフォールトトレランス、信頼性の保証を求め、チップメーカーは耐放射線プロセス、ウェーハレベルのスクリーニング、環境ストレステスト能力を拡大しています。
- · たとえば、CAESのGR740放射線耐性を持つクアッドコアLEON4プロセッサは、最大1.4 GIPSを提供し、100 krad (Si)を超える動作に適格であり、衛星ペイロードコントローラー、深宇宙ミッション、高度なアビオニクスシステムのための飛行実績のあるコンピューティングプラットフォームとなっています。
高出力および高温防衛用途向けのワイドバンドギャップ半導体の採用拡大
防衛および航空宇宙プログラムは、過酷な環境での電力密度、効率、耐性を向上させるために、主に炭化ケイ素(SiC)および窒化ガリウム(GaN)などのワイドバンドギャップ材料を採用しています。GaN RFデバイスは、レーダー、電子戦、および安全な通信システムに対して優れた性能を提供し、高周波、高出力の動作を優れた熱安定性でサポートします。SiC MOSFETおよびダイオードは、200°Cを超える温度で動作する能力により、航空機アクチュエータ、衛星電力調整ユニット、ミサイル電力モジュールの電力システムで広く展開されています。このシフトにより、よりコンパクトで効率的、かつ耐久性のあるサブシステムが可能となり、防衛プラットフォームは重量を削減しつつミッション性能を向上させることができます。政府が高エネルギーレーダー、指向性エネルギー兵器、より電化された航空機アーキテクチャを優先する中、ワイドバンドギャップ半導体の需要は急増し続けています。メーカーは、エピタキシー能力の拡大、ウェーハ品質の向上、および宇宙適格およびMIL認定のワイドバンドギャップデバイスポートフォリオの開発に対応しています。
主なトレンドと機会:
小型化、高密度、および安全な電子アーキテクチャへの移行
主要なトレンドは、航空宇宙および防衛システムの複雑さの増加をサポートできる小型化、高密度電子アーキテクチャへの業界の急速な移行です。プラットフォームは現在、より多くの処理能力、高帯域幅センサー、および高度な通信モジュールをより小さく、軽量なフットプリントで必要としています。これにより、3DICパッケージング、マルチチップモジュール、チップレットベースのアーキテクチャ、および複数の機能を単一パッケージに統合する放射線耐性SoCの需要が高まっています。また、暗号化ハードウェア、安全なブート、およびミッションクリティカルな情報を保護するための改ざん防止アーキテクチャに重点を置いたサイバーセキュア半導体設計が重要な機会として浮上しています。統合パッケージング技術、RFシステムインパッケージソリューション、および高密度メモリアーキテクチャに投資するメーカーは、アビオニクス、ISRプラットフォーム、UAV、および衛星システム全体で強力な採用から利益を得ています。ミッションがコンパクトなボリュームでより多くの機能を必要とするにつれて、次世代のマイクロエレクトロニクスの機会は、熱性能と信頼性の向上とともに拡大し続けています。
- 例えば、IntelのStratix® 10 MX FPGAはHBM2メモリを統合し、最大512 GB/sの帯域幅を提供し、防衛用センサーフュージョンや電子戦テスト環境で必要な高スループット信号処理ワークロードをサポートするためにEMIB 2.5Dパッケージングを使用しています。
マルチドメイン作戦、AI駆動の防衛システム、自律プラットフォームにおける成長機会
マルチドメイン作戦とAI強化防衛システムの出現は、リアルタイムデータ処理、状況認識、自律的意思決定をサポートできる高性能半導体の需要を押し上げています。現代のISRセンサー、戦場ネットワーク、無人プラットフォームには、高度なプロセッサ、高速メモリ、AIアクセラレータ、堅牢なエッジコンピューティングデバイスが必要です。自律ドローン、ロボット防衛システム、極超音速プラットフォームは、高い耐熱性、高速スイッチング速度、堅牢な設計を持つチップに依存しています。AIに最適化された放射線耐性のあるコンピュートアーキテクチャを開発する半導体メーカーは、ハード化されたGPU、ニューラルアクセラレータ、FPGAベースのAIモジュールなどで強力な優位性を得ます。防衛機関がAIをミッションシステムに統合するにつれて、極端な航空宇宙および戦場条件下で性能の整合性を維持する安全で決定論的なリアルタイムハードウェアを提供できるプロバイダーにとっての機会が拡大します。
- 例えば、NVIDIAのJetson AGX Orinモジュールは、15–60 Wの電力予算内で最大275 TOPSのAI性能を提供し、自律ロボットや無人システムにおけるリアルタイムの物体検出やマルチセンサーフュージョンなどのエッジAIワークロードをサポートします。
主要な課題
厳格な資格基準と長い検証サイクル
この市場における最も重要な課題の一つは、航空宇宙および防衛用半導体に必要な非常に厳格な資格認定および認証プロセスです。コンポーネントはMIL-PRF-38535、MIL-PRF-19500、DO-254、ECSS-Q-ST仕様などの基準に準拠しなければならず、放射線曝露、熱衝撃、バーンインテスト、長期信頼性評価を含む拡張テストサイクルが必要です。これらの長い検証サイクルは製品の展開を遅らせ、開発コストを増加させ、新しい半導体技術が市場に参入する速度を制限します。メーカーはまた、防衛プラットフォームが20年以上の供給継続性を必要とするため、特殊なコンポーネントの長期的な可用性を維持する課題にも直面しています。革新と厳格な認証のバランスを取ることは、特殊な製造、スクリーニング、および品質保証プロセスを維持するためのベンダーへの圧力を強めるコア構造的制約です。
サプライチェーンの脆弱性と特殊材料の可用性に関する課題
航空宇宙および防衛用半導体セクターは、特殊材料、長納期コンポーネント、非常に安全な製造環境に依存しているため、重大なサプライチェーンの制約に直面しています。放射線耐性ウェハー、広帯域ギャップ基板、気密パッケージ材料、高精度テスト装置はしばしば限られた供給元から供給され、地政学的な混乱や輸出規制に対する脆弱性を増加させます。安全で追跡可能なサプライチェーンを維持することは重要であり、ITAR、EAR、および防衛調達規則への準拠は調達をさらに複雑にします。軍事プラットフォームの長いライフサイクル要件は、レガシーコンポーネントの長期サポートも必要とし、ファウンドリが先進ノードに移行する際に負担をかけます。これらの構造的ボトルネックは、供給の信頼性と技術進歩のバランスを取る上で持続的な課題を生み出します。
地域分析
北米
北米は市場の約38%を占めており、強力な防衛支出、軍事電子機器の急速な近代化、広範な宇宙プログラムへの投資によって支えられています。米国国防総省とNASAは、放射線耐性プロセッサ、高信頼性電力デバイス、セキュア通信半導体の継続的な需要を生み出しています。ロッキード・マーティン、ノースロップ・グラマン、レイセオンなどの主要な航空宇宙企業は、厳格なMIL-STD資格を満たす必要がある長寿命でミッション・クリティカルなコンポーネントを優先しています。さらに、地域の先進的な半導体エコシステムと国内製造能力は、防衛、航空電子工学、衛星プラットフォーム全体での頑丈で温度耐性のあるチップの継続的な採用をサポートしています。
ヨーロッパ
ヨーロッパは世界市場の約28%を占めており、強力な航空宇宙活動、防衛近代化プログラム、ESAおよび国立宇宙機関による衛星インフラの拡大によって支えられています。地域は、航空電子工学、ミサイル防衛、宇宙ミッション向けの放射線耐性マイクロエレクトロニクス、高周波RFデバイス、広帯域ギャップ電力半導体を重視しています。フランス、ドイツ、英国などの国々は、セキュア通信システム、ISRプラットフォーム、高高度防衛システムに多額の投資を行っており、これらはすべて高信頼性チップに依存しています。強力な規制フレームワークと長い資格サイクルが、頑丈で精密に設計された半導体コンポーネントの需要をさらに強化しています。
アジア太平洋
アジア太平洋は約24%の市場シェアを持ち、防衛予算の増加、衛星配備の取り組みの拡大、航空宇宙製造拠点の急速な拡大によって支えられています。中国、インド、日本、韓国は、軍事および宇宙プログラム向けの放射線耐性プロセッサ、広帯域ギャップ電力デバイス、セキュアレーダーエレクトロニクスの自国開発をますます優先しています。この地域はまた、強力な半導体製造エコシステムから利益を得ており、コスト効率の高い生産と地域化されたサプライチェーンを可能にしています。各国が防空システム、無人プラットフォーム、高性能航空電子工学の近代化を加速するにつれて、強化された熱、振動、放射線耐性を持つ高信頼性半導体の需要は引き続き増加しています。
中東・アフリカ
中東・アフリカ地域は世界市場の約6%を占めており、主に防衛調達、防空ネットワークの近代化、衛星通信インフラへのニッチな投資によって支えられています。湾岸諸国はレーダー、監視、ミサイルシステムを引き続きアップグレードしており、高温および高粉塵環境向けに設計された頑丈なマイクロエレクトロニクスの安定した需要を生み出しています。国内の半導体製造は依然として限られていますが、世界的なサプライヤーから輸入される高信頼性コンポーネントへの依存が一貫した成長を促進しています。アフリカの参加は控えめであり、ミッション・クリティカルな半導体ハードウェアを必要とする小規模な航空宇宙プログラムと選択的な防衛取得によって推進されています。
ラテンアメリカ
ラテンアメリカは約4%の市場シェアを占めており、防衛通信ネットワーク、レーダーシステム、政府の航空宇宙イニシアチブの漸進的な近代化によって成長しています。ブラジルは、衛星プログラムの拡大、国内航空機製造、国際防衛協力への参加により、地域の需要を牽引しています。この地域は主に、頑丈な環境条件に対応した高信頼性半導体を輸入し、航空電子工学のアップグレード、監視システム、セキュア通信プラットフォームをサポートしています。市場規模は中程度ですが、宇宙観測ミッションや国内安全技術への関心の高まりが、耐久性のあるミッショングレード半導体デバイスの需要を持続させると期待されています。
市場セグメンテーション:
技術別
- 表面実装技術 (SMT)
- スルーホール技術
用途別
- 航空宇宙
- 防衛
- 自動車
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境は、航空宇宙および防衛プラットフォーム向けの放射線耐性、広温度範囲、ミッショングレードのマイクロエレクトロニクスを専門とする半導体メーカーの集中グループによって定義されています。Microchip Technology、BAE Systems、Infineon Technologies、Teledyne e2v、Honeywell Aerospace、Texas Instruments、STMicroelectronicsなどの主要企業は、放射線耐性プロセッサ、GaN RFアンプ、SiCパワーデバイス、安全な通信IC、高密度メモリソリューションのポートフォリオ拡大に注力しています。これらの企業は、長い製品ライフサイクル、MIL-STD準拠の認定プロセス、強固なサプライチェーン保証を提供することで、防衛プライムおよび宇宙機関との強力な顧客関係を維持しています。戦略的投資は、ウェーハレベルの放射線耐性、気密パッケージング、拡張環境試験、高信頼性スクリーニングを優先し、宇宙、航空機、ミサイルプラットフォームのコンポーネント準備を確保します。航空宇宙OEM、政府研究所、衛星メーカーとのパートナーシップは協力的なイノベーションを強化し、GaN、SiC、チップレットベースのアーキテクチャの進展は、次世代のミッションクリティカルエレクトロニクスでのリーダーシップを求めるサプライヤー間の競争を激化させます。
主要プレイヤー分析
- Skyworks Inc.
- Teledyne Technologies Inc.
- SEMICOA
- Vishay Intertechnology, Inc.
- Digitron Semiconductors
- Texas Instruments Incorporated
- Semtech Corporation
- Microsemi
- Infineon Technologies AG
- Time Technology Ltd.
最近の展開
- 2025年10月、SkyworksはQorvoとの現金および株式取引による合併の最終合意を発表し、220億米ドル規模のRF、アナログ、ミックスドシグナルのリーダーを創出しました。合併後の会社は、米国の製造業を強化し、防衛および航空宇宙のRFフロントエンドや電力ソリューションを含む市場でのリーチを拡大することを目指しています。
- 2025年10月、Vishayは新しいDLA 04051軍用仕様に承認されたDLA 04051シリーズのvPolyTan™ポリマー表面実装チップコンデンサを発表しました。これらの高信頼性コンデンサは、超低ESR(25 mΩまで)を特徴としており、過酷な環境でのミッションクリティカルな電力レールおよびRFシステムに適しています。
- 2024年11月、TeledyneはExcelitas Technologies(Qioptiq Optical SystemsおよびAdvanced Electronic Systems)から選ばれた航空宇宙および防衛電子事業を7億1000万米ドルの現金で買収することに合意し、防衛、宇宙および航空宇宙プラットフォーム向けの高信頼性電子および光学サブシステムのポートフォリオを拡大しました。
レポートのカバレッジ
この調査レポートは、技術、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さをナビゲートするための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の展望
- 次世代の宇宙ミッションや防衛プラットフォームがより高い性能と耐久性を求める中、放射線耐性プロセッサ、RFデバイス、広帯域ギャップパワー半導体の需要が増加します。
- 高出力レーダー、極超音速システム、先進的なアビオニクスをサポートするために、GaNおよびSiC技術の採用が加速します。
- コンパクトで軽量、高密度の軍事および航空宇宙用電子機器のニーズを満たすために、ミニチュア化およびマルチチップパッケージングアーキテクチャが注目を集めます。
- AI駆動および自律型防衛システムは、過酷な環境でリアルタイム処理が可能な堅牢で高速なコンピューティングハードウェアの要件を増加させます。
- 衛星コンステレーションおよび軍事通信ネットワークは、安全で高周波の半導体ソリューションの需要を強化します。
- 航空宇宙および防衛プログラムがミッション期間を延長するにつれて、長期的なコンポーネントライフサイクルのサポートがより重要になります。
- 地政学的な懸念が高まる中、サプライチェーンのセキュリティと国内半導体製造が強化されます。
- 極端な条件下での運用安全性を確保するために、環境および信頼性試験の要件がより厳しくなります。
- ミッションクリティカルなアプリケーションのシステム性能を向上させるために、チップレットベースの設計と異種統合への投資が拡大します。
- 半導体サプライヤー、防衛プライム、宇宙機関間の協力が強化され、次世代の高信頼性コンポーネントの革新と認定が加速されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
航空宇宙および防衛市場における高信頼性半導体の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、航空宇宙および防衛向けの高信頼性半導体市場は、どのくらいの年平均成長率で成長すると予想されていますか?
航空宇宙および防衛市場におけるグローバルな高信頼性半導体の主要なプレーヤーは誰ですか?
航空宇宙および防衛産業向けの高信頼性半導体の主要な市場ドライバーは何ですか?
航空宇宙および防衛産業向けの高信頼性半導体の主要な市場制約は何ですか?
航空宇宙および防衛産業における高信頼性半導体の主要な市場機会は何ですか?
航空宇宙および防衛市場における高信頼性半導体の主要企業はどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 航空宇宙および防衛市場向け半導体の高信頼性の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の航空宇宙および防衛市場向け半導体の高信頼性市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.08 billion → 2032: USD 10.40 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 航空宇宙および防衛市場向け半導体の高信頼性市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 航空宇宙および防衛市場向け半導体の高信頼性市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における航空宇宙および防衛市場向け半導体の高信頼性市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 航空宇宙および防衛市場向け半導体の高信頼性市場の成長要因
- 3.3 航空宇宙および防衛市場向け半導体の高信頼性市場の抑制要因および課題
- 3.4 航空宇宙および防衛市場向け半導体の高信頼性市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 航空宇宙および防衛市場向け半導体の高信頼性バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 航空宇宙および防衛市場向け半導体の高信頼性サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、航空宇宙および防衛市場向け半導体の高信頼性カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 航空宇宙および防衛市場向け半導体の高信頼性市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 航空宇宙および防衛市場向け半導体の高信頼性輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は航空宇宙および防衛市場向け半導体の高信頼性市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 航空宇宙および防衛市場向け半導体の高信頼性市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 航空宇宙および防衛市場向け半導体の高信頼性市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 航空宇宙および防衛市場向け半導体の高信頼性競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 航空宇宙および防衛市場向け半導体の高信頼性分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新航空宇宙および防衛市場向け半導体の高信頼性の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の航空宇宙および防衛市場向け半導体の高信頼性市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の航空宇宙および防衛市場向け半導体の高信頼性市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の航空宇宙および防衛市場向け半導体の高信頼性市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の航空宇宙および防衛市場向け半導体の高信頼性市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの航空宇宙および防衛市場向け半導体の高信頼性市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の航空宇宙および防衛市場向け半導体の高信頼性市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの航空宇宙および防衛市場向け半導体の高信頼性市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 航空宇宙および防衛市場向け半導体の高信頼性企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
