
市場概要:
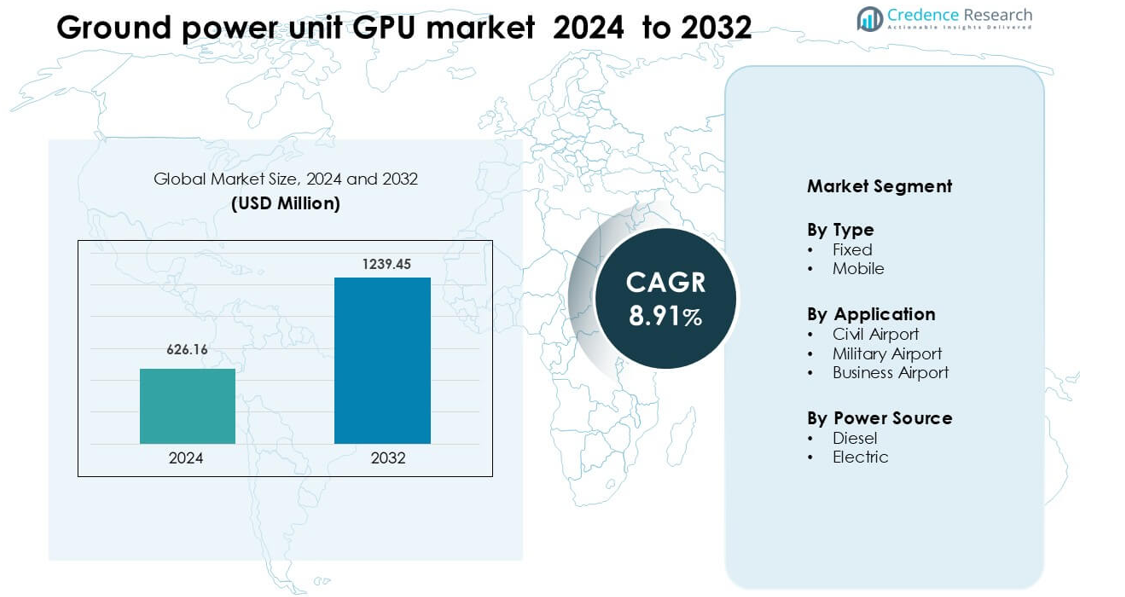
地上電源装置(GPU)市場は2024年に6億2616万米ドルと評価され、2032年までに12億3945万米ドルに達すると予想されており、予測期間中に年平均成長率(CAGR)8.91%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 地上電源装置(GPU)市場 サイズ 2024 | 6億2616万米ドル |
| 地上電源装置(GPU)市場、CAGR | 8.91% |
| 地上電源装置(GPU)市場サイズ 2032 | 12億3945万米ドル |
地上電源装置(GPU)市場は、Air+Mak、Ross、ITW GSE、Tyler Inc、AeromaxGSE、BEAK、Habenchtraiet、GB BARBERI、Red Box Aviation、JBTなどの主要プレーヤーによって形成されており、それぞれが民間、軍事、ビジネス航空のニーズに合わせた高度なモバイルおよび固定GPUソリューションを競っています。これらの企業は、エネルギー効率の高い設計、多電圧互換性、信頼性の高い電力供給に焦点を当て、迅速な航空機のターンアラウンドをサポートしています。北米は2024年に約34%のシェアを持ち、市場をリードしており、強力な空港近代化プログラム、高い航空機交通量、主要な商業ハブでの電気およびハイブリッドGPU技術の迅速な採用によって推進されています。
市場インサイト
- 地上電源装置GPU市場は2024年に6億2616万米ドルと評価され、2032年までに12億3945万米ドルに達すると予想されており、予測期間中にCAGR8.91%で成長します。
- 成長は、商業航空交通の増加、空港インフラの拡大とアップグレード、民間空港、ビジネス空港、軍事作戦などの用途でのモバイルおよび固定GPUの需要増加によって推進されています。
- 現在のトレンドには、ディーゼルに代わる電気およびハイブリッド電源GPUの採用の加速、モバイルユニットの需要増加(モバイルタイプはタイプシェアの約62%を占める)、GPU機器へのスマートモニタリングの統合の増加が含まれます。
- 競争の激しさは依然として高く、主要プレーヤー(例:JBT、ITW GSE、Red Box Aviation)が技術ポートフォリオとアフターマーケットサービスを拡大していますが、高い初期コストとメンテナンス負担が重要な制約として作用しています。
- 地域的には、北米が2022年に市場の3分の1以上のシェアを持ち(約>33%)、アジア太平洋とヨーロッパがそれぞれ約2%と29%を占めています。固定セグメントと民間空港用途が市場を支配しています。
市場セグメンテーション分析:
タイプ別
モバイルカテゴリーは、さまざまな航空機タイプの周りで柔軟な配置が必要な民間および軍用ランプでの強力な使用により、2024年に約62%のシェアでグランドパワーユニット(GPU)市場をリードしています。モバイルGPUは、迅速な牽引、迅速なゲートターン、リモートスタンド操作中のスムーズな電力供給をサポートします。空港がより高いエプロンの機動性とより広い艦隊の互換性に焦点を当てるにつれて、需要が高まります。固定GPUは、主要なハブで統合ゲート電力システムを好むオペレーターによって安定した採用が維持されていますが、設置コストが高く、レイアウトの柔軟性が限られているため、成長は遅れています。
- 例えば、主要なGSEメーカーであるITW GSEは、100か国以上で90,000台以上の地上支援ユニット(モバイルおよび固定GPUを含む)を納入したと報告しています。
用途別
民間空港は、商業旅客の増加、コンタクトスタンドとリモートスタンドの広範な使用、航空機のターンアラウンド効率への強力な投資により、2024年に約68%のシェアでこのセグメントを支配しています。空港運営者は、補助動力装置の使用を減らし、ランプ排出を削減することで持続可能性の目標をサポートする信頼性の高いGPUシステムを好みます。軍用空港は、過酷な環境要件を満たす頑丈なユニットに対する安定した需要を示し、ビジネス空港は、プライベート航空のランプが拡大し、オペレーターが静かで低メンテナンスの地上電力サポートを求める中、GPUを徐々に採用しています。
- 例えば、ドバイ国際空港(DXB)の主要な地上ハンドリングプロバイダーであるdnataは、ランプ操作にITW GSE製の14台の電動180 kVA GPUを追加しました。これらは現在、DXBでのGPU利用の33%を占め、ディーゼルユニットを置き換え、年間55万リットルの燃料使用を削減しています。
電源別
ディーゼルベースのGPUは、2024年に約57%のシェアでこのカテゴリーをリードしており、オペレーターはその高出力、長時間の運転、およびさまざまなランプ条件への適合性に依存しています。ディーゼルユニットは、充電アクセスが限られているワイドボディ航空機やリモートスタンドをサポートします。電動GPUは、空港が環境目標を達成し、乗客ゾーン全体で騒音を削減するために低排出システムを採用するにつれて、強い勢いを得ています。ゲートに固定電動GPUを展開するハブで成長が強まっていますが、完全な電化には大規模な充電とインフラのアップグレードが必要なため、全体の市場シェアは依然として低いです。
主要な成長要因
商業航空交通の増加と空港の拡張
世界的な旅客数の増加は、空港がターミナルを拡張し、リモートスタンドを追加し、ゲートインフラをアップグレードするにつれて、グランドパワーユニット(GPU)に対する強い需要を促進しています。空港当局は、航空機のターンアラウンド速度を向上させ、遅延を減らすことを目指しており、高容量のモバイルおよび固定GPUへの依存を高めています。航空会社は、補助動力装置の使用を最小限に抑え、ゲートハンドリング中の燃料消費を削減する効率的な地上操作を推進しています。アジア太平洋、中東、北米での拡張プロジェクトは、新しいエプロンやコンタクトゲートに最新のGPUシステムを統合しています。この広範なインフラの成長は、先進的で信頼性の高いGPUユニットの長期的な調達を強化します。
- 例えば、ITW GSEは、バンコク・スワンナプーム空港のサテライトターミナルに72台のGPUを供給し、36台のPCAユニットと72台のホースリトリーバーを併せて供給して、新設されたゲートインフラに固定電力を提供するための拡張をサポートしました。
低排出・エネルギー効率の高い運用へのシフト
空港や航空会社は、ランプでの排出量と騒音を削減することを目標とした持続可能性の目標に焦点を当てています。GPUは、機内APUの運用を置き換えることで、燃料消費を削減し、地元の空気質の遵守を改善します。規制当局は、排出量の上限やグリーン空港プログラムを通じて、よりクリーンな地上運用を促進しています。特に充電インフラが強力な大規模ハブでは、オペレーターがディーゼルシステムへの依存を減らすため、電気GPUの採用が進んでいます。ハイブリッドおよび完全電動の代替品への投資は、エネルギー効率の高いゲートシステムをサポートします。この環境への移行は、世界的な脱炭素化の取り組みに沿ったGPUの市場成長を促進します。
- 例えば、Dnataは、ドバイ国際空港(DXB)のフリートにITW GSEから14台の新しい180kVA電動地上電源ユニット(eGPU)を追加しました。
フリートの近代化と高度な地上ハンドリングの自動化
現代の航空機フリートは、より大きなアビオニクス負荷、キャビンシステム、リアルタイム診断をサポートするために、安定した正確な地上電力を必要とします。空港は、高効率、スマートモニタリング、リモートコントロール機能を備えた先進的なGPUシステムを採用することで対応しています。自動化された地上ハンドリングプラットフォームとの統合は、運用の予測可能性を高め、ランプのダウンタイムを最小限に抑えます。航空機のメンテナンス中のデジタル接続の需要が増加することで、信頼性の高いGPU性能の必要性も高まります。航空会社がワークフローをデジタル化する中で、空港はテレメトリー、負荷管理ツール、予測保守機能を備えたGPUに投資しています。この近代化のトレンドは、長期的な設備のアップグレードを強化します。
主要なトレンドと機会
電動およびハイブリッドGPUソリューションの急速な成長
空港が脱炭素化を優先する中で、電動GPUは広く注目を集めています。オペレーターは、運用コストが低く、メンテナンスが最小限で済む静かなユニットを求めています。クリーンエネルギーの採用に対する政府のインセンティブは、特にヨーロッパやアジアで、空港当局がディーゼルユニットを電動代替品に置き換えることを奨励しています。充電インフラが完全に整っていない空港にとって、ハイブリッドモデルも移行ソリューションとして台頭しています。メーカーは、モジュラーシステム、高速充電機能、インテリジェントな電力管理を備えた製品で対応しています。このシフトは、柔軟でスケーラブルで環境に配慮したGPU技術を提供するサプライヤーにとって大きな機会を生み出しています。
- 例えば、ITW GSEの7400 eGPUは、完全にバッテリー駆動の地上電源ユニットであり、単一の充電でナローボディ航空機の8〜12回のターンアラウンドをサポートします。このユニットは、90 kVA、140 kVA、および180 kVAモデルで評価されています。
スマートモニタリングと予測保守の統合
GPUメーカーは、テレメトリー、リモート診断、リアルタイム電力追跡、クラウドベースの分析などのデジタル機能を導入しています。これらの機能は、空港チームがフリートの健康状態を監視し、予期しない故障を減らし、地上運用を最適化するのに役立ちます。データ駆動の保守は、ライフサイクルコストを削減し、設備の信頼性を向上させます。スマートダッシュボードは、負荷のバランスを取り、複数の航空機が地上電力を必要とする際の電気効率を向上させます。この技術のシフトは、より広範なスマート空港の取り組みに沿ったソフトウェア統合GPUシステムを開発する企業にとって大きな機会を提供します。
- 例えば、航空テレメトリプロバイダーのproveoは、100以上のGSEクライアントが使用するプラットフォームを提供しており、稼働時間、バッテリーの充電状態、位置、故障コードに関するライブデータを提供してメンテナンスサイクルを予測します。
モジュラーおよびモバイルGPUプラットフォームの需要増加
空港は、さまざまな航空機クラスやランプレイアウトに適応するモジュラーでカスタマイズ可能なGPUユニットを求めています。柔軟なモバイルプラットフォームは、迅速な牽引、迅速な展開、遠隔エプロンでの効率的な使用をサポートします。この傾向は、迅速なゲート回転が重要な低コストキャリア活動が増加している地域で成長しています。モジュラーシステムは、メンテナンスのダウンタイムを減少させ、アップグレードを簡素化します。軽量フレーム、コンパクトなフットプリント、多電圧互換性に焦点を当てるメーカーは、地域および二次空港の拡大で強力な機会を得ています。
主要な課題
高い設置およびインフラコスト
固定式電気GPUシステムは、電気のアップグレード、充電インフラ、ゲートレベルの統合に多大な投資を必要とします。小規模な空港は、これらの大規模な改善に資金を提供するのに苦労し、採用が遅れます。ディーゼルユニットは、長期的な運用コストが高いにもかかわらず、初期費用が低いため、多くの地域で依然として主流です。インフラの制約は、特に電力容量が限られた古いターミナルで運用のボトルネックを引き起こします。これらの財政的および構造的障壁は、迅速な近代化を妨げ、次世代GPU技術の広範な展開を制限します。
運用の変動性とメンテナンスの複雑さ
GPUシステムは、重い使用サイクル、厳しいランプ環境への露出、変動する電力需要に直面しています。モバイルユニットは定期的な機械的および電気的なサービスが必要であり、固定ユニットは多様な航空機プラットフォームとの互換性を確保するために正確なキャリブレーションが必要です。ピークトラフィック期間中の故障は、フライトスケジュールを混乱させ、ダウンタイムコストを上昇させます。混合艦隊と古い機器を持つ空港は、標準化されたGPU性能を維持するのに苦労しています。この変動性は運用リスクを増加させ、運営者に強化されたメンテナンスプログラムを採用するよう圧力をかけ、ライフサイクルコストを引き上げます。
地域分析
北アメリカ
北アメリカは、2024年に約34%のシェアを持ち、強力な空港近代化プログラムと米国の主要ハブでの高い航空機トラフィックによって、地上電源装置(GPU)市場をリードしています。運営者は、持続可能性目標をサポートし、ゲート操作中のAPU使用を削減するために、低排出電気GPUに投資しています。地域空港の拡張とモバイルGPUの需要増加も成長をサポートしています。主要航空会社は、信頼性の高い大容量電源ユニットの必要性を高める先進的なデジタル地上ハンドリングツールを採用しています。グリーン空港イニシアチブに対する連邦の支援は、ターミナルや遠隔スタンドでの長期的なGPU展開をさらに強化しています。
ヨーロッパ
ヨーロッパは、2024年に約29%のシェアを持ち、ディーゼルGPUから電気およびハイブリッドシステムへの移行を促す厳しい環境規則によって支えられています。ドイツ、フランス、オランダ、英国の主要ハブは、ランプ排出を削減し、騒音削減目標を達成するために、固定ゲート電源ユニットを統合しています。EUが支援するグリーン空港プログラムは、インフラのアップグレードを加速し、エネルギー効率の高いユニットの採用を促進しています。成長はまた、商業トラフィックの増加と遠隔スタンドの広範な使用からも来ています。ヨーロッパのメーカーは、狭胴機と広胴機の両方の運用に合わせたモジュラーでエコフレンドリーなGPUの需要から利益を得ています。
アジア太平洋
アジア太平洋地域は2024年に約27%のシェアを占め、中国、インド、インドネシア、東南アジアでの急速な空港拡張によって牽引されています。国内および地域の航空旅行の増加により、航空機の動きの増加を管理するための高容量GPUの需要が高まっています。大規模なグリーンフィールド空港プロジェクトは最新の固定GPUシステムを統合し、忙しい地域空港は柔軟なランプ操作のためにモバイルユニットに依存しています。政府は地上ハンドリングの効率向上と排出削減を強調し、電動GPUソリューションの強い需要を生み出しています。低コストキャリアのフリート成長は、モバイルで多電圧のGPUプラットフォームの調達をさらに加速させます。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを持ち、ブラジル、メキシコ、コロンビアでの安定した空港近代化努力によって支えられています。オペレーターはターンアラウンド性能の向上と燃料消費の削減に焦点を当てており、さまざまなランプ条件に適したディーゼルおよびハイブリッドGPUユニットの採用が増加しています。経済的制約が大規模な電化を遅らせていますが、主要な国際空港は地域の持続可能性目標を達成するために徐々に電動GPUを導入しています。成長は混合フリートに信頼できる地上電力を必要とする忙しい旅客ハブと貨物中心の空港で最も強く、モバイルGPUは高い柔軟性と低い設置コストのために広く好まれています。
中東・アフリカ
中東・アフリカ地域は2024年に約4%のシェアを獲得し、UAE、サウジアラビア、カタールでの強い航空成長によって牽引されています。大規模な空港はワイドボディ機と長距離運航をサポートするために高容量GPUに投資しています。主要な湾岸空港での持続可能性プログラムは電動およびハイブリッドユニットへの移行を促進していますが、インフラの制約により二次空港ではディーゼルGPUが依然として主流です。アフリカでは、開発途上の航空市場で多様な航空機タイプに対応するモバイルGPUユニットへの投資が焦点となっています。新しいターミナルと貨物ハブの拡張は、地域全体での安定した長期需要を支えています。
市場セグメンテーション:
タイプ別
- 固定
- モバイル
用途別
- 民間空港
- 軍用空港
- ビジネス空港
電源別
- ディーゼル
- 電動
地理別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
地上電源ユニット(GPU)市場は、製品革新、世界的なフリートの成長、空港の近代化ニーズによって活発な競争が特徴です。Air+Mak、Ross、ITW GSE、Tyler Inc、AeromaxGSE、BEAK、Habenchtraiet、GB BARBERI、Red Box Aviation、JBTなどの主要企業は、モバイル、固定、ディーゼル、電気GPUソリューションを提供することで市場を形成しています。メーカーは、民間および軍用空港での迅速なターンアラウンドオペレーションをサポートするために、エネルギー効率の高い設計、スマートモニタリング、および高い信頼性に焦点を当てています。多くのサプライヤーは、環境目標の達成に向けてハイブリッドおよび完全電動ユニットをポートフォリオに追加しています。空港当局や地上ハンドリング企業とのパートナーシップは市場プレゼンスを強化し、デジタルメンテナンストールは長期的なサービス価値を強化します。コンパクトなフレーム、多電圧システム、モジュラーパワープラットフォームへの継続的な投資は、持続可能性と運用効率によって駆動される市場で競争力を維持するのに役立ちます。
主要プレイヤー分析
最近の開発
- 2025年10月、ITW GSEはミュンヘンで開催されたinter airport Europe 2025に出展し、EcoGateとその7400 eGPU、DCチャージャー、パワーシェアソリューションを紹介しました。これにより、統合されたGPU、PCA、チャージャーがゲートの電力使用を削減し、エアサイドの電化をサポートする方法を示しました。
- 2023年、空軍研究所は空軍ライフサイクル管理センター、空軍資材司令部本部、およびゼネラルモーターズディフェンスと協力し、GMディフェンスの電動地上電源ユニットを使用してエドワーズ空軍基地でKC-135タンカー航空機を成功裏に電力供給しました。このシステムは、GMの商用バッテリー電動技術と電動駆動システムを使用しています。電動地上電源ユニットとカートは、軍用および商用航空機の両方をサポートします。
レポートのカバレッジ
この調査レポートは、タイプ、用途、電源、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する業界の市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 空港が排出量削減を追求する中、市場は電動およびハイブリッドGPUに強くシフトするでしょう。
- 航空会社がリモートスタンド運用や混成艦隊の取り扱いを拡大するにつれて、モバイルGPUの需要が増加します。
- 主要ハブでの固定GPUは、ターミナルが近代化しスマートゲートシステムを統合するにつれて採用が進むでしょう。
- デジタル監視と予測保守機能は、新しいGPUモデル全体で標準となるでしょう。
- 新しい空港と急速な艦隊の成長が地上電力の需要を高めるため、アジア太平洋地域での採用が加速します。
- メーカーは、迅速な展開と容易なサービスをサポートするために、コンパクトでモジュール式のデザインに注力します。
- 持続可能性の規制により、オペレーターは古いディーゼルユニットをよりクリーンな代替品に置き換えることを求められます。
- GPU艦隊は、自動地上処理装置やエプロン管理システムとの統合が進むでしょう。
- オペレーターがライフサイクルコストを削減しようとする中、長期サービス契約とアフターマーケットサポートが成長します。
- 高度なアビオニクスと広範な航空機電化のトレンドをサポートするために、高容量GPUへの投資が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グラウンドパワーユニット(GPU)市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、グラウンドパワーユニット(GPU)市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も急成長するCAGRが期待されるアプリケーションセグメントはどれですか?
グローバルグラウンドパワーユニット(GPU)市場の主要なプレーヤーは誰ですか?
地上電源ユニット(GPU)業界の主要な市場推進要因は何ですか?
地上電源ユニット(GPU)産業の主要な市場機会は何ですか?
地上電源ユニット(GPU)市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 地上電源装置(GPU)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の地上電源装置(GPU)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 626.16 million → 2032: USD 1239.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 地上電源装置(GPU)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 地上電源装置(GPU)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における地上電源装置(GPU)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 地上電源装置(GPU)市場市場の成長要因
- 3.3 地上電源装置(GPU)市場市場の抑制要因および課題
- 3.4 地上電源装置(GPU)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 地上電源装置(GPU)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 地上電源装置(GPU)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、地上電源装置(GPU)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 地上電源装置(GPU)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 地上電源装置(GPU)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は地上電源装置(GPU)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 地上電源装置(GPU)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 地上電源装置(GPU)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 地上電源装置(GPU)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 地上電源装置(GPU)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新地上電源装置(GPU)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の地上電源装置(GPU)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の地上電源装置(GPU)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の地上電源装置(GPU)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の地上電源装置(GPU)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの地上電源装置(GPU)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の地上電源装置(GPU)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの地上電源装置(GPU)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 地上電源装置(GPU)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
