
市場概要:
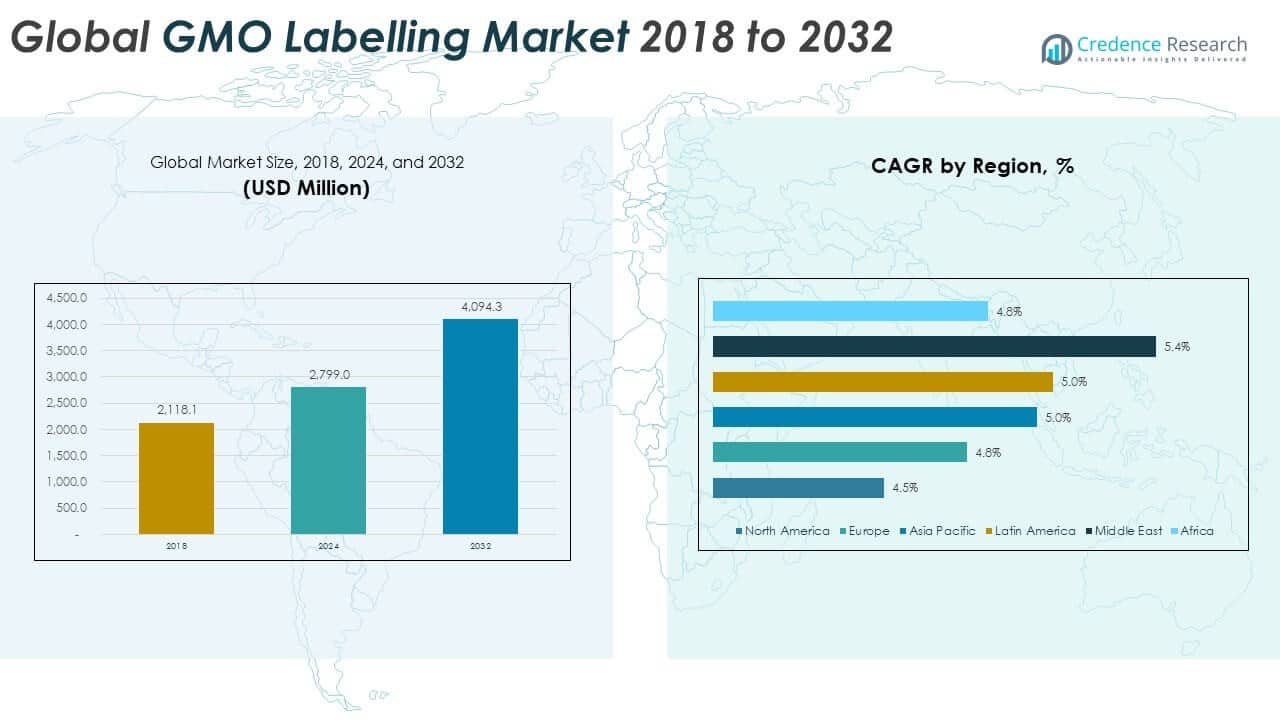
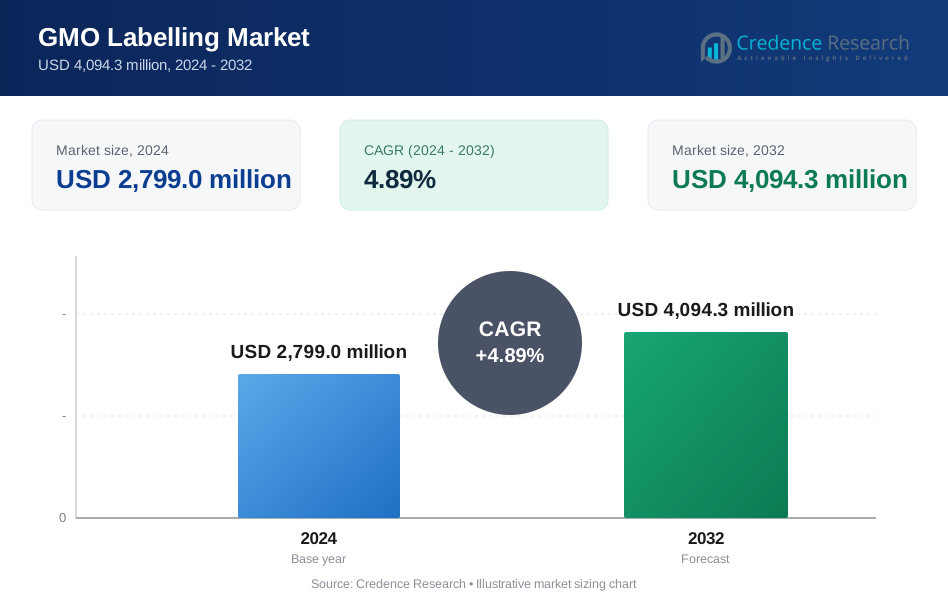
世界のGMOラベリング市場規模は、2018年に21億1,810万米ドルから2024年に27億9,900万米ドルと評価され、予測期間中に年平均成長率(CAGR)4.89%で2032年までに40億9,430万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| GMOラベリング市場規模 2024 | 27億9,900万米ドル |
| GMOラベリング市場、CAGR | 4.89% |
| GMOラベリング市場規模 2032 | 40億9,430万米ドル |
市場は、食品の透明性に対する消費者の需要の高まりと主要経済圏での情報開示義務法により成長しています。北米、ヨーロッパ、アジア太平洋の政府は、遺伝子組み換え成分に関するラベルの義務を強化しました。これにより、食品メーカーや小売業者は、先進的なラベル印刷技術とトレーサビリティシステムを採用するよう促されています。加工食品や包装食品の消費の増加は、標準化されたラベリングの必要性を拡大します。規制の明確化とアドボカシーグループからの圧力は、コンプライアンス投資を強化します。QRベースや多言語ラベル形式は、国境を越えたコンプライアンスをサポートします。健康志向の購入者の間で、非GMOラベルの人気が高まっています。クリーンラベル小売カテゴリーへのシフトが採用を促進し続けています。
アジア太平洋は、日本、中国、韓国での厳格な実施と包装食品生産の増加により、世界のGMOラベリング市場をリードしています。北米は、米国とカナダの確立されたコンプライアンスフレームワークに支えられて続きます。ヨーロッパは、トレーサビリティの強制と非GMO製品に対する消費者の好みにより、強力なシェアを持っています。ラテンアメリカは、ブラジルとアルゼンチンの規制施行により成長を示しています。中東は、輸入ベースのGMO管理とハラールの整合性に支えられて着実に拡大しています。アフリカは新興市場であり、南アフリカがラベル義務を施行し、他の国々が規制の展開を準備しています。
市場の洞察:
- 世界のGMOラベリング市場は2018年に21億1,810万米ドルと評価され、2024年には27億9,900万米ドルに達し、2032年には40億9,430万米ドルに到達すると予測されており、CAGRは4.89%で、規制主導の需要成長が持続しています。
- アジア太平洋地域は2024年に約8%のシェアで市場をリードし、日本、中国、韓国での厳しい施行と大規模な包装食品の量が要因となり、続いてヨーロッパが厳しいGMOトレーサビリティ法により24.0%、北米が義務的なバイオエンジニアード食品開示規則に支えられ18.5%を占めました。
- 中東は最も成長が速い地域として台頭し、2024年には約0%のシェアを持ち、5.4%のCAGR、食品輸入の増加、国際およびハラール基準とのラベル規則の整合性に支えられています。
- ラベルタイプ別では、義務的なGMOラベルが2024年に約65%の支配的なシェアを占め、先進国および輸出主導市場での強力な施行を反映しています。
- 自主的なGMOラベルは2024年に約35%のシェアを占め、クリーンラベルの位置付け、小売業者の圧力、プレミアムおよび健康志向の食品カテゴリーにおける透明性を求める消費者の好みによって推進されています。
市場の推進要因
透明性と消費者の知る権利を求めるラベリング基準の需要増加
消費者は食品の内容と生産方法の可視性をますます求めています。世界のGMOラベリング市場はこのシフトから利益を得ており、包装食品会社は期待に応えるためにラベルを調整しています。明確なラベリングは信頼とブランドロイヤルティを築き、特に競争の激しい小売環境で効果を発揮します。規制当局は知る権利政策を施行することでこのシフトを支援しています。消費者擁護団体は、管轄区域全体での義務的開示を求め続けています。小売業者やeコマースプラットフォームは透明なラベリングフレームワークに合わせています。健康と栄養のトレンドも、購入者が成分の調達を見直すように促しています。これらの要因は、規制の遵守とラベリングインフラへの投資を総合的に強化します。
主要経済圏における政府規制と義務的ラベリング法
政府は市場に直接影響を与える厳格なラベリング義務を制定しています。米国では、USDAのバイオエンジニアード開示規則が大手食品ブランドのラベリングプロセスを再構築しました。EUでは、加工成分であっても遺伝子組み換え内容の厳格な追跡が法律で求められています。このようなフレームワークは、食品供給チェーンが追跡可能なデータシステムを採用するよう促します。ラベルの更新、デジタル開示、包装の変更は現在、主要な運用優先事項です。この規制の進化は、バーコード追跡とQRコードスキャンの採用を強化します。輸出業者も目的地の規則に合わせてラベルを調整します。これにより、国境を越えたラベリングの調和と地域のコンプライアンス拠点が推進されます。
- 例えば、ケロッグ社はUSDAのバイオエンジニアード開示規則に準拠するために、承認されたテキスト、シンボル、またはQRコード開示を含むラベル形式を米国の製品ライン全体で更新しました。
包装食品と加工成分の成長がラベリングニーズを促進
即食および加工食品の消費の急増は、ラベル管理に新たなプレッシャーを生み出しています。製造業者は、複合および多成分製品に対して明確なGMO開示を提供しなければなりません。成分の追跡可能性が主要なコンプライアンスおよび消費者の要件となる中、グローバルなGMOラベリング市場は拡大しています。大規模な食品加工業者は、製品データとラベリングのワークフローをデジタル化しています。彼らはコンプライアンスのフラグ付けが可能なクラウドベースのラベル生成ツールを求めています。この傾向は冷凍食品、スナック、調味料、飲料に広がっています。グローバルなサプライチェーンの複雑さが、正確なGMOソースの文書化の必要性を促進しています。これにより、自動化されたラベリングおよび製品ライフサイクルツールの需要が増加しています。
- 例えば、ゼネラルミルズは業界のトレーサビリティイニシアチブに参加し、サプライチェーンの透明性を向上させ、バイオエンジニアード食品開示要件へのコンプライアンスをサポートするためにデジタルシステムへの投資を公に報告しています。
コスト効率の良いコンプライアンスをサポートするデジタル開示方法の進展
企業はラベリングの複雑さとコストを管理するためにデジタル開示形式を採用しています。グローバルなGMOラベリング市場はQRコード、スマートラベル、アプリベースのスキャンにシフトしています。これらのツールは、パッケージを再設計することなく、ブランドが階層化された情報を提供することを可能にします。政府は現在、デジタルラベルを有効な開示として認識しています。小規模な製造業者は、最小限のパッケージ変更で済む柔軟でスケーラブルな形式から利益を得ています。モバイル形式での多言語サポートも、グローバル市場への対応を助けます。小売業者はこれらの技術をロイヤルティおよびエンゲージメントシステムに統合しています。これらの進展は、食品流通における広範なデジタルトランスフォーメーションとラベルコンプライアンスを一致させています。
市場動向
ラベリングシステムにおけるブロックチェーンとスマートトレーサビリティの統合
トレーサビリティ技術は、食品製造業者がGMOラベリング要件を満たす方法を変革し続けています。ブロックチェーンは、サプライチェーン全体での遺伝子ソースの追跡に信頼できるツールとして浮上しています。これは、不変で検証可能な記録を通じてラベルの主張を検証するのに役立ちます。主要な食品輸出業者は、国境を越えた検査や監査を簡素化するためにこれを使用しています。スマートコントラクトもGMO開示プロトコルを自動化します。グローバルなGMOラベリング市場は、リアルタイムのラベルの整合性保証を提供するためにこれらのツールを取り入れています。生産者はQRコードにトレーサビリティデータを埋め込み、消費者が簡単にアクセスできるようにしています。この傾向は、地域全体でラベルの信頼性と運用の透明性を向上させます。
- 例えば、ウォルマートはIBM Food Trustブロックチェーンを使用してマンゴーを追跡し、トレーサビリティの時間を数日から2.2秒に短縮し、産地や品質などのラベル主張のためのサプライチェーンの検証を強化しました。
消費者の健康嗜好に基づくパーソナライズされたラベリングの採用
食品企業は、健康志向のバイヤーを対象にGMOラベルを個別化することが増えています。デジタルプラットフォームは、食事のフィルターやアレルギープロファイルに適応するラベルを可能にします。グローバルGMOラベリング市場は、消費者がスキャンしてカスタマイズされた情報を表示できる技術対応の食品プラットフォームから恩恵を受けています。小売業者は健康アプリやオンライン食料品ツールを通じてこのようなスマートラベルを促進しています。これらの適応型ラベルは、特定の消費者グループ間でのエンゲージメントを高めます。健康に関する主張、食事認証、GMOの内容は、統一されたデジタル形式で表示されるようになりました。このパーソナライゼーションのトレンドは、消費者が店頭やオンラインで食品オプションを評価する方法を再構築しています。
- 例えば、キャンベルスープカンパニーは、バイオエンジニアリングされた成分を含む製品に承認されたテキスト、シンボル、またはデジタル開示を採用し、USDAの国家バイオエンジニアリング食品開示基準に準拠するために製品パッケージを更新しました。公的な開示は、連邦要件の下でラベルの透明性に対する同社のコミットメントを確認しています。
コンプライアンスの拡大を支援するAI駆動のラベル管理システムの利用
ラベリングシステムは、変化する規制と動的な成分データを処理するためにAIを採用しています。グローバルGMOラベリング市場は、数千のSKUにわたってコンプライアンスラベルを生成するためにAIツールを統合しています。これらのシステムはラベル形式を分析し、地域固有のルールと一致させ、不一致をチームに警告します。自動化は手動の更新を減らし、大量ラベリングにおけるエラーリスクを軽減します。大規模な食品コングロマリットは、AIを使用してグローバルコンプライアンスを合理化しています。AI駆動のプラットフォームは、多言語パッケージングにおける規制適応を迅速化します。また、履歴ラベルの追跡と監査準備のためのクラウドストレージもサポートしています。
ブランドポジショニングにおけるエコラベリングとGMOフリー認証の拡大
ブランドは、持続可能性とクリーンラベル戦略としてGMOフリー認証をますます利用しています。グローバルGMOラベリング市場は、非GMOソーシングを示す第三者エコラベルに対する強い需要を見ています。「Non-GMO Project Verified」などの認証は、グローバルな小売チェーンでの可視性を高めています。このトレンドは、GMOステータスをブランドのESGナラティブと結びつけています。有機食品生産者は、GMOフリーの主張を倫理的な調達メッセージに統合しています。消費者は、GMOフリーステータスを健康と環境責任の代名詞と見なしています。小売業者は、進化する嗜好に応えるために、そのような認証製品のための棚スペースを確保しています。
市場課題の分析
貿易チャネル全体での国際GMOラベリング規制の調和の複雑さ
グローバルGMOラベリング市場は、一貫性のない世界的な規制のために重大な課題に直面しています。各国は異なる閾値、開示形式、遺伝子改変の定義を適用しています。この変動は、複数市場の出荷を管理する輸出業者にとってコンプライアンスの負担を生み出します。企業はしばしば目的地ごとにラベルを再設計するか、複数の在庫管理単位を維持します。標準化の欠如は、包装コストを増加させ、製品のリリースサイクルを遅らせます。地域間のラベルの不一致をめぐる貿易紛争も発生します。貿易ブロック内でも、GMOポリシーは急速に変化します。企業は、リアルタイムの規制追跡とラベル再検証ツールに投資してコンプライアンスを維持する必要があります。
コストと評判リスクによる食品メーカーおよび小売チェーンからの抵抗
メーカーは、消費者の反発を懸念して完全な情報開示の採用をためらっています。遺伝子組み換え内容のラベル表示は、反GMO感情が強い地域でブランドイメージに影響を与える可能性があります。グローバルGMOラベリング市場は、パッケージデザインの変更費用やシステムアップグレードにも直面しています。小規模企業は、ラベルラインを全面的に見直したり、QRベースの情報開示を追加する資本が不足しています。小売業者は、ブランドやフォーマットによってラベルの視認性が一貫しないことを懸念しています。政府発行のラベルテンプレートの遅延は、さらなる混乱を招いています。一部のロビー団体は義務化ルールに異議を唱え、施行を遅らせたり、主要市場で基準を薄めたりしています。
市場機会
クリーンラベル小売カテゴリーの成長が透明なGMO情報開示の需要を創出
オーガニック、非GMO、アレルゲンフリー食品の需要の高まりがラベルの革新を促進しています。グローバルGMOラベリング市場は、健康志向の購買層にクリーンラベルのトレンドが広がる中で恩恵を受けています。小売業者はプレミアム製品カテゴリーでGMOフリー認証を積極的に推進しています。食品スタートアップは、シンプルで検証可能なラベル要素を含めることで視認性を高めています。これにより、GMOステータスをより広範な健康の物語に組み込む機会が生まれます。デジタルファーストプラットフォームも、購入決定にラベルの透明性を統合しています。
新興経済国が政策と小売デジタル化を通じてラベルインフラを進化
アジア、ラテンアメリカ、アフリカの一部の政府は、ラベルエコシステムを構築しています。グローバルGMOラベリング市場は、これらの地域が国際的な食品安全基準に合わせる中で機会を見出しています。食品加工とeコマースへの投資がパッケージングの革新を促進しています。国家食品当局は、グローバルな貿易要求に沿った段階的なGMOラベルルールを展開しています。これらの変化は、スマートパッケージングとトレーサビリティのための新しいベンダーエコシステムをサポートしています。
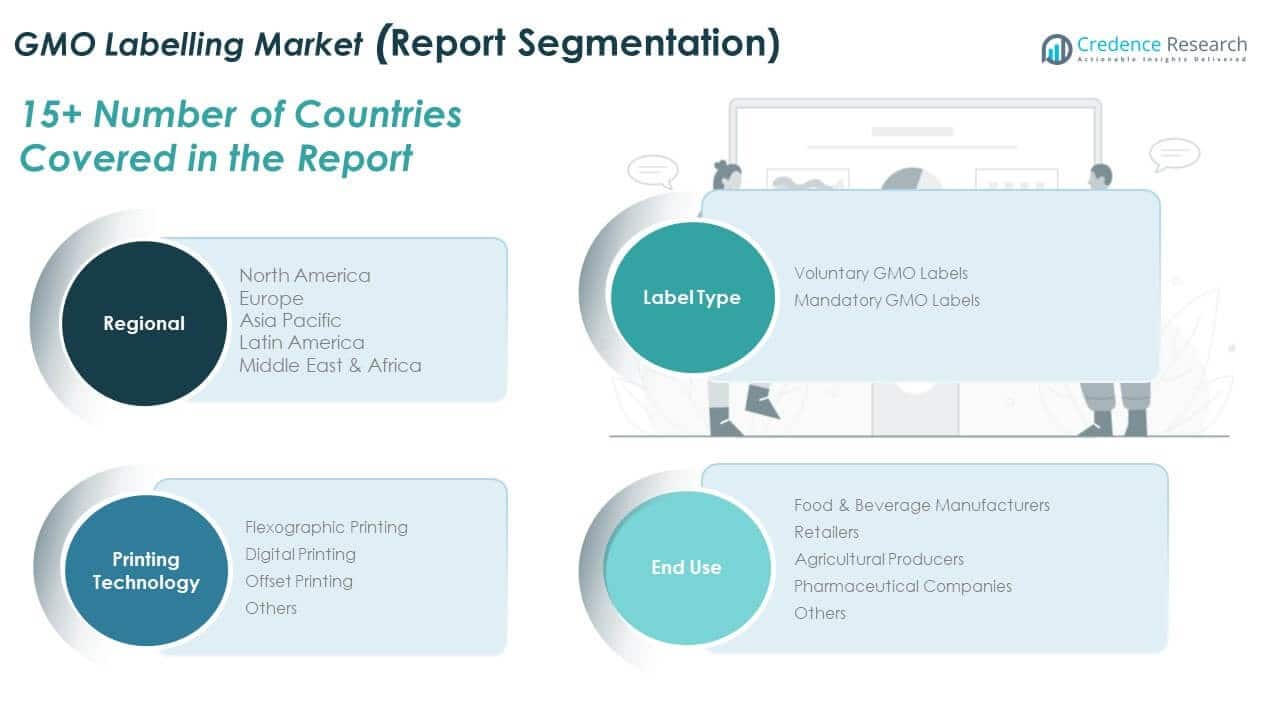
市場セグメンテーション分析:
ラベルタイプ別では、北米やヨーロッパなどの地域での規制圧力により、義務的なGMOラベルが支配的です。政府は遺伝子組み換え内容の明確な開示を要求しており、包装食品セクター全体で広範なラベル更新が促されています。義務的な枠組みがまだ進化中の地域では、健康志向の消費者をターゲットにしたブランドや規制市場への輸出を目指すブランドの間で、任意のGMOラベルが成長しています。透明性を通じて企業が差別化を図り、消費者の信頼を築くのに役立ちます。
- 例えば、Kind Snacksは、2015年までに40種類以上のバーのすべてでNon-GMO Projectの認証を取得し、Non-GMO Projectの記録に基づいて、米国の包装の100%にシールを表示しました。
印刷技術別では、高ボリューム効率と包装生産での広範な使用により、フレキソ印刷が主要なシェアを占めています。デジタル印刷は、短期間の需要、可変データ印刷、規制適応性の高まりに支えられ、急速に成長しています。これにより、迅速なラベル更新が可能になり、小ロットのコストが削減されます。オフセット印刷は高品質印刷を必要とするプレミアムパッケージングニーズにおいて依然として関連性がありますが、採用は遅れています。その他のカテゴリーには、インクジェットやハイブリッドシステムなどの新興技術が含まれ、ニッチなアプリケーションでの支持を得ています。
- 例えば、HP Indigoデジタル印刷機は、米国のシリアルやスナック包装におけるバイオエンジニアリング開示のための迅速なラベル変更をサポートし、高速可変データ印刷を通じてNBFDSコンプライアンスを満たすために主要な食品ブランドによって使用されています。HPは、進化するラベリング法に対応するために、ユニークなQRコードや規制シンボルを備えた短期生産を行う能力を強調しています。
最終用途別に見ると、食品および飲料メーカーが需要を牽引しており、加工食品生産の規模と厳しいGMO開示要件によって推進されています。小売業者は、プライベートラベル製品や棚ラベルがコンプライアンスと情報提供に適した包装を必要とするため、これに続きます。農業生産者は、種子袋、穀物出荷、および規制市場での消費者直販のためにGMOラベルを採用しています。製薬会社は、生物製剤や薬剤製剤における遺伝子組み換え成分を開示するためにラベルを使用します。他のセグメントには、ニッチなコンプライアンスと輸出ニーズに対応する機関供給業者や健康補助食品会社が含まれます。グローバルGMOラベリング市場は、イノベーション、トレーサビリティ、および進化するコンプライアンス戦略を通じて、これらすべてのセグメントに適応しています。
セグメンテーション:
ラベルタイプ別
- 任意のGMOラベル
- 義務的なGMOラベル
印刷技術別
- フレキソ印刷
- デジタル印刷
- オフセット印刷
- その他
最終用途別
- 食品&飲料メーカー
- 小売業者
- 農業生産者
- 製薬会社
- その他
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのグローバルGMOラベリング市場規模は、2018年に4億32万ドルから2024年に5億18.46万ドルに評価され、2032年までに7億37.79万ドルに達すると予測されており、予測期間中のCAGRは4.5%です。北アメリカは、USDAの国家バイオエンジニアリング食品開示基準を通じて規制の実施をリードしています。米国は、包装食品および飲料のための明確なコンプライアンスガイドラインを設定しており、メーカーによる高い採用を促進しています。QRコードベースの開示は、包装スペースの制約のために普及しています。カナダは、消費者教育と食品の透明性に焦点を当てた同様の枠組みを推進しています。メキシコの進化するラベリングエコシステムは、USMCAの下での地域貿易の調整をサポートしています。GMO開示の国境を越えた調和から利益を得ています。小売業者は、消費者の信頼を築き、リスクを軽減するために、コンプライアンス対応製品を積極的に促進しています。
ヨーロッパ
ヨーロッパのグローバルGMOラベリング市場規模は、2018年に5億1088万米ドルから2024年には6億7105万米ドルと評価され、2032年までに9億7362万米ドルに達すると予想されており、予測期間中のCAGRは4.8%です。2024年には、ヨーロッパは世界市場シェアの約24%を占めました。EUは世界で最も厳しいGMOラベリング規制を施行しており、遺伝子組み換え含有量が0.9%以上の食品に対して完全な開示を義務付けています。ドイツ、フランス、イタリアのような主要経済国は、高い施行基準とトレーサビリティ基準を持っています。小売業者は、供給業者から詳細なラベリングと監査トレイルを要求します。ヨーロッパの世論はGMOフリー製品を支持しており、免除が適用される場合でも自主ラベルの需要を促進しています。これにより、義務的およびクリーンラベルセグメントの成長が可能になります。厳格なコンプライアンス規範は、ブロック全体でのデジタルラベリングとトレーサビリティの革新をサポートしています。
アジア太平洋
アジア太平洋のグローバルGMOラベリング市場規模は、2018年に7億9534万米ドルから2024年には10億5764万米ドルと評価され、2032年までに15億5992万米ドルに達すると予想されており、予測期間中のCAGRは5.0%です。2024年には、アジア太平洋は世界市場シェアの約37.8%を占め、支配的な地域となりました。日本と韓国は、構造化されたGMOラベルの義務と消費者教育プログラムでリードしています。中国の進化する基準は、より広範な食品安全改革を反映しています。インドは、包装輸入品にGMO開示を義務付け、種子ベースのGMO宣言を監視しています。オーストラリアと東南アジア諸国は、主要な輸出先とラベリング基準を調整しています。急速な都市化と増加する包装食品消費がラベルの展開を加速させています。地域の政府は、国内および輸入品のGMO含有量を追跡するためのインフラに投資しています。これにより、自主的および技術対応のラベリングシステムのスペースが開かれます。
ラテンアメリカ
ラテンアメリカのグローバルGMOラベリング市場規模は、2018年に2億2833万米ドルから2024年には3億450万米ドルと評価され、2032年までに4億5078万米ドルに達すると予想されており、予測期間中のCAGRは5.0%です。2024年には、ラテンアメリカは世界市場シェアの約10.9%を占めました。ブラジルは、食品と種子の両方に義務的なGMOラベルを導入し、明確な視覚シンボルで施行しています。アルゼンチンは、食品供給チェーン全体で同様の基準を実施しています。これらの国々は強力な農業輸出を維持し、貿易相手国とのGMO開示の整合性を推進しています。政府は、食品の可視性を向上させるためにトレーサビリティとデジタルラベルシステムを推進しています。地元の生産者は、健康を意識した都市の消費者をターゲットにGMOフリーラベルを使用しています。これにより、小売棚での製品差別化が可能になります。小売チェーンは、調達ポリシーと店内ラベリングにGMOラベルのコンプライアンスを組み込んでいます。
中東
中東のグローバルGMOラベリング市場規模は、2018年に1億4361万米ドルから2024年には1億9517万米ドルと評価され、2032年までに2億9602万米ドルに達すると予想されており、予測期間中のCAGRは5.4%です。2024年には、地域は世界市場シェアの約7%を占めました。GCC諸国は、主に輸入された包装製品を対象に、食品安全当局を通じてGMOラベリングを施行しています。サウジアラビアとUAEは、ハラールおよび食品トレーサビリティ基準に沿ったGMO制限を実施しています。地域の食品輸入業者は、税関の手続きを容易にするために、ヨーロッパおよび米国のコンプライアンス形式にラベルを合わせています。政府は、遺伝子組み換え大豆、トウモロコシ、および派生成分に関する明確な宣言を推進しています。食品流通業者は、規制要件を満たすためにQRコードとバイリンガルラベリングを統合しています。これにより、健康志向の都市消費者の間で市場拡大がサポートされます。他の国々で審査中の新しいラベリング法は、市場をさらに形成するでしょう。
アフリカ
アフリカのグローバルGMOラベリング市場の規模は、2018年に3,961万米ドルと評価され、2024年には5,222万米ドルに達し、2032年までに7,615万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。2024年にはアフリカは世界市場シェアの約2.2%を占めました。南アフリカは消費者保護法の下で義務的なGMOラベリングシステムを導入しています。これは、遺伝子組み換え含有量が5%を超える場合にラベル表示を要求し、国内および輸入食品の両方を対象としています。ケニアとエジプトは、国家食品安全機関を通じて食品ラベリング政策を強化しています。各国は農業貿易と地域の透明性を支援するために輸入のコンプライアンスを優先しています。公共の意識向上キャンペーンと規制の普及活動により、GMO含有量の理解が向上しています。都市部の小売業者は、健康を意識した消費者の間で検証済みのGMOフリー製品を促進しています。これは、食品カテゴリー全体で追跡可能で標準化された包装の新たな需要を支えています。
主要プレイヤー分析:
- キャンベルスープ
- ダノン
- ケロッグカンパニー
- コンアグラフーズ株式会社
- ゼネラルミルズ
- チポトレ
- ケリーインディグリディエンツ
- オーガニックバレー
- イングレディオンインコーポレイテッド
- その他の主要プレイヤー
競争分析:
グローバルGMOラベリング市場は、多国籍食品メーカー、原料供給業者、ラベリング技術プロバイダーの混合を特徴としています。主要プレイヤーには、キャンベルスープ、ダノン、ケロッグカンパニー、コンアグラフーズ、ゼネラルミルズが含まれ、主要市場での規制への露出によりラベル採用をリードしています。チポトレやオーガニックバレーのような企業は、ブランドポジショニングの一環としてGMOフリーの主張を使用しています。イングレディオンとケリーインディグリディエンツは、認定されたサプライチェーンとトレーサビリティを通じてバックエンドのコンプライアンスをサポートしています。ラベル印刷ベンダーは、動的な開示ニーズに対応するためにデジタルソリューションに投資しています。企業は、ラベルの正確性、コンプライアンス効率、消費者エンゲージメントツールで競争しています。これは、QRベースのラベリング、多言語パッケージング、ブロックチェーントレーサビリティシステムの成長を促進します。戦略的な動きには、地域拡大、製品革新、サプライチェーン認証が含まれます。合併とパートナーシップは、地理的にラベリングインフラストラクチャを拡大するのに役立ちます。柔軟で技術対応のプラットフォームを持つベンダーは、規制の更新と複雑なグローバル貿易フローをナビゲートする上で競争力を持っています。
最近の動向:
- 2026年1月、ドイツの遺伝子組み換え技術を使用しない食品協会(VLOG)は、原材料と動物飼料の更新された最小分析要件を実施しました。2026年1月1日より、VLOG標準に認定された製造会社と研究所は、DAS-44406-6やMON88302などの新しい遺伝子組み換えイベントの検出を具体的に義務付ける大豆と菜種に対する新しい、より厳しい要件を遵守しなければなりません。
レポートのカバレッジ:
この調査報告書は、ラベルタイプ、印刷技術、最終用途、地域に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。報告書は、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 主要経済圏の規制当局はGMO開示基準を引き締め続け、義務的なラベル採用を促進します。
- 食品メーカーは、多言語および多地域のコンプライアンス基準を満たすためにデジタルラベル技術に投資します。
- オンライン食料品やDTCプラットフォームの成長により、QRベースおよびアプリ統合型のGMOラベル形式の需要が増加します。
- クリーンラベルの透明性を求める消費者の動きが、先進市場での自主的なGMOラベルの役割を強化します。
- スマートパッケージングの革新が、ブロックチェーンとトレーサビリティツールを統合し、サプライチェーン全体でGMOステータスを検証します。
- アジア太平洋地域は、新興経済国がGMOラベル規制を整備し、食品物流をデジタル化することで急速に拡大します。
- 輸出主導の農業生産者は、規制された外国市場にアクセスするために認定GMOラベルの実践を採用します。
- プライベートラベルおよび小売主導のコンプライアンスプログラムが、プライベートおよびストアブランドライン全体のラベル選択に影響を与えます。
- 製薬および栄養補助食品業界は、臨床包装および規制申請にGMO開示を統合します。
- 食品メーカーと技術提供者の間の戦略的パートナーシップが、ラベルライフサイクル管理を効率化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルGMOラベリング市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルGMOラベリング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルGMOラベリング市場のセグメントはどれですか?
グローバルGMOラベリング市場の成長を促進している主な要因は何ですか?
グローバルGMOラベリング市場の主要企業はどこですか?
2024年にグローバルGMOラベリング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 GMO表示市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のGMO表示市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,799.0 million → 2032: USD 4,094.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 GMO表示市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. GMO表示市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるGMO表示市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 GMO表示市場市場の成長要因
- 3.3 GMO表示市場市場の抑制要因および課題
- 3.4 GMO表示市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 GMO表示市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 GMO表示市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、GMO表示市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 GMO表示市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. GMO表示市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はGMO表示市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 GMO表示市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 GMO表示市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 GMO表示市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 GMO表示市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新GMO表示市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のGMO表示市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のGMO表示市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のGMO表示市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のGMO表示市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのGMO表示市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のGMO表示市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのGMO表示市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. GMO表示市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
