
市場概要:
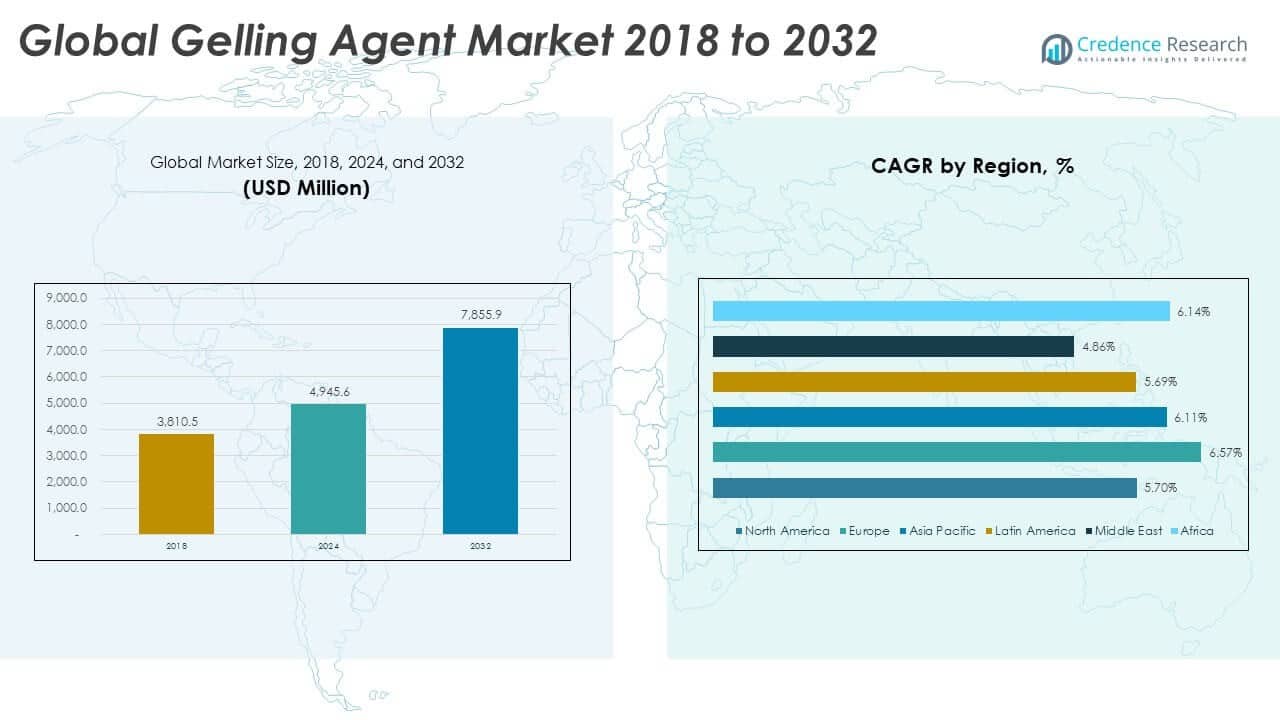
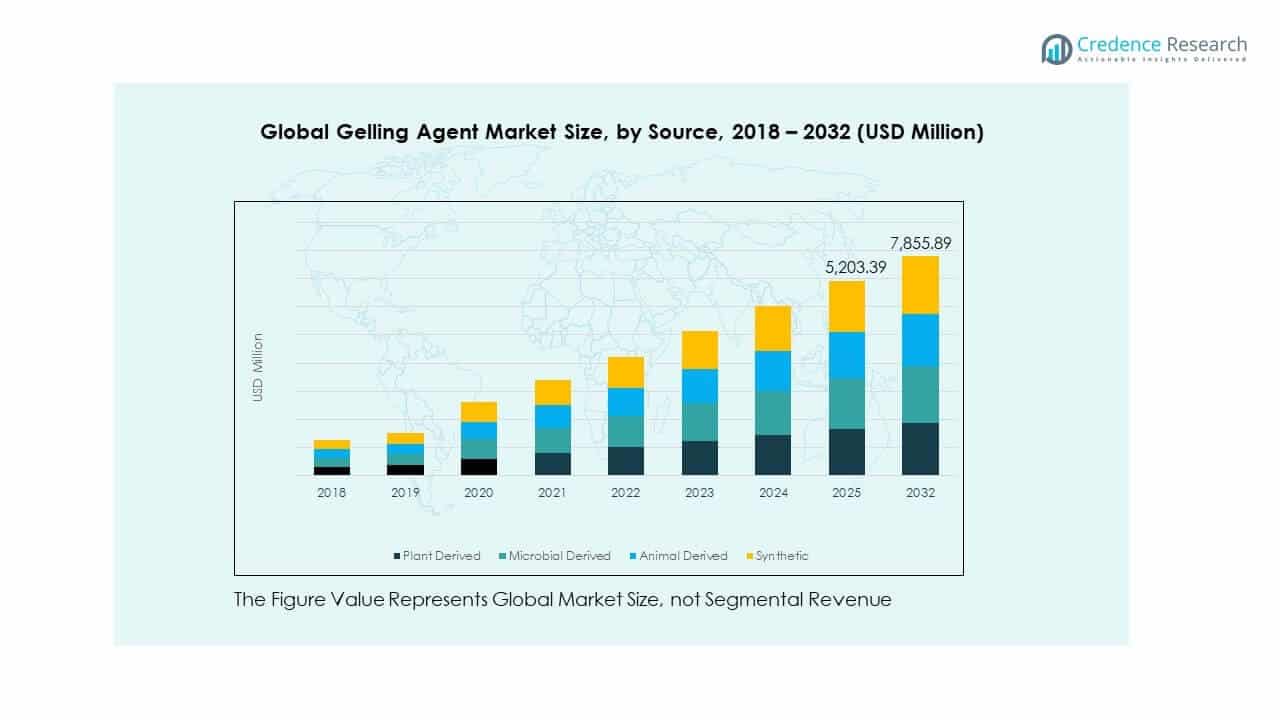
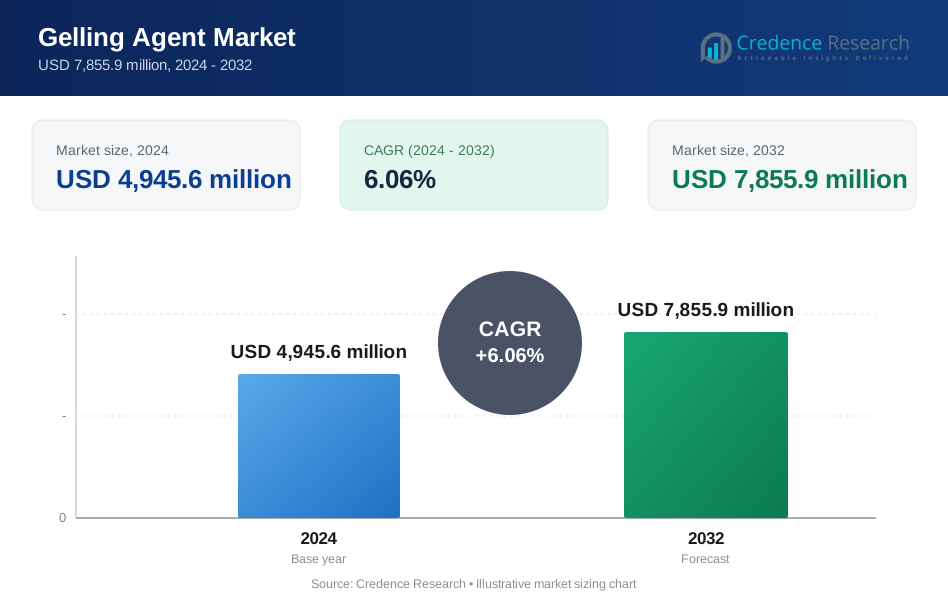
世界のゲル化剤市場の規模は、2018年に38億1,050万米ドルと評価され、2024年には49億4,560万米ドルに達し、予測期間中に年平均成長率(CAGR)6.06%で2032年には78億5,590万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のゲル化剤市場規模 | 49億4,560万米ドル |
| ゲル化剤市場、CAGR | 6.06% |
| 2032年のゲル化剤市場規模 | 78億5,590万米ドル |
市場は、食品、製薬、パーソナルケア産業からの需要の増加により勢いを増しています。消費者はますますクリーンラベルや植物由来の製品を求めており、メーカーは合成添加物を天然のゲル化剤に置き換えるよう促されています。これらの成分は、幅広い用途において、食感、安定性、保存期間の向上に重要な役割を果たしています。ゲルベースの薬物送達、スキンケア処方、低脂肪食品代替品での使用が拡大し続けています。多機能ゲル化システムの革新も、世界の製品カテゴリー全体で多様な処方ニーズをサポートしています。
アジア太平洋地域は、大規模な食品生産、産業基盤、および中国、インド、東南アジアでの消費の増加により市場を支配しています。北米とヨーロッパは、加工食品とヘルスケアからの強い需要でそれに続きます。ラテンアメリカは、地域の製造と飲料や菓子類の需要を通じて台頭しています。中東とアフリカは、都市化と食品産業の拡大に支えられ、着実に普及していますが、市場は依然としていくつかの国で輸入依存の状態にあります。各地域は、食習慣、規制、産業の成熟度によって形作られた独自の需要パターンを示しています。
市場の洞察:
- 世界のゲル化剤市場は2018年に38億1,050万米ドルと評価され、2024年には49億4,560万米ドルに上昇し、2032年までに78億5,590万米ドルに達すると予測されており、年平均成長率は6.06%です。
- 2024年の市場シェアで上位3地域はアジア太平洋(34.87%)、ヨーロッパ(27.82%)、北アメリカ(23.63%)であり、強力な食品加工、製薬、クリーンラベル成分の需要に支えられています。
- アフリカは都市化、食品産業の拡大、手頃な価格のゲル化ソリューションの需要増加に支えられ、年平均成長率6.14%で最も成長が速い地域です。
- 2024年には、植物由来のゲル化剤が自然由来、規制の受け入れ、幅広い食品およびパーソナルケアでの使用により、約38%のセグメントシェアを保持しています。
- 微生物由来のゲル化剤は、先進的な食品、製薬、化粧品の製剤におけるキサンタンガムやゲランガムの使用により、2024年には約30%のシェアで続きます。
市場の推進要因
食品加工および飲料用途における天然成分の需要増加
消費者のクリーンラベル製品へのシフトは、ゲル化剤の採用の強力な成長を支えています。メーカーは合成添加物を寒天、ペクチン、カラギーナンなどの天然ゲル化代替品に置き換えています。これらの成分は、ジャム、乳製品デザート、ジュース、お菓子の口当たり、安定性、保存期間を改善します。世界のゲル化剤市場は、ビーガン、ベジタリアン、オーガニックセグメントからの需要増加により勢いを増しています。食品会社が食感を損なうことなく、規制および栄養ラベルの要求を満たすことを可能にします。植物ベースの食品の強力な浸透が、大規模な再配合努力を続けて推進しています。健康志向およびアレルギーに配慮した消費者の増加も、低脂肪またはゼラチンフリー製品の需要を高めています。このトレンドは、ゲル化剤を自然な製剤戦略の重要な推進力として位置付けています。
- 例えば、カーギルは低糖および減糖ジャムやフルーツ準備用に設計されたUniPECTINE® LMCPlusペクチンレンジを導入しました。このソリューションは、従来の低メトキシルペクチンと比較して、ゲル強度とテクスチャーの安定性を改善し、クリーンなラベルとジャム製剤における一貫したフルーツ分布をサポートします。
製薬およびヘルスケア用途が製剤の革新とゲルベースの投与形態を推進
製薬業界では、ゲル化剤が製品の安定性、制御放出、摂取の容易さをサポートします。ゲルベースの薬剤製剤は、経口、局所、経皮デリバリーシステムに好まれます。これらの剤は、粘度、生物学的利用能、患者の服薬遵守を改善し、特に小児および高齢者セグメントで効果を発揮します。世界のゲル化剤市場は、開発途上国および先進国での非固形薬剤形態の需要増加から利益を得ています。水和ゲル、創傷被覆材、歯科ケア製品の製剤を最適化するのに役立ちます。製薬会社からの研究開発投資の増加は、多機能賦形剤の探索をサポートします。新しいデリバリーフォーマットの規制承認は、天然または合成ゲルベースのより広範な採用をサポートします。この需要は、製薬用賦形剤メーカーとの業界間統合を強化します。
- 例えば、Gelitaは、医薬品グレードのゼラチンカプセルが経口投与形態での溶解時間を短縮し、液体および半固体薬品の吸収を改善することをサポートすると報告しています。
安定剤とテクスチャー強化剤を必要とするパーソナルケアおよび化粧品のジェルベース製品の処方
パーソナルケア業界では、ジェル、クリーム、ローション、スタイリング製品の処方にゲル化剤を採用することが増えています。これらは、スキンケア、ヘアケア、化粧品ライン全体で製品の安定性、広がりやすさ、消費者の感覚体験を向上させます。グローバルゲル化剤市場は、植物由来の増粘剤やレオロジー修飾剤への嗜好の高まりから恩恵を受けています。特に高級製品ラインでは、透明でべたつかず、吸収しやすい処方をサポートします。硫酸塩フリーおよびパラベンフリーのフォーマットに対する消費者の需要が、安全でバイオベースのゲル化オプションの使用を増加させました。これらの成分は、高水分含有製品の乳化安定性も提供します。ブランドは、持続可能性の主張を満たしながら、テクスチャー性能を向上させるためにそれらを使用します。ジェル化粧品の革新は、美容セグメントでの製品フォーマットの拡大を続けています。
加工食品の成長と保存期間の延長が複数の地域での産業採用を支援
産業用食品生産は、水分保持、乳化、保存のためにゲル化剤に依存しています。加工食品の輸出、即食食品、ベーカリー製品は、保管サイクル全体でのテクスチャーの一貫性を必要とします。グローバルゲル化剤市場は、腐敗を減少させ、冷凍解凍安定性を向上させることで品質保証をサポートします。高出力の食品製造および包装作業において重要な役割を果たします。急速な都市化とパッケージ食品の浸透により、新興経済国での需要が高まっています。これらの剤は、合成保存料に依存せずに保存期間を管理するのに役立ちます。コールドチェーン物流への投資が地域の加工産業を強化し、ゲル化剤の使用を増加させています。グローバルサプライチェーン全体で製品の一貫性を標準化する能力が、市場価値をさらに高めています。
市場動向
栄養とテクスチャー改善の二重の役割を持つ機能的ゲル化剤の開発
メーカーは、食物繊維やミネラル強化を含む栄養上の利点も提供するゲル化剤に投資しています。このトレンドは、ウェルネス製品開発に合致する多機能成分の需要に対応しています。グローバルゲル化剤市場は、消化健康と糖分削減をターゲットにした付加価値食品の革新をサポートします。繊維ベースのゲルを通じて、望ましい口当たりを提供することで、追加の脂肪や糖分への依存を減らすことができます。成分開発者は、栄養的な魅力を高めるためにプレバイオティクスやタンパク質キャリアを含むゲル化ブレンドを処方します。糖尿病患者や体重を意識する人々からの需要が、テクスチャーと栄養の融合を推進しています。企業は、基本的なヒドロコロイドから差別化するために独自のブレンドを使用します。製品の発売は、単一機能のゲル化挙動ではなく、全体的な価値に焦点を当てています。
- 例えば、Ingredionは、柑橘繊維ベースのゲル化システムが、果実製品での糖分を最大30%削減しながら、目標とするテクスチャーと粘度を維持できると述べています。
循環経済とクリーン生産目標に合わせたバイオベースのゲル化ソリューションの出現
持続可能性の目標により、メーカーは生分解性、非遺伝子組み換え、低排出のゲル化剤への移行を進めています。藻類、海藻、または柑橘類の廃棄物から得られる生物由来の材料の需要が増加しています。世界のゲル化剤市場は、天然ガムやセルロース系剤のシェアの増加を通じてこの移行を反映しています。食品や化粧品の用途で性能を損なうことなく、クリーンラベルの主張をサポートします。企業は環境への影響を減らすために、グリーン抽出や発酵技術に投資しています。持続可能な調達のための認証プログラムが標準的な調達要件になりつつあります。イノベーションパイプラインは、水、土地、エネルギーのフットプリントが低い材料を優先しています。成分企業と農業廃棄物処理業者とのパートナーシップが、循環型ゲル化材料のさらなる成長を促進しています。
ニッチな産業ニーズに合わせたゲル強度、pH安定性、加工パラメータのカスタマイズ
食品、製薬、パーソナルケア分野のバイヤーは、特定の製品条件に合わせたゲル化剤を求めています。これには、加熱時の望ましい粘度、塩耐性、または加工中のせん断応力耐性が含まれます。世界のゲル化剤市場は、ニッチな配合に合わせたゲル化プロファイルの高度なカスタマイズをサポートしています。連続製造セットアップや高速充填ラインへのシームレスな統合を可能にします。開発者は、異なる製品のpH範囲に適応したり、活性薬剤成分と相互作用したりする剤を設計します。テクスチャーエンジニアは、ブルーム強度、吸水時間、または粒子サイズを調整するためにクライアントと緊密に協力します。このカスタマイズは、高性能ゲル化技術を中心に新しいバリューチェーンを創出します。差別化されたオファリングは、競争の激しい市場での高い利益率を促進します。
コア消費者セクターを超えた産業および技術的用途におけるゲル応用の拡大
ゲル化剤は、塗料、接着剤、バッテリー、建設などの産業分野で注目を集めています。これらの用途は、ゲル化剤が提供する増粘、水分保持、またはフィルム形成の特性を必要とします。世界のゲル化剤市場は、特にアジアとヨーロッパで、これらの非食品分野へのクロスオーバーから利益を得ています。セラミックバインダー、難燃性ゲル、セメント添加剤などの新しい用途をサポートします。化学メーカーは、スラリーの安定化や複雑な反応における流れの制御のためにゲル化ソリューションを採用しています。電子機器では、ゲルがバッテリーケースの絶縁と熱伝達をサポートします。これらの産業拡大は、需要源を多様化し、季節的な食品や化粧品サイクルへの依存を減らします。このシフトは、市場の長期的な回復力と投資の関心を高めます。
- 例えば、J.M. Huber Corporationは、特殊セルロースゲル化ソリューションが大規模インフラプロジェクトで使用される建設材料の水分保持と作業性を向上させると報告しています。
市場課題分析
原材料価格の変動とサプライチェーンの制約がコスト効率と納品に影響
ゲル化剤の原材料費は、海藻、グアー、柑橘類などの作物に大きく依存しており、これらは供給の変動に直面しています。不作や天候の影響、地域的な制限が、原材料価格の急激な変動を引き起こします。グローバルゲル化剤市場は、購入者が高い原材料の変動性を吸収しなければならないとき、コスト圧力に直面します。特に供給者の影響力がない小規模な加工業者にとって、調達リスクが増加します。出荷の遅延や物流の制約は、タイムリーな配送や在庫管理にさらに負担をかけます。これらの混乱は、大量注文の柔軟性を低下させ、過剰在庫や急な調達を強いることになります。主要地域での輸入関税や輸出禁止は、グローバルなサプライチェーン全体での調達ギャップを生み出します。この不安定さは、価格の予測可能性や長期契約の計画を妨げます。
厳しい食品安全規制と一部の天然ゲル化剤の機能的制限
規制当局は、ゲル化剤の純度、起源、適用レベルに関する厳しいガイドラインを施行しています。一部の天然剤は、限られたpH安定性や特定の製品システムとの非互換性を示します。グローバルゲル化剤市場は、これらの技術的制限に対処して採用を拡大する必要があります。コンプライアンステストや文書化は、市場参入にコストと時間を追加します。保存条件下での保存期間の性能や透明度も、ゲル化剤の種類によって異なります。食品加工業者は、食感や保存安定性を正確に制御する必要があり、不安定な成分の使用を制限します。天然ゲルの機能的なギャップは、合成品と比較してプロセスの調整やブレンドを必要とします。これらの課題は、保守的な製品メーカーの再配合への抵抗を生み出します。
市場機会
植物ベースおよびヴィーガン製品カテゴリーの拡大が新たな応用分野を開拓
ヴィーガン食や植物ベースの食品の人気が高まる中、動物由来でないゲル化剤の需要が増加しています。メーカーは、デザート、グミ、乳製品代替品において、ゼラチンを寒天、ペクチン、またはデンプンベースのシステムに置き換えています。グローバルゲル化剤市場は、これらの急成長カテゴリーにおける配合ギャップに対処することで、その範囲を拡大できます。自然で動物由来でない成分を使用して、乳製品のような食感やゼリーのような一貫性を模倣する価値を提供します。スタートアップやプライベートブランドは、持続可能性のブランドに適合する柔軟でクリーンラベルの剤を好みます。フレキシタリアンや機能性スナック形式への拡大は、ヴィーガン対応のゲル化オプションの革新を促進し続けます。
新興経済国における機能性食品、医薬品、コスメシューティカルへの投資の増加
新興市場は、強化食品、トピカル製剤、ウェルネス志向の飲料に投資しています。これらの用途は、しばしばバイオアクティブ成分を保持する安定したクリアなゲルを必要とします。グローバルゲル化剤市場は、栄養補助食品カプセル、再水和ゲル、アクティブスキンセラムの配合基盤を提供することで成長の余地があります。インド、中国、東南アジアでの研究開発費の増加は、成分開発者に新たなパートナーシップを開きます。ゲル化剤の現地生産能力も、国内ブランド全体でのコスト競争力と製品到達範囲を向上させることができます。
市場セグメンテーション分析:
タイプ別、キサンタンガムは食品、飲料、化粧品用途での多用途性により支配的なシェアを持っています。アガーとジェランガムはビーガンやクリーンラベル製品ラインで注目を集め、グアーガムはベーカリーや乳製品加工で強い需要を維持しています。アルギン酸は医薬品や食品のカプセル化に広く使用され、キャロブガムは食感の向上に関連性があります。「その他」のカテゴリーには、地域や製品特有の処方に対応するニッチな添加剤が含まれます。
- 例えば、CP KelcoのKelcogel®ジェランガムは、非常に低い含有率、しばしば0.05%未満で効果的に機能し、浮遊した果実片やビーズを維持するクリアな飲料を生産し、多くの他のハイドロコロイドと比較して強いゲルの透明度とテクスチャーコントロールを示します。
原料別、植物由来のゲル化剤はその自然なプロファイルと広範な機能的互換性によりリードしています。キサンタンガムやジェランガムのような微生物由来のオプションは、さまざまなpHや温度条件下での安定性を提供し、高度な処方における役割をサポートします。動物由来の添加剤、主にゼラチンは、伝統的な製品に使用されますが、植物ベースの嗜好が高まる中で需要が減少しています。合成バリアントは、精度と一貫性が重要な産業または規制された医薬品用途で引き続き役割を果たします。
用途別、食品および飲料セグメントは、加工食品、デザート、ソース、飲料によって推進され、世界のゲル化剤市場を支配しています。製品の安定性、口当たり、保存期間の延長をサポートします。化粧品およびパーソナルケア製品は、ローション、クリーム、ジェルのために自然な増粘剤とゲルベースをますます取り入れています。医薬品は、薬物送達システム、経口ゲル、カプセル懸濁液にゲル化剤を活用しています。他の用途には、工業用コーティング、接着剤、獣医製品が含まれます。
- 例えば、キサンタンガムは、食品、化粧品、医薬品の処方で広く使用され、ソース、乳飲料、ローション、外用ゲルの安定化を提供し、流れを制御し、相分離を防ぐ能力があり、通常の使用レベルである0.1%から0.5%の範囲でも効果を発揮します。
機能別、ゲル化が最大のシェアを占め、次いで増粘、フィルム形成、カプセル化が続きます。さまざまな処方で粘度の制御、懸濁、構造を可能にします。栄養補助食品および医薬品セグメントでのカプセル化の需要は、安定性と活性成分の送達を改善するために増加しています。
セグメンテーション:
タイプ別
- ジェランガム
- キサンタンガム
- グアーガム
- アガー
- アルギン酸
- キャロブガム
- その他
原料別
- 植物由来
- 微生物由来
- 動物由来
- 合成
用途別
- 食品および飲料
- 化粧品およびパーソナルケア
- 医薬品
- その他
機能別
- ゲル化
- 増粘
- フィルム形成
- カプセル化
地域別
- 北アメリカ(米国、カナダ、メキシコ)
- ヨーロッパ(英国、フランス、ドイツ、イタリア、スペイン、ロシア、その他のヨーロッパ)
- アジア太平洋(中国、日本、韓国、インド、オーストラリア、東南アジア、その他のAPAC)
- ラテンアメリカ(ブラジル、アルゼンチン、その他のラテンアメリカ)
- 中東(GCC、イスラエル、トルコ、その他の中東)
- アフリカ(南アフリカ、エジプト、その他のアフリカ)
地域分析:
北アメリカ
北アメリカのグローバルゲル化剤市場規模は、2018年に9億1,871万米ドルから2024年には11億6,886万米ドルと評価され、予測期間中に5.70%のCAGRで2032年までに18億685万米ドルに達すると予想されています。北アメリカは2024年に23.63%の市場シェアを持っています。市場は確立された食品加工および製薬業界から恩恵を受けています。ゲル化剤は、焼き菓子、乳製品、飲料、インスタント食品の大規模生産をサポートします。消費者のクリーンラベルやビーガン製品への嗜好の高まりが、寒天、キサンタンガム、グアーガムの需要を促進しています。製薬業界では、局所および経口用途のゲルベースの製剤が拡大を続けています。主要な化粧品ブランドは、スキンケアやヘアケア製品にゲル化剤を取り入れています。これは、ゲルテクスチャーの革新、自然製品の主張、テクスチャー性能をサポートします。規制の明確さと革新資金が市場の安定した拡大を可能にしています。
ヨーロッパ
ヨーロッパのグローバルゲル化剤市場規模は、2018年に10億2,883万米ドルから2024年には13億7,558万米ドルと評価され、予測期間中に6.57%のCAGRで2032年までに22億7,035万米ドルに達すると予想されています。ヨーロッパは2024年に27.82%の市場シェアを占めています。有機および天然の食品成分に対する強い需要が、植物ベースのゲル化剤の成長を促進しています。食品安全と成分の追跡可能性に関する規制の強調が、製品の再配合をサポートしています。加工乳製品、ビーガンデザート、ベーカリー製品が主要な応用分野です。製薬業界では、遅延放出製剤や医療用ゲルに高度なゲル化システムを使用しています。ドイツ、フランス、英国などの主要国は、パーソナルケアおよび食品分野で高い浸透率を示しています。研究協力と政府支援の持続可能性プログラムから恩恵を受けています。市場プレーヤーは、EUの包装および食品ラベル基準を満たすためにバイオベースのソリューションを導入しています。
アジア太平洋
アジア太平洋のグローバルゲル化剤市場規模は、2018年に13億2,529万米ドルから2024年には17億2,474万米ドルと評価され、予測期間中に6.11%のCAGRで2032年までに27億4,956万米ドルに達すると予想されています。アジア太平洋は2024年に34.87%の市場シェアをリードしています。急速な都市化、所得水準の上昇、加工食品の需要が消費を促進しています。中国、インド、日本などの国々が成長に大きく貢献しています。市場は食品加工、パーソナルケア、製薬業界で広範な応用をサポートしています。地元で調達された寒天、アルギン酸、グアーガムはコスト面での利点を提供します。地域のプレーヤーは、手頃な価格とボリュームベースの戦略に焦点を当てています。植物ベースの栄養と強化食品での強い取り込みが見られます。加工食品の輸出需要もゲル化剤の工業利用を後押ししています。
ラテンアメリカ
ラテンアメリカのグローバルゲル化剤市場規模は、2018年に2億8,388万米ドルから2024年に3億6,103万米ドルと評価され、2032年までに5億5,777万米ドルに達すると予測されており、予測期間中のCAGRは5.69%です。ラテンアメリカは2024年の市場シェアの7.30%を占めています。成長は国内の食品および飲料産業の拡大によって支えられています。ゲル化剤はソース、乳製品、ジャム、冷凍デザートに広く使用されています。ブラジルとアルゼンチンが地域の採用をリードしており、都市部の食品消費の増加によって支えられています。クリーンな成分に対する消費者の意識が高まり、植物由来のゲルの需要が増加しています。化粧品や外用医薬品での使用が拡大しています。規制の改善と民間投資が市場アクセスを向上させています。ハイドロコロイドが豊富な作物の輸出志向の生産において機会が存在します。
中東
中東のグローバルゲル化剤市場規模は、2018年に1億8,214万米ドルから2024年に2億2,199万米ドルと評価され、2032年までに3億2,209万米ドルに達すると予測されており、予測期間中のCAGRは4.86%です。地域は2024年に4.49%の市場シェアを持っています。高品質の食品成分、特にゲル化剤に関しては輸入に大きく依存しています。加工乳製品、肉製品、ハラール認証商品で需要が増加しています。UAEとサウジアラビアの食品製造拠点への投資の増加が市場に利益をもたらしています。製薬および化粧品セクターは、ゲル、シロップ、クリームにゲル化剤を採用しています。政府のプログラムは、地元生産と食品供給チェーンの多様化を支援しています。プレミアムおよびクリーンラベル製品に対する消費者の関心が高まる中、成長段階にあります。
アフリカ
アフリカのグローバルゲル化剤市場規模は、2018年に7,164万米ドルから2024年に9,340万米ドルと評価され、2032年までに1億4,926万米ドルに達すると予測されており、予測期間中のCAGRは6.14%です。アフリカは2024年の市場シェアの1.89%を占めています。小規模な食品加工業者や化粧品製造業者からの需要が増加しています。ゲル化剤はジャム、ゼリー、ソース、強化栄養ブレンドに使用されています。ナイジェリア、エジプト、南アフリカは、拡大するFMCG産業の主要な貢献者です。製薬セクターはOTCおよび小児製品にゲル化剤を使用しています。国内製造が限られているため、輸入依存が高いです。食料安全保障、栄養補給、地元の付加価値において強い可能性を示しています。地域の加工能力への投資が持続的な市場成長を解き放つ可能性があります。
主要プレイヤー分析:
- カーギル・インコーポレイテッド
- テート&ライル
- アーチャー・ダニエルズ・ミッドランド・カンパニー(ADM)
- イングレディオン・インコーポレイテッド
- ケリー・グループ
- アグロガムズ
- ゲリタAG
- FMCコーポレーション
- マリンバイオポリマーズ株式会社
- M. フーバー・コーポレーション
- その他の主要プレイヤー
競争分析:
世界のゲル化剤市場は、多国籍の原料供給業者と地域の専門家が混在する、やや統合された競争構造を示しています。大手企業は、植物由来、微生物由来、動物由来のゲル化剤を網羅する幅広い製品ポートフォリオに注力しています。彼らは強力な調達ネットワーク、技術的専門知識、食品、製薬、パーソナルケアメーカーとの長期契約を活用しています。継続的な製品改善、用途特化のカスタマイズ、品質の一貫性を通じて競争を支えています。中規模および地域企業は、コスト効率、地元の原材料アクセス、迅速な納期で競争しています。戦略的優先事項には、自然およびクリーンラベル製品の拡大、加工技術への投資、高成長地域での能力向上が含まれます。企業はまた、顧客の信頼を強化するために、規制遵守と認証を重視しています。食品加工業者や製薬フォーミュレーターとのパートナーシップは、継続的な需要を確保し、市場ポジションを保護するのに役立ちます。
最近の動向:
- 2025年3月、カーギルはAAHAR 2025でスナック、ベーカリー、菓子、乳製品、アイスクリーム向けに特化した革新的な機能性ブレンドを披露し、インド市場向けのゲル化およびテクスチャリングソリューションへの新たな推進を示しました。
- 2024年11月、テート&ライルは、ペクチンおよび特殊ガムの能力を強化するために、18億米ドルでCPケルコの買収を完了しました。
- 2024年9月、ユングブンツラウアーは、カナダ初のキサンタンガム製造施設をオンタリオ州ポートコルボーンに設立するために2億米ドルを投資しました。
レポートのカバレッジ:
この調査レポートは、タイプ、ソース、用途、機能、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する市場動向、規制シナリオ、技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- クリーンラベルのトレンドやヴィーガン食品の採用により、植物由来のゲル化剤の需要が加速します。
- ゲル化、増粘、栄養の役割を組み合わせた機能的ブレンドの革新が進みます。
- アジア太平洋地域は、食品輸出の増加と産業用途の拡大に支えられ、主要な地域ドライバーであり続けます。
- 環境規制の強化に伴い、バイオベースおよび生分解性のゲル化材料がシェアを獲得します。
- 製薬分野でのゲル化剤は、制御放出や小児向けフォーマットを通じて拡大します。
- コスメシューティカル用途では、自然およびハイブリッドゲルシステムを使用した新しいテクスチャーが採用されます。
- 合成ゲル化剤は、高性能や安定性が重要な場合に選択的な需要を見込まれます。
- 食品工場での自動化と連続加工により、高度にカスタマイズ可能なゲルシステムが求められます。
- サプライチェーンのローカリゼーション戦略により、新興経済国に新たな生産拠点が開かれます。
- 原料メーカーとFMCGブランド間の戦略的パートナーシップが、長期的な成長モデルを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルゲル化剤市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルゲル化剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルゲル化剤市場のセグメントはどれですか?
グローバルゲル化剤市場の成長を促進している主な要因は何ですか?
グローバルゲル化剤市場の主要企業はどこですか?
2024年にグローバルゲル化剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ゲル化剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のゲル化剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,945.6 million → 2032: USD 7,855.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ゲル化剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ゲル化剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるゲル化剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ゲル化剤市場市場の成長要因
- 3.3 ゲル化剤市場市場の抑制要因および課題
- 3.4 ゲル化剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ゲル化剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ゲル化剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ゲル化剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ゲル化剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ゲル化剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はゲル化剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ゲル化剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ゲル化剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ゲル化剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ゲル化剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ゲル化剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のゲル化剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のゲル化剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のゲル化剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のゲル化剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのゲル化剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のゲル化剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのゲル化剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ゲル化剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
