
ガソリンターボチャージャー市場の概要:
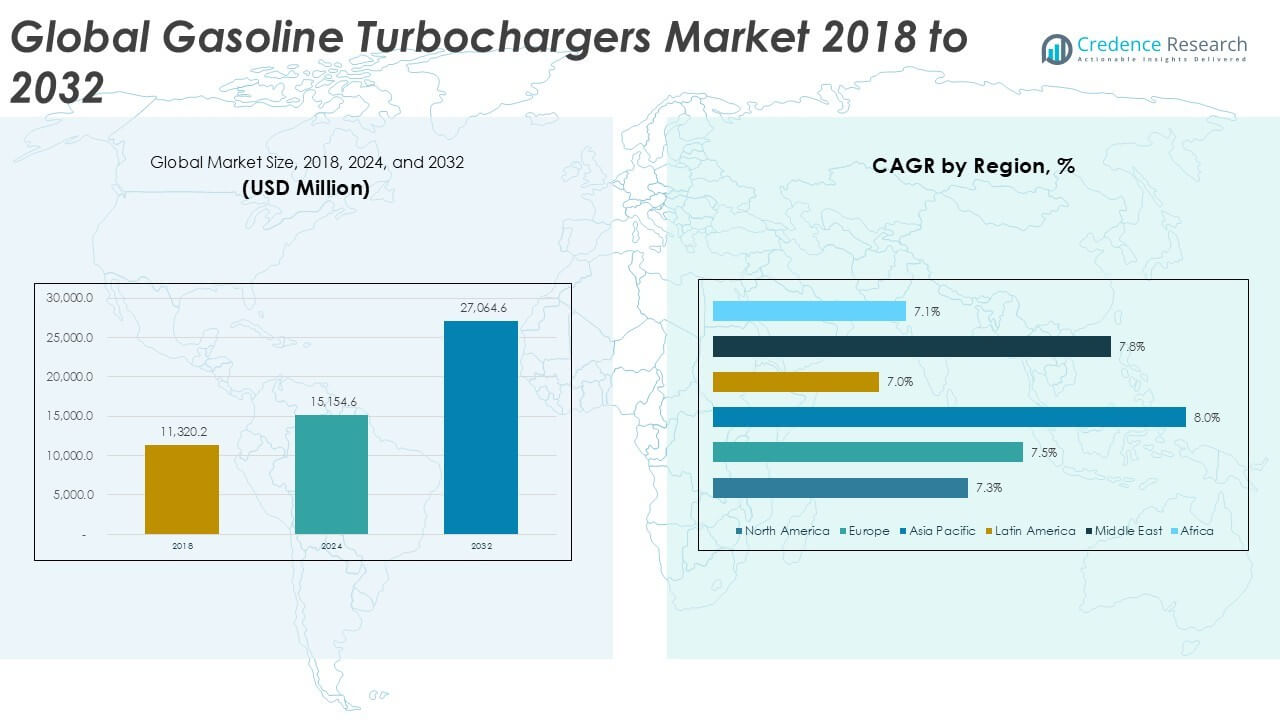
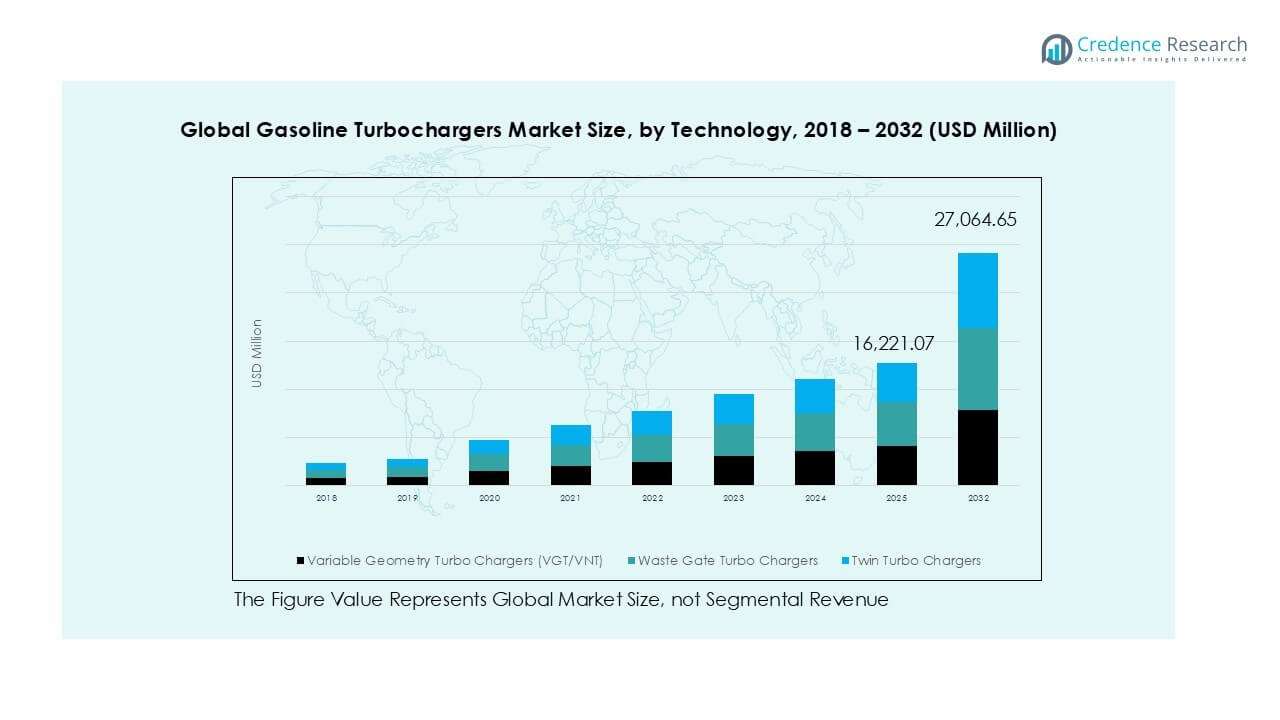
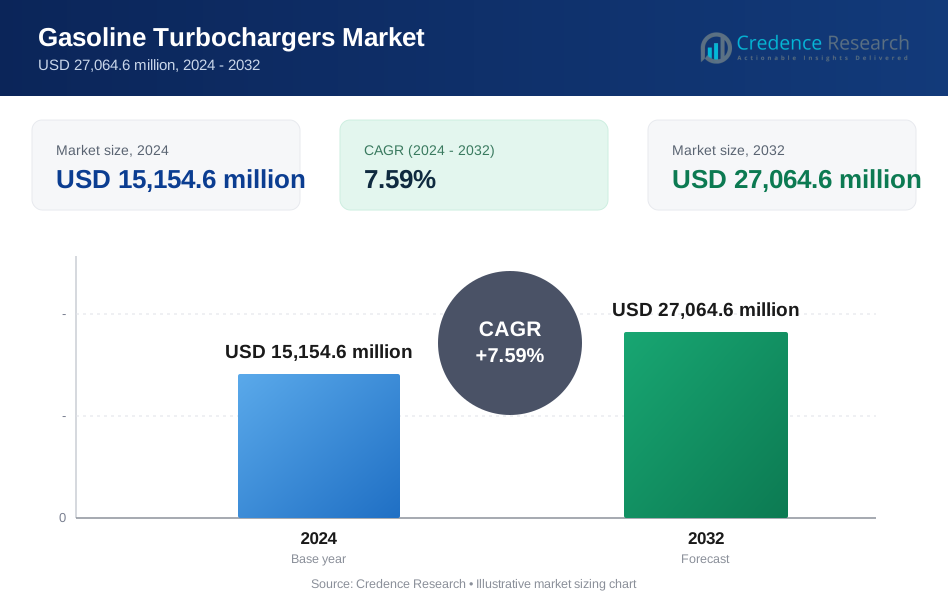
世界のガソリンターボチャージャー市場規模は2018年に113億2,020万米ドルと評価され、2024年には151億5,460万米ドルに増加し、2032年には270億6,460万米ドルに達すると予測されており、予測期間中に年平均成長率7.59%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のガソリンターボチャージャー市場規模 | 151億5,460万米ドル |
| ガソリンターボチャージャー市場、CAGR | 7.59% |
| 2032年のガソリンターボチャージャー市場規模 | 270億6,460万米ドル |
世界のガソリンターボチャージャー市場のトッププレイヤーには、Garrett Motion Inc.、BorgWarner Inc.、IHI Corporation、Continental AG、三菱重工業株式会社が含まれます。これらの企業は、幅広いポートフォリオ、高度な技術、世界の自動車OEMとの強い結びつきでリードしています。BorgWarnerとGarrettは乗用車用途で強力な地位を維持しており、IHIと三菱は性能と地域特有のプラットフォームに焦点を当てています。Continentalはターボチャージングを電子機器やハイブリッドシステムと統合しています。アジア太平洋地域は2024年に35.6%の世界収益を占める主要な地域市場として浮上し、中国、インド、日本での高い車両生産とターボチャージャー付きガソリンエンジンの採用の増加により牽引されています。
ガソリンターボチャージャー市場の洞察
- 世界のガソリンターボチャージャー市場は2024年に151億5,460万米ドルと評価され、2032年には270億6,460万米ドルに達すると予測されており、年平均成長率7.59%で成長しています。
- 燃費効率の高い小型化されたガソリンエンジンの需要の増加が主要な推進要因であり、世界的な排出規制と性能を犠牲にせずにより良い燃費を求める消費者の嗜好に支えられています。
- 重要なトレンドは、特にコンパクトおよび中型乗用車で、ハイブリッドおよびマイルドハイブリッドガソリン車へのターボチャージャーの統合であり、このセグメントは65%以上のシェアを占めています。
- 市場は、バッテリー電気自動車への加速するシフトと、VGTやeターボなどの高度なターボ技術の高コストによる制約に直面しています。
- アジア太平洋地域は2024年に35.6%の市場シェアを持ち、北米が25.7%、ヨーロッパが22.0%で続いており、高い自動車生産と排出規制に準拠したターボチャージャー付きガソリン車の採用により牽引されています。
ガソリンターボチャージャー市場のセグメンテーション分析:
車両別:
乗用車は、2024年における世界のガソリンターボチャージャー市場で65%以上の収益シェアを占めています。このセグメントは、先進国および新興国の両方で燃費効率が高く、性能重視の車両の需要が高まっていることから恩恵を受けています。ターボチャージャーは、排出基準を遵守しながらエンジンパワーを維持するために、コンパクトおよび中型ガソリン車で広く採用されています。出力が高い小型エンジンへのシフトも採用を支えています。さらに、都市部での車両所有の増加やハイブリッドガソリン車の生産は、世界市場全体で乗用車セグメントの影響力をさらに高めています。一方、低商用車(LCV)と高商用車(HCV)は、より小さいながらも成長しているシェアを持っています。LCVは、特にアジア太平洋地域とラテンアメリカで、燃費効率と積載量のバランスが重要な物流やラストマイル配送の用途で注目を集めています。HCVは、ディーゼルの優位性が高いためターボチャージャーの採用が遅れていますが、都市内輸送向けのクリーンなガソリンバリアントへの移行や、ヨーロッパおよび北米での排出規制の遵守が徐々に成長を促進しています。
- 例えば、フォードのEcoBoostシリーズのようなコンパクトおよび中型車向けに供給されるほとんどのガソリンターボチャージャーは、効率を維持しながら小型エンジンからパワーを引き出すためにターボチャージングを使用しており、日常車両におけるターボチャージャー付きガソリンエンジンへの業界全体のトレンドに沿っています。
技術別:
可変ジオメトリーターボチャージャー(VGT/VNT)は技術別で市場をリードし、2024年におけるガソリンターボチャージャーの総収益の約48%を占めています。広いエンジンスピード範囲で最適なブースト圧を提供する能力が、性能と燃費の両方を向上させます。VGTシステムは、特にヨーロッパや米国のような厳しいCO₂排出規制がある地域で、乗用車および軽商用車にますます統合されています。自動車メーカーは、特にプレミアムおよび中型車両において、さまざまなエンジンサイズをサポートする柔軟性からVGTを好みます。ウェイストゲートターボチャージャーは、コスト効率とシンプルな設計のため、マスマーケットのガソリン車に理想的であり、2番目に大きなセグメントとして続きます。アジア太平洋地域での小型エンジンプラットフォームでの広範な使用が、ボリューム成長を支えています。一方、ツインターボチャージャーはニッチながら拡大しているシェアを持ち、高性能車両セグメントで急加速とターボラグの削減を必要とするために駆動されています。ツインセットアップは、北米、ヨーロッパ、中国のスポーツおよび高級モデルでますます使用され、性能重視のガソリン車両に対する消費者の関心の高まりに沿っています。
- 例えば、Garrett Motionは、ガソリンおよびディーゼル用途で4,000万台のVNTターボチャージャーを販売しており、パワーと効率のバランスを取るターボチャージャーエンジンにおけるVGT技術の広範な採用を反映しています。
ガソリンターボチャージャー市場の主要成長要因
燃費効率とエンジンのダウンサイジングに対する世界的な需要の高まり
政府と消費者は、エンジンのパワーを犠牲にすることなく、より良い燃費を求め続けています。ガソリンターボチャージャーは、小型で軽量なエンジンで高出力を維持しながら、この需要に応えることを自動車メーカーに可能にします。ターボチャージングは吸気を増加させ、燃焼効率を改善し、燃料消費を削減します。これは、スペースと重量が限られているコンパクトおよび中型車において特に重要です。EUのCO₂基準や米国のCAFE目標などの規制圧力がこの変化を加速させています。自動車メーカーは世界中でターボチャージャーを採用し、燃費、性能、規制遵守のバランスを取っています。エンジンのダウンサイジングが常態化する中、車両クラス全体で効率的なターボチャージャーシステムの需要は強く広範囲にわたっています。
- 例えば、フォードのEcoBoostエンジンは、ターボチャージングを使用して、より大きな排気量のエンジンと同様のトルクを提供しながら、非ターボのバリアントと比較して燃費を向上させています。
世界的な排出基準の厳格化
ヨーロッパ、中国、北米の厳しい排出基準は、ガソリンエンジンにおけるターボチャージャーの広範な採用を促進しています。ターボチャージャーは、より良い燃焼制御を可能にし、より小さなエンジンを実現することで、NOxとCO₂の排出を削減するのに役立ちます。VGTやツインスクロールターボチャージャーのような技術は、車両の性能を損なうことなく、OEMが排出規制を満たすことを可能にします。特に、ユーロ6/7、中国VI、米国Tier 3基準は、メーカーにガソリンプラットフォームへのターボチャージングソリューションの統合を促しています。これらの基準は、乗用車と軽商用車の両方に適用され、市場のアドレス可能な基盤を拡大しています。各国が排出規制をさらに厳しくするにつれ、ターボチャージャーは車両全体の環境遵守を確保する上で重要な役割を果たすことになります。
乗用車生産の成長と都市部での車両所有の増加
都市人口の拡大と中産階級の所得水準の向上は、特にアジア太平洋地域とラテンアメリカでの乗用車販売を促進しています。このセグメントではガソリンエンジンが主流であり、ターボチャージャーの導入は、都市部のドライバーにとって重要な優先事項である性能、加速、燃料節約をサポートします。インド、インドネシア、ブラジル、メキシコなどの市場では、ターボチャージャーを搭載したコンパクトおよびサブコンパクトカーの需要が堅調です。自動車メーカーは、この高まる需要に応えるために、価値を重視したターボチャージャー付きのバリアントを提供し、消費者のアクセスを拡大しています。さらに、特に若年層の消費者の間で、パンデミック後の都市部での個人車両所有の増加傾向が、エントリーおよび中級車セグメントにおけるターボチャージャー付きガソリン車の展開を支えています。
ガソリンターボチャージャー市場の主要トレンドと機会
ハイブリッドおよびマイルドハイブリッドガソリン車へのターボチャージャーの統合
48Vマイルドハイブリッドやフルハイブリッドガソリン車の普及は、ターボチャージャーメーカーに新たな成長の道を提供しています。これらの電化システムは、小排気量のガソリンエンジンに依存しており、ターボチャージャーが必要な出力を提供しつつ、燃費効率を維持するために必要です。トヨタ、ホンダ、ヒュンダイのような自動車メーカーは、特にセダンやコンパクトSUVでターボチャージャー付きハイブリッド車を増やしています。ターボチャージャーは、エンジンサイズが小さくなっても動的性能を維持し、電動モーターの補助を補完します。この傾向は、自動車メーカーの脱炭素化目標に合致し、消費者にディーゼルやフル電動の選択肢に対する効率的な代替手段を提供します。サプライヤーは、ハイブリッドシステムに対応したターボチャージャーを開発することで応じ、長期的な成長セグメントを開拓しています。
- 例えば、ヒュンダイは最新モデルに2.5リットルターボハイブリッドユニットを統合した次世代ハイブリッドパワートレインを発表し、ターボチャージャー付きガソリン性能と電動アシストを組み合わせて、全体的な出力と効率を向上させています。
ツインターボと電動アシストターボチャージング技術の進展
ツインターボやeターボシステムの技術革新は、性能向上、ターボラグの軽減、低速トルクの改善を提供します。電動アシストターボチャージャーは、現在高性能車や高級車で採用されていますが、2030年までにプレミアム大衆市場セグメントに進出すると予想されています。これらのシステムは、より正確なブースト制御と迅速な応答時間を可能にします。メルセデス・ベンツやアウディのようなOEMはすでにeターボを採用しており、ボルグワーナーやギャレットモーションのようなティア1サプライヤーはこの分野に多額の投資を行っています。この傾向は、専門のターボチャージャーサプライヤーがニッチ市場に対応し、レガシーデザインをアップグレードする機会を開き、消費者がガソリン車において性能と燃費を求める中での需要に応えています。
ガソリンターボチャージャー市場の主要課題
バッテリー電気自動車(BEV)への移行の加速
世界的なBEVの急速な普及は、ガソリンターボチャージャーにとって長期的な脅威となっています。フル電動ドライブトレインは内燃エンジンを必要としないため、完全に電化された未来においてターボチャージャーの関連性は低下します。政府はEV採用のためのインセンティブを提供しており、いくつかの自動車メーカーは2030年代にフル電動への移行を誓っています。このシフトは、今後20年間でガソリンターボチャージャーシステムの需要を減少させる可能性があります。ハイブリッド車は短期的には影響を緩和するかもしれませんが、特に都市部や規制主導の市場における個人輸送の完全電化は、ガソリン車におけるターボチャージャー市場の長期的な存続可能性にとって重要な課題です。
先進ターボチャージャー技術の高コストと複雑性
VGTやeターボのような先進ターボチャージャーシステムは、性能と効率の向上を提供しますが、生産コストとエンジニアリングの複雑性が高くなります。これらのシステムは、長期的な耐久性を確保するために、精密なキャリブレーション、堅牢な材料、熱管理システムを必要とします。この複雑さは、自動車メーカーと最終ユーザーの両方にとって総所有コストを引き上げます。南アジアやアフリカのような価格に敏感な地域では、このコスト障壁が採用を制限し、特にエントリーレベルの車両セグメントでの採用を制限します。さらに、一部の地域では専門的なメンテナンスの必要性や熟練したサービスインフラの欠如が、高級ターボチャージング技術の市場浸透を妨げる可能性があります。
地域分析
北米
北米は2018年に市場規模が29億5571万米ドルで、2024年には38億9126万米ドルに増加し、2032年には67億9323万米ドルに達すると予測されており、CAGRは7.3%です。この地域は2024年に世界のガソリンターボチャージャー市場の約25.7%を占めました。成長は、燃費効率の高い車両の需要増加、CAFE規制下での厳しい排出基準、乗用車および軽商用車の生産拡大によって推進されています。米国が採用をリードしており、自動車メーカーは新しいモデルプラットフォームにターボチャージャーを統合し、進化する環境規制に準拠しながら性能期待に応えています。
ヨーロッパ
ヨーロッパのガソリンターボチャージャー市場は2018年に25億290万米ドルに達し、2024年には33億2924万米ドルに拡大しました。2032年には58億9468万米ドルに達すると予想されており、CAGRは7.5%です。この地域は2024年に世界市場の22.0%を占めました。厳しいEUのCO₂排出基準と、ドイツ、フランス、英国などの国々でのターボチャージャー付きガソリン車の高い普及率が市場成長を促進しています。ディーゼルからガソリンへのパワートレインの移行も需要をさらに促進しています。ヨーロッパの自動車メーカーは、VGTやツインターボシステムなどの先進的なターボ技術を性能車両や中級車両カテゴリーに統合することでリードしています。
アジア太平洋
アジア太平洋は2018年に39億2472万米ドルで世界のガソリンターボチャージャー市場をリードし、2024年には53億9113万米ドルに成長しました。2032年には99億5438万米ドルに達すると予測されており、最も速いCAGRである8.0%を記録しています。この地域は2024年に最も高い市場シェアである35.6%を占めました。中国、日本、インド、韓国の強力な自動車生産拠点が高ボリュームのターボチャージャー需要を支えています。コンパクトカーの販売増加、都市部での車両所有、クリーンな輸送手段に対する政府の義務が採用に大きく貢献しています。国内の自動車メーカーは、急成長する経済におけるコスト効率と厳しい排出基準のバランスを取るために、ターボチャージャーをますます統合しています。
ラテンアメリカ
ラテンアメリカのガソリンターボチャージャー市場は2018年に9億9165万米ドルから2024年には12億8467万米ドルに成長し、2032年には21億9224万米ドルに達すると予測されており、CAGRは7.0%です。この地域は2024年に世界市場の8.5%を占めました。ブラジルとメキシコが地域の車両生産と消費を支配しており、性能重視の小型ガソリンエンジンに対する消費者の嗜好が高まっています。自動車メーカーは地域の燃費効率要件を満たしながら競争力のあるエンジン設計を提供するためにターボチャージャーを採用しています。市場は依然として価格に敏感ですが、クリーンなエンジン技術への移行が新しい車両フリート全体でのターボチャージャーの浸透を徐々に支えています。
中東
中東市場は2018年に5億4111万米ドルから2024年には7億3218万米ドルに増加し、2032年には13億2617万米ドルに達すると予測されており、CAGRは7.8%です。この地域は2024年に世界のガソリンターボチャージャー市場の4.8%を占めました。GCC諸国が需要をリードしており、性能と燃費が向上した現代の乗用車への投資が増加しています。燃料補助金改革が進行し、政府がクリーンな空気基準を推進する中、OEMは新しいラインアップにおけるターボチャージャー付きガソリン車の割合を増やしています。プレミアムSUVセグメントでも需要が高まっています。
アフリカ
アフリカのガソリンターボチャージャー市場は、2018年に4億4013万米ドルで、2024年には5億2608万米ドルに達し、2032年までに年平均成長率7.1%で9億396万米ドルに成長すると予測されています。この地域は2024年に世界市場の約3.5%を占めました。規模は小さいものの、アフリカの成長は南アフリカ、ナイジェリア、エジプトなどの国での車両輸入の拡大と現地組立によって促進されています。燃費への意識の高まりとターボチャージャー付きコンパクトガソリン車の入手可能性の増加が採用を支えています。しかし、コスト感度と限られたアフターマーケットインフラが急速な市場拡大への課題となっています。
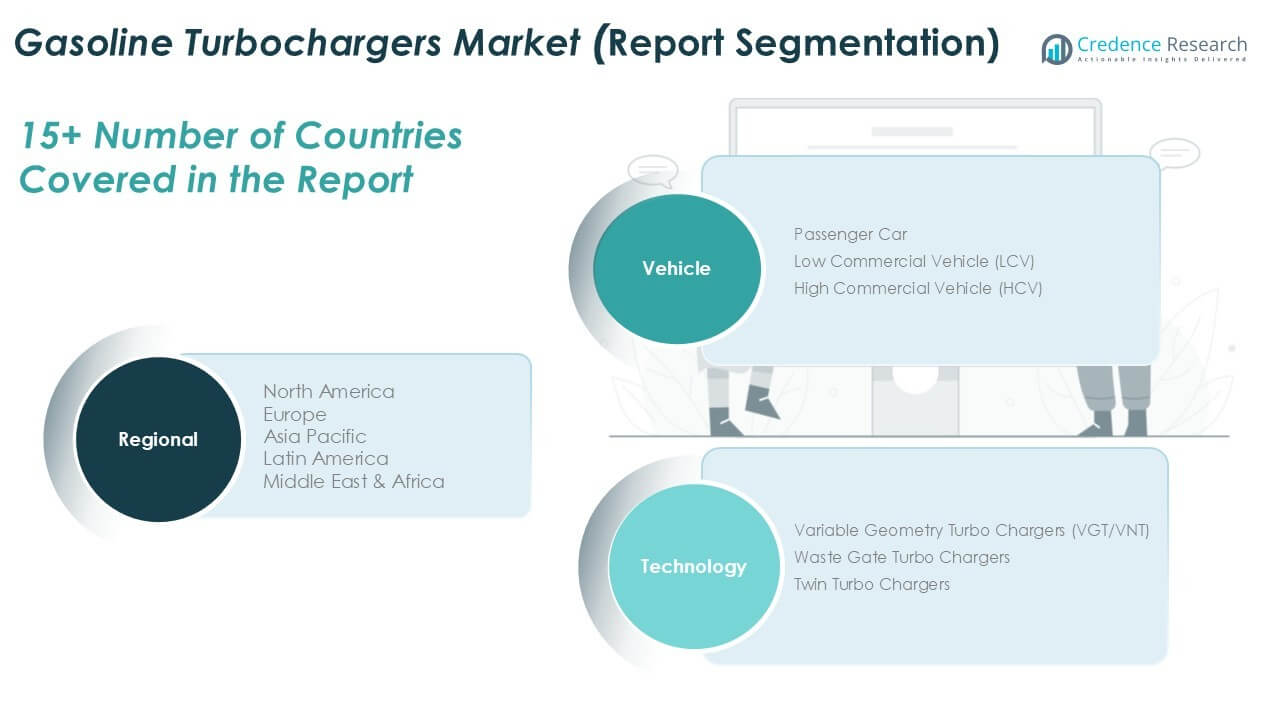
ガソリンターボチャージャー市場のセグメンテーション:
車両別:
- 乗用車
- 小型商用車 (LCV)
- 大型商用車 (HCV)
技術別:
- 可変ジオメトリーターボチャージャー (VGT/VNT)
- ウェイストゲートターボチャージャー
- ツインターボチャージャー
地理別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
ガソリンターボチャージャー市場の競争環境
世界のガソリンターボチャージャー市場は、技術、コスト、地域的な存在感で競争する確立された多国籍企業とニッチな部品専門家の混在が特徴です。Garrett Motion Inc.、BorgWarner Inc.、IHI Corporation、Continental AGなどの主要企業は、広範な製品ポートフォリオと強力なOEM関係を通じて市場を支配しています。これらの企業は、可変ジオメトリーターボチャージャーや電動アシストシステムなどの先進技術を導入するためにR&Dに注力しています。三菱重工業やCummins Turbo Technologiesは、パフォーマンスおよび商用車セグメントで強力な存在感を維持しています。一方、Melett Ltd.やその他の新興サプライヤーは、アフターマーケットおよびリマニュファクチャリングセクターにサービスを提供しています。戦略的パートナーシップ、能力拡張、持続可能性に焦点を当てた革新が主要な成長戦略を定義しています。財務力とグローバルな供給能力が、特に地域ごとの排出基準を満たす上で、大手企業に競争上の優位性を与えています。合併、買収、合弁事業も競争のダイナミクスを形成し、企業が新しい地域に進出し、顧客基盤を多様化することを可能にしています。
主要プレイヤー分析
- Garrett Motion Inc.
- BorgWarner Inc.
- IHI株式会社
- コンチネンタルAG
- 三菱重工業株式会社
- カミンズ・ターボ・テクノロジーズ
- Melett Ltd.
- その他の主要プレイヤー
最近の動向
- 2025年7月、BorgWarner Inc.は、コンパクトおよびハイブリッド車向けにグローバルOEMとの新たな戦略的ガソリンターボチャージャー契約を締結しました。
- 2025年4月、Garrett Motion Inc.は、Auto Shanghai 2025で電動化と先進ターボ技術の革新を披露しました。
- 2025年、三菱重工業株式会社(MHI)の子会社工場が10周年を迎え、自動車用ターボチャージャーの主要な生産マイルストーンを祝いました。
レポートのカバレッジ
この調査レポートは、車両、技術、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する規制の状況や技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 燃費効率のために自動車メーカーがエンジンのダウンサイジングを続ける中、ガソリンターボチャージャーの需要が増加します。
- ハイブリッドおよびマイルドハイブリッド車へのターボチャージャーの採用が世界市場で拡大します。
- 電動アシストターボチャージャー技術は、高性能およびプレミアムセグメントで注目を集めます。
- アジア太平洋地域は、高い車両生産と都市化により最大の市場であり続けます。
- メーカーは、エンジン性能を向上させるために軽量で高効率なターボ材料に投資します。
- OEMは、スポーツおよび高級車プラットフォームにツインターボシステムの統合を増やします。
- 規制の遵守が、軽商用ガソリン車でのターボチャージャー採用を促進します。
- ターボチャージャーの交換および再製造のアフターマーケット需要が長期的な成長を支えます。
- 主要プレイヤー間での戦略的な協力と買収が地域的な拡大を続けます。
- 完全電動車への移行が、2035年以降の成熟市場での成長に徐々に挑戦をもたらします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルガソリンターボチャージャー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルガソリンターボチャージャー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルガソリンターボチャージャー市場のセグメントはどれですか?
グローバルガソリンターボチャージャー市場の成長を促進している主な要因は何ですか?
グローバルガソリンターボチャージャー市場の主要企業はどこですか?
2024年にグローバルガソリンターボチャージャー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ガソリンターボチャージャー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のガソリンターボチャージャー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 15,154.6 million → 2032: USD 27,064.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ガソリンターボチャージャー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ガソリンターボチャージャー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるガソリンターボチャージャー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ガソリンターボチャージャー市場市場の成長要因
- 3.3 ガソリンターボチャージャー市場市場の抑制要因および課題
- 3.4 ガソリンターボチャージャー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ガソリンターボチャージャー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ガソリンターボチャージャー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ガソリンターボチャージャー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ガソリンターボチャージャー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ガソリンターボチャージャー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はガソリンターボチャージャー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ガソリンターボチャージャー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ガソリンターボチャージャー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ガソリンターボチャージャー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ガソリンターボチャージャー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ガソリンターボチャージャー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のガソリンターボチャージャー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のガソリンターボチャージャー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のガソリンターボチャージャー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のガソリンターボチャージャー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのガソリンターボチャージャー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のガソリンターボチャージャー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのガソリンターボチャージャー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ガソリンターボチャージャー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
