
ガス化市場の概要:
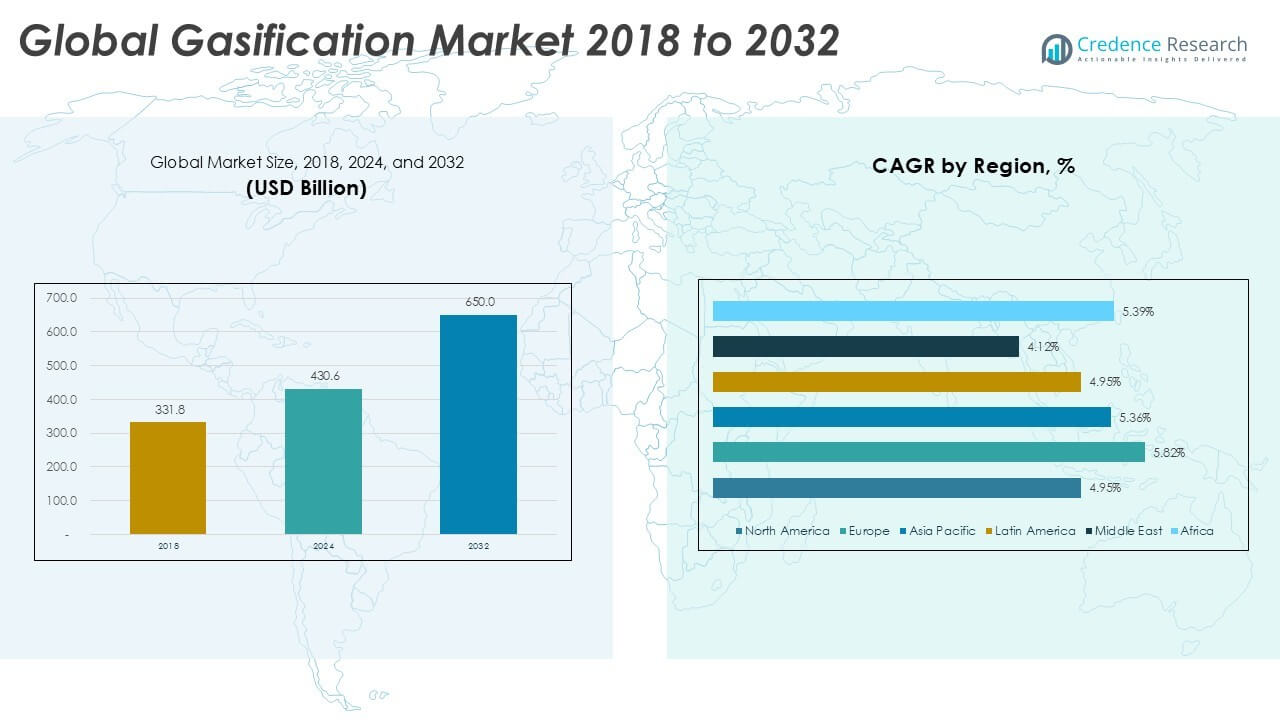
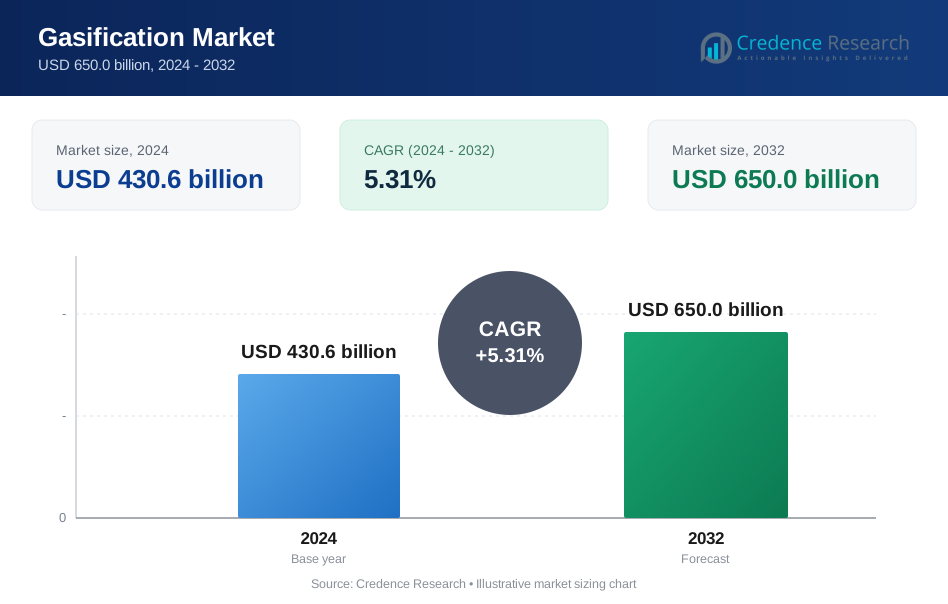
世界のガス化市場規模は2018年に3,318億米ドルと評価され、2024年には4,306億米ドルに増加し、2032年までに6,500億米ドルに達すると予測されており、予測期間中のCAGRは5.31%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のガス化市場規模 | 4,306億米ドル |
| ガス化市場、CAGR | 5.31% |
| 2032年のガス化市場規模 | 6,500億米ドル |
世界のガス化市場の主要プレーヤーには、Shell Plc、三菱重工業、KBR Inc.、ゼネラル・エレクトリック、エア・リキードが含まれ、それぞれが独自のガス化技術とエンドツーエンドのプロジェクトソリューションを提供しています。これらの企業は、電力、化学品、水素セクターにおける産業規模の展開をリードしています。Shellと三菱は、大規模な石炭およびガスベースのプロジェクトで支配的であり、エア・リキードは合成ガス処理と産業ガスとの統合に特化しています。地域的には、アジア太平洋地域が2024年に34.9%の市場シェアを持ち、高い石炭の供給、急速な工業化、特に中国とインドにおける政府支援の石炭から化学品へのイニシアチブによって推進されています。ヨーロッパと北アメリカが続き、廃棄物からエネルギーへの投資、クリーン水素、CCUS関連プロジェクトによって支えられています。
ガス化市場の洞察
- 世界のガス化市場は2024年に4,306億米ドルと評価され、2032年までに6,500億米ドルに達すると予測されており、予測期間中のCAGRは5.31%です。
- クリーンエネルギー、水素生産、合成ガスベースの化学品の需要増加が市場を牽引しており、豊富な石炭埋蔵量とバイオマス原料の採用拡大によって支えられています。
- トレンドには、廃棄物からエネルギーへの投資の増加とCCUS統合ガス化システム、持続可能性目標を達成するためのモジュラーおよび原料柔軟なガス化装置の設計が含まれます。
- Shell、三菱重工業、KBR、エア・リキードなどの主要プレーヤーは、戦略的提携、独自技術、地域拡大を通じて市場をリードしており、特にアジアとヨーロッパでの活動が活発です。
- アジア太平洋地域は2024年に34.9%のシェアを持ち、ヨーロッパと北アメリカが続きます。石炭は45%以上のシェアを持つ主要な原料であり、電力生成は世界収益の40%以上を占めるアプリケーションセグメントをリードしています。
ガス化市場のセグメンテーション分析:
原料別
2024年において、石炭は原料別で世界のガス化市場を支配し、収益シェアの45%以上を占めました。その豊富さ、高い炭素含有量、大規模な工業プラントとの適合性がこの支配を促進しています。アジア太平洋諸国、特に中国とインドは、電力および化学製品の生産において石炭ベースのガス化に大きく依存しています。石油やガスは一部の製油所で使用されていますが、コストが高く炭素効率が低いため、採用は限られています。バイオマスや廃棄物原料は、循環経済目標や再生可能エネルギーの義務により勢いを増していますが、依然として規模拡大が限られたニッチなセグメントです。
- 例えば、中国の神華包頭石炭からオレフィンへのプロジェクトは、石炭ガス化技術を使用して、年間400万トン以上の石炭を処理し、合成ガスと60万トンのオレフィンを生産しています。
タイプ別
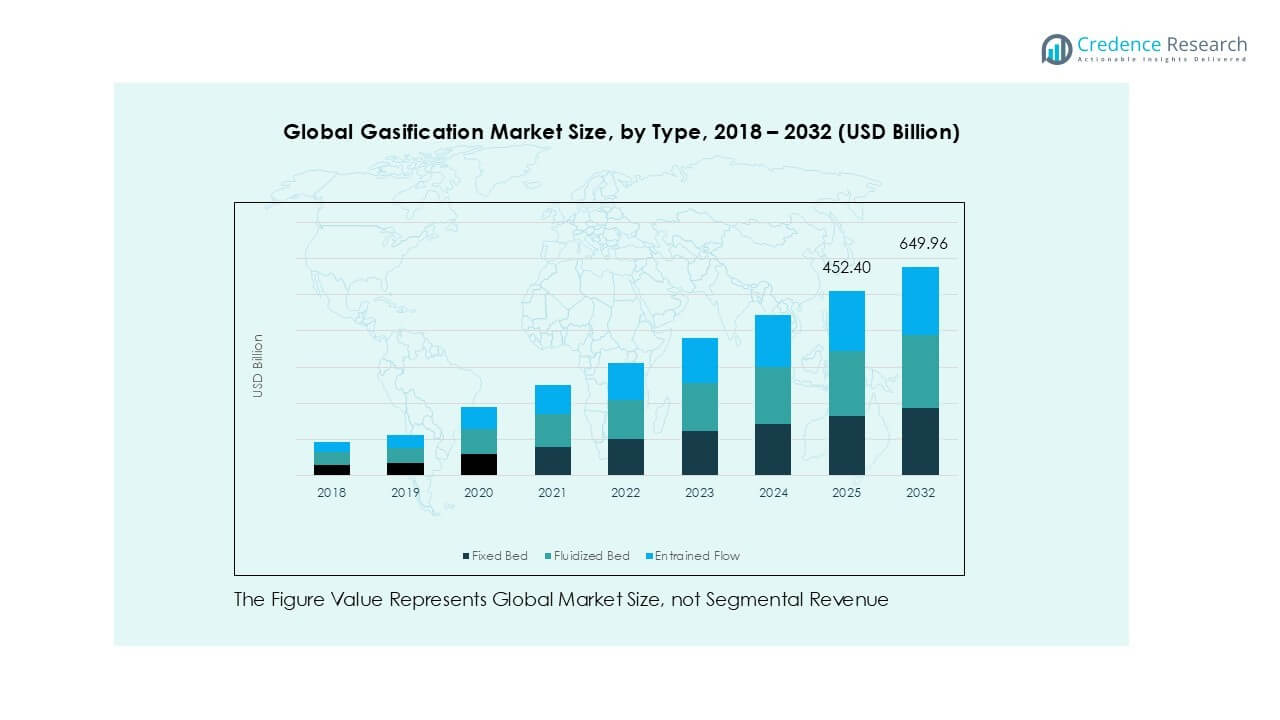
2024年には、エントレインドフローガス化装置が市場をリードし、50%以上のシェアを占めました。これは、石炭やペットコークスを含む幅広い原料を高効率かつ高圧で処理できる能力によるものです。これらは高いスループットとクリーンな合成ガスを提供し、大規模な化学品および燃料生産に理想的です。固定床ガス化装置はより小さなシェアを持ち、低い資本コストとシンプルな設計のため、地域的な用途に役立っています。流動床システムは、均一な温度分布と低品位原料への適合性から、廃棄物およびバイオマス変換プロジェクトで拡大しています。
- 例えば、オランダのシェル・ペルニス製油所では、エントレインドフローガス化を使用して、残留油とペットコークスを水素および発電用の合成ガスに変換しています。
用途別
発電は依然として主要な用途であり、2024年には世界のガス化収益の40%以上を占めています。特に発展途上国での分散型電力の需要の高まりと、クリーンな石炭変換の支援がこのセグメントを強化しています。化学品生産は2位で、合成ガスはメタノール、アンモニア、水素の製造に使用されています。肥料や液体燃料は、統合ガス化複合サイクル(IGCC)やフィッシャー・トロプシュプロジェクトに支えられています。合成天然ガス(SNG)や水素セグメントは、グリーン転換政策、脱炭素化の取り組み、北米およびヨーロッパでの水素経済インフラへの投資により、より速い成長を遂げています。
ガス化市場の主要成長要因
石炭の豊富さと原料の多様化
世界のガス化市場は、石炭の豊富な供給とバイオマス、ペットコークス、都市廃棄物などの原料の多様化から恩恵を受けています。特にアジア太平洋地域では、工業規模の発電および化学プラントが需要を牽引しており、石炭はその低コストと広範な利用可能性から依然として支配的です。一方で、各国は埋立地の使用を減らし、循環経済規制に準拠するために、バイオマスおよび廃棄物からエネルギーへのガス化をますます採用しています。この多様化はエネルギーの安全性を高め、サプライチェーンを安定させ、長期的な持続可能性の目標を支援します。技術の進歩により、混合原料の効率的な処理が可能となり、プラントの経済性と環境性能が向上しています。温室効果ガス排出や炭素規制に関する懸念の高まりにより、代替原料への移行がさらに加速しています。これらの要因は総じて、ガス化の範囲と適応性を広げ、開発途上国および新興市場の両方で柔軟かつ拡張可能なクリーンエネルギーソリューションとして位置付けています。
- 例えば、中国の内モンゴルにおける新しい石炭から化学製品へのプロジェクトは、石炭由来の合成ガスから年間約70.59百万立方メートルの水素を生産するよう設計されており、既存の化石燃料原料がどのように再利用されてクリーンな出力を生み出すかを示しています。
クリーンエネルギーと水素生産の需要増加
ガス化は、低排出エネルギー生成とクリーンな水素生産のための戦略的解決策として勢いを増しています。各国がネットゼロ排出を目指す中、ガス化システムは、統合された炭素回収、利用、貯蔵(CCUS)を使用して電力および産業部門を脱炭素化する道を提供します。合成ガス由来の水素は、輸送、精製、アンモニア生産部門でますます採用されています。ブルー水素とクリーン燃料基準を支援する政策枠組みの下、多くの国がガス化ベースの水素ハブに投資しています。さらに、再生可能エネルギーで駆動される電解とガス化の統合がハイブリッドシステムで探求されており、将来の水素エコシステムにおけるその役割を強化しています。世界の水素需要が2050年までに年間5億トンを超えると予測される中、ガス化は大規模で費用対効果の高い水素生産の重要な推進力となっています。これにより、この技術はヨーロッパ、北アメリカ、アジアのクリーンエネルギーロードマップの中核要素として位置づけられています。
- 例えば、2021年の全ての源からの世界の水素生産量は約94百万トンであり、石炭ガス化がこの生産量の重要な部分を占めています。
産業用化学品と肥料需要の成長
産業部門は、化学品および肥料生産のためにガス化の採用を推進し続けています。これは、原料としての合成ガスの高純度と信頼性によるものです。合成ガスは、農業、プラスチック、繊維を含む多くの産業で広く使用されるメタノール、アンモニア、尿素の主要な入力です。世界の人口増加と食料需要の増加が、特にアジアとラテンアメリカで肥料生産を押し上げています。一方、燃料やプラスチックでのメタノールの使用が需要をさらに刺激しています。ガス化は、従来の燃焼方法よりも優れた排出制御で一貫した高出力の化学品生産を可能にします。また、特に石炭やペットコークスなどの地元で利用可能な原料を活用し、エネルギーの安全性とコスト管理を確保します。中国、インド、インドネシアなどの国々は、石炭から化学製品へのプロジェクトを拡大し、産業バリューチェーン内での垂直統合を推進するガス化の役割を強化しています。化学品と肥料の需要が増加し続ける中、ガス化は費用対効果の高いスケーラブルな生産ルートを提供します。
ガス化市場の主要トレンドと機会
廃棄物からエネルギーへの転換とバイオマスガス化プロジェクトの拡大
持続可能な廃棄物管理と再生可能エネルギーへの移行は、廃棄物からエネルギー(WtE)およびバイオマスベースのガス化プラントの展開を加速させています。都市固形廃棄物、農業残渣、産業バイオマスは、特に人口密集地域や農業ベースの経済において、エネルギー回収のための膨大な未開発の可能性を提供します。ガス化は、焼却や埋め立てに比べて、これらの原料のよりクリーンで効率的な変換を可能にします。ヨーロッパ、東南アジア、アフリカの一部の政府は、地方電化を解決しメタン排出を削減するために、分散型でグリッド接続されたバイオマスガス化プロジェクトに対してインセンティブを提供しています。さらに、都市部では、廃棄物の量を管理し、電力や地域暖房を生成するためにコンパクトなWtEガス化装置を展開しています。これらのプロジェクトは、循環経済の原則と気候行動の目標に沿っており、雇用を創出し、化石燃料への輸入依存を減少させます。ガス化装置の設計と空気ろ過の進歩により、現代のWtEプラントはより実現可能となり、世界的に新たな投資の道を開いています。
- 例えば、Ankur Scientific Energy Technologiesは、インド、バングラデシュ、ウガンダ、マダガスカルなどの国々で、地方および産業環境での分散型エネルギー生成のために数百のバイオマスガス化装置を設置しています。
炭素捕捉と利用技術との統合
ガス化と炭素捕捉、利用、貯蔵(CCUS)の統合は、合成ガス生産の炭素フットプリントを削減するための変革的な機会を提供します。ガス化の集中されたCO₂ストリームは、他の産業プロセスよりも効率的な捕捉を可能にし、炭素削減戦略に適しています。特に北米と中国では、いくつかの商業規模のプロジェクトが、CCUSインフラと組み合わせることで、ガス化が低炭素水素、合成燃料、化学品を提供できることを実証しています。このシナジーは、エネルギー集約型産業が排出目標を達成しながら操業を継続することを支援します。さらに、捕捉されたCO₂は、増進石油回収(EOR)、建材、藻類栽培で再利用され、新たな収益源を生み出しています。炭素管理技術への世界的な資金が増加する中、CCUS能力を備えたガス化施設は、ライセンス、資金調達、政策支援において優先されると予想されます。この傾向は、企業の脱炭素化目標と国家のエネルギー転換戦略の両方に一致しています。
ガス化市場の主要な課題
高い資本投資と運用の複雑さ
世界のガス化市場が直面している主要な課題の一つは、大規模施設に関連する高額な初期資本投資と運用の複雑さです。統合ガス化複合サイクル(IGCC)や石炭から化学品へのプラントの建設には、しばしば数億ドルを超える大規模な財政的コミットメントが必要です。これらのプロジェクトには、複雑なエンジニアリング、原料の前処理システム、および厳しい環境管理が含まれます。さらに、原料の品質の変動、プラントのダウンタイムリスク、および高いメンテナンスニーズが運用コストを増加させます。新興経済国では、資金調達と熟練労働力へのアクセスがしばしば障害となり、プロジェクトの実行を遅らせます。加えて、政策インセンティブの不確実性と長い許認可サイクルがプロジェクトの実現可能性をさらに複雑にします。これは、中小企業が市場に参入することを妨げ、資本制約のある地域での採用を遅らせます。モジュラーガス化装置の設計を合理化し、原料の柔軟性を向上させ、官民の資金調達モデルを強化することが、これらの障壁を克服し、ガス化の展開を拡大するために不可欠です。
環境および規制の懸念
クリーンエネルギーの可能性があるにもかかわらず、ガス化は特に石炭やペットコークスが原料として使用される場合、環境への影響に関する精査を受けています。CO₂、微粒子、そして水銀や硫黄のような微量汚染物質の排出は、厳しくなる環境規制の下でコンプライアンス問題を引き起こす可能性があります。特に冷却やガス洗浄プロセスでの水使用は、水不足地域での懸念事項です。大規模な石炭ガス化プロジェクトに対する公衆の反対は、土地利用、空気の質、および地域社会の健康に関する懸念から増加しています。さらに、より厳しい世界的な気候政策と炭素価格メカニズムは、炭素緩和技術が導入されていない場合、化石原料ベースのガス化を経済的に魅力のないものにする可能性があります。許認可における規制の不確実性もプロジェクトの遅延や投資家の躊躇を引き起こします。これらの課題に対処するために、企業は低排出設計、クローズドループ水システム、CCUS統合に投資しており、政府は持続可能で原料に柔軟なガス化ソリューションを促進するために政策枠組みを整える必要があります。
ガス化市場の地域分析
北米
北米は2024年に世界のガス化市場の18.8%を占め、2018年の799億9,000万ドルから1,017億7,000万ドルに達しました。市場は2032年までに1,494億9,000万ドルに成長し、CAGRは4.95%を記録すると予測されています。成長はクリーン水素、廃棄物からエネルギーへのシステム、および高度なIGCCプロジェクトへの投資の増加によって推進されています。米国は地域需要を牽引しており、エネルギー多様化政策と炭素回収の統合によって支えられています。化学品や精製における合成ガスの産業利用の増加と、低排出技術に対する政策支援が、この地域での市場の長期的な可能性を強化しています。
ヨーロッパ
2024年におけるヨーロッパのガス化市場は、世界市場の22.5%を占め、価値は1,197.7億米ドルであり、2018年の895.8億米ドルから増加しました。この市場は2032年までに1,878.4億米ドルに達し、主要な先進国市場の中で最も高いCAGR 5.82%で成長すると予測されています。需要は、強力な廃棄物管理フレームワーク、バイオマスガス化の採用、EUグリーンディールの下での炭素削減政策によって支えられています。ドイツ、フランス、オランダは、WtEおよび水素に焦点を当てたプロジェクトへの投資を主導しています。この地域はまた、成熟した規制環境と分散型エネルギーソリューションへの関心の高まりから恩恵を受けています。
アジア太平洋
アジア太平洋は2024年に34.9%のシェアで世界のガス化市場をリードし、価値は1,501.7億米ドルで、2018年の1,153.9億米ドルから増加しました。2032年までに市場は2,274.8億米ドルに達し、CAGR 5.36%で成長すると予測されています。急速な工業化、石炭ベースの合成ガスプロジェクト、肥料とメタノールの需要の増加がこのリーダーシップを支えています。中国が地域市場を支配し、次いでインドとインドネシアが続きます。国内の原料供給の拡大と政府支援の石炭化学プログラムも採用を促進しています。エネルギー安全保障への強調と、バイオマスおよび廃棄物ベースのガス化装置への移行が成長の勢いをさらに高めています。
ラテンアメリカ
ラテンアメリカは2024年に世界のガス化市場の7.3%を占め、価値は314.3億米ドルで、2018年の247.2億米ドルから増加しました。市場は2032年までに461.5億米ドルに成長し、CAGR 4.95%を記録すると予測されています。地域の成長は、肥料とアンモニアの需要の拡大とバイオマスベースのエネルギーシステムへの関心の高まりによって推進されています。ブラジルとアルゼンチンは、農業廃棄物と森林残渣を利用してエネルギー生成を行い、採用をリードしています。公私連携が農村部および半都市部での分散型エネルギーモデルを支援しています。しかし、一貫性のない政策と限られた資金調達が大規模プロジェクト開発の課題となっています。
中東
中東は2024年に世界のガス化市場の3.7%を占め、価値は193.3億米ドルで、2018年の158.6億米ドルから増加しました。市場は2032年までに266.5億米ドルに達し、CAGR 4.12%で成長すると予測されています。ガス化の採用は、石油から化学品への転換と精製所ベースの水素生成によって支えられています。サウジアラビアやUAEなどの国々は、エネルギーポートフォリオを多様化するためにIGCCやクリーン燃料プロジェクトに投資しています。しかし、低い天然ガス価格と従来の燃料への依存が広範な展開を制限しています。将来の成長は、ブルー水素と排出削減の地域戦略に依存しています。
アフリカ
アフリカは2024年に世界のガス化市場の1.5%を占め、価値は81.3億米ドルで、2018年の62.4億米ドルから増加しました。市場は2032年までに123.5億米ドルに成長し、CAGR 5.39%を記録すると予測されています。成長は、農村部の電化ニーズと原料としての農業廃棄物の利用可能性によって推進されています。ナイジェリア、南アフリカ、ケニアは、エネルギーアクセスを拡大するために分散型バイオマスガス化システムを模索しています。政府支援のミニグリッドプログラムとドナー資金による持続可能性プロジェクトが採用をさらに支援しています。インフラと資金調達のギャップが残るものの、アフリカはクリーンでコミュニティベースのガス化イニシアチブに長期的な可能性を示しています。
ガス化市場のセグメンテーション:
原料別
- 石炭
- 石油
- ガス
- ペットコーク
- バイオマス
- 廃棄物
タイプ別
- 固定床
- 流動床
- 吹き込み流
用途別
- 電力
- 化学品
- 肥料
- 液体燃料
- 合成天然ガス (SNG)
- 水素
ガス化媒体別
- 空気
- 酸素
- 蒸気
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 中東・アフリカその他
ガス化市場の競争環境
世界のガス化市場は、確立されたエネルギー大手、産業技術企業、地域の専門家が多様な用途で競争しているのが特徴です。Shell Plcは、先進的なガス化技術と水素に焦点を当てた投資でリードしており、強力な財務基盤とグローバルなプロジェクト実行で支えられています。SEDIN EngineeringとSynthesis Energy Systems Inc.は、特にアジアでカスタマイズされた合成ガスシステムとニッチ市場に注力しています。三菱重工業とKBR Inc.は、エンジニアリングの専門知識を活かして、大規模なIGCCおよび化学ガス化ソリューションを提供しています。ゼネラル・エレクトリックとシーメンスは、ガス化をタービンおよび電力システムと統合し、Air Liquideは合成ガスの精製と産業用ガスの用途を通じて地位を強化しています。企業は、競争力を高めるために、原料に柔軟なシステム、モジュラーガス化装置、CCUS統合などの戦略を追求しています。特にアジア太平洋やヨーロッパの成長が著しい地域では、パートナーシップ、技術ライセンス、地域拡大が一般的です。クリーン水素の需要、廃棄物からエネルギーへの転換、脱炭素化政策が今後の市場動向を形作る中、競争の激化が予想されます。
主要プレイヤー分析
- シェル Plc
- SEDINエンジニアリングカンパニーリミテッド
- シンセシス・エナジー・システムズ・インク
- 三菱重工業
- KBRインク
- ゼネラル・エレクトリック
- シーメンス
- エア・リキード
- その他の主要プレイヤー
最近の開発
- 2023年12月、エア・リキードは、オランダのロッテルダム工業地帯において、独自のCryocap™技術を使用して、世界的な炭素回収施設を建設、所有、運営することを発表しました。この新しいユニットは、ロッテルダム港にあるグループの水素生産プラントに設置され、ヨーロッパ最大級の炭素回収・貯蔵インフラであるPorthosに接続され、この大規模な工業地帯でのCO₂排出を大幅に削減します。
- 2023年10月、エア・リキードは、カナダのケベック州ベカンクールにおいて、140百万ユーロ以上の投資を行い、水素、酸素、窒素、アルゴンなどの低炭素工業ガスを供給する新しいプラットフォームの創設を発表しました。グループが現在使用している20 MWのPEM電解槽に加え、エア・リキードが創設したインフラには、再生可能な酸素と窒素を生産する新しい空気分離ユニットと液体貯蔵能力が含まれ、地域のパイプラインネットワークに接続されます。
レポートのカバレッジ
この調査レポートは、原料、タイプ、用途、ガス化装置の媒体、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進力と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 長期的なエネルギー安全保障戦略を追求する国々によって、ガス化の採用が増加するでしょう。
- 合成ガスからの水素生産は、より強力な政策と産業の支援を受けるでしょう。
- 都市の廃棄物管理の課題に対処するため、廃棄物からエネルギーへのガス化が拡大するでしょう。
- 再生可能エネルギーと循環型経済の取り組みにより、バイオマスガス化が成長するでしょう。
- 炭素回収システムとの統合により、環境性能が向上するでしょう。
- 合成ガスベースの化学製品に対する産業需要が、主要な成長の推進力として残るでしょう。
- モジュール式で柔軟なガス化装置の設計が、プロジェクトの迅速な展開を支援するでしょう。
- アジア太平洋地域は、引き続き容量の追加と新たな投資をリードするでしょう。
- 排出規制が、よりクリーンで効率的なガス化技術を推進するでしょう。
- 戦略的パートナーシップが技術開発と市場拡大を加速するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルガス化市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルガス化市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルガス化市場のセグメントはどれですか?
グローバルガス化市場の成長を促進している主な要因は何ですか?
グローバルガス化市場の主要企業はどこですか?
2024年にグローバルガス化市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ガス化市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のガス化市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 430.6 billion → 2032: USD 650.0 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ガス化市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ガス化市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるガス化市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ガス化市場市場の成長要因
- 3.3 ガス化市場市場の抑制要因および課題
- 3.4 ガス化市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ガス化市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ガス化市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ガス化市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ガス化市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ガス化市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はガス化市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ガス化市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ガス化市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ガス化市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ガス化市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ガス化市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のガス化市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のガス化市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のガス化市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のガス化市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのガス化市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のガス化市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのガス化市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ガス化市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
