
市場概要:
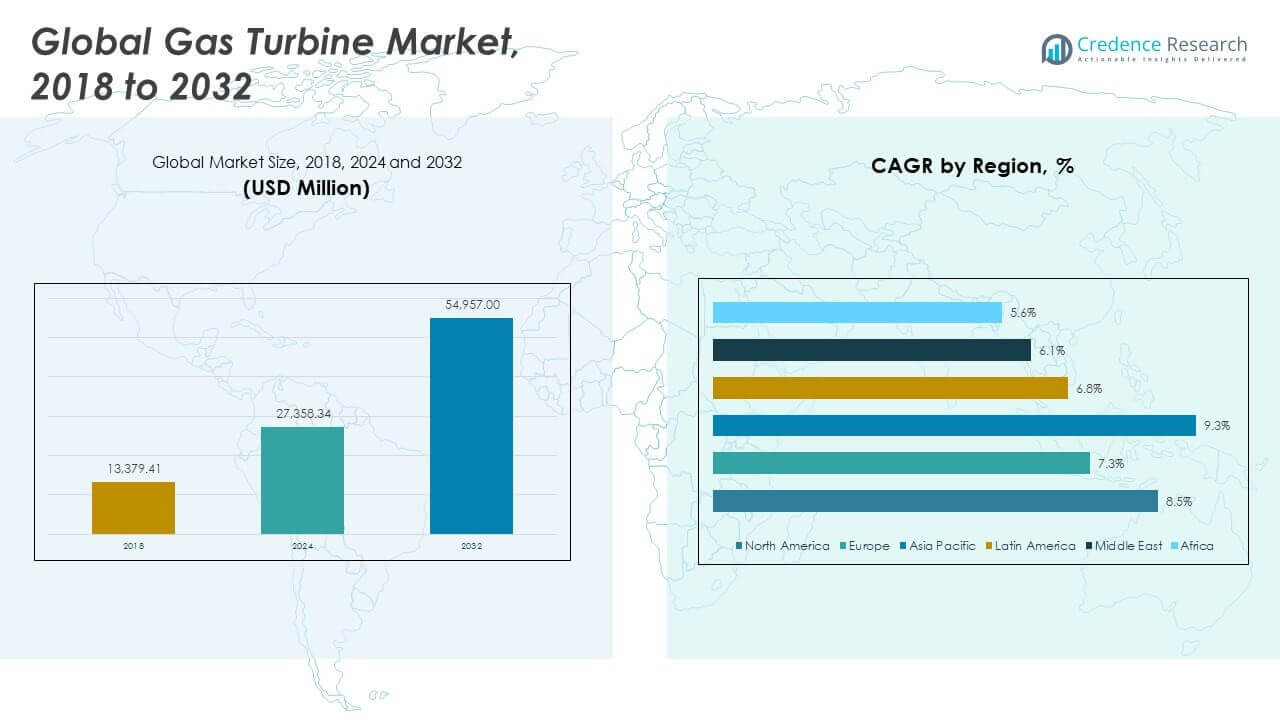
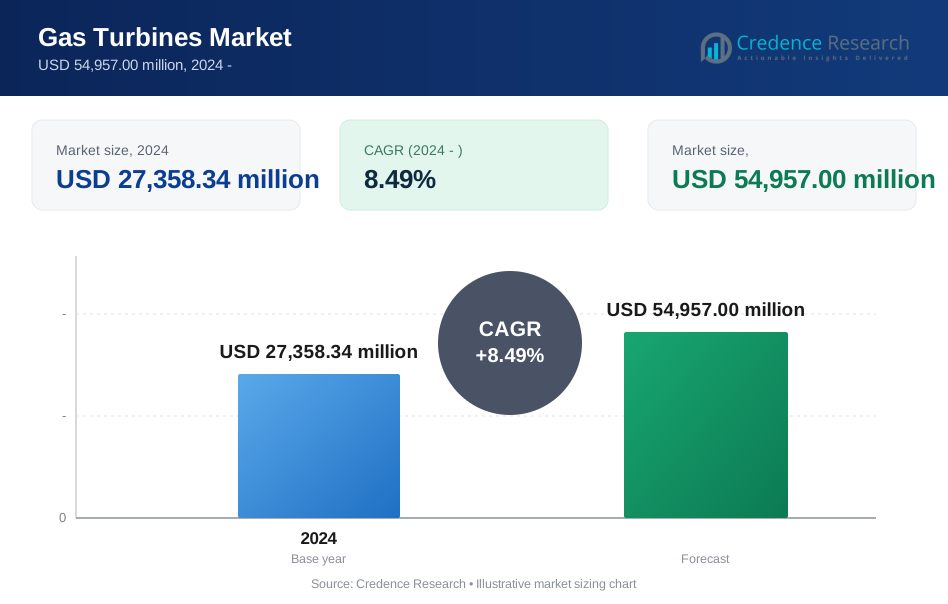
世界のガスタービン市場の規模は、2018年に133億7941万米ドル、2024年に273億5834万米ドルと評価され、予測期間中に年平均成長率8.49%で2032年には549億5700万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ガスタービン市場規模 | 273億5834万米ドル |
| ガスタービン市場、年平均成長率 | 8.49% |
| 2032年ガスタービン市場規模 | 549億5700万米ドル |
電力需要の増加は、世界中で効率的な発電資産への強力な投資を促進しています。ユーティリティは、迅速な始動能力とグリッドの柔軟性のためにガスタービンを好みます。コンバインドサイクルプラントは燃料効率を向上させ、運用コストを削減します。政府は石炭依存を減らすために、よりクリーンな火力発電を支援しています。産業ユーザーは、自家発電とプロセス熱のニーズにタービンを展開しています。LNGの供給は、地域全体での燃料アクセスを改善します。老朽化した電力インフラの交換は、安定した設備需要を支えています。再生可能エネルギーの統合によるグリッドの安定性の必要性は、ガスタービンの採用をさらに強化します。
北米は、米国を中心に大規模な設置容量と継続的なプラントのアップグレードによりリードしています。ヨーロッパはエネルギー移行と柔軟なバックアップ電力に焦点を当てて続きます。中東はガス豊富な経済とユーティリティ規模のプロジェクトにより強力な地位を維持しています。アジア太平洋は、中国とインドの電力需要の成長により急速に台頭しています。東南アジアは都市化を支えるために容量を拡大しています。アフリカは、ガスベースの電力多様化イニシアチブを通じて初期の成長を示しています。
市場の洞察:
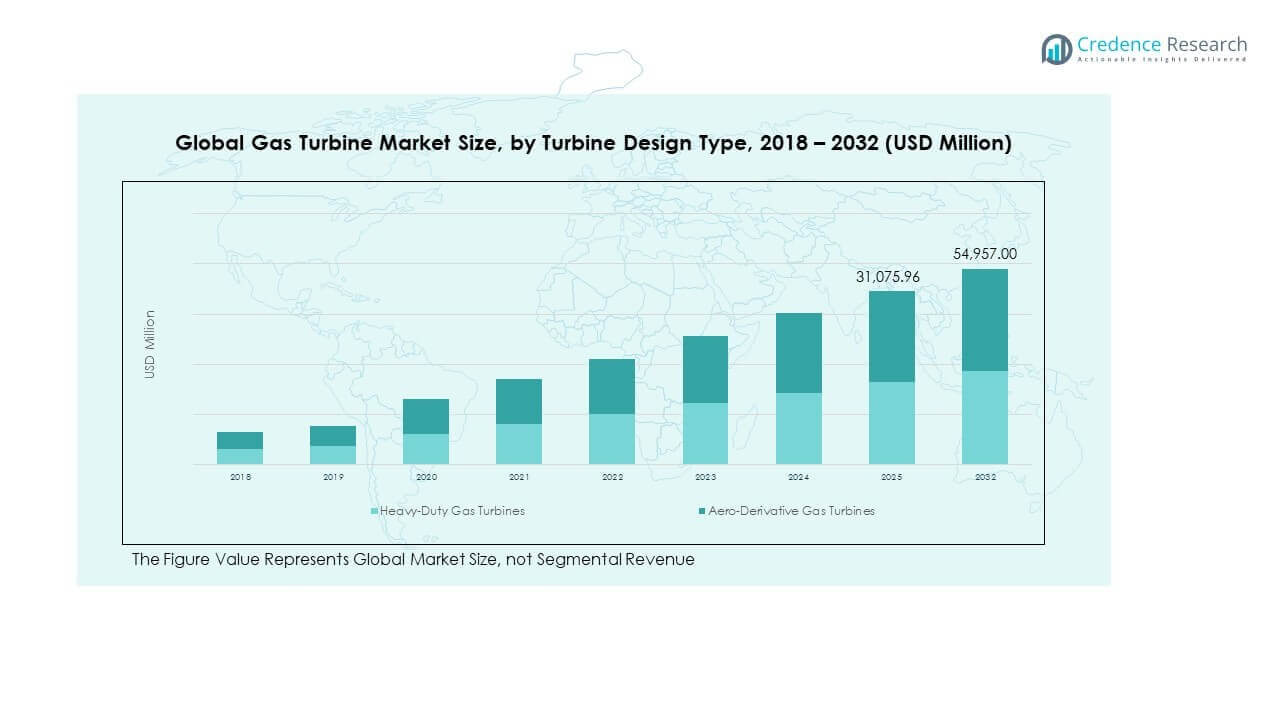
- 世界のガスタービン市場は、2018年に13,379.41百万米ドルと評価され、2024年には27,358.34百万米ドルに達し、2032年には54,957.00百万米ドルに達すると予測されています。これは、電力需要の増加と移行燃料の採用によるもので、年平均成長率は8.49%です。
- アジア太平洋地域は、急速な都市化、グリッドの拡張、強力な公益事業投資により約48.6%のシェアを持ち、次いで北米がグリッドの近代化とシェールガスのアクセスにより約26.9%、再生可能エネルギーに依存するグリッドの柔軟なバックアップニーズに支えられたヨーロッパが約16.8%です。
- アジア太平洋地域は、中国とインドでの大規模な容量追加、LNG輸入の増加、産業用自家発電需要の拡大により、最も成長が速い地域でもあります。
- タービン設計タイプ別では、重工業用ガスタービンが市場シェアの約70%を占め、ユーティリティスケールおよびコンバインドサイクル発電所での支配を反映しています。
- 航空派生型ガスタービンは約30%のシェアを持ち、ユーティリティおよび産業界での迅速な始動、柔軟性、ピーク電力用途の需要に支えられています。
市場の推進要因:
グリッド全体での柔軟で信頼性の高い発電インフラの必要性の高まり
世界のガスタービン市場は、電力の信頼性ニーズの高まりから支援を受けています。ユーティリティは、グリッドバランスのために迅速なランプアップ電力を必要としています。ガスタービンは、迅速な始動と停止能力を提供します。ピーク負荷管理は柔軟な熱資産を支持します。グリッドオペレーターは安定した周波数制御サポートを評価します。工業地帯は中断のない電力供給を必要としています。電力不足は容量拡大計画を推進します。インフラのアップグレードは調達サイクルを維持します。
- 例えば、シーメンスエナジーは、SGT-800ガスタービンが10分以内にフルロードに達し、高再生可能エネルギーシステムでのグリッド周波数応答をサポートできると報告しています。
高効率コンバインドサイクル発電所への強い嗜好
ユーティリティは、より高い熱効率の資産に焦点を当てています。コンバインドサイクル構成は燃料利用レベルを引き上げます。ガスタービンは、従来のプラントに比べて低い熱率をサポートします。オペレーターは運用経費の削減を目指しています。燃料効率はプラントの発送優先度を向上させます。長期の電力購入契約は効率的なユニットを支持します。最新のタービンはベースロードおよびミッドロードの役割に適しています。効率目標は技術のアップグレードを推進します。
- 例えば、三菱パワーは、Jシリーズのコンバインドサイクルプラントが64%以上の効率レベルを達成し、発電単位あたりの燃料使用量を削減したと述べています。
産業用自家発電およびコジェネレーション設備の拡大
産業界は自家発電の安全性のためにタービンを展開しています。製造拠点は安定した電力供給を必要としています。コジェネレーションは同時に熱と電力の使用をサポートします。プロセス産業はタービンを通じてグリッド依存を減らします。製油所や化学工場はガスベースのシステムを好みます。エネルギーコスト管理は投資決定に影響を与えます。運用の信頼性は継続的な生産をサポートします。産業成長はタービン需要を維持します。
クリーンな熱電力移行経路の政策支援
政府は排出量の少ない電力代替案を促進しています。ガスタービンは石炭火力発電所よりも炭素排出量が少ないです。移行政策は燃料転換戦略を奨励します。エネルギー安全保障計画にはガスベースの発電が含まれています。電力セクターの改革は民間投資を支援します。規制の明確化はプロジェクト承認を改善します。よりクリーンな火力資産は移行のタイムラインに適合します。政策の整合性が市場の勢いを維持します。
市場動向:
高度なデジタル監視および制御システムの統合
世界のガスタービン市場はデジタルシステムの採用が増加していることを反映しています。オペレーターは予測保全プラットフォームを展開しています。センサーはリアルタイムのパフォーマンストラッキングを可能にします。デジタルツインは停止計画の精度を向上させます。分析は計画外のダウンタイムリスクを軽減します。制御システムは燃焼効率を最適化します。リモート監視は資産のライフサイクル管理をサポートします。ソフトウェアの統合はプラントの信頼性を向上させます。
- 例えば、GE Vernovaは、デジタルガスタービンのフリート監視により、状態ベースの保全分析を通じて計画外の停止を最大5%削減したと述べています。
モジュラーおよびモバイルガスタービンソリューションの採用拡大
プロジェクト開発者はより迅速な展開タイムラインを求めています。モジュラータービンユニットは迅速な設置をサポートします。モバイルタービンは一時的な電力需要に対応します。緊急電力アプリケーションが需要を拡大します。建設現場は短期的な発電資産を必要とします。ユーティリティはグリッドアップグレード中にモバイルユニットを使用します。柔軟性がプロジェクトの経済性を向上させます。コンパクトなデザインが広く受け入れられています。
- 例えば、APR Energyはハリケーン・マリアの後にプエルトリコでモバイルガスタービンユニットを展開し、約70 MWの一時的な電力を4週間以内に復旧しました。
長期サービス契約およびライフサイクル契約へのシフト
資産所有者はバンドルサービス契約を好みます。OEM主導の保全が運用の確実性を向上させます。長期契約はコスト予測を安定させます。パフォーマンスベースの契約はサプライヤーのインセンティブを一致させます。サービス収益が戦略的に重要になります。オペレーターは社内保全の負担を軽減します。ライフサイクル管理が資産の可用性をサポートします。契約モデルが競争のダイナミクスを再形成します。
燃料の柔軟性と多燃料能力への注目の高まり
オペレーターは燃料適応性を持つタービンを求めています。システムは天然ガスと液体燃料をサポートします。燃料転換が供給の安全性を向上させます。多燃料ユニットは遠隔地をサポートします。バックアップ燃料の準備が運用リスクを軽減します。エネルギー移行が水素ブレンドへの関心を促進します。OEMは燃焼のアップグレードに投資しています。燃料の柔軟性が重要な選択要因となります。
市場課題分析:
高い資本コストと長期のプロジェクト開発タイムライン
世界のガスタービン市場はコスト関連の制約に直面しています。大規模なプラントは多額の初期投資を必要とします。資金調達の承認がプロジェクトスケジュールを延長します。金利の変動がプロジェクトの実現可能性に影響を与えます。開発者は建設中に予算超過に直面します。機器のカスタマイズが調達の複雑さを増します。長いリードタイムが容量の追加を遅らせます。コスト圧力が小規模市場での採用を制限します。
規制の不確実性と環境コンプライアンスの圧力
主要地域で排出基準が厳しくなっています。承認プロセスには詳細な環境評価が必要です。政策の変化が計画の不確実性を生み出します。炭素価格が運営経済に影響を与えます。公共の反対が火力発電プロジェクトを遅らせます。許認可のタイムラインは管轄区域によって異なります。コンプライアンスコストが運営負担を増加させます。規制リスクが投資家の信頼に影響を与えます。
市場機会:
水素ブレンドと低炭素燃料適応イニシアチブ
世界のガスタービン市場は燃料革新において機会を見出しています。水素ブレンドは政策の支持を得ています。OEMは水素対応タービンを開発しています。パイロットプロジェクトが燃焼安定性を検証します。低炭素燃料は排出強度を低減します。エネルギー移行資金が改修を支援します。早期導入が競争優位性を築きます。技術的リーダーシップが将来の需要を牽引します。
新興市場の電力拡大とグリッド近代化プログラム
発展途上地域は電力インフラを拡大しています。都市化が基礎電力需要を増加させます。グリッドの近代化には柔軟な発電資産が必要です。LNGターミナルを通じてガスの供給が改善されます。民間電力プロジェクトが政策の支持を得ています。産業成長が自家発電設備を促進します。電化プログラムが容量需要を押し上げます。新興市場は長期的な成長の道を開きます。
市場セグメンテーション分析:
タービン設計タイプ別
重荷重ガスタービンは高出力と耐久性のため、大規模およびベースロードプロジェクトを支配しています。航空派生ガスタービンは軽量設計と迅速な始動能力によりピークおよび迅速な対応ニーズに対応します。
- 例えば、GEのHAクラス重荷重ガスタービンは、世界中で300万以上の運転時間を超え、大規模なコンバインドサイクルプラントや産業用発電用途を支援しています。
用途別(エネルギー&パワーのみ)
電力生成はグリッドの信頼性ニーズのため、主要な用途として残っています。産業用電力と自家発電は製造の継続性とコスト管理をサポートします。石油とガスの非推進用途は上流および中流の運用電力に焦点を当てています。
エンドユーザー別
ユーティリティ企業はグリッド規模の電力供給のための展開を主導しています。独立系発電事業者は柔軟で商業的な電力プロジェクトに焦点を当てています。石油とガス企業は現場操作のためにタービンを使用します。産業および商業ユーザーは自家発電およびバックアップ電力のためにシステムを採用しています。
技術別
シンプルサイクルシステムはピーク需要と緊急使用に対応します。コンバインドサイクル技術は廃熱回収を通じて効率を向上させます。コージェネレーションは産業施設での同時発電と熱エネルギーのニーズをサポートします。
容量範囲別
50 MW未満のユニットは分散型および産業用サイトに対応します。50–200 MWの範囲は中規模プラントおよび自家発電プロジェクトに適しています。200 MW以上のシステムは大規模なユーティリティおよびコンバインドサイクルの設置をサポートします。
燃料タイプ別
天然ガスは入手可能性と低排出量のために主導しています。水素混合ガスは移行経路として注目を集めています。合成燃料と低炭素燃料は脱炭素化目標を支援します。デュアル燃料システムは運用の柔軟性を向上させます。
構成要素別
燃焼システムは効率と排出制御を推進します。タービンブレードとローターは性能限界を定義します。コンプレッサーは空気取り入れ効率を管理します。発電機は機械的エネルギーを電力に変換します。制御および監視システムは安全な運用を保証します。HRSGはグローバルガスタービン市場全体で複合サイクル性能を可能にします。
セグメンテーション:
タービン設計タイプ別- ヘビーデューティガスタービン
- エアロデリバティブガスタービン
- 発電
- 産業用電力&自家発電
- 石油&ガス(非推進)
- 公益事業会社
- 独立系発電事業者(IPPs)
- 石油&ガス会社
- 産業&商業ユーザー
- シンプルサイクル
- 複合サイクル
- コジェネレーション(CHP)
- 50 MW未満
- 50–200 MW
- 200 MW以上
- 天然ガス
- 水素混合ガス
- 合成&低炭素燃料
- デュアル燃料
- 燃焼システム
- タービンブレード&ローター
- コンプレッサー
- 発電機
- 制御&監視システム
- 熱回収蒸気発生器(HRSG)
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のグローバルガスタービン市場規模は、2018年に36億4,381万米ドルから2024年には73億2,684万米ドルと評価されており、2032年までに147億8,398万米ドルに達すると予想されており、予測期間中のCAGRは8.5です。北米は2032年までにグローバルガスタービン市場の約26.9%のシェアを占めています。この地域は強力なグリッド近代化プログラムの恩恵を受けています。ユーティリティは老朽化した熱資産の置き換えに投資しています。ガスタービンは再生可能エネルギーの統合とグリッドの安定性のニーズをサポートします。産業施設は自家発電ソリューションに依存しています。アメリカ合衆国はシェールガスの供給があるためリードしています。カナダは効率向上を通じて成長を支援しています。メキシコは増加する電力需要を満たすために容量を拡大しています。
ヨーロッパ
ヨーロッパのグローバルガスタービン市場規模は、2018年に26億310万米ドルから2024年には50億4,304万米ドルと評価されており、2032年までに92億5,106万米ドルに達すると予想されており、予測期間中のCAGRは7.3です。ヨーロッパはグローバルガスタービン市場の約16.8%のシェアを占めています。エネルギー転換政策が地域の需要パターンを形成します。ガスタービンは再生可能エネルギーが多いグリッドのバックアップとして機能します。各国は柔軟で低排出の資産に焦点を当てています。コンバインドサイクルプラントは効率のために好まれています。ドイツと英国が交換プロジェクトを推進しています。南ヨーロッパはグリッドの信頼性に投資しています。規制の明確さが長期的な容量計画をサポートします。
アジア太平洋
アジア太平洋のグローバルガスタービン市場規模は、2018年に59億1,683万米ドルから2024年には125億4,022万米ドルと評価されており、2032年までに267億709万米ドルに達すると予想されており、予測期間中のCAGRは9.3です。アジア太平洋はグローバルガスタービン市場の最大シェアで、約48.6%を占めています。急速な都市化が電力需要の成長を促進します。各国はユーティリティ規模の電力インフラを拡大しています。天然ガスの採用がクリーンな発電目標をサポートします。中国とインドが容量追加をリードしています。東南アジアは柔軟な電力資産に投資しています。LNG輸入ターミナルが燃料アクセスを改善します。産業成長が自家発電需要を支えています。
ラテンアメリカ
ラテンアメリカのグローバルガスタービン市場規模は、2018年に6億3,197万米ドルから2024年には12億7,619万米ドルと評価されており、2032年までに22億6,903万米ドルに達すると予想されており、予測期間中のCAGRは6.8です。ラテンアメリカはグローバルガスタービン市場の約4.1%のシェアを占めています。都市拡大に伴い電力需要が増加しています。ガスタービンは水力依存システムのグリッド信頼性をサポートします。ブラジルが地域のインストールをリードしています。アルゼンチンは国内の資源を使用してガスベースの発電を進めています。ユーティリティは柔軟な熱バックアップを好みます。産業ユーザーは自家システムを展開しています。政策改革が民間部門の参加を改善します。
中東
中東のグローバルガスタービン市場規模は、2018年に3億6,587万米ドルから2024年には6億8,229万米ドルと評価されており、2032年までに11億5,075万米ドルに達すると予想されており、予測期間中のCAGRは6.1です。中東はグローバルガスタービン市場の約2.1%のシェアを占めています。ガス豊富な経済がタービンの導入をサポートします。ユーティリティは大規模な発電所に投資しています。ピーク電力需要が容量拡大を促進します。コジェネレーションが産業ゾーンで注目されています。UAEとサウジアラビアが地域プロジェクトをリードしています。グリッド拡張が経済多様化をサポートします。信頼性の高い電力が戦略的優先事項として残ります。
アフリカ
アフリカのグローバルガスタービン市場規模は、2018年に2億1783万米ドルから2024年には4億8977万米ドルと評価され、2032年までに7億9258万米ドルに達すると予測されており、予測期間中のCAGRは5.6です。アフリカはグローバルガスタービン市場の約1.4%を占めています。電化のニーズがインフラ投資を促進します。ガスタービンはオフグリッドおよびグリッドプロジェクトをサポートします。各国は電力不足の削減に注力しています。ナイジェリアとエジプトはガスベースの容量追加をリードしています。産業プロジェクトは自家発電を採用しています。燃料の供給状況がプロジェクトの実現可能性を形作ります。開発プログラムは長期的な市場の見通しを改善します。
主要プレイヤー分析:
- ゼネラル・エレクトリック
- シーメンス・エナジー
- 三菱パワー
- アンサルド・エネルギア
- MANエナジーソリューションズ
競争分析:
グローバルガスタービン市場は、少数のグローバルOEMが強い地位を持つ集中型の構造を示しています。主要なプレイヤーは効率性、信頼性、ライフサイクルサービス能力で競争しています。技術の深さと長期サービス契約が競争力を形作ります。プレイヤーは燃料に柔軟で水素対応のプラットフォームに投資しています。地域の製造およびサービス拠点が納期を改善します。戦略的パートナーシップは大規模なユーティリティプロジェクトへのアクセスをサポートします。アフターマーケットサービスは安定した継続的な収益を提供します。強力なバランスシートとグローバルな実績を持つ企業に有利です。
最近の展開:
- Ansaldo Energiaは、2025年12月にハンガリーのMVMグループから、マトラ発電所向けに水素対応のGT26ガスタービンと発電機付きの蒸気タービンを供給する大規模な契約を獲得しました。521メガワットのコンバインドサイクル施設は、2029年初頭に商業運転を開始する予定で、既存の亜炭火力発電所を置き換え、CO2排出量を最大70%削減します。GT26タービンは、迅速な負荷変動に対応する連続燃焼を特徴とし、約30%の最低環境負荷で、約60%のネットサイト効率を達成し、燃料ブレンドに最大30%の水素を統合できるため、脱炭素化の選択肢を提供します。この受注は、Ansaldo Energiaの中欧エネルギー移行イニシアチブにおける地位を強化し、その技術プラットフォームの運用柔軟性と環境性能が市場で認識されていることを示しています。
- 2025年11月、Ansaldo EnergiaはABBと重要な近代化パートナーシップを完了し、イタリア南部のSorgeniaのModugnoコンバインドサイクル発電所のガスタービン制御システムをアップグレードしました。810メガワットの施設の既存のガスタービン制御は、従来のABB Egatrol-8 GT26システムから最新のABB Ability System 800xA技術プラットフォームに進化しました。この近代化により、機器の寿命が延び、運用効率が向上し、サイバーセキュリティの姿勢が強化され、プラントの自動化インフラストラクチャ全体が統一された制御アーキテクチャにシームレスに統合され、プラントオペレーターにリアルタイムの運用インサイトと生産性の最適化を提供します。
- 2025年11月、GE VernovaはポーランドのEneaグループから、Kozienice発電所向けの9HA.01 Hクラスコンバインドサイクルブロック2基の重要な注文を獲得しました。2029年の商業運転が予定されているこの12億ドルのプロジェクトは、約1.2ギガワットの電力を供給し、同等の石炭火力施設と比較して最大60%の排出削減を実現します。この注文は、GE VernovaのHクラスフリートにとって重要なマイルストーンであり、累積注文数が200ユニットを超え、ヨーロッパのエネルギー移行イニシアチブにおける重工業用ガスタービン技術の持続的な需要を強調しています。
- 2025年6月、Siemens Energyは、グローバルな電力管理企業であるEatonと戦略的パートナーシップを正式化し、統合されたオンサイト電力システムを通じてデータセンター建設を加速しました。この協力は、500メガワットの電力を生産するモジュラーでスケーラブルな発電所設計に焦点を当てており、最大の信頼性を確保するためにバッテリーエネルギー貯蔵を強化した高効率のSGT-800ガスタービンを使用しています。このパートナーシップにより、データセンターとその電力インフラの並行建設が可能となり、開発者にグリッド非依存およびグリッド接続の構成を選択する際の前例のない柔軟性を提供し、脱炭素化の道筋が成熟するにつれて将来の水素対応運用をサポートします。
レポートのカバレッジ:
この調査レポートは、タービン設計タイプとアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 電力会社は、グリッドの安定性を支える柔軟な熱資産への投資を増やします。
- 水素対応ガスタービンは、より広範なパイロットおよび初期商業採用が進むでしょう。
- コンバインドサイクル発電所は、効率向上のための好ましい選択肢であり続けます。
- オリジナル機器メーカーは、長期サービス契約ポートフォリオを強化します。
- 新興経済国は、ユーティリティ規模のプロジェクトを通じて新たな容量追加を推進します。
- デジタル制御および監視システムは、運用の信頼性と稼働時間を向上させます。
- 燃料に柔軟なタービン設計は、発電事業者の間で好まれるようになります。
- 産業ユーザーは、専用ガスタービン発電ソリューションの採用を続けます。
- グリッドオペレーターは、再生可能エネルギーの変動を調整するためにガスタービンに依存します。
- 移行電力への政策支援は、長期的に市場の需要を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルガスタービン市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルガスタービン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルガスタービン市場のセグメントはどれですか?
グローバルガスタービン市場の成長を促進している主な要因は何ですか?
グローバルガスタービン市場の主要企業はどこですか?
2024年にガスタービン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ガスタービン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のガスタービン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 27,358.34 million → forecast year: USD 54,957.00 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ガスタービン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ガスタービン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるガスタービン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ガスタービン市場市場の成長要因
- 3.3 ガスタービン市場市場の抑制要因および課題
- 3.4 ガスタービン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ガスタービン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ガスタービン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ガスタービン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ガスタービン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ガスタービン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はガスタービン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ガスタービン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ガスタービン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ガスタービン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ガスタービン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ガスタービン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のガスタービン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のガスタービン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のガスタービン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のガスタービン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのガスタービン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のガスタービン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのガスタービン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ガスタービン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
