
市場概要
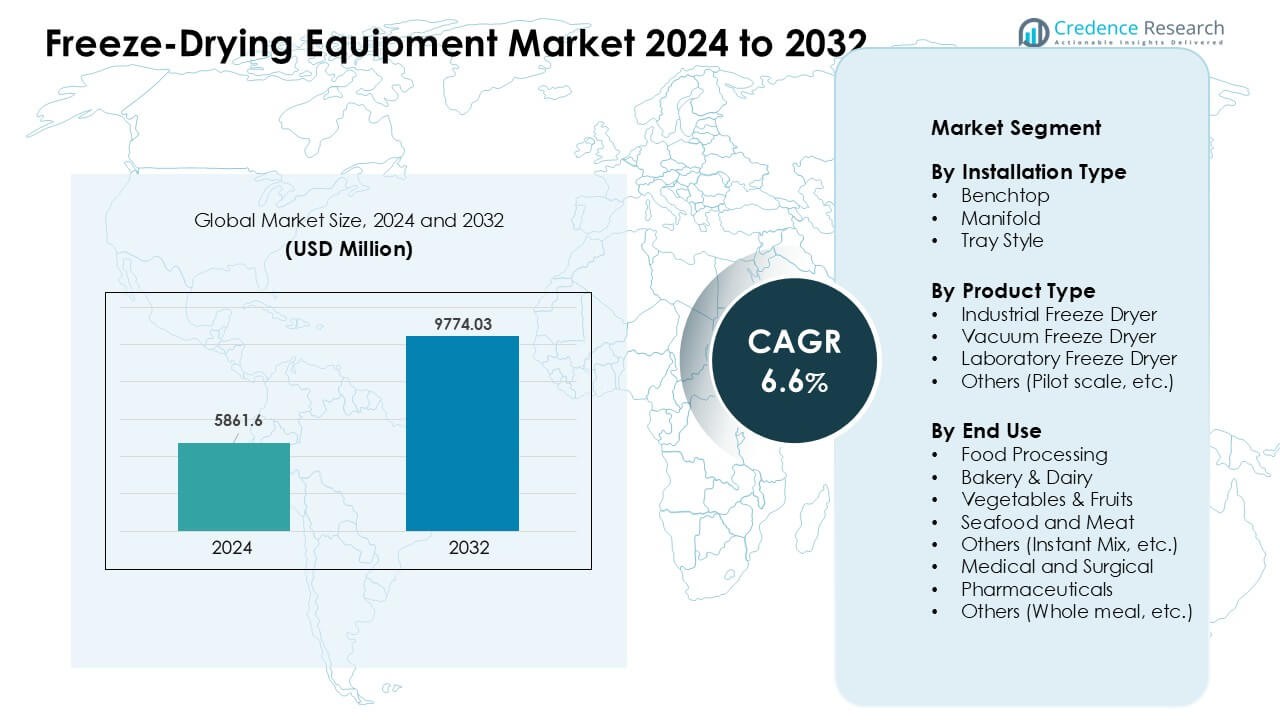
フリーズドライ装置市場は2024年に58億6160万米ドルと評価され、2032年までに97億7403万米ドルに達すると予測されており、予測期間中に年平均成長率6.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| フリーズドライ装置市場規模 2024 | 58億6160万米ドル |
| フリーズドライ装置市場、CAGR | 6.6% |
| フリーズドライ装置市場規模 2032 | 97億7403万米ドル |
フリーズドライ装置市場は、Cuddon Freeze Dry、Optima Packaging Group GmBH、Azbil Corporation、BUCHI Corporation、Martin Christ Gefriertrocknungsanlagen GmbH、Senovatec、Hosokawa Micron BV、GEA Group、IMA SpA、Syntegonといった主要企業によって形成されています。これらの企業は、食品、製薬、バイオテクノロジーの用途における需要の増加に対応するため、システムの精度、エネルギー効率、自動化を進化させました。多くの企業は、スケーラブルなパイロットユニット、スマートコントロール、強力なグローバルサービスネットワークに注力し、多様な生産ニーズをサポートしました。北米は2024年に34%のシェアを持ち、強力な製薬製造と高性能凍結乾燥技術の早期採用に支えられ、主要な地域として浮上しました。
市場インサイト
- フリーズドライ装置市場は2024年に58億6160万米ドルに達し、2032年までに97億7403万米ドルに達すると予測されており、年平均成長率6.6%で成長しています。
- 製薬業界からの強い需要があり、生物製剤や無菌注射剤の使用が増加したため、約36%の最大セグメントシェアを占めました。
- 主要なトレンドには、モジュラーおよびパイロットスケールユニットの採用拡大や、プレミアムでクリーンラベルの食品製品におけるフリーズドライの使用増加が含まれます。
- 主要企業は、高度な自動化、厳密な温度制御、エネルギー効率の高い設計に注力し、グローバル市場での競争を強化しました。
- 北米は2024年に34%のシェアを持ち、強力な製薬製造に支えられて市場をリードし、アジア太平洋地域は生物製剤と食品加工能力の拡大により最も急速に成長しました。
市場セグメンテーション分析:
設置タイプ別
ベンチトップユニットは、2024年に約42%のシェアで設置タイプセグメントをリードしました。小規模な研究所や研究開発チームは、簡単なセットアップと低スペースニーズのためにベンチトップモデルを使用しました。多くの購入者は、早期段階のテストを迅速化するための迅速なサイクル制御を評価しました。フレキシブルなフラスコハンドリングが重要な場合にはマニホールドシステムがユーザーを獲得し、トレイスタイルのユニットは中規模の食品および製薬タスクで成長しました。コンパクトなデザインの強い需要により、ベンチトップモデルが先行し、温度安定性と真空精度の継続的なアップグレードに支えられました。
- 例えば、SP ScientificのVirTis BenchTop Proフリーズドライヤーは、最大0.5 m²の棚面積、約6リットルの氷の凝縮容量、-85°Cまでの温度制御を提供し、正確なラボスケールの凍結乾燥をサポートします。
製品タイプ別
2024年には、産業用フリーズドライヤーが製品タイプセグメントでほぼ48%のシェアを占めました。大規模な食品および製薬工場は、高容量のチャンバーがバッチのスループットを改善し、サイクル時間を短縮するため、産業用システムを好みました。多くの生産者は品質管理を強化するために自動モニタリングも使用しました。バイオテクノロジーでは、穏やかな乾燥が必要なため、真空フリーズドライヤーが拡大し、実験室用ユニットは小規模な実験で重要な役割を果たし続けました。クリーンな加工と長い保存期間への関心の高まりが、産業用ドライヤーが世界中の設置でリーダーシップを維持するのを助けました。
エンドユース別
2024年には、製薬業界が約36%の最大シェアを占めました。製薬会社は、ワクチン、生物製剤、敏感な注射剤の安定性を向上させるためにフリーズドライを利用しました。無菌生産と長期保存の強い需要が、大規模な自動化ユニットの採用を促進しました。食品加工、ベーカリー、乳製品も、軽量で保存可能な製品の需要が高まる中で安定した使用が見られました。野菜、果物、シーフードのユーザーは、フリーズドライが栄養素を保持するため成長しました。クリーンラベル、保存料不使用のフォーマットへの広範な推進が、すべてのエンドユースグループでの強い成長を支えました。
- 例えば、TelstarのLyoBetaフリーズドライヤーは、製薬およびバイオテクノロジーの開発のために設計された実験室およびパイロットスケールのシステムです。このユニットは、約0.9 m²までの棚面積を提供し、ワクチン、生物製剤、注射剤の製剤のプロセス開発およびスケールアップ中に適した高真空レベルを達成します。
主な成長要因
保存可能な食品および製薬製品の需要増加
保存可能な商品が成長し、フリーズドライシステムの強い需要を押し上げました。多くの食品ブランドは、風味、色、栄養素を保持するためにフリーズドライを使用し、プレミアム製品の発売をサポートしました。製薬会社は、高純度と長期保存が必要なワクチン、生物製剤、注射剤のためにフリーズドライの使用を拡大しました。クリーンラベル商品への広範な移行が、熱損傷や化学保存料を避ける乾燥方法を選ぶ企業を奨励しました。即食食品の世界貿易も、大容量システムの注文を増やしました。この高品質で長寿命の製品への広範なシフトは、市場拡大の核心的な推進力として残りました。
生物製剤および先進療法の拡大
生物製剤や細胞ベースの薬品は、構造を安定させるために穏やかな乾燥が必要であり、先進的なフリーズドライ設備の急速な採用を促しました。多くのバイオテクノロジーラボは、mRNA、ペプチド、タンパク質薬の研究をサポートするために、より強力な温度制御と低圧均一性を備えたシステムに投資しました。病院も、緊急治療中の迅速な再構成のためにフリーズドライ製剤に依存しました。受託製造の成長により、頻繁なバッチシフトを処理するスケーラブルなユニットの需要が増加しました。専門薬のグローバルパイプラインが拡大する中で、フリーズドライシステムは、敏感な分子を保護し、規制の期待に応えるための重要なインフラとなりました。
- 例えば、Samsung Biologicsは、バイオ製造インフラの一環として凍結乾燥サービスを提供し、制御されたフリーズドライ、無菌充填、バイアル処理を統合して、低湿度条件下で高濃度生物製剤を安定化させ、敏感な薬品の長期保存と輸送を可能にしています。
自動化とデジタル制御の進展
スマートセンサー、自動積載、デジタル真空制御を備えた新しい機器設計により、精度と効率が向上しました。企業はこれらのシステムを採用し、サイクル時間を短縮し、バッチ処理中の手動エラーを削減しました。リアルタイムのデータ追跡により、オペレーターは乾燥段階を調整し、廃棄物を削減することができました。予測保守ツールもダウンタイムを削減し、機械の寿命を延ばしました。これらのアップグレードにより、大規模な生産における品質の一貫性が向上し、食品および製薬メーカーにとって先進的なユニットが魅力的になりました。Industry 4.0基準への移行が、高精度のフリーズドライソリューションへの幅広い投資を促進しました。
- 例えば、SP ScientificのLyoStar® 4.0フリーズドライヤーは、調整可能なダイオードレーザー吸収分光法(TDLAS)を統合し、水蒸気の流れをリアルタイムで測定し、正確なエンドポイント検出と製薬凍結乾燥サイクルの厳密な制御を可能にします。
主要なトレンドと機会
プレミアムおよび機能性食品カテゴリーの成長
プレミアムスナック、植物ベースのミックス、フルーツパウダー、栄養豊富な食事の需要が大きな機会を生み出しました。フリーズドライは自然な味とビタミンを保持し、ブランドがクリーンで健康的な特徴をマーケティングするのを助けました。Eコマースの成長により、フリーズドライフルーツやインスタントミールキットの販売が増加し、小規模および中規模のプロセッサーの生産ニーズが高まりました。スポーツ栄養や乳児食品の生産者も、純度のニーズを満たすためにフリーズドライを使用しました。企業は新しいフレーバー、シングルサーブパック、旅行に適した食品を模索しました。この変化により、多様な製品範囲をサポートする柔軟でエネルギー効率の高いシステムに強い機会が開かれました。
- 例えば、BüchiのLyovapor™ L-300フリーズドライヤーは、−105°Cまでの凝縮器温度で動作し、プログラム可能な棚加熱をサポートし、プレミアムおよび機能性カテゴリーのフルーツパウダー、植物ベースの成分、栄養重視の食品製品の正確な乾燥を可能にします。
モジュラーおよびパイロットスケールシステムの採用拡大
より多くの企業が新しい処方をテストし、小ロットのイノベーションをサポートするためにモジュラーおよびパイロットユニットを使用しました。これらのシステムは迅速な設置、低い資本コスト、フル生産への容易なスケーリングを提供しました。バイオテクノロジー、特殊食品、個別栄養のスタートアップは、大規模な投資の前に新しい製品ラインを検証するためにパイロットシステムを使用しました。スペース効率の高いユニットへの関心の高まりも、モジュラーシステムの普及を助けました。企業が迅速な製品開発を推進する中で、パイロットスケールのフリーズドライヤーは、迅速なサイクル調整と強力な再現性を備えた実験重視の生産のための重要なツールとなりました。
- 例えば、LabtronのLPFD-E10パイロットフリーズドライヤーは、小ロットの研究開発作業用に設計されており、4 kgの氷凝縮器、−60°Cから+80°Cまでの温度制御を備えたシリコーンオイル加熱棚、および約0.256 m²のフリーズドライエリアを特徴としています。
主要な課題
高い機器コストとエネルギー使用
フリーズドライシステムは高い初期投資を必要とし、小規模企業での採用を遅らせました。大きなチャンバー、真空ポンプ、冷却部品がコストを増加させ、長いサイクル中のエネルギー使用も高いままでした。多くの生産者は、運用コストと製品品質のニーズのバランスを取るのに苦労しました。市場はまた、予算重視の購入者を引き付ける安価な乾燥代替品からの圧力にも直面しました。電気料金の上昇により、特に24時間営業の食品オペレーションではコスト管理が難しくなりました。これらの財務的障壁は、新興地域での採用を制限し、古い施設のアップグレード速度を低下させました。
長いサイクル時間と技術的複雑さ
フリーズドライには、温度変化、圧力制御、製品負荷パターンを管理する熟練したオペレーターが必要でした。長いサイクル時間がスループットを遅くし、1日のバッチ容量を制限しました。凍結段階や真空校正での小さなエラーでも、食感、安定性、または収率に影響を与える可能性がありました。多くの企業は、エラーを減らし、多様な製品プロファイルを処理するために強力なトレーニングプログラムを必要としていました。真空シール、センサー、または冷凍ユニットが故障した場合の複雑なメンテナンスも遅延を引き起こしました。技術的な負担がプロセスの最適化を困難にし、高混合運用における生産の柔軟性を低下させました。
地域分析
北米
北米は2024年にフリーズドライ装置市場で約34%のシェアを占めました。バイオ医薬品、ワクチン、高純度注射剤の凍結乾燥に依存する製薬およびバイオテクノロジー企業からの強い採用がありました。食品メーカーも、クリーンラベルや長い保存期間のアイテムの需要が増加する中で、フリーズドライフルーツ、乳製品、スナックラインを拡大しました。先進的な研究開発施設と厳しい規制基準が、企業に自動化された高精度システムへの投資を促しました。地域内の契約製造組織の強い存在が、米国とカナダ全体での設備の安定したアップグレードと高容量の設置をさらに支援しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、強力な製薬製造と厳しい品質基準によって推進されました。ドイツ、フランス、イタリア、英国は、ワクチン、特殊薬、高価値食品成分のフリーズドライ使用を拡大しました。地域では、持続可能性目標により、モジュラーおよびエネルギー効率の高いユニットの採用が増加しました。フリーズドライベビーフード、乳製品パウダー、高級フルーツスナックの需要の増加が、食品工場全体での投資を支えました。バイオ医薬品の継続的な革新とライフサイエンス研究への高い資金提供が、ヨーロッパが世界市場で強く安定した地位を維持するのを助けました。
アジア太平洋
アジア太平洋は2024年に約27%のシェアを占め、中国、インド、日本、韓国での製薬生産の拡大により最も急速に成長しました。食品企業はフリーズドライ野菜、インスタントミックス、フルーツの輸出を増やし、大容量システムの需要を高めました。ワクチン開発とバイオ医薬品製造に対する政府の支援も採用を強化しました。高級栄養製品への消費者の関心の高まりが、さらに設備のニーズを押し上げました。低い労働コストと契約製造活動の増加が、アジア太平洋を大規模な設置の主要拠点とし、強い長期成長の可能性を持たせました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを占め、輸出用のフリーズドライフルーツ、コーヒー、肉製品の使用の増加に支えられました。ブラジル、メキシコ、チリは、食品加工業者が長い保存期間のフォーマットに移行する中で採用を拡大しました。製薬企業はワクチンや特殊製剤の採用を徐々に進めましたが、大規模なアップグレードを遅らせる予算制約に直面しました。クリーンラベル食品アイテムへの関心の高まりにより、成長は安定していました。しかし、先進的な自動化の限られた利用可能性と高い設備コストが、より大きなグローバル地域と比較して採用を中程度に保ちました。
中東・アフリカ
中東・アフリカは2024年に約4%のシェアを占め、フリーズドライ乳製品、肉製品、レトルト食品の需要の増加により推進されました。湾岸諸国は輸入依存を減らすために食品加工能力に投資し、フリーズドライシステムの必要性を高めました。製薬の採用は限定的でしたが、サウジアラビアやUAEのような市場で地元の医薬品生産が拡大するにつれて増加しました。アフリカは果物や野菜の乾燥に焦点を当てた初期段階の成長を示しました。高い資本コストと限られた技術的専門知識が広範な採用を遅らせましたが、食料安全保障の取り組みの増加により長期的な見通しは改善しました。
市場セグメンテーション:
設置タイプ別
- ベンチトップ
- マニホールド
- トレイスタイル
製品タイプ別
- 産業用フリーズドライヤー
- 真空フリーズドライヤー
- 研究所用フリーズドライヤー
- その他(パイロットスケールなど)
最終用途別
- 食品加工
- ベーカリー & 乳製品
- 野菜 & 果物
- シーフードと肉
- その他(インスタントミックスなど)
- 医療および外科
- 製薬
- その他(全食など)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
フリーズドライ装置市場の競争環境は、Cuddon Freeze Dry、Optima Packaging Group GmBH、Azbil Corporation、BUCHI Corporation、Martin Christ Gefriertrocknungsanlagen GmbH、Senovatec、Hosokawa Micron BV、GEA Group、IMA SpA、Syntegonなどの主要企業による活発な活動が特徴です。これらの企業は、食品、製薬、バイオテクノロジーのニーズをサポートするために、改良されたチャンバーデザイン、より厳密な温度管理、高効率の真空システムに注力しました。多くの企業がリアルタイムモニタリングと自動サイクル調整を提供するデジタルツールを拡充しました。製品ラインも、コスト削減と開発の迅速化を支援するために、モジュラーおよびパイロットスケールユニットにシフトしました。戦略的なパートナーシップ、サービス拡大、地域製造は、アジア太平洋および北アメリカの成長市場での競争力を強化しました。継続的な研究開発投資は、短いサイクル、クリーンな操作、低エネルギー消費を提供するために企業が取り組む中で、長期的な利益を支えました。
主要プレイヤー分析
- Cuddon Freeze Dry(ニュージーランド)
- Optima Packaging Group GmBH(ドイツ)
- Azbil Corporation(日本)
- BUCHI Corporation(米国)
- Martin Christ Gefriertrocknungsanlagen GmbH(ドイツ)
- Senovatec(中国)
- Hosokawa Micron BV(日本)
- GEA Group(ドイツ)
- IMA SpA(イタリア)
- Syntegon(ドイツ)
最近の開発
- 2024年11月、IMA SpA / IMA Life(イタリア)は、RheaVitaと戦略的パートナーシップを締結し、連続バイオ医薬品凍結乾燥技術を開発・商業化することを目指し、高度に制御された低容量高価値の凍結乾燥ラインの工業化を目指しています。
- 2024年10月、GEA Group(ドイツ)は、食品向けの次世代RAY® Plusバッチ凍結乾燥機を発売し、エネルギー効率の向上、衛生の改善、果物、ペットフード、レトルト食品などの大規模凍結乾燥能力の柔軟性を提供します。
- 2024年6月、IMA SpA / IMA Life(イタリア)は、MIRAI IntexおよびACTと共同で開発した、製薬用凍結乾燥機向けの空気ベースの冷却システム「KryoAir」を導入し、高GWP冷媒を置き換え、バイオ医薬品の凍結乾燥のために約−100°Cまでの温度を達成します。
レポートのカバレッジ
この調査レポートは、設置タイプ、製品タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- バイオ医薬品やワクチンの拡大に伴い、高容量の凍結乾燥機の需要が高まります。
- 食品加工業者は、クリーンラベルやプレミアム製品ラインをサポートするための採用を増やします。
- 自動化とデジタルモニタリングにより、一貫性が強化され、サイクル時間が短縮されます。
- エネルギー効率の高い設計は、企業が運用コストを削減することを目指して注目を集めます。
- 柔軟な生産ニーズにより、モジュラーおよびパイロットスケールのシステムが成長します。
- アジアからの新規参入者が、コスト効率の高い設計で競争を激化させます。
- 製薬企業は、厳しい規制基準を満たすために高度なシステムに投資します。
- 研究開発ラボは、迅速な処方試験のためにコンパクトなユニットを採用します。
- メンテナンスパッケージを含むサービスベースのモデルが広く利用されるようになります。
- 新興経済国が地元の食品および医薬品製造を構築するにつれて、世界的な生産能力が拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
フリーズドライ機器市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、フリーズドライ機器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたフリーズドライ機器市場のセグメントはどれですか?
フリーズドライ装置市場の成長を促進している主な要因は何ですか?
フリーズドライ機器市場の主要企業はどこですか?
どの地域がフリーズドライ機器市場の最大のシェアを占めていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 フリーズドライ装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のフリーズドライ装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5861.6 million → 2032: USD 9774.03 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 フリーズドライ装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. フリーズドライ装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるフリーズドライ装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 フリーズドライ装置市場市場の成長要因
- 3.3 フリーズドライ装置市場市場の抑制要因および課題
- 3.4 フリーズドライ装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 フリーズドライ装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 フリーズドライ装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、フリーズドライ装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 フリーズドライ装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. フリーズドライ装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はフリーズドライ装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 フリーズドライ装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 フリーズドライ装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 フリーズドライ装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 フリーズドライ装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新フリーズドライ装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のフリーズドライ装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のフリーズドライ装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のフリーズドライ装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のフリーズドライ装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのフリーズドライ装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のフリーズドライ装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのフリーズドライ装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. フリーズドライ装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
