
市場概要
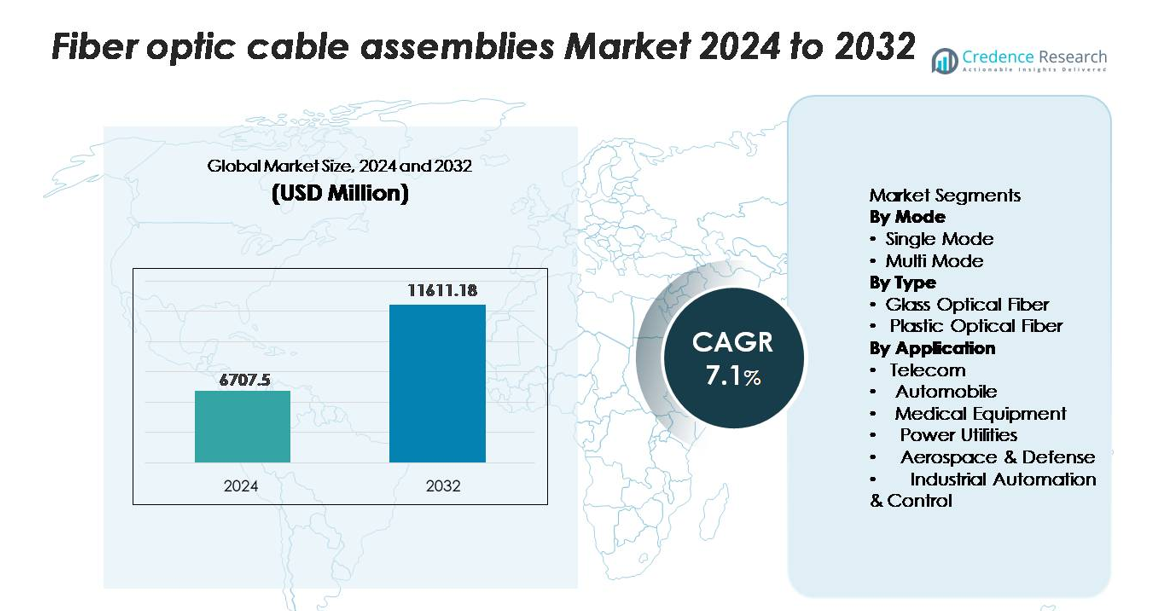
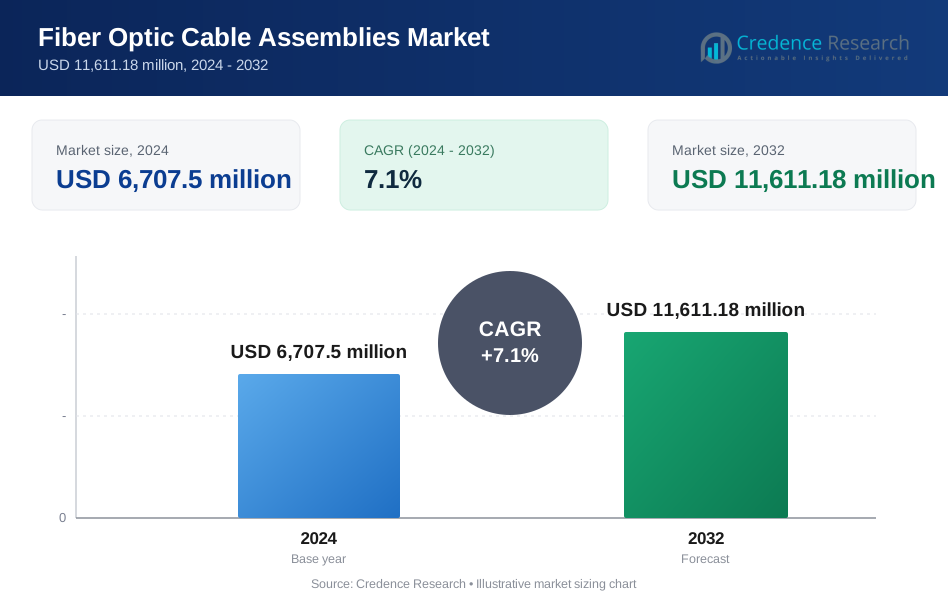
光ファイバーケーブルアセンブリ市場は、2024年に67億750万米ドルと評価され、予測期間中に年平均成長率(CAGR)7.1%で拡大し、2032年には116億1118万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 光ファイバーケーブルアセンブリ市場規模 2024 | 67億750万米ドル |
| 光ファイバーケーブルアセンブリ市場、CAGR | 7.1% |
| 光ファイバーケーブルアセンブリ市場規模 2032 | 116億1118万米ドル |
光ファイバーケーブルアセンブリ市場は、Corning Incorporated、Prysmian Group、Fujikura Ltd.、CommScope、Nexans、OFS、Yangtze Optical Fibre and Cable (YOFC) などの主要企業によって主導されており、各社は高度な光技術と強力なグローバル製造能力を活用しています。これらの企業は、シングルモードアセンブリ、MPO/MTP高密度ソリューション、および堅牢な産業用ファイバーシステムを含む高性能セグメントを支配しています。アジア太平洋地域は、大規模な通信アップグレード、広範な5G展開、強力な国内生産能力により、約36%の地域シェアを占めています。北米とヨーロッパは、データセンターの拡張とFTTH展開の加速によって続いています。
市場の洞察
- 光ファイバーケーブルアセンブリ市場は2024年に67億750万米ドルに達し、2032年までに116億1118万米ドルに達する見込みで、CAGRは7.1%です。
- 高速接続、5Gバックホール、FTTH展開への強い需要が急速な採用を促進しており、シングルモードファイバーは優れた長距離性能により支配的なセグメントシェアを保持しています。
- 市場のトレンドは、高密度MPO/MTPアセンブリの使用増加と、データセンター、産業オートメーション、自動車エレクトロニクスにおける採用の増加を示しており、曲げに強い低損失ファイバー技術の進歩に支えられています。
- Corning、Prysmian、Fujikura、CommScope、Nexans、YOFCなどのリーダー間で競争が激化しており、制約には高い設置コストと熟練したファイバーテクニシャンの必要性が含まれます。
- 地域的には、アジア太平洋が36%のシェアでリードしており、次いで北米が32%、ヨーロッパが27%で、通信拡大、ハイパースケールデータセンターの成長、世界的なファイバー展開イニシアチブの加速によって推進されています。
市場セグメンテーション分析:
モード別 シングルモード光ファイバーケーブルアセンブリは、市場を支配しており、信号損失を最小限に抑えながら、はるかに高い帯域幅と長距離伝送をサポートする能力により最大のシェアを保持しています。通信事業者、ハイパースケールデータセンター、5Gインフラプロバイダーは、高容量バックボーンネットワークとメトロ集約システムのためにシングルモードソリューションをますます好んでいます。マルチモードファイバーは、企業LANやデータセンターなどの短距離アプリケーションに引き続き使用されていますが、超長距離接続とスペクトル効率の向上に対する需要の増加により、シングルモードファイバーがリーディングポジションを維持しています。
- 例えば、CorningのSMF-28® ULL(超低損失)シングルモードファイバーは、1550 nmで0.16 dB/kmという低い減衰を実現し、アンプ間隔を短くした超長距離伝送を可能にします。
タイプ別(ガラス光ファイバー、プラスチック光ファイバー) ガラス光ファイバーは、優れた伝送品質、低減衰、高速データレートを処理する能力により、セグメントで最大の市場シェアを持っています。通信、クラウドコンピューティング、産業オートメーションに不可欠です。その耐久性と過酷な環境での性能により、重要な通信インフラのための選択肢となっています。プラスチック光ファイバーは、柔軟性、設置の容易さ、低コストにより、消費者向け電子機器や短距離自動車アプリケーションで着実に成長していますが、ガラスファイバーは長距離および高帯域幅ネットワークでの比類ない光性能により依然として支配的です。
- 例えば、CorningのSMF-28® ULLガラスファイバーは、1550 nmで0.16 dB/kmという低い減衰を実現し、長距離およびメトロネットワークで100–800 Gb/sの波長を使用したコヒーレント伝送をサポートします。
用途別(通信、自動車、医療機器、電力ユーティリティ、航空宇宙・防衛、産業オートメーション&コントロール) 通信は、ファイバートゥザホーム(FTTH)、5Gバックホール、高容量
主要な成長要因
高速ブロードバンドと5Gインフラの急速な拡大
高速ブロードバンドと5Gネットワークの世界的な展開は、光ファイバーケーブルアセンブリの主要な成長要因として機能しています。通信事業者は、クラウドコンピューティング、ビデオストリーミング、スマートホームエコシステムによって生成される帯域幅の需要増加をサポートするために、従来の銅ネットワークをファイバーリッチなアーキテクチャにアップグレードしています。5Gの展開には、密集したバックホールとフロントホールネットワークが必要であり、ファイバーは大規模MIMOやネットワークスライシングに不可欠な低遅延と高容量を提供します。北米、ヨーロッパ、アジアなどの地域で政府が支援する全国ブロードバンドミッションは、都市部および農村部でのファイバーの拡大をさらに加速させます。事業者が長距離、メトロ、FTTHインフラに大規模な投資を行う中で、光ファイバーアセンブリは接続の信頼性と長距離信号の完全性を確保するために不可欠であり、市場の強力な勢いを強化しています。
- 例えば、CommScopeのNOVUX™ハードンファイバー端末は、1つの端末あたり最大12のファイバーポートをサポートし、5G小セルバックホールでの迅速な展開のために設計されており、事前終端アセンブリを通じて設置時間を最大70%短縮します。
データセンターとクラウドエコシステムからの需要の増加
現代のデータセンターは、AIトレーニング、ハイパースケールクラウドプラットフォーム、エッジコンピューティング、仮想化マルチテナント環境に関連する増加するワークロードを処理するために、光ファイバーケーブルアセンブリに大きく依存しています。ファイバーの優れた帯域幅と低損失特性は、高密度サーバーインターコネクト、ストレージエリアネットワーク、動的ワークロードオーケストレーションをサポートします。クラウドサービスプロバイダーは、新しいハイパースケール施設でグローバルなフットプリントを拡大しており、構造化配線システム、高ファイバー数アセンブリ、MPO/MTPなどの次世代コネクタの需要を促進しています。データ量が急増し、遅延要件が厳しくなる中、事業者はキャンパスアーキテクチャやデータセンター間ネットワークでの長距離接続にシングルモードファイバーアセンブリをますます依存しています。さらに、AI中心のデータセンターデザインへのシフトは、高性能光インターコネクトの採用を大幅に促進し、業界全体での持続的な需要を確保しています。
- 例えば、Coherent Corp.(旧Finisar)は、4 x 100 Gb/s PAM4または8 x 50 Gb/s PAM4伝送をサポートし、マルチモードファイバー上で最大100メートルの到達距離を持つQSFP-DDアクティブ光ケーブル(AOC)を供給しており、AIトレーニングクラスターでのGPUからスイッチへの接続に広く使用されています。
産業、車載、防衛システムにおけるファイバーの採用の増加
産業用オートメーション、自動車エレクトロニクス、防衛通信システムは、電磁干渉に対する免疫性、高い信号忠実性、優れた耐久性のために、ますます光ファイバーアセンブリを採用しています。スマートファクトリーは、ロボット工学、プロセスオートメーション、過酷な作業環境でのリアルタイム監視をサポートするために、ファイバーベースのネットワークを利用しています。自動車セクターは、高度運転支援システム、車内通信ネットワーク、超高速データ転送を必要とするインフォテインメントシステムのためにファイバーを統合しています。防衛および航空宇宙アプリケーションでは、ファイバーアセンブリがレーダーシステム、アビオニクス、重要な監視ネットワークのための安全で高帯域幅の通信を可能にします。産業がデジタルトランスフォーメーションを遂げ、高速通信モジュールをさらに統合するにつれて、頑丈で小型化され、高温耐性のあるファイバーアセンブリの需要は増加し、多様なアプリケーションにおけるその役割を強化しています。
主要なトレンドと機会
高密度および事前終端ファイバーアセンブリへの移行の増加
市場を形成する大きなトレンドは、設置を簡素化し、展開時間を最小限に抑える高密度および事前終端ファイバーアセンブリへの好みの高まりです。企業やデータセンターは、迅速なスケーラビリティ、労働要件の削減、エラーのない設置の改善をサポートするために、プラグアンドプレイのMPO/MTPアセンブリをますます採用しています。高密度ファイバーソリューションは、現代のラック、クロスコネクト、ケーブル管理システムにおけるスペースの制約に対処します。エッジデータセンター、コロケーション施設、マルチクラウド環境が拡大するにつれて、一貫したパフォーマンスを保証するコンパクトでモジュラー、完全にテストされたアセンブリの需要が増加しています。このトレンドは、ミッションクリティカルなネットワークでの迅速な展開のために設計された工場終端の低損失ソリューションを提供するメーカーにとって大きな機会を提供します。
- 例えば、CommScopeのPropel™高密度MPOプラットフォームは、モジュラーカセットを使用してラックあたり最大3,456本のファイバーをサポートし、低損失MTPコネクタで0.35 dBの典型的な挿入損失を提供し、迅速なプラグアンドプレイ展開を可能にします。
スマートシティとIoTエコシステムへのファイバー統合の増加
スマートシティのイニシアティブとIoTの展開は、光ファイバーケーブルアセンブリにとって大きな機会を創出します。大規模なセンサーネットワーク、インテリジェントな交通システム、ユーティリティオートメーション、公共安全監視は、ファイバーが効率的に提供する高速で低遅延の通信チャネルを必要とします。世界中の政府や自治体は、スマート照明、交通分析、監視、デジタルサービスをサポートするために、ファイバーバックのインフラに投資しています。IoTデバイスが産業、商業、住宅スペースに広がるにつれて、ファイバーは膨大なデータ転送と信頼性の高い接続を可能にするバックボーンとして機能します。この拡大するデジタルエコシステムは、さまざまな環境条件での長期性能のために設計された頑丈な屋外対応ファイバーアセンブリの新しい市場の道を開きます。
- 例えば、CommScopeの強化されたNOVUX™ Prodigy®ファイバターミナルは、自治体ネットワークに展開され、1ユニットあたり最大12の強化ポートをサポートし、–40 °Cから+65 °C(–40 °Fから+149 °F)の広い温度範囲で動作し、スマートシティのカメラやセンサーに信頼性のある屋外接続を提供します。
ファイバ接続技術の進展
曲げに強いファイバ、低損失コネクタ、超コンパクトな高ファイバ数ケーブルなどの継続的な革新により、メーカーは差別化された性能向上ソリューションを提供する機会を得ています。400Gおよび800Gネットワーク向けに設計された新しいコネクタフォーマットは、ハイパースケールデータセンターのアップグレードをサポートし、堅牢化されたアセンブリは過酷な産業および軍事環境での展開を可能にします。光学材料と生産技術の継続的な研究開発により、アセンブリの品質、柔軟性、耐熱性が向上します。次世代通信標準が出現する中、高度なファイバコンポーネントを提供するサプライヤーは、フォトニクス、量子通信、将来のAI最適化ネットワークを含む高成長アプリケーション分野で競争優位性を獲得します。
主要な課題
高い設置コストと複雑な展開プロセス
強い採用があるにもかかわらず、ファイバ光ケーブルアセンブリ市場は、高い設置コストと労働集約的な展開プロセスに関連する課題に直面しています。ファイバネットワークは、熟練した技術者、精密な取り扱い、専門的な接続ツールを必要とし、銅ベースのシステムと比較して初期設定が高価です。発展途上地域では、技術的専門知識の不足と不十分なインフラが採用を遅らせ、特に大規模な屋外展開において影響を与えます。慎重なケーブルルーティング、環境保護、厳格なテストの必要性がプロジェクト全体のコストをさらに増加させます。これらの要因は、小規模企業や地方のオペレーターにとって財政的制約を生み出し、プロバイダーがモジュラー、事前終端、および簡単にインストールできるソリューションを通じて対処する必要があります。
物理的損傷と過酷な環境条件への脆弱性
ファイバ光アセンブリは非常に効率的ですが、物理的なストレス、曲げ、信号品質を低下させる可能性のある微小亀裂に対して脆弱です。屋外展開は、湿気、温度変動、げっ歯類の損傷からの追加のリスクに直面し、装甲ケーブルや防水エンクロージャーなどの高価な保護対策が必要です。高振動および機械的ストレスのある産業環境では、強化されたアセンブリを使用しない限り、摩耗が加速する可能性があります。損傷したファイバネットワークの修理には、高度なツールと専門家の介入が必要であり、ダウンタイムと運用コストに寄与します。これらの脆弱性は、堅牢化された設計、改良された材料、および堅牢な保護ソリューションへの継続的な投資の必要性を強調しています。
地域分析
北米
北米は、FTTHの広範な展開、5Gの密集化、ハイパースケールオペレーターによる大規模なデータセンターの拡張によって、光ファイバーケーブルアセンブリ市場で約32%の世界シェアを占める強力な地位を持っています。米国は、農村地域の接続性ギャップを埋めることを目的とした政府支援のブロードバンド投資から恩恵を受けており、クラウドプロバイダーは複数の州にまたがるデータセンタークラスターに高ファイバー数のネットワークを展開し続けています。防衛の近代化プログラムや産業オートメーションのアップグレードからの需要も増加しています。技術革新、高いデジタル採用率、低遅延通信システムの展開の増加に支えられた一貫した成長の勢いを維持しています。
ヨーロッパ
ヨーロッパは、EUのデジタルトランスフォーメーションイニシアチブの下での積極的なファイバー展開目標に支えられ、約27%の市場を占めています。ドイツ、フランス、英国、北欧諸国などの国々は、FTTHの浸透と5Gバックホールインフラを加速させ、高性能ファイバーアセンブリの継続的な需要を促進しています。地域の自動車、産業オートメーション、航空宇宙セクターは、通信の信頼性と運用効率を向上させるために高度な光学インターコネクトを採用しています。ネットワークの近代化に対する強力な規制の焦点と、通信事業者や地方自治体のブロードバンドプロバイダーによる広範な投資が組み合わさり、ヨーロッパを成熟し着実に拡大するファイバー通信技術市場として位置づけています。
アジア太平洋
アジア太平洋は、中国、インド、日本、韓国での大規模な通信インフラのアップグレードにより、約36%の最大シェアで世界市場を支配しています。急速な都市化、拡大するブロードバンドユーザーベース、および5G、クラウドコンピューティング、ハイパースケールデータセンターの大規模展開が、ファイバー需要を大幅に加速させています。製造業主導の経済はさらに産業デジタル化に投資し、堅牢な光学アセンブリのための追加の機会を創出しています。国のファイバーネットワークとスマートシティ開発を促進する強力な政府プログラムが、地域のリーダーシップを強化しています。アジア太平洋は、成熟したサプライチェーンと競争力のある製造能力の恩恵を受け、生産と消費の両方で他の地域を上回り続けています。
ラテンアメリカ
ラテンアメリカは、ブロードバンド接続の拡大と通信インフラの近代化に投資する国々により、世界市場シェアの約3〜4%を占め、安定した成長を示しています。ブラジル、メキシコ、チリ、コロンビアは、高速インターネット、データセンターの開発、5G準備への需要の高まりにより、採用をリードしています。地域のデジタルサービス消費の増加は、eコマース、フィンテック、クラウドプラットフォームによって推進され、ファイバーバックボーンとメトロネットワークの拡張を支えています。不規則な規制フレームワークや経済の安定性の変動といった課題にもかかわらず、グローバルな通信プレイヤーや地域のISPからの投資が、都市部および準都市部での光ファイバー展開を加速し続けています。
中東・アフリカ
中東・アフリカ地域は市場シェアの約2〜3%を占めており、成長はUAE、サウジアラビア、カタールなどの湾岸諸国に集中しています。これらの国では、大規模なスマートシティプロジェクトや5Gの展開が高度なファイバーバックボーンに大きく依存しています。アフリカでもデジタルトランスフォーメーションの取り組みにより、企業ネットワーク、教育プラットフォーム、公共サービスを支えるためのファイバー接続が拡大し、採用が増加しています。インフラの制約や高い展開コストが課題として残る一方で、通信事業者や政府プログラムからの投資が増加し、地域のファイバーネットワークを徐々に強化し、デジタルインフラが近代化する中でMEAを長期的な成長に向けて位置づけています。
市場セグメンテーション:
モード別
- シングルモード
- マルチモード
タイプ別
- ガラス光ファイバー
- プラスチック光ファイバー
用途別
- 通信
- 自動車
- 医療機器
- 電力ユーティリティ
- 航空宇宙・防衛
- 産業オートメーション・制御
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
光ファイバーケーブルアセンブリ市場の競争環境は、先進的な光技術、高密度インターコネクトソリューション、大規模生産能力に継続的に投資する主要なグローバルメーカーの強力な参加によって特徴付けられています。Corning、Prysmian Group、Fujikura、CommScope、Nexans、OFS、YOFCなどの企業は、シングルモード、マルチモード、MPO/MTP、耐久性のある特殊ファイバーアセンブリを網羅する広範な製品ポートフォリオを通じてリーダーシップを維持しています。これらのプレーヤーは、通信事業者、ハイパースケールデータセンター、産業オートメーションセクターの進化するニーズを満たすために、挿入損失性能、耐久性、相互運用性の向上に注力しています。生産能力の拡大、ファイバーデザインの革新、機器ベンダーとの協力などの戦略的取り組みが、彼らのグローバルな足跡を強化しています。競争相手も、アジア太平洋、北アメリカ、ヨーロッパ全域にわたる地域製造拠点を活用してコストを最適化し、リードタイムを短縮しています。5G、FTTH、クラウドインフラプロジェクトからの需要が高まる中、市場プレーヤーはスケーラブルな生産、強化された品質基準、新興の高帯域幅通信アプリケーション向けのカスタマイズされたソリューションにますます重点を置いています。
主要プレイヤー分析
- CommScope
- Finisar
- Leoni
- Coherent
- Nexans
- Rockwell Collins
- Reflex Photonics
- Corning Inc.
- 日立ケーブル
- L. Gore & Associates
最近の展開
- 2025年7月、Leoni AGは自動車ケーブルソリューション部門をTime Interconnect Group(香港)に売却/閉鎖し、ファイバー/ケーブルソリューション部門(Leoni Cable Solutions)が新しいパートナーとともに成長することを可能にしました。
- 2025年6月、Coherent Corp.はレーザー砕石術および高度な医療用途向けの使い捨て手術用ファイバーアセンブリの新ラインを発表しました。これは、通信/データセンターケーブルアセンブリではなく、医療/レーザー配信用のファイバーアセンブリです。
- 2025年5月、北米向けの強化接続+ブローワブル光ファイバーマイクロケーブルソリューションに関して、Emtelleとのコラボレーション:「CommScopeのProdigy®ソリューション…Emtelleのブローワブル光ファイバーマイクロケーブルと組み合わせ、北米で初の提供となります。」
レポートのカバレッジ
この調査レポートは、モード、タイプ、用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り切るための戦略的な推奨事項を提供します。
将来の展望
- 5G、FTTH、高速ブロードバンドネットワークが世界的に拡大するにつれ、光ファイバーケーブルアセンブリの需要が加速します。
- データセンターは、AI、クラウド、ハイパースケールワークロードをサポートするために、高密度MPO/MTPおよびシングルモードソリューションをますます採用します。
- 産業オートメーションの成長は、ミッションクリティカルな操作のために頑丈で干渉に強いファイバーアセンブリの採用を促進します。
- 自動車の用途は、先進運転支援システムや高帯域幅の車内ネットワークが統合されるにつれ拡大します。
- 医療用画像診断機器は、データ精度を高めるために精密なファイバーアセンブリにますます依存します。
- スマートシティとIoTの展開は、信頼性が高く低遅延のファイバーバックボーンの需要を押し上げます。
- 曲げに強い低損失ファイバーの進歩は、密集した複雑な設置における性能を向上させます。
- メーカーは、設置時間を短縮しネットワークのスケーラビリティを向上させるために、事前終端アセンブリの生産を増加させます。
- 地域の製造拡大は、コストを削減し、グローバルなサプライチェーンを強化し続けます。
- 競争圧力により、企業は小型化、高ファイバー数、熱耐性のあるアセンブリの革新を推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ファイバーオプティックケーブルアセンブリ市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2025年から2032年の間に、光ファイバーケーブルアセンブリ市場はどのくらいの年平均成長率で成長すると予測されていますか?
グローバル光ファイバーケーブルアセンブリ市場の主要なプレーヤーは誰ですか?
光ファイバーケーブルアセンブリ業界の主要な市場推進要因は何ですか?
光ファイバーケーブルアセンブリ業界の主要な市場制約は何ですか?
ファイバーオプティックケーブルアセンブリ業界の主要な市場機会は何ですか?
ファイバーオプティックケーブルアセンブリ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 光ファイバーケーブルアセンブリ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の光ファイバーケーブルアセンブリ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,707.5 million → 2032: USD 11,611.18 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 光ファイバーケーブルアセンブリ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 光ファイバーケーブルアセンブリ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における光ファイバーケーブルアセンブリ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 光ファイバーケーブルアセンブリ市場市場の成長要因
- 3.3 光ファイバーケーブルアセンブリ市場市場の抑制要因および課題
- 3.4 光ファイバーケーブルアセンブリ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 光ファイバーケーブルアセンブリ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 光ファイバーケーブルアセンブリ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、光ファイバーケーブルアセンブリ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 光ファイバーケーブルアセンブリ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 光ファイバーケーブルアセンブリ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は光ファイバーケーブルアセンブリ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 光ファイバーケーブルアセンブリ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 光ファイバーケーブルアセンブリ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 光ファイバーケーブルアセンブリ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 光ファイバーケーブルアセンブリ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新光ファイバーケーブルアセンブリ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の光ファイバーケーブルアセンブリ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の光ファイバーケーブルアセンブリ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の光ファイバーケーブルアセンブリ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の光ファイバーケーブルアセンブリ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの光ファイバーケーブルアセンブリ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の光ファイバーケーブルアセンブリ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの光ファイバーケーブルアセンブリ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 光ファイバーケーブルアセンブリ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
