
市場概要:
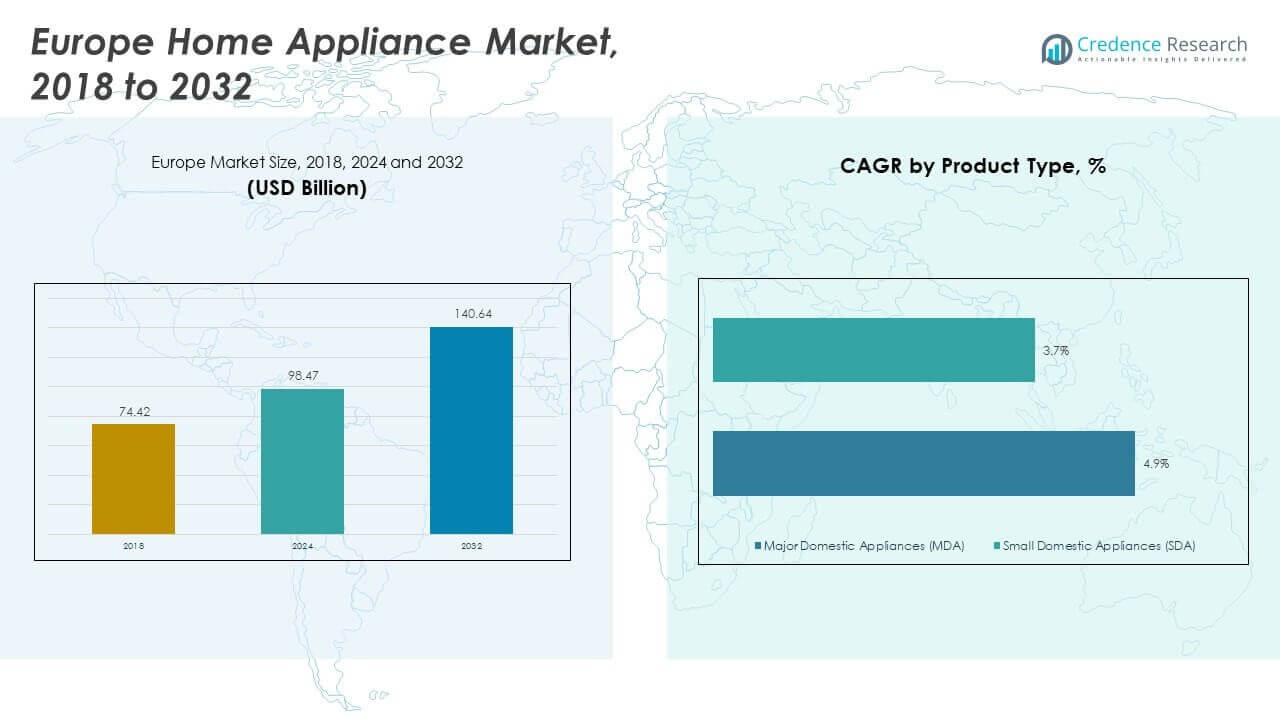
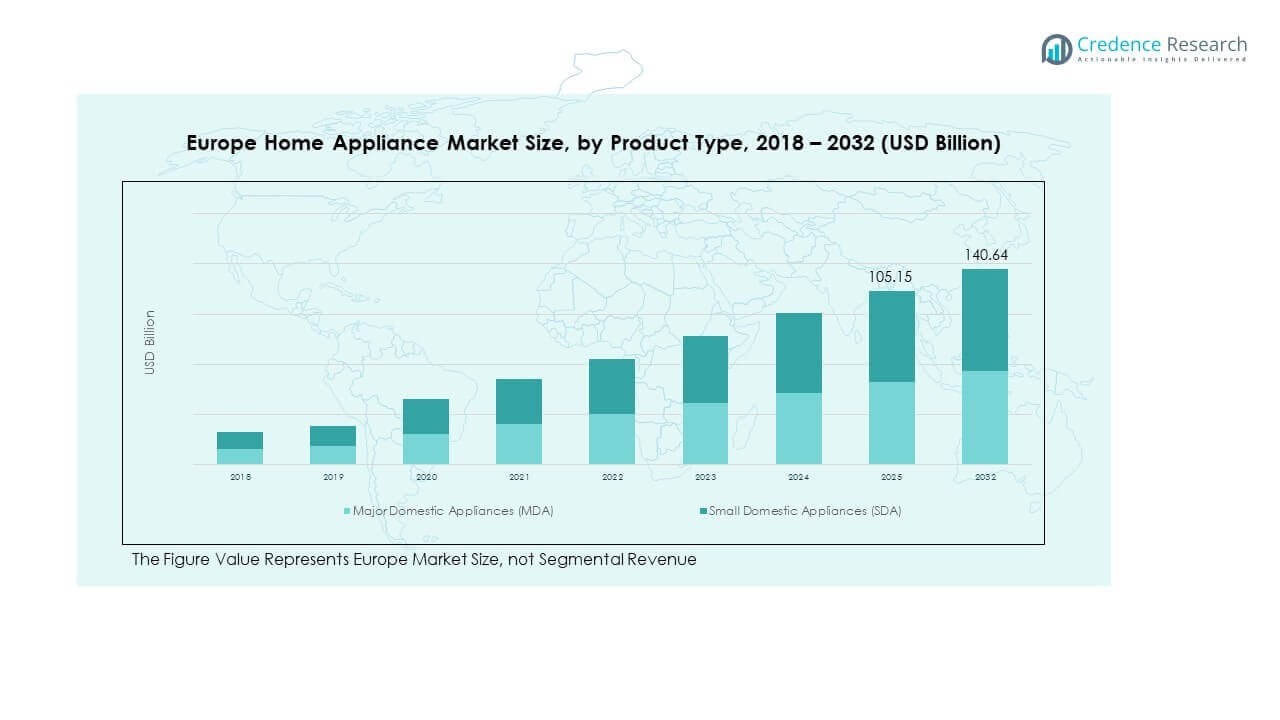
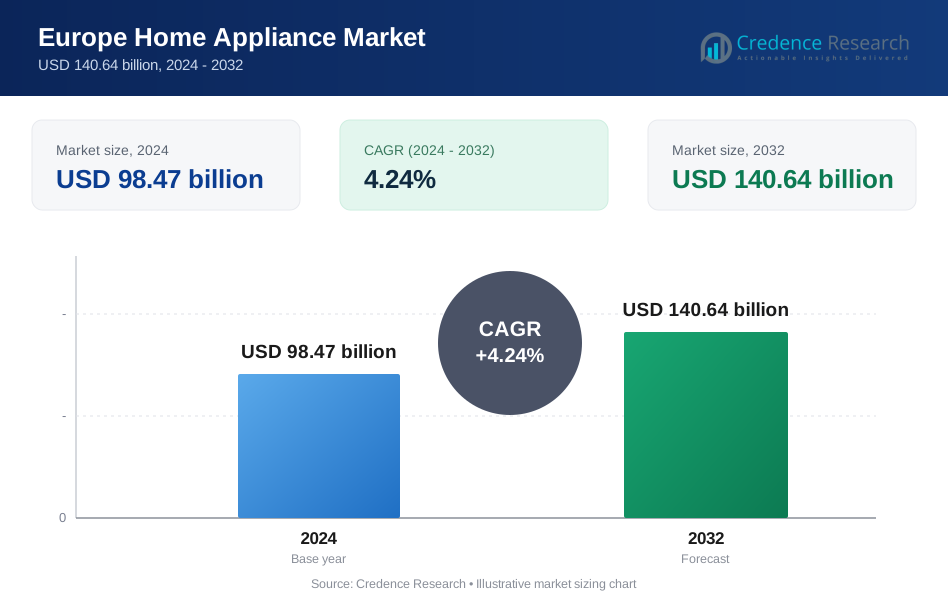
ヨーロッパの家庭用電化製品市場の規模は、2018年に744.2億米ドルから2024年に984.7億米ドルと評価され、2032年には1,406.4億米ドルに達すると予想されており、予測期間中のCAGRは4.24%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ヨーロッパ家庭用電化製品市場規模 | 984.7億米ドル |
| ヨーロッパ家庭用電化製品市場、CAGR | 4.24% |
| 2032年ヨーロッパ家庭用電化製品市場規模 | 1,406.4億米ドル |
ヨーロッパの家庭用電化製品市場は、都市生活とライフスタイルの向上により成長しています。消費者は日常使用のためにエネルギー効率の高いスマート家電を好みます。古い家電のベースにより、交換需要は依然として強いです。可処分所得の増加は、プレミアム製品の採用を支えています。持続可能性のルールは、メーカーを低エネルギー設計に向かわせます。スマートホームは接続された家電の需要を増加させます。電子商取引は製品アクセスと価格比較を改善します。ビルトインキッチンは統合された家電の販売をサポートします。ブランドの革新は頻繁なモデル刷新サイクルを促進します。アフターセールスネットワークは購入者の信頼を向上させます。
ドイツ、フランス、イギリスは、高い購買力により需要を牽引しています。これらの市場はプレミアム家電の採用が強いです。イタリアとスペインは安定した交換需要で続きます。南ヨーロッパは住宅改修から利益を得ています。中央および東ヨーロッパは新興市場です。都市化の進展が家電の普及を支えています。現地生産は供給効率を改善します。政府のエネルギー政策が製品の好みに影響を与えます。小売の拡大が地域の到達範囲を広げます。
市場の洞察:
- ヨーロッパの家庭用電化製品市場は、2018年に744.2億米ドル、2024年に984.7億米ドルに達し、2032年には1406.4億米ドルに達すると予測されており、年平均成長率は4.24%です。
- 西ヨーロッパは約55%のシェアを持ち、ドイツ、フランス、イギリスが高所得水準、プレミアム採用、強力な小売ネットワークによって主導しています。南ヨーロッパは、イタリアとスペインでの改装需要によって25%のシェアを持ち、北ヨーロッパと東ヨーロッパは効率重視の購入の増加により、合わせて約20%を占めています。
- 東ヨーロッパは、都市化、可処分所得の増加、現代的な小売インフラの拡大に支えられ、12%のシェアを持つ最も成長の速い地域です。
- 主要な家庭用電化製品は、市場の約65%を占め、冷蔵庫、洗濯機、調理器具の強力な交換サイクルに支えられています。
- 小型家庭用電化製品は、利便性、手頃な価格、都市部の家庭でのコンパクト製品の需要の増加により、約35%のシェアを占めています。
市場の推進要因:
都市住宅開発の増加と電化製品の交換サイクル
ヨーロッパの家庭用電化製品市場は、主要都市での安定した都市住宅の成長から利益を得ています。新しいアパートの建設は、主要な家庭用電化製品の需要を増加させます。設置済みの製品の老朽化により、交換サイクルは活発に保たれています。消費者は、性能と耐久性が向上した新しいモデルを好みます。都市生活は、時間を節約する電化製品への依存を高めます。コンパクトな住宅は、スペース効率の良いデザインの需要を支えます。小売金融オプションは購入決定を容易にします。メーカーは住宅プロジェクトのタイムラインに合わせて新製品を発売します。開発者はますます電化製品をターンキー住宅プロジェクトに含めています。賃貸住宅の成長は、エントリーレベルの電化製品の需要を持続させます。都市への移住は、基礎的な交換需要を安定させます。
- 例えば、BSH Hausgeräteは、ヨーロッパでの洗濯機販売の60%以上が交換需要から来ており、都市部の家庭での電化製品の平均寿命が10〜12年であることに支えられていると報告しています。
エネルギー効率規制と持続可能性政策の施行
ヨーロッパの家庭用電化製品市場は、厳しいエネルギー効率規則に強く反応しています。政府は明確な基準を通じて、低エネルギーおよび水効率の高い電化製品を推進しています。消費者は、ユーティリティコストの節約に高い意識を持っています。エネルギーラベルは、所得層を超えて購買行動に影響を与えます。メーカーは、準拠した製品の再設計に投資しています。長期的な運用コストの節約がプレミアム採用を支えています。公共のインセンティブが認定製品の需要を強化します。政策の安定性が長期的な生産計画を支えます。炭素削減目標が製品のロードマップを導きます。準拠は、購入者の間でブランドの信頼性を向上させます。効率基準が小売業者の製品品揃えに影響を与えます。
- 例えば、エレクトロラックスグループは、2025年において、製品使用段階での気候への影響の約85%が発生している一方で、2024年には「最も資源効率の高い製品」が総販売台数の24%を占め、世界的な総利益の33%を占めていると発表しました。
可処分所得の増加とプレミアム製品採用のトレンド
ヨーロッパの家庭用電化製品市場は、安定した可処分所得レベルから恩恵を受けています。家庭は快適さとデザイン価値のために家電をアップグレードします。プレミアムキッチンはビルトイン家電の需要を支えます。ブランドの信頼が購入決定に影響を与えます。延長保証は高価値製品への信頼を高めます。ライフスタイルの向上は多機能家電を好みます。ショールームは実際に手に取って評価することを可能にします。マーケティングはデザインと使いやすさを強調します。プレミアム家電はライフスタイルのステータスを示します。カスタム仕上げは個人の好みに対応します。ファイナンスプランは高級モデルの手頃さを向上させます。
組織化された小売とデジタル販売チャネルの拡大
ヨーロッパの家庭用電化製品市場は、強力な小売およびeコマースネットワークから利益を得ています。大型店舗は製品比較を改善します。オンラインプラットフォームは調査と価格確認を簡素化します。オムニチャネルモデルは購入の柔軟性を高めます。迅速な配送は都市の需要に応えます。設置サービスは顧客体験を向上させます。小売パートナーシップは地域のリーチを拡大します。データ主導のプロモーションはコンバージョン率を上げます。クリック&コレクトオプションが注目を集めています。デジタルレビューは購入の信頼を高めます。小売分析は在庫計画を洗練させます。
市場動向:
スマートおよび接続された家電エコシステムの成長
ヨーロッパの家庭用電化製品市場は、スマート家電の採用が増加していることを示しています。消費者は制御と利便性のために接続されたデバイスを好みます。家電はホームオートメーションシステムと統合されます。モバイルアプリはリモート監視をサポートします。音声アシスタントは使いやすさを向上させます。メーカーはソフトウェア機能に注力しています。データセキュリティが注目されています。相互運用性が重要な差別化要因になります。ファームウェアの更新は製品の関連性を延ばします。予測保守は家電の稼働時間を改善します。スマート機能はエネルギー最適化をサポートします。
- 例えば、サムスン電子は2023年に、SmartThingsプラットフォームが世界中で1億台以上の接続された家電をサポートしており、ヨーロッパが活発な接続された家庭の採用とエネルギー重視のスマートホーム展開の中核地域として特定されていると発表しました。
デザイン主導の革新と美的カスタマイズの需要
ヨーロッパの家庭用電化製品市場は、強いデザイン重視を反映しています。消費者は現代的なインテリアに合う家電を重視します。カラーバリエーションと仕上げは個人化をサポートします。ミニマリストスタイルは都市の購入者を惹きつけます。ビルトイン形式はシームレスなキッチンを可能にします。デザインパートナーシップはブランドの魅力を高めます。視覚的なインパクトがショールームの売上を促進します。プレミアムデザインは高価格をサポートします。ハンドルレスデザインが人気を集めています。マット仕上げが従来の光沢を置き換えます。デザイン賞がブランドの認識に影響を与えます。
- 例えば、Arçelik–Whirlpool EMEA統合後に設立されたBeko Europeは、ヨーロッパ全域でビルトインキッチン家電を主要な成長の焦点として位置付け、Whirlpool、Hotpoint、IndesitのポートフォリオをBekoおよびGrundigと共に活用して、統合されたデザインに沿ったスマート接続キッチンの需要をサポートしています。
コンパクトで多機能な家電フォーマットへのシフト
ヨーロッパの家庭用電化製品市場は、小さな居住空間に適応しています。都市部ではコンパクトな家電の需要が高まっています。多機能モデルはスペースとエネルギーを節約します。コンビネーションオーブンや洗濯乾燥機の利用が広がっています。柔軟な容量はさまざまな家庭に適しています。多様性は価値の認識を向上させます。ブランドは小さなフットプリント内での出力を最適化します。小売業者は省スペースソリューションを促進します。都市部のアパートはスリム幅の製品を好みます。多機能デバイスは家電の数を減らします。スペース効率は初めての購入者をサポートします。
アフターサービスと顧客体験に注力
ヨーロッパの家庭用電化製品市場はサービスの質を重視しています。購入者は信頼性のある設置サポートを期待しています。延長サービスプランは忠誠心を築きます。迅速なスペアパーツのアクセスはダウンタイムを減少させます。デジタル予約はサービスアクセスを簡素化します。顧客のフィードバックが製品の更新を形作ります。サービスの透明性は信頼を向上させます。強力なネットワークがリピート購入を促進します。サービスの速さがブランド選択に影響します。予防保守は故障を減少させます。顧客サポートの質は保持をサポートします。
市場の課題分析:
原材料と製造コンプライアンスからのコスト圧力
ヨーロッパの家庭用電化製品市場は、上昇する投入コストに直面しています。金属や電子部品が利益率に影響を与えます。エネルギー規則が生産の複雑さを増加させます。認証の更新がコンプライアンス費用を引き上げます。価格の柔軟性は限られたままです。小規模ブランドは規模の問題に直面します。供給の混乱が計画に影響を与えます。コスト管理が重要です。長期のサプライヤー契約が重要性を増します。地元調達が変動性への露出を減少させます。
市場飽和と激しいブランド競争のリスク
ヨーロッパの家庭用電化製品市場は成熟した環境内で運営されています。高い普及率がボリューム成長を制限します。価格競争が収益性に影響を与えます。ブランドの差別化が難しくなります。プライベートラベルが圧力を増します。頻繁な割引が利益率を弱めます。消費者の切り替えが増加します。イノベーションの速度が生存を定義します。マーケティング費用は上昇し続けます。サービスの質がブランドの保持に影響します。
市場の機会:
エネルギー効率の高い製品とエコラベル製品のポートフォリオ拡大
ヨーロッパの家庭用電化製品市場は、持続可能性に基づく強力な機会を提供しています。エコラベル製品は意識の高い購入者を引き付けます。エネルギー節約が長期的な価値をサポートします。プレミアム効率が利益率の保護を可能にします。インセンティブが採用をサポートします。ブランドはグリーンポジショニングを強化します。小売業者は効率の利点を強調します。持続可能性が企業目標をサポートします。製品ラベリングが購入の透明性を向上させます。ライフサイクル効率が購入者の信頼を向上させます。グリーンポートフォリオがEUの気候目標に一致します。
新興東欧経済における成長の可能性
ヨーロッパの家庭用電化製品市場は、東欧における機会を示しています。家電の所有率が上昇し続けています。都市への移住が新しい家庭を促進します。所得の増加が手頃さを改善します。現代の小売がアクセスを拡大します。地元生産が供給の信頼性を向上させます。早期参入がブランドの忠誠心を築きます。需要の成長が長期的な拡大をサポートします。インフラ開発が家電の採用をサポートします。流通ネットワークが強化され続けます。効率に対する消費者の意識が向上します。
市場セグメンテーション分析:
製品タイプ別
ヨーロッパの家庭用電化製品市場は、主に大型家電によって牽引されています。冷蔵庫、洗濯機、食器洗い機は、家庭での必需品として需要の中心を形成しています。成熟した市場では、これらのカテゴリーの買い替えサイクルが強いままです。レンジ、オーブン、フードはキッチンの改装トレンドから恩恵を受けています。乾燥機や冷凍庫は、都市部や寒冷地で安定した需要があります。小型家電は、利便性を重視した採用によりこの需要を補完しています。掃除機、コーヒーマシン、エアフライヤーは、ライフスタイルの変化により人気を集めています。パーソナルケア家電は、頻繁なアップグレード行動をサポートします。
- 例えば、LGエレクトロニクスは、耐久性、騒音低減、エネルギー効率を向上させるために、ヨーロッパ全域でプレミアムフロントロード洗濯機に使用されているコア技術であるインバーターダイレクトドライブモーターの累積生産が1億台を超えたと発表しました。同社は、複数のモデルがEUの最高エネルギー効率クラスで認定されているヨーロッパのフロントロードセグメントでリーディングプレイヤーであり続けています。
価格帯別
ヨーロッパの家庭用電化製品市場は、価格帯全体でバランスの取れた需要を示しています。エントリーレベルの製品は、コストを重視する購入者や賃貸住宅に対応しています。中価格帯の家電は、耐久性と効率を求める一般家庭を引き付けます。プレミアム製品は、デザイン、スマート機能、エネルギー性能を通じてシェアを獲得しています。高級家電は、高所得世帯やオーダーメイドのキッチンに対応しています。ブランドの評判は、プレミアムおよび高級品の購入に強く影響します。ファイナンスオプションは、より高い価格帯へのアクセスを改善します。価格セグメンテーションは、幅広い市場カバレッジをサポートします。
- 例えば、ミーレは、ドイツ、スイス、北欧諸国での強いプレミアム需要を支えるために、家庭での使用に最大20年間テストされた家電を提供していると述べています。
購入チャネル別
ヨーロッパの家庭用電化製品市場は、専門小売店に大きく依存しています。これらの店舗は、製品の比較や専門的なガイダンスをサポートします。オンラインマーケットプレイスは、利便性と価格の透明性から成長しています。ブランドストアは、直接の顧客エンゲージメントとロイヤルティを強化します。ハイパーマーケットは、エントリーおよび中価格帯製品のボリューム販売をサポートします。オムニチャネル戦略は、リーチと柔軟性を向上させます。配送と設置サービスは、チャネルの選択に影響を与えます。
消費者プロファイル別
ヨーロッパの家庭用電化製品市場の需要は、世帯収入とサイズによって異なります。高所得世帯は、プレミアムおよび高級家電を好みます。大きな世帯は、容量と耐久性を優先します。若い消費者は、スマートでコンパクトな家電を好みます。都市部の購入者は、省スペース設計に焦点を当てています。地方の消費者は、堅牢性とサービスアクセスを重視します。人口統計の多様性が製品の位置付けを形作ります。
セグメンテーション:
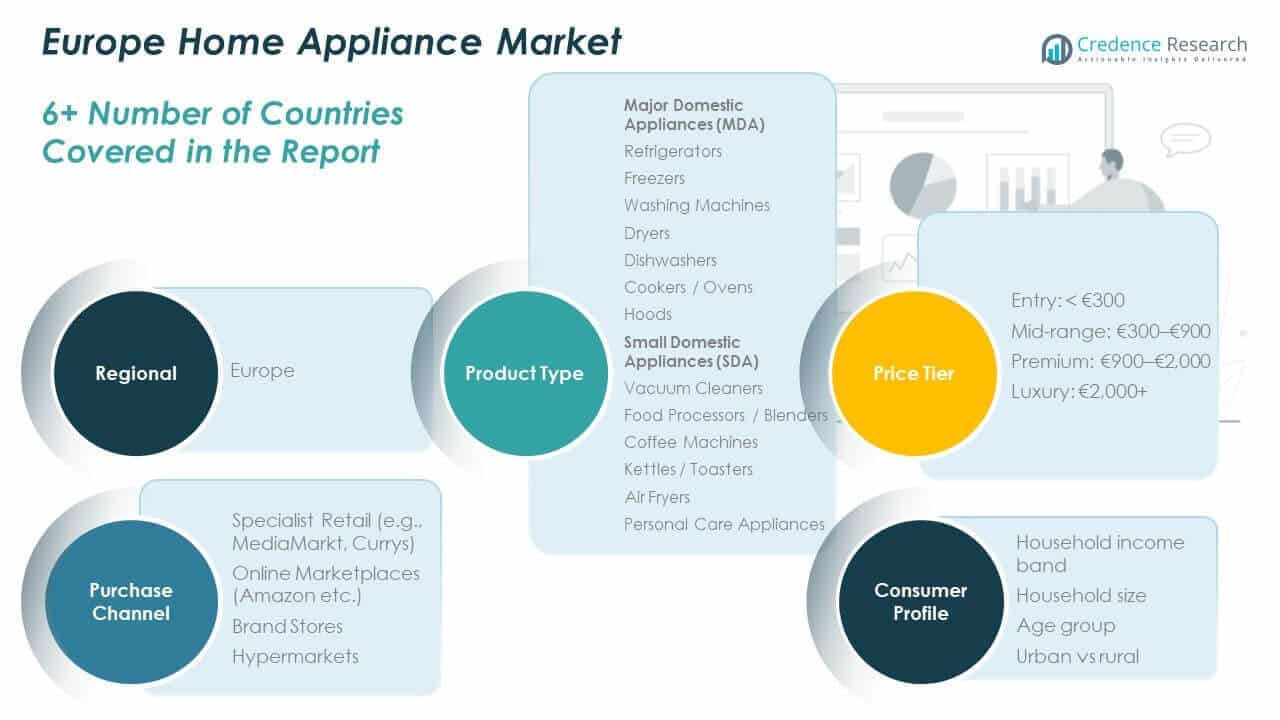
製品タイプ別
- 大型家電 (MDA)
- 冷蔵庫
- 冷凍庫
- 洗濯機
- 乾燥機
- 食器洗い機
- レンジ / オーブン
- フード
- 小型家電 (SDA)
- 掃除機
- フードプロセッサー / ブレンダー
- コーヒーマシン
- ケトル / トースター
- エアフライヤー
- パーソナルケア家電
価格帯別
- エントリー: < €300
- ミッドレンジ: €300 – €900
- プレミアム: €900 – €2,000
- ラグジュアリー: €2,000+
購入チャネル別
- 専門小売店(例:MediaMarkt、Currys)
- オンラインマーケットプレイス(例:Amazon)
- ブランドストア
- ハイパーマーケット
消費者プロフィール別
- 世帯収入帯
- 世帯規模
- 年齢層
- 都市対農村
地域分析:
プレミアム採用による西ヨーロッパの優位性
ヨーロッパの家庭用電化製品市場は、西ヨーロッパが約55%の市場シェアを保持し、リードしています。ドイツ、フランス、イギリスが高い家電普及率でこの優位性を支えています。消費者は家庭全体でプレミアムでエネルギー効率の良い製品を好みます。成熟した設置ベースにより、交換需要が強いままです。強力な小売インフラが安定した販売量を支えています。ブランドの忠誠心がリピート購入に影響を与えます。革新と持続可能性がこの地域の購買行動を形作っています。
リノベーションとデザインの好みに支えられた南ヨーロッパ
ヨーロッパの家庭用電化製品市場では、南ヨーロッパが約25%の市場シェアを占めています。イタリアとスペインが住宅リノベーション活動を通じて需要を牽引しています。消費者はデザイン、ビルトインフォーマット、コンパクトな家電を重視しています。観光業が商業用家電の安定した需要を支えています。価格感度は家庭全体で中程度のままです。エネルギー効率の意識が引き続き向上しています。小売の拡大が地域の流通カバレッジを強化しています。
新興成長センターとしての北ヨーロッパと東ヨーロッパ
ヨーロッパの家庭用電化製品市場は、北ヨーロッパと東ヨーロッパを合わせて約20%の市場シェアを割り当てています。北欧諸国は高効率で耐久性のある家電の需要を示しています。東ヨーロッパは都市化と世帯収入の増加から恩恵を受けています。これらの市場では家電所有率が引き続き増加しています。現代的な小売フォーマットが製品アクセスを改善しています。地元の製造が供給効率を支えています。この地域では長期的な成長の可能性が強く残っています。
主要プレイヤー分析:
- BSH Hausgeräte(Bosch & Siemens)
- エレクトロラックスグループ(AEG & Zanussiを含む)
- Whirlpool Corporation
- ハイアールヨーロッパ(Candy & Hooverを含む)
- 美的集団(東芝 & Mideaブランドを含む)
- サムスン電子
- LG電子
- パナソニック株式会社
- Arçelik(Bekoブランドを含む)
- 海信グループ
競争分析:
ヨーロッパの家電市場は、グローバルおよび地域ブランド間で強い競争を示しています。主要プレイヤーは、ブランド力、エネルギー効率、製品デザインに注力しています。主要な家電カテゴリで高い市場浸透率を特徴としています。企業はプレミアムなポジショニングと幅広い製品ポートフォリオを通じて競争しています。小売のリーチとアフターサービスがブランドの好みに影響を与えます。大型家電では革新のサイクルが頻繁に行われています。戦略的な価格設定が市場シェアの防衛に役立ちます。プライベートラベルが大量セグメントでの圧力を増加させます。成熟した西ヨーロッパでは競争の激しさが高いままです。
最近の動向:
- 2026年1月、エレクトロラックスプロフェッショナルグループは、ロイヤルレンジからの資産取得を完了し、プロフェッショナル家電の提供を強化しました。この動きは、ヨーロッパ市場向けの専門的なキッチン機器の拡大をサポートします。
- 2025年10月、ハイアールヨーロッパはWitt Denmark A/Sと提携し、2025年11月から北欧地域でのハイアールとキャンディブランドの公式ディストリビューターとして任命しました。この戦略的提携は、スカンジナビアでの成長と革新を加速することを目的としています。
- 2025年9月、BSHホームアプライアンスグループは、ECOVACS ROBOTICSと革新的な床掃除ソリューションを開発するためのグローバル戦略的パートナーシップを締結しました。この協力からの最初の製品は、ボッシュブランドの下で世界初のビルトイン型掃除機とモップロボットであり、2026年春からヨーロッパの店舗で利用可能になります。
- 2025年3月、パナソニック株式会社は、エネルギー効率の高いヒートポンプソリューションを進めるために、tado° GmbHと3000万ユーロの株式投資を通じて資本および業務提携を結びました。このパートナーシップは、Aquareaヒートポンプのソフトウェア更新を通じて最大30%のエネルギー削減を目指しており、2025年9月までにヨーロッパで展開されます。
レポートのカバレッジ:
この調査レポートは、製品タイプ、価格帯、購入チャネル、消費者プロファイルに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- スマート家電の採用は、接続されたホームエコシステムと日常の利便性を向上させるモバイルベースの制御機能に対する快適さの高まりにより、都市部の家庭で拡大するでしょう。
- エネルギー効率は将来の製品開発の優先事項を形作り、メーカーは低消費電力、水の節約、および進化するEU基準への適合に焦点を当てるでしょう。
- 高級家電は、西ヨーロッパでの高い可処分所得レベル、強い改装活動、耐久性とデザイン志向の製品への嗜好に支えられ、シェアを拡大するでしょう。
- 東ヨーロッパでは、都市化、世帯形成の増加、現代の小売および融資オプションへのアクセスの改善により、より速いボリューム成長が見込まれます。
- オンラインチャネルはオムニチャネル戦略を強化し、ブランドがデジタルでの発見と、設置やアフターサービスのための実店舗サポートを統合することを可能にします。
- デザイン主導の家電は、消費者が美学、ビルトインフォーマット、現代のキッチンインテリアとの調和をますます重視する中で、プレミアム価格をサポートします。
- コンパクトな家電は、特にスペース効率と多機能性が購入決定に影響を与える密集した都市での小さな居住空間に適しています。
- サービスの質はリピート購入に影響を与え、迅速な設置、スペアパーツの入手可能性、透明なサービスプロセスがブランドロイヤルティを形成します。
- 持続可能性の目標は製造の決定を導き、リサイクル可能な材料の使用、効率的な生産方法、製品の長寿命化を促進します。
- 革新のスピードは競争力のあるポジショニングを定義し、ブランドはスマート機能、製品のアップグレード、変化する消費者の嗜好への迅速な対応で競います。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヨーロッパの家庭用電化製品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ヨーロッパの家庭用電化製品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたヨーロッパの家庭用電化製品市場のセグメントはどれですか?
ヨーロッパの家庭用電化製品市場の成長を促進している主な要因は何ですか?
ヨーロッパの家庭用電化製品市場の主要企業はどこですか?
2024年にヨーロッパの家庭用電化製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパ家庭用電化製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパ家庭用電化製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 98.47 billion → 2032: USD 140.64 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパ家庭用電化製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパ家庭用電化製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパ家庭用電化製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパ家庭用電化製品市場市場の成長要因
- 3.3 ヨーロッパ家庭用電化製品市場市場の抑制要因および課題
- 3.4 ヨーロッパ家庭用電化製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパ家庭用電化製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパ家庭用電化製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパ家庭用電化製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパ家庭用電化製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパ家庭用電化製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパ家庭用電化製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパ家庭用電化製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパ家庭用電化製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパ家庭用電化製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパ家庭用電化製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパ家庭用電化製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパ家庭用電化製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパ家庭用電化製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパ家庭用電化製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパ家庭用電化製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパ家庭用電化製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパ家庭用電化製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパ家庭用電化製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパ家庭用電化製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
