
市場概要
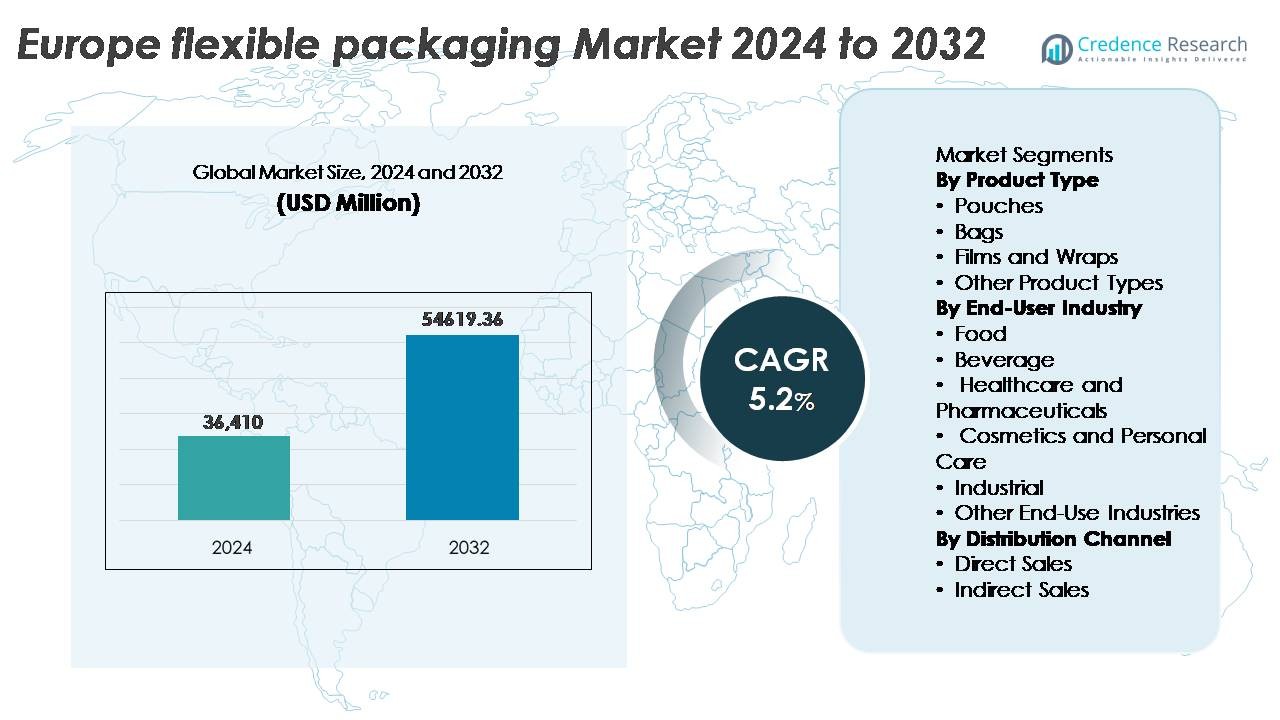
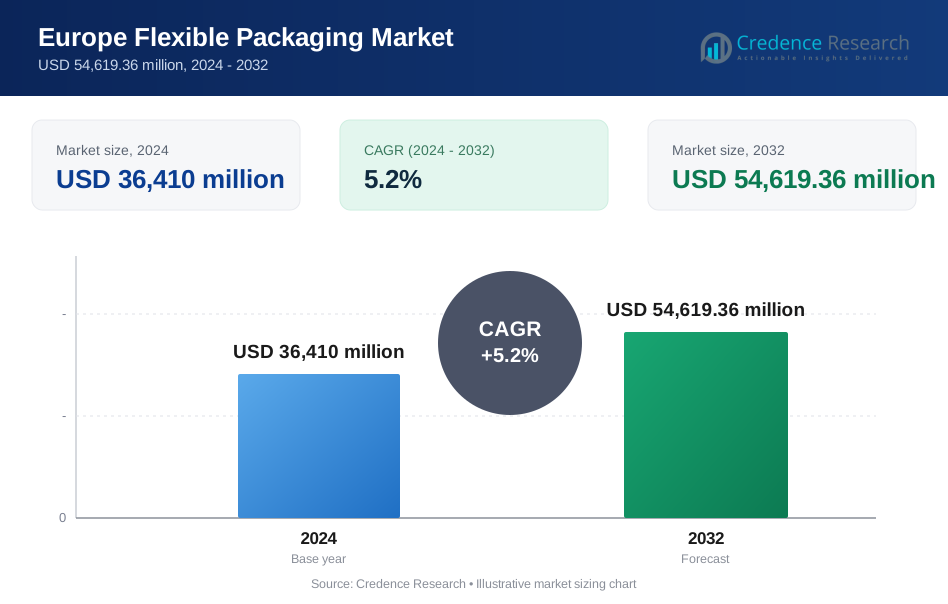
ヨーロッパのフレキシブル包装市場は2024年に364億1,000万米ドルと評価され、2032年までに546億1,936万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)5.2%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヨーロッパのフレキシブル包装市場規模 2024 | 364億1,000万米ドル |
| ヨーロッパのフレキシブル包装市場、CAGR | 5.2% |
| ヨーロッパのフレキシブル包装市場規模 2032 | 546億1,936万米ドル |
ヨーロッパのフレキシブル包装市場は、Constantia Flexibles GmbH、Amcor PLC、Huhtamaki Oyj、Mondi Group、Wipak Groupなどの主要企業の戦略的な活動によって形成されており、それぞれが先進的な材料工学と持続可能性に焦点を当てたポートフォリオを活用して、規制の期待とブランドのニーズに応えています。西ヨーロッパは成熟したFMCG製造、強力なリサイクルフレームワーク、リサイクル可能で軽量なフレキシブルフォーマットの革新能力に支えられ、市場シェアの約42%を占める主要な地域貢献者です。競争環境は、モノマテリアル構造、デジタル印刷能力、循環経済パートナーシップへの投資によって定義され、長期的な市場ポジショニングを強化しています。
市場インサイト
- ヨーロッパのフレキシブル包装市場は2024年に364億1,000万米ドルと評価され、2032年までに546億1,936万米ドルに達すると予測されており、予測期間中に5.2%のCAGRを記録しています。
- 成長は、軽量で再封可能、かつコスト効率の高い包装ソリューションの需要増加によって推進されており、即食食品、便利食品、eコマース流通要件の消費増加によって支えられています。
- 市場のトレンドは、リサイクル可能なモノマテリアル構造、バイオベースフィルム、カスタマイズ、短い生産サイクル、プレミアムな棚の魅力を可能にするデジタル印刷フォーマットへの強い勢いを示しています。
- 競争の焦点は、持続可能な製品ポートフォリオの導入とリサイクルパートナーシップの形成により強化されており、コスト圧力と原材料価格の変動が主要な制約要因として作用しています。
- 西ヨーロッパが約42%のシェアで市場をリードし、南ヨーロッパが24%で続いています。ポーチは、携帯性、バリア保護、材料重量の削減によって推進される主要な製品セグメントとして残っています。
市場セグメンテーション分析:
製品タイプ別
ポーチは、ヨーロッパのフレキシブル包装市場で支配的な製品タイプを表しており、軽量で再封可能、かつ部分制御された包装フォーマットの需要増加によって最大のシェアを占めています。食品、飲料、家庭用品における採用は、優れたバリア性能と剛性のある代替品に比べて材料使用量が少ないため、引き続き成長しています。バッグは、主にバルク食品、ペットフード、産業用途に対応する第2の大きなセグメントとして続きます。フィルムとラップは、リサイクル可能性の目標をサポートするモノマテリアルフィルムの進展により注目を集めています。他の製品タイプは、特殊なラミネーションや高強度構造を必要とするニッチな用途に対応しています。
- 例えば、Wipakグループは食品および医療用途向けに高バリアのスタンドアップパウチを供給しており、乾燥および敏感な製品に強力な酸素保護を提供するように設計された多層構造を使用しています。
エンドユーザー産業別
食品産業は最大の市場シェアを持ち、利便性のある食品消費、保存期間の延長、冷凍および即食製品の成長によって主要なエンドユーザーセグメントとして残っています。柔軟な包装は優れた保存性、コスト効率、ブランド化の機会を提供します。飲料部門は、子供用飲料、エネルギーサプリメント、コンパクトな旅行パックのボトルを置き換える柔軟なパウチの普及に伴い拡大しています。医療および製薬業界は、無菌バリア包装形式のために顕著な成長を示しており、化粧品およびパーソナルケアは、携帯性のために高級な柔軟形式を採用しています。産業およびその他のセグメントは、シーラント、潤滑剤、化学物質の封じ込めのために柔軟なソリューションを利用しています。
- 例えば、Huhtamakiは、伝統的な多層フィルムに匹敵するバリア性能を提供する約93%の紙含有量を持つ乾燥食品用のOmniLock™ Ultra Paper包装を開発しました。
流通チャネル別
ヨーロッパにおける柔軟な包装の流通の風景では、卸売業者、ディストリビューター、および包装コンバーターの強力な存在によって支えられた間接販売が支配的です。中小企業は、コストの柔軟性、供給の信頼性、コンバーターが提供するカスタマイズサービスへのアクセスのために間接調達を好みます。大手FMCG企業や製薬メーカーの間で、品質の一貫性と持続可能性のコンプライアンスを確保するための長期契約を求める直接販売が勢いを増しています。デジタル調達、ベンダー管理在庫、統合物流ソリューションへのシフトは、市場における間接チャネルの役割をさらに強化します。
主要成長ドライバー:
利便性と即食食品の需要増加
利便性、持ち運びやすさ、シングルサーブ食品の消費の増加は、ヨーロッパの柔軟な包装市場の中心的な成長ドライバーです。都市生活と家庭の規模の縮小が、軽量で機能的な包装形式を必要とするパッケージ化された食事、新鮮なカット野菜、ポーションコントロールされたユニットに消費者を押しやっています。柔軟な包装は再封可能性、電子レンジ対応、保存期間の延長、スペースの最適化を提供し、小売およびeコマース流通に好まれます。プライベートブランド食品の成長は競争を激化させ、審美性と差別化に焦点を当てた包装イノベーションを加速させます。さらに、先進的な材料工学により、柔軟な包装は輸送中の製品の完全性を維持し、腐敗を制限することができます。ディスカウントチェーンやオンライン食料品プラットフォームを含む現代の小売形式の影響力の増加は、コンパクトでコスト効率の高い包装ソリューションの需要を強化します。これらの要素が組み合わさり、柔軟な包装を多用途で消費者中心の形式として位置づけ、持続的な市場拡大を促進します。
- 例えば、AmcorのAmLite™ Ultra Recyclable高バリアパウチは、アルミホイルをリサイクル可能なバリアフィルム技術に置き換え、ドライスナックの長期保存を可能にし、プライベートブランドの拡張された流通サイクルをサポートします。
リサイクル可能で軽量な素材の採用を加速する持続可能性の義務
ヨーロッパの厳しい規制環境には、包装廃棄物指令、リサイクル目標、拡大生産者責任(EPR)フレームワークが含まれており、メーカーは従来の多層プラスチックからリサイクル可能な単一素材構造、バイオベースのポリマー、軽量で柔軟な代替品に移行することを余儀なくされています。柔軟な包装は、硬質包装と比較して原材料の消費が少なく、輸送による排出量も低く、炭素削減の目標に合致しています。持続可能性に焦点を当てた革新は、アルミニウムやリサイクル不可能なラミネートを使用せずに高バリアの柔軟なフォーマットを可能にしています。ブランドオーナーやFMCG企業は、包装削減、堆肥化可能なソリューション、再充填可能なフォーマットを優先する循環経済のロードマップを発表しています。クローズドループリサイクルシステムの採用とパイロット化学リサイクルインフラストラクチャーは、柔軟な包装の成長をさらにサポートしています。これらの環境変化は、食品、医薬品、パーソナルケア用途向けにリサイクル可能で低炭素、コンプライアンス対応の包装ソリューションを提供できる生産者にとって、長期的な競争優位性を生み出します。
- 例えば、MondiのMonoFlexBEおよびMonoFlexPEソリューションは、約95%のポリエチレンを含み、既存のPEリサイクルストリームとの互換性を持ちながら、ドライおよび特定の食品用途に対して強化されたバリア性能を提供します。
電子商取引とデジタル小売物流の成長
電子商取引の急速な拡大は、ヨーロッパ全体での包装要件を再定義し、耐久性、コスト削減、配送適合性を備えた柔軟な包装フォーマットをサポートしています。柔軟な素材は、損傷耐性を高め、寸法重量の配送コストを削減し、流通センターや宅配ネットワークのためのコンパクトな保管利点を提供します。カスタム印刷のメール便や柔軟なパウチは、ブランドのニーズを満たし、段ボールの二次包装のかさばりなしに消費者の開封体験を向上させます。サブスクリプションサービス、直接消費者向けのビューティーブランド、配送重視のミールキットの台頭は、市場の勢いをさらに後押ししています。温度に敏感で改ざん防止の柔軟なソリューションは、オンライン食料品、医薬品、栄養補助食品の需要の増加に対応しています。予測注文プラットフォームと自動倉庫がヨーロッパ全体で拡大するにつれ、柔軟性、追跡可能性、インテリジェントラベリング技術を活用した包装フォーマットが、ますますフルフィルメントエコシステムを支配するでしょう。
主要なトレンドと機会:
単一素材およびリサイクルフィルム技術の進展
単一素材のポリエチレンおよびポリプロピレン構造へのシフトは、ヨーロッパの柔軟な包装の風景における変革的なトレンドを表しています。これらの素材は、高バリア性能を可能にし、地域の廃棄物管理フレームワークの下で機械的リサイクルストリームとの互換性を維持します。コンバーターと樹脂メーカーは、持続可能性の目標を損なうことなく、シール性、耐熱性、印刷適性を最適化するために協力しています。デジタル印刷機能は、限定版の発売や市場テストのための少量カスタマイズを可能にします。カーボンフットプリントラベリングと追跡可能性ソリューションを探求するブランドは、透明性を高めるためにデジタル対応の単一素材包装を採用しています。リサイクルシステムが進化し、規制のコンプライアンスが厳しくなるにつれ、単一素材技術は、性能と環境基準の両方を満たすスケーラブルなデザインを提供する生産者にとって大きな機会となります。
- 例えば、SABICは、単一素材の柔軟なフィルム用にISCC PLUS認証の循環型ポリエチレンを供給しており、質量バランスシステムを通じて認証された再生可能またはリサイクル原料の帰属を可能にしながら、標準的なPEリサイクルストリームと互換性を保っています。
スマートパッケージング、機能性添加剤、デジタル消費者インタラクションの成長
QR対応のトレーサビリティ、新鮮さの指標、偽造防止マーカーを含むスマートパッケージング技術は、安全性、透明性、ブランドの信頼性の需要が高まる中、柔軟な包装市場で注目を集めています。機能性添加剤は、製品の質感を維持し、汚染を防ぎ、保存期間を延ばすのに役立ち、特に医薬品や高級食品カテゴリーで重要です。デジタルインタラクションツールは、パッケージにリンクされたコンテンツを通じて、付加価値のある消費者エンゲージメント、ロイヤルティプログラム、持続可能性教育を提供します。スマートな柔軟なフォーマットは、温度管理された物流のためのサプライチェーントラッキングもサポートします。消費者が安全性、情報アクセス、体験型購買を重視する中、デジタルインテリジェンスを統合したパッケージングは、強力な差別化と長期的な競争機会を提供します。
- 例えば、Avery Dennisonのインテリジェントラベルプラットフォームは、大規模なヨーロッパの小売サプライチェーン全体で製品のトレーサビリティとデジタル消費者インタラクションをサポートするアイテムレベルのQRコードを可能にします。
主要な課題:
複雑なリサイクルインフラと材料回収の限界
リサイクル可能で循環型の材料への動きが進む中、ヨーロッパは柔軟な包装廃棄物の収集、選別、再処理システムの拡大において構造的な課題に直面しています。多層ラミネート、異なる材料構成、汚染問題が回収率を妨げています。廃棄物インフラの地域差がリサイクルアクセスの一貫性と処理効率を制限し、持続可能性を追求するブランドオーナーやメーカーに影響を与えています。単一素材の包装への移行には、高い資本投資、サプライチェーンの調整、再配合コストが伴い、中小規模のコンバーターに負担をかける可能性があります。商業的な実現可能性を達成しながら規制要件を満たすことは、重要で継続的な業界の課題です。
不安定な原材料価格とメーカーへのコスト圧力
ポリマー、接着剤、インク、バイオベースの原料の価格変動は、狭い利益幅で運営する柔軟な包装生産者に経済的不確実性をもたらします。エネルギー価格の上昇、物流コスト、地政学的な混乱などの外部ショックが生産計画や契約価格に影響を与えます。ブランドオーナーや小売業者は、持続可能でカスタマイズされた高性能の包装を競争力のある価格で供給するよう圧力をかけ、利益率をさらに圧迫します。高度な機械、デジタル印刷、リサイクル可能な材料への移行への投資は、追加のコスト負担をもたらします。市場が価格感受性とプレミアム品質の持続可能な包装の需要をナビゲートする中で、革新、コンプライアンス、手頃な価格のバランスを取ることが重要な課題です。
地域分析
西ヨーロッパ
西ヨーロッパは、ドイツ、イギリス、フランスを中心に、柔軟包装市場の最大シェアである約42%を占めています。成長は成熟したFMCG生産、先進的な医療製造、強力な持続可能性コンプライアンスプログラムから生じています。ドイツはリサイクル可能な単一素材フィルムや化学リサイクルのパイロットで革新を推進し、イギリスはプライベートブランド小売における軽量パウチフォーマットの高い採用を示しています。フランスは使い捨てプラスチックに対する規制の影響を受け、バイオベースの包装の需要を加速させています。この地域は確立された流通ネットワークとデジタル印刷へのブランド投資から恩恵を受け、より迅速な製品のターンアラウンドとプレミアムな消費者体験をサポートしています。
南ヨーロッパ
南ヨーロッパは市場の約24%を占め、食品輸出、農業包装、観光主導の消費に支えられています。イタリアは乳製品や菓子ブランドに対応する柔軟なラミネートと高バリアフィルムの重要なハブとして機能しています。スペインの生鮮食品輸出セクターの成長は、MAP対応フィルムや堆肥化可能な柔軟包装の採用を促進しています。ギリシャとポルトガルはEUの廃棄物指令に沿ったエコデザイン規制をますます実施し、素材の代替トレンドを推進しています。季節商品の需要、延長された物流ルート、輸出志向の製造は、鮮度を保ち輸送コスト効率を最適化する軽量で耐久性のある包装フォーマットの地域の好みをサポートしています。
北ヨーロッパ
北ヨーロッパは推定18%の市場シェアを持ち、スウェーデン、ノルウェー、デンマーク、フィンランドにおける持続可能性のリーダーシップと循環経済のインセンティブによって推進されています。政府支援のリサイクル目標と低炭素包装に対する消費者の好みが、バイオベースポリマーやファイバーフレキシブルハイブリッドソリューションの成長を促進しています。化粧品と栄養補助食品業界は、プレミアムな包装フォーマットが美観と環境の信頼性を組み合わせるための主要な貢献者です。高いデジタル採用はQRトレーサビリティや鮮度センサーを含むスマートパッケージングアプリケーションを加速させています。しかし、高い労働力とエネルギーコストは、地域のコンバーターとブランドオーナーの競争力を維持するために自動化と材料最小化の実践に対する需要を促進しています。
中央および東ヨーロッパ
中央および東ヨーロッパは、製造能力の拡大、低生産コスト、増加するFMCG消費から恩恵を受け、柔軟包装市場の約16%を占めています。ポーランド、チェコ共和国、ルーマニアは、EUおよび非EU市場の両方に対応する柔軟フィルム押出および印刷施設への急速な投資を目撃しています。製薬、物流アウトソーシング、ディスカウント小売フォーマットの成長は、パウチや多用途包装ソリューションの採用を促進しています。しかし、リサイクルと廃棄物分別のインフラギャップは、EU全体の持続可能性コンプライアンスを満たす上での課題を提起しています。競争力のあるコスト構造は、契約包装業務を引き付け、地域をヨーロッパブランドのスケーラブルな生産拠点として位置づけています。
市場セグメンテーション:
製品タイプ別
- パウチ
- バッグ
- フィルムとラップ
- その他の製品タイプ
エンドユーザー産業別
- 食品
- 飲料
- 医療と製薬
- 化粧品とパーソナルケア
- 工業
- その他のエンドユース産業
流通チャネル別
- 直接販売
- 間接販売
地理別
- 西ヨーロッパ
- 南ヨーロッパ
- 北ヨーロッパ
- 中部および東ヨーロッパ
競争環境
ヨーロッパのフレキシブル包装市場の競争環境は、中程度に集中しており、グローバルな包装リーダーと地域のコンバーターが性能、持続可能性、カスタマイズ能力で競っています。主要なプレーヤーは、リサイクル可能な単一素材ポートフォリオ、バイオベースの代替品、先進的なデジタル印刷の拡大に注力し、ブランドの差別化と規制の整合性に対応しています。樹脂生産者、コンバーター、廃棄物管理会社間の業界を超えた協力が増加しており、循環型リサイクルソリューションの拡大と材料回収の改善を目指しています。市場参加者は、原材料の変動性の中でコスト構造を最適化するために、自動化とスマート製造の実践を採用しています。ヨーロッパの小売チェーン間でのプライベートラベルの成長は、迅速な対応と短期間印刷フォーマットの需要を強化し、柔軟な生産ラインへの投資を促しています。特に中部および東ヨーロッパでは、合併、買収、能力拡張が主要な戦略的優先事項として残っており、汎ヨーロッパ供給ネットワークにサービスを提供するコスト効率の高い製造拠点として浮上しています。統合されたリサイクル戦略、持続可能な製品ポートフォリオ、機敏な生産能力を持つ企業は、競争優位を獲得する位置にあります。
主要プレーヤー分析
- コンスタンティア フレキシブルズ GmbH
- モンディ グループ
- フタマキ Oyj
- ウィパック グループ
- アムコール PLC
最近の展開
- 2025年3月、コンスタンティア フレキシブルズは、スイスの包装会社アルフレックスパック AGの過半数株式を取得し、技術ポートフォリオを強化し、食品および医薬品のフレキシブル包装分野での生産範囲を拡大しました。
- 2025年1月、フタマキはパリで開催されたPharmaPack 2025でblueloop™イノベーションを展示し、Omnilock™ Ultra PAPERが医療および製薬セグメントに特化した完全リサイクル可能なバリア包装としてエコデザイン賞を受賞しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、エンドユーザー産業、流通チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術革新についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が利便性、ポーションコントロール、携帯可能なパッケージ形式を優先するため、需要は増加し続けます。
- ヨーロッパ全体で規制の枠組みが厳しくなるにつれ、リサイクル可能な単一素材フィルムの採用が加速します。
- 持続可能性のコミットメントに支えられ、バイオベースおよび堆肥化可能な柔軟包装ソリューションの採用が強化されます。
- デジタル印刷が急速に拡大し、パーソナライズ、短期生産、および地域限定の製品キャンペーンを可能にします。
- トレーサビリティと認証機能を備えたスマートパッケージが食品および医薬品で注目を集めます。
- Eコマースの物流は、耐久性と輸送重量の軽減を目的とした柔軟な形式の必要性を促進します。
- 化学リサイクルの進展により、混合プラスチックの柔軟廃棄物の大規模な回収が可能になります。
- 運用コストを削減するために、自動化およびAI対応の生産ラインへの投資がシフトします。
- 新興の東欧市場は、コスト効率の高い柔軟包装の製造拠点として強化されます。
- コンバーター、廃棄物処理業者、およびブランドオーナー間の協力が、循環型バリューチェーンモデルを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のヨーロッパのフレキシブルパッケージ市場の規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、ヨーロッパのフレキシブルパッケージ市場はどの程度の年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたヨーロッパのフレキシブルパッケージングセグメントはどれですか?
ヨーロッパのフレキシブルパッケージ市場の成長を促進している主な要因は何ですか?
ヨーロッパのフレキシブルパッケージング市場の主要企業はどこですか?
2024年にヨーロッパのフレキシブル包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパのフレキシブル包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパのフレキシブル包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 36,410 million → 2032: USD 54,619.36 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパのフレキシブル包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパのフレキシブル包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパのフレキシブル包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパのフレキシブル包装市場市場の成長要因
- 3.3 ヨーロッパのフレキシブル包装市場市場の抑制要因および課題
- 3.4 ヨーロッパのフレキシブル包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパのフレキシブル包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパのフレキシブル包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパのフレキシブル包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパのフレキシブル包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパのフレキシブル包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパのフレキシブル包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパのフレキシブル包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパのフレキシブル包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパのフレキシブル包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパのフレキシブル包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパのフレキシブル包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパのフレキシブル包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパのフレキシブル包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパのフレキシブル包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパのフレキシブル包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパのフレキシブル包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパのフレキシブル包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパのフレキシブル包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパのフレキシブル包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
